Beschreibung
1. Zusammenfassung
Golden Loyalty Bot ist ein cBot für cTrader Desktop, programmiert in cAlgo (C#), entwickelt für den Handel von XAUUSD im M5-Zeitrahmen mittels einer Trendfolge-Strategie auf Pullbacks zur EMA17, validiert durch fünf Filterebenen (EMA-Ausrichtung, MACD-Histogramm, Bestätigung der nächsten Kerze, Divergenz Preis/MACD, ADX-Band mit aufsteigendem Slope und HTF-Trendfilter im H1).
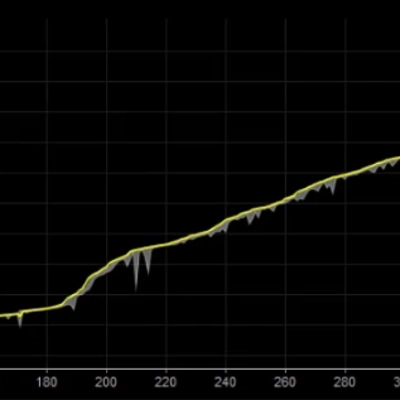
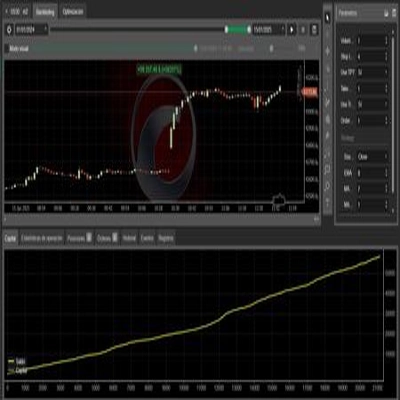
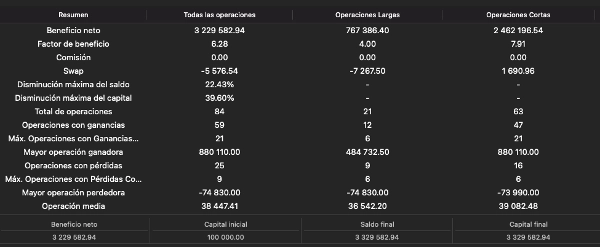
Der Backtest für den Zeitraum vom 01. Januar bis 27. Mai 2026 (XAUUSD M5, Konto mit 100.000 $) ergab einen Nettogewinn von +$3.229.582, was einer kumulierten Rendite von +3.229% YTD entspricht, mit einem Profitfaktor von 6,28 über 84 Trades und einer Gewinnrate von 70,2 %.
2. Systemphilosophie
Das System arbeitet unter der Prämisse, dass temporäre Korrekturen gegen den übergeordneten Trend bei liquiden, richtungsgebundenen Instrumenten asymmetrische Wahrscheinlichkeitszonen darstellen, sofern die Reaktivierung des Momentums durch Kerzenstruktur und Trendstärkefilter bestätigt wird.
Es ist kein prädiktives System. Der Bot antizipiert keine Wendungen: Er wartet darauf, dass sich der Trend strukturell manifestiert (EMA 17 > 30 > 200 für Longs, Spiegelbild für Shorts), wartet auf den Rücksetzer zum schnellen Filter (EMA17), wartet auf die Bestätigung der nächsten Kerze, validiert das MACD-Histogramm, schließt Divergenzen aus und verlangt, dass der ADX im aktiven und aufsteigenden Band liegt. Erst dann wird ausgeführt.
Die zentrale Handelsphilosophie, in der Tradition von Linda Raschke und Ed Seykota, lautet: Kein einzelnes Setup ist entscheidend, entscheidend ist die Konsistenz des angewandten Prozesses über eine statistisch relevante Stichprobe.
3. Technische Architektur
Eingangsmodul
Erkennung von Pullbacks auf geschlossener Kerze im M5. Für ein gültiges Long-Setup sind erforderlich: bullische Ausrichtung (Preis > EMA200, EMA17 > EMA30), Berührung des Preises an der EMA17 (Docht durchdringt, Schlusskurs darüber), Bestätigung der nächsten Kerze, die über der Pullback-Kerze und über EMA17 schließt, sowie ein positives MACD-Histogramm. Spiegelbildlich für Shorts. Dieses Modul implementiert außerdem die Erkennung von Divergenzen mittels Pivot-Punkten (Lookback 20 Kerzen, Pivot-Stärke 2), um Einstiege mit nachlassendem Momentum auszuschließen.
Filtermodul
- ADX-Bandfilter. Erfordert ADX zwischen 26 und 40 mit aufsteigendem Slope in den letzten 3 Kerzen. Das obere Band ist entscheidend: ADX > 40 signalisiert eine fortgeschrittene Ausdehnungsphase (Risiko eines Erschöpfungszustands), nicht einer frühen Fortsetzung.
- HTF-Filter. Validiert, dass der EMA200 im H1 einen Slope hat, der mit der Handelsrichtung übereinstimmt (aufsteigend für Longs, absteigend für Shorts) und dass der Preis im H1 auf der richtigen Seite dieser EMA liegt. Verhindert das Handeln im M5 gegen den zeitlichen Rahmen.
- HTF-Regime-Filter (optional). Block aus drei makroökonomischen Bedingungen, bewertet in H4 und Daily: minimaler Spread zwischen EMAs im HTF, minimaler ATR als Prozentsatz des Preises und minimaler ADX im HTF. Aktivierbar per Parameter. Standardmäßig deaktiviert (siehe Abschnitt 5).
- EMA-Spread M5-Filter (optional). Erfordert, dass der prozentuale Abstand zwischen EMA17 und EMA200 im M5 einen Mindestschwellenwert überschreitet, um Setups in Kompression auszuschließen.
- Betriebliche Filter. Maximal akzeptabler Spread, Tageshandelslimit, tägliches Verlustlimit in USD, Cooldown-Fenster nach aufeinanderfolgenden Verlusten.
Positionsmanagement-Modul
Das System öffnet drei Positionen gleichzeitig mit demselben Stop Loss und unterschiedlichen Volumina (15 % / 15 % / 70 %), jede mit einem unterschiedlichen Take Profit:
- TP1 bei 1:2 Risiko. Wenn ausgeführt, verschieben die beiden verbleibenden Positionen den SL auf Entry + Offset (BE+25p), um sicherzustellen, dass der Trade mit minimalem Nettogewinn abgeschlossen wird, selbst bei einer Umkehr.
- TP2 bei 1:4 Risiko. Wenn ausgeführt, aktiviert es das Trailing-Modul für die verbleibende Position.
- TP3 ohne festen TP. Sobald das Trailing aktiviert ist, folgt der SL dem Preis in konfigurierbarem Abstand, mit einem Mindestniveau bei BE+Offset (verschlechtert nie die bereits gesicherte Position).
Die Positionsgröße wird dynamisch als Prozentsatz des Kontostands berechnet, unter Verwendung der Formel Einheiten = Risiko_USD / (slPips × PipSize) (explizit korrigiert gegenüber früheren Versionen, die einen 10-fachen Überbelichtungsfaktor erzeugten).
Der Stop Loss wird an EMA30 ± konfigurierbarem Puffer verankert, mit minimalem und maximalem Clamp in Pips: Fällt der natürliche SL unter das Minimum, wird er erweitert; überschreitet er das Maximum, wird das Setup abgebrochen (was signalisiert, dass die EMAs bereits getrennt sind und der Pullback nicht früh ist).
Ausgangs- und Schutzmodul
Automatischer Cooldown: Nach N aufeinanderfolgenden Verlusten (Standard 2) pausiert der Bot die Eingänge für 30 Minuten. Tagesverlustlimit in USD, das Eingänge bis zum Tagesreset blockiert. Tageshandelslimit als zweite Barriere. Spread-Validierung vor jeder Ausführung.
4. Standardkonfiguration
Die Standardkonfiguration ist auf den aktuellen Marktzyklus kalibriert, beginnend ab Januar 2026. Der XAUUSD zeigte in diesem Zeitraum ein ausgeprägtes Richtungsverhalten mit dominierendem Abwärtstrend in mehreren Abschnitten. Die Standardwerte spiegeln diese Einschätzung wider.
Das Risiko pro Trade von 20 % ist bewusst aggressiv und reflektiert eine Konfiguration, die darauf ausgelegt ist, das aktuelle Richtungsregime mit maximaler Equity-Kurve zu nutzen. Händler mit geringerer Drawdown-Toleranz sollten diesen Parameter anpassen und mittels Backtest validieren.
5. HTF-Regime und Seitwärtsmärkte
⚠️ Wichtig. Dieser Bot wird mit dem Modul HTF-Regime deaktiviert ausgeliefert, basierend auf der aktuellen Einschätzung, dass sich XAUUSD in einem Richtungszyklus befindet, nicht in einem Seitwärtsmarkt. Die Backtestergebnisse YTD 2026 entsprechen dieser Konfiguration.
Wenn der Händler einen Kontextwechsel erkennt — XAUUSD tritt in eine Konsolidierungsphase ein, Range-Kompression, anhaltend niedrige Volatilität im HTF oder ADX im H4 fällt unter 20 — ist es grundlegend, das HTF-Regime zu aktivieren. Dieses Modul filtert Einstiege in Kontexten mit geringer Richtungsstärke durch drei gleichzeitige Bedingungen: minimaler EMA-Spread im H4, minimaler ATR im Daily und minimaler ADX im H4. Wenn eine Bedingung nicht erfüllt ist, handelt der Bot nicht.
Die Aktivierung dieses Filters reduziert die Anzahl der Setups und damit die potenzielle Rendite — schützt jedoch das Kapital in Phasen, in denen die Trendfolge-Strategie auf Pullbacks ihren statistischen Vorteil verliert. Der Parameter ist im Konfigurationspanel sichtbar und kann ohne Neukompilierung aktiviert werden.
6. Personalisierung und Backtesting
Der Bot bietet über 40 konfigurierbare Parameter, gruppiert in thematische Blöcke (EMAs, MACD, Divergenz, Entry Trigger, Risiko, SL Clamp, ADX, HTF, HTF-Regime, EMA Spread M5, Fixed TP1, BE/Trailing, betriebliche Filter, Cooldown). Alle sind über den Backtest-Motor von cTrader optimierbar.
Kritische Empfehlungen vor dem Handel:
- Bei jeder Änderung der Standardparameter wird dringend empfohlen, Backtests über mehrere historische Zeiträume — bullische, bärische und seitwärts gerichtete — durchzuführen, bevor echtes Kapital eingesetzt wird. Das aktuelle Preset ist auf den aktuellen Richtungszyklus kalibriert; bei Übertragung auf ein anderes Regime ohne Neukalibrierung kann sich das Verhalten deutlich verschlechtern.
- Forward-Test im Demo-Konto für mindestens 30 Tage vor jedem Einsatz auf einem Live-Konto, selbst wenn der Händler die Standardkonfiguration verwendet. Der Backtest bildet nicht exakt variable Spreads, Ausführungs-Slippage oder Broker-Latenz ab.
- Regelmäßiger Backtest empfohlen über die letzten 60-90 Markttage während der Bot aktiv ist, um zu validieren, dass das Preset weiterhin mit dem aktuellen Regime übereinstimmt. Bei Regimewechsel (Seitwärtsbewegung, Volatilitätskompression, Richtungswechsel) Konfiguration neu bewerten.
- Logs
[SIZING]während der ersten Trades im Demo-Konto prüfen, um sicherzustellen, dass das berechnete Volumen mit dem theoretisch deklarierten Risiko übereinstimmt.
7. Ergebnisse — Backtest YTD 2026
Zeitraum: 01. Januar bis 27. Mai 2026 Instrument:
XAUUSD | Zeitrahmen: M5 | Startkapital: 100.000 $
Nettogewinn: +3.229.582,94 $
Kumulierte Rendite: +3.229%
Profitfaktor: 6,28
Gesamtzahl der Trades: 84
Gewinnende Trades: 59
Verlierende Trades: 25
Gewinnrate: 70,2 %
Long / Short Trades: 21 / 63
Profitfaktor Long / Short: 4,00 / 7,91
Technische Anmerkung: Der Zeitraum zeigte einen dominanten Abwärtstrend im XAUUSD. Dies spiegelt sich in der Verteilung von 75 % Short-Trades und im höheren Profitfaktor auf der Short-Seite (7,91) gegenüber der Long-Seite (4,00) wider. Diese Asymmetrie ist kontextabhängig für das Regime des Zeitraums, nicht eine strukturelle Eigenschaft des Bots.
Monatliche Details
Jeder monatliche Backtest wurde isoliert mit einem Startkonto von 100.000 $ (nicht kapitalisiert) durchgeführt, um die Konsistenz des Vorteils über den Zeitrahmen zu zeigen. Daher entspricht die Summe der monatlichen Backtests nicht dem konsolidierten YTD.
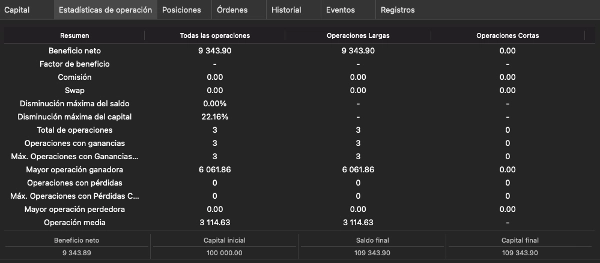
Januar 2026: +9.343,90 $ / +9,34% / WR: 100%
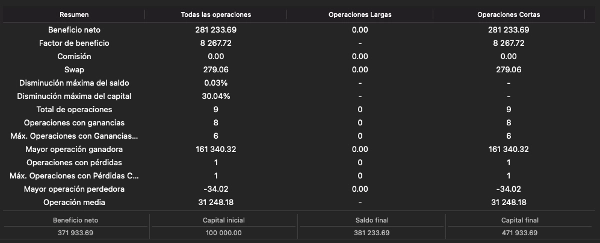
Februar 2026: +281.233,69 $ / +281,23% / WR: 88,9 % / PF: 8.267,72
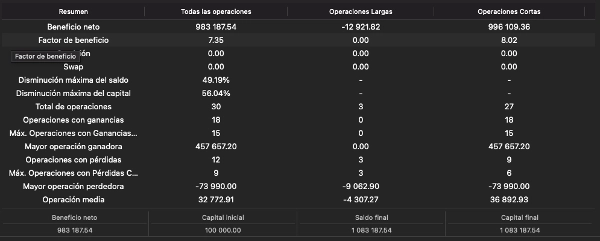
März 2026: +983.187,54 $ / +983,19% / WR: 60,0 % / PF: 7,35
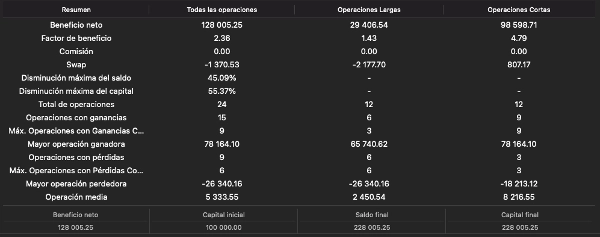
April 2026: +128.005,25 $ / +128,01% / WR: 62,5 % / PF: 2,36
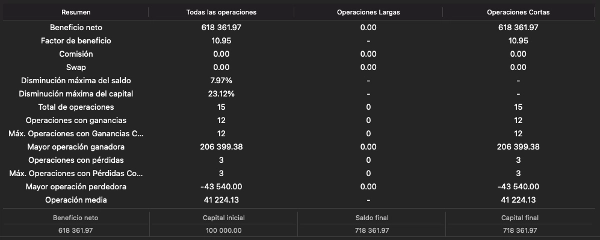
Mai 2026: +618.361,97 $ / +618,36% / WR: 80,0 % / PF: 10,95
Dateninterpretation:
- Januar war der Monat mit der geringsten Aktivität (3 Trades) aufgrund der niedrigen Frequenz von Setups, die alle Filter erfüllten. Konsistent mit einem Jahresbeginn mit geringerer richtungsgebundener Überzeugung.
- Februar zeigte den höchsten PF (8.267) aufgrund des niedrigen Anteils an Verlusten (1 von 9).
- März war der Monat mit dem höchsten Volumen. Der Bruttogewinn deckte den Verlust deutlich ab, aber der Zwischen-Drawdown war hoch genug, um den Cooldown zu aktivieren, und die Zwischen-Equity-Kurve zeigte signifikante Volatilität.
- April hatte einen moderateren PF von 2,36. Es ist der Monat, der das schlechteste Betriebsszenario des Zeitraums veranschaulicht.
- Mai (teilweise bis zum 27.) war der Monat mit der höchsten Konsistenz: 80 % WR, PF 10,95, reduzierter DD (23 %).
Die Ergebnisse hängen direkt von drei Faktoren ab: (a) der verwendeten Konfiguration, kalibriert für den aktuellen Richtungszyklus; (b) den spezifischen Marktbedingungen des Zeitraums, insbesondere dem dominanten Richtungsbias im XAUUSD; und (c) der Disziplin des Händlers, das System einzuhalten ohne Parameter während einer positiven oder negativen Serie zu ändern und ohne manuelle Eingriffe in die Bot-Trades.
8. Haftungsausschluss und Warnhinweis
Die dargestellten Ergebnisse stammen aus einem Backtest mit historischen Daten. Ein Backtest ist kein Live-Konto-Track-Record. Die tatsächliche Ausführung unterliegt variablen Spreads, Slippage, Broker-Latenz, Requotes, Marktlücken, Kommissionen und anderen Faktoren, die ein Backtest nicht exakt abbildet.
Vergangene Ergebnisse sind keine Garantie oder Zusicherung für zukünftige Renditen. Die zukünftige Performance des Bots hängt von den jeweils aktuellen Marktbedingungen ab, die sich naturgemäß ändern. Eine optimale Konfiguration für ein Richtungsregime kann in einem Seitwärtsmarkt, bei hoher disruptiver Volatilität oder geringer Liquidität deutlich abweichende oder negative Ergebnisse liefern.
Gehebelter Handel mit Instrumenten wie XAUUSD birgt ein erhebliches Risiko des Kapitalverlusts, der unter extremen Bedingungen sogar den eingesetzten Betrag übersteigen kann. Das Standardpreset verwendet ein nominales Risiko von 20 % pro Trade, was aggressiv ist und in ungünstigen Perioden Drawdowns von über 40 % des Kapitals verursachen kann.
Die Performance des Bots hängt von der Kombination aus Konfiguration, Broker, Ausführung, Spreads, Slippage, Marktbedingungen, regulatorischer Jurisdiktion und operativer Disziplin ab. Änderungen in einem dieser Faktoren können die Ergebnisse erheblich beeinflussen.
Der Entwickler des Bots übernimmt keine Verantwortung für Verluste, die aus der Nutzung der Software entstehen, sei es teilweise oder vollständig, sei es durch Verwendung der Standardkonfiguration, benutzerdefinierte Einstellungen, Codeänderungen, Broker- oder Plattformfehler, operative Entscheidungen des Nutzers oder andere Faktoren.
Es wird dringend empfohlen:
- Nur Kapital zu handeln, dessen vollständiger Verlust für den Händler akzeptabel und verkraftbar ist.
- Eigene Backtests über mehrere Marktregime durchzuführen, bevor echtes Kapital eingesetzt wird.
- Forward-Tests im Demo-Konto für mindestens 30 Tage vor jedem Live-Einsatz durchzuführen.
- Die Konfiguration bei jedem erkennbaren Wechsel des aktuellen Marktregimes neu zu bewerten.
- Vor dem Handel mit Hebelwirkung einen registrierten Finanzberater in der jeweiligen Jurisdiktion zu konsultieren.
Die Nutzung des Bots setzt die Akzeptanz dieser Bedingungen voraus.