
Descripción
XAUUSD H1 Adaptive Breakout cBot - Construido específicamente para el régimen de mercado del oro posterior a los $4,000
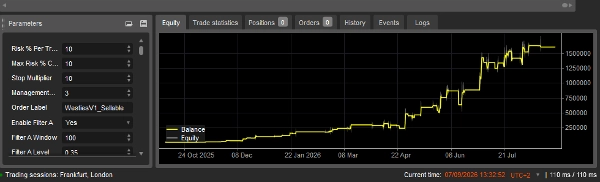
Los resultados se muestran en dos configuraciones de riesgo. Ambas ejecuciones usan la lógica de estrategia idéntica en el mismo período y toman las mismas señales; solo difiere el tamaño de la posición. La prueba retrospectiva fue desde 8 de octubre de 2025 → 1 de septiembre de 2026
Saldo inicial: $10,000
Riesgo 10% — el valor predeterminado enviado
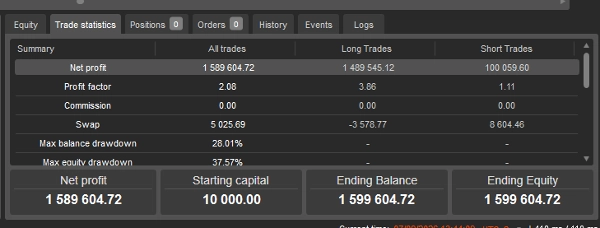
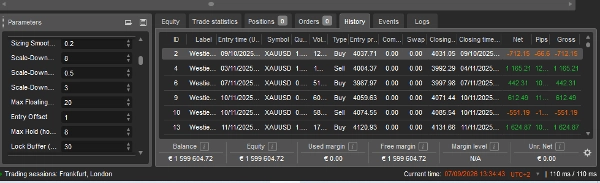
Saldo final
$1,599,604.72
Ganancia neta
$1,589,604.72
Multiplicador del saldo final
160×
Factor de ganancia
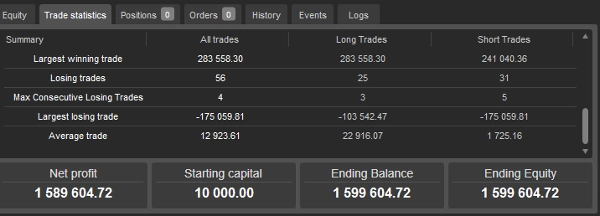
Total de operaciones
123
Operaciones ganadoras / perdedoras
67 / 56 (54.5% tasa de ganancia)
Pérdidas consecutivas máximas
4
Operación promedio
$12,923.61
Mayor operación ganadora
$283,558.30
Máxima reducción del saldo
Swap neto
+$5,025.69
Riesgo 2%
Saldo final
$48,797.33
Ganancia neta
$38,797.33
Multiplicador del saldo final
4.88×
Factor de ganancia
Máxima reducción del saldo
Swap neto
+$47.05
MONITOREO EN TIEMPO REAL — MYFXBOOK
Además de la información histórica de pruebas anterior, AlgoTrade está siendo monitoreado en tiempo real en una cuenta dedicada de Pepperstone cTrader a través de Myfxbook.
Los usuarios pueden seguir el historial en desarrollo de AlgoTrade en Myfxbook, incluyendo rendimiento y reducción a medida que se completan nuevas operaciones.
El enlace de monitoreo de Myfxbook está disponible en el perfil del desarrollador en cTrader.
IMPORTANTE — POR FAVOR LEA ANTES DE REALIZAR PRUEBAS RETROSPECTIVAS
El cBot XAUUSD H1 Adaptive Breakout fue desarrollado específicamente para el entorno del mercado del oro observado desde 8 de octubre de 2025 en adelante, tras el movimiento del oro a través del nivel de precio de $4,000.
Período recomendado para evaluación/pruebas retrospectivas: 8 de octubre de 2025 → Presente
La estrategia no fue desarrollada ni calibrada en torno al comportamiento del oro antes de los $4,000. Los usuarios pueden probar períodos históricos anteriores; sin embargo, los resultados de esos períodos no deben esperarse que representen el régimen de mercado para el cual esta estrategia fue diseñada.
Por qué importa el 8 de octubre de 2025
El oro no ha operado con un carácter consistente a lo largo de su historia moderna. Con el tiempo, XAUUSD ha atravesado regímenes de mercado claramente diferentes — desde impulso impulsado por inflación y períodos prolongados de consolidación hasta volatilidad causada por crisis, mercados alcistas estructurales y movimientos de precios macroeconómicos cada vez más rápidos.
Cuando el oro cruzó el nivel de $4,000 el 8 de octubre de 2025, identificamos un entorno de mercado con características particularmente relevantes para esta estrategia, incluyendo movimientos de precios más grandes, reversiones más rápidas y mayor actividad impulsada por rupturas.
En lugar de asumir que una estrategia de ruptura desarrollada en torno al comportamiento anterior del oro seguiría siendo igualmente adecuada bajo estas nuevas condiciones, adoptamos un enfoque específico para el régimen.
Trabajando con nuestro equipo de especialistas, el cBot XAUUSD H1 Adaptive Breakout fue construido, probado y refinado específicamente en torno al comportamiento del precio observado en este nuevo régimen del oro.
Qué significa esto para las pruebas retrospectivas
Al evaluar el cBot de forma independiente, los usuarios deben poner énfasis principal en los resultados generados desde el 8 de octubre de 2025 en adelante.
Probar períodos sustancialmente anteriores puede producir resultados materialmente diferentes. Esto no indica necesariamente que la estrategia esté fallando; esos períodos representan condiciones de mercado fuera del régimen en torno al cual la estrategia actual fue desarrollada y calibrada.
Los datos anteriores aún pueden ser útiles para investigación, comparación y comprensión de cómo se comporta la estrategia bajo diferentes condiciones históricas.
Diseñado para el régimen actual
Un principio clave detrás de este cBot es que el comportamiento del mercado puede cambiar.
La estrategia fue creada en respuesta a un cambio observado en el comportamiento del oro, en lugar de asumir que las características históricas del mercado permanecen permanentes.
Por esta razón, la estrategia puede seguir siendo revisada a medida que evoluciona el mercado del oro. Cuando cambios materiales en la estructura del mercado justifiquen un ajuste, las versiones futuras pueden ser refinadas en consecuencia.
El rendimiento histórico y futuro no garantiza resultados futuros. Operar con XAUUSD implica un riesgo sustancial.
Cómo la estrategia identifica rupturas
El cBot no simplemente entra cada vez que el precio supera un máximo previo o cae por debajo de un mínimo previo.
Utiliza un disparador propietario basado en la acción del precio y la estructura de velas a corto plazo para identificar cuándo el comportamiento actual del precio se desvía significativamente de un período de referencia reciente.
La confirmación direccional y de impulso se deriva de la acción del precio en el punto de entrada potencial.
El modelo de entrada trabaja con datos estándar de precio OHLC. No se usa ATR como disparador de entrada. Las mediciones derivadas del volumen se usan dentro del sistema de filtrado y gestión del régimen.
La lógica exacta de comparación y la combinación de condiciones se mantienen intencionadamente en secreto porque forman parte de la metodología propietaria de la estrategia.
Confirmación antes del despliegue de capital
Una característica clave del sistema es que no detecta simplemente una ruptura y entra inmediatamente.
Cuando se identifica una configuración válida, el cBot coloca una orden pendiente que requiere que el precio continúe en la dirección anticipada antes de abrir la posición.
Configuración de acción del precio → confirmación direccional → orden pendiente → continuación → ejecución de la operación
La intención es filtrar una parte de los intentos iniciales de ruptura que no se concretan. En la prueba retrospectiva de referencia, 37 de 159 señales (23%) fueron canceladas sin ser ejecutadas, porque no ocurrió la continuación requerida.
Calibrado desde la primera barra
Los filtros del sistema son estadísticos y requieren historia para calibrarse correctamente. Al iniciar, el cBot carga historia de mercado adicional antes de comenzar a operar, por lo que una instancia lanzada hoy se comporta igual que una que ha estado funcionando durante meses.
Esto es importante para la evaluación: sin esto, una instancia recién iniciada puede comportarse diferente a la prueba retrospectiva en el mismo período. Por lo tanto, los usuarios deberían ver un comportamiento consistente sin importar cuándo inicien el cBot durante el ciclo del mercado.
Gestión de riesgo adaptativa
El tamaño de la posición es porcentual y dinámico en lugar de un tamaño fijo de lote. El cBot calcula el tamaño de la posición a partir del saldo de la cuenta y la distancia dinámica del stop individual de cada operación.
Parámetros de riesgo
Tamaño de posición
Dinámico, basado en saldo y estructura
Posiciones simultáneas máximas:
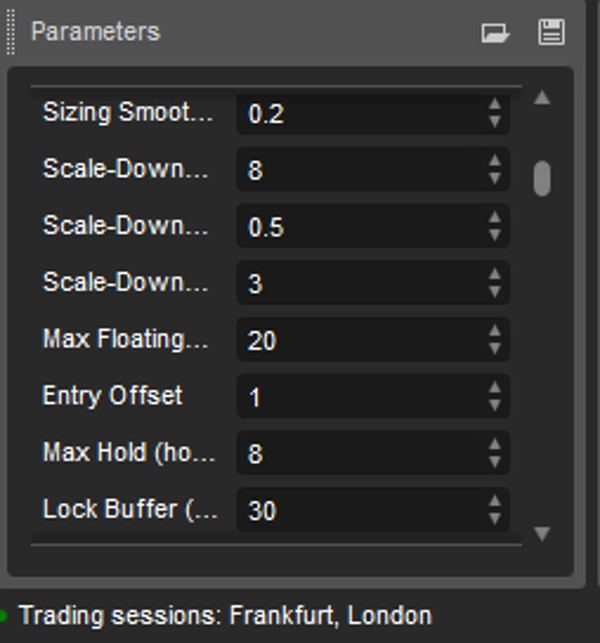
3
Tiempo máximo de retención:
8 horas
Cuenta práctica mínima:
$1500
Saldo inicial recomendado:
$3,500
Apalancamiento:
Determinado por el corredor/cuenta del trader, no establecido por el cBot
Por favor, lea esto cuidadosamente. En su configuración predeterminada, este es un sistema agresivo y de alta varianza. El tamaño de la posición se calcula a partir de una distancia estructural de referencia, mientras que el stop protector se coloca considerablemente más ancho que esa referencia. La consecuencia práctica es que una operación individual perdedora puede costar sustancialmente más de lo que sugiere el porcentaje nominal de riesgo.
Medido como una proporción del saldo de la cuenta, la mayor operación perdedora individual fue -6.74% en la configuración de riesgo del 2%. En la configuración predeterminada del 10% el mismo efecto se escala proporcionalmente, y la mayor pérdida individual en esa ejecución fue -$175,059.81 contra un saldo máximo que fue millones. La mayoría de las posiciones perdedoras son cerradas por la gestión basada en tiempo del sistema mucho antes de que se alcance el stop protector, pero los usuarios deben estar preparados para pérdidas individuales ocasionales. El porcentaje de riesgo es totalmente configurable — vea "Elegir su nivel de riesgo" más abajo, y la sección de pruebas retrospectivas para cifras tanto en 2% como en 10%.
La exposición al riesgo también se reduce automáticamente cuando el sistema detecta que las condiciones actuales del mercado se han vuelto menos favorables. La metodología exacta de ajuste de riesgo es propietaria.
Elegir su nivel de riesgo
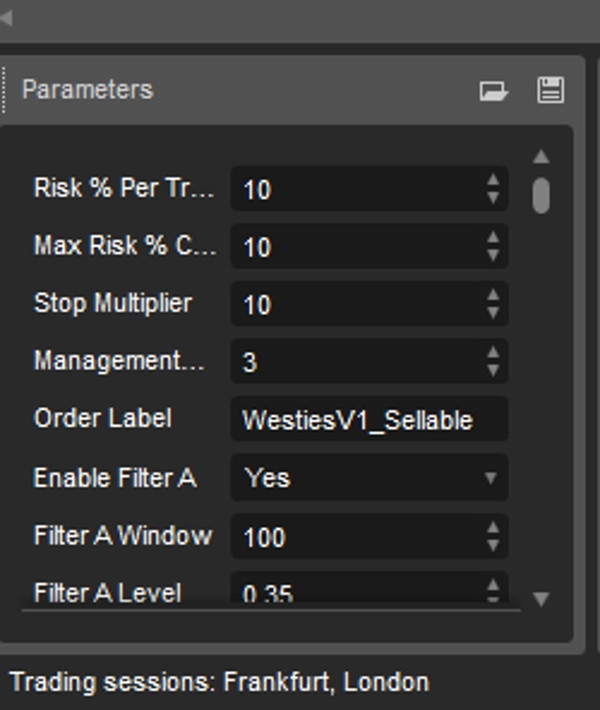
El riesgo se controla mediante dos parámetros en el panel de configuración del cBot:
ParámetroPropósito
% de riesgo por operación
En esta configuración ajusta. Determina qué tan grande es cada posición en relación con el saldo de la cuenta.
Límite máximo de % de riesgo
Un techo rígido. El cBot nunca dimensionará una posición por encima de esta cifra, sin importar cómo esté configurado el primer parámetro.
Para reducir el tamaño de la posición, baje % de riesgo por operación. Por ejemplo, configurarlo en 2 reproduce los resultados del 2% mostrados en la sección de pruebas retrospectivas.
Para aumentar el tamaño de la posición, suba % de riesgo por operación. Debido a que Límite máximo de % de riesgo actúa como un techo, debe aumentarlo también si desea superar su valor actual — esto es deliberado, para que una cifra mal escrita no produzca silenciosamente una posición sobredimensionada.
No es necesario cambiar ninguna otra configuración. El tamaño de la posición se calcula automáticamente a partir del saldo de la cuenta y la distancia del stop individual de cada operación, por lo que el cBot adapta el tamaño del lote en cada operación sin configuración adicional. Cambiar el porcentaje de riesgo no altera qué operaciones se toman; solo cambia cuánto capital se compromete en cada una.
Un efecto que vale la pena entender: varios de los mecanismos protectores del cBot responden a movimientos medidos como un porcentaje del saldo de la cuenta. En tamaños de posición más grandes, las fluctuaciones ordinarias del mercado cruzan esos umbrales más fácilmente, y las posiciones pueden cerrarse antes de lo que la estrategia intentaría de otro modo. Por eso la configuración de riesgo más baja produjo un factor de ganancia más alto en las pruebas.
El cBot viene configurado con % de riesgo por operación establecido en 10. Los usuarios pueden ajustar la configuración de riesgo/exposición del cBot según el tamaño de su cuenta y su tolerancia individual al riesgo. Cambiar el % de riesgo por operación afecta el tamaño de la posición y no la lógica subyacente de entrada. Ambas configuraciones están documentadas en la sección de pruebas retrospectivas para que la elección pueda hacerse basándose en las cifras.
Detección adaptativa del régimen de mercado
La estrategia contiene una capa dedicada a la adaptación al régimen.
En lugar de depender únicamente de indicadores convencionales como ATR o un umbral fijo de fuerza de tendencia, el sistema monitorea una señal estadística derivada de su propio comportamiento reciente de trading. Examina cómo se han comportado las posiciones poco después de la entrada en una ventana móvil.
Cuando el comportamiento monitoreado se deteriora en relación con su línea base reciente, el sistema reduce automáticamente la exposición. Cuando las condiciones se normalizan, la exposición se restaura automáticamente.
Esto hace que el ajuste de riesgo sea continuo y autocorrectivo en lugar de una regla estacional programada manualmente. Es importante que la capa de régimen responde solo a los resultados de trading realizados por el sistema, no a estimaciones — por lo que nunca se activa por suposiciones.
El cálculo estadístico exacto, los umbrales y la lógica de ajuste son propietarios.
Gestión de operaciones y salidas
La estrategia no usa un Take Profit fijo convencional en pips.
Stop Loss. Determinado dinámicamente a partir de la estructura del precio presente en el momento de la entrada en lugar de una distancia fija en pips para cada operación.
Take Profit. No hay un objetivo fijo. Las posiciones se gestionan mediante una combinación de colocación dinámica del stop, protección adaptativa de ganancias y gestión de posición basada en tiempo.
Protección de ganancias. El sistema no sigue el stop en cada tick. Cuando una operación alcanza un estado favorable definido, el cBot realiza un ajuste protector selectivo al Stop Loss real, asegurando parte de la ganancia ya obtenida. Las condiciones exactas del disparador permanecen propietarias.
Tiempo máximo de retención. Una posición puede permanecer abierta un máximo de 8 horas, evitando que una posición de ruptura quede expuesta indefinidamente cuando no se desarrolla la continuación esperada.
Resultados de pruebas retrospectivas
Probado con datos históricos M1 de Pepperstone, con la estrategia operando en el marco temporal H1.
Período de prueba: 9 de octubre de 2025 – 20 de agosto de 2026 (~10.4 meses) Saldo inicial: $10,000 Señales generadas: 159 — de las cuales 37 (23%) fueron canceladas sin ejecutar porque no ocurrió la continuación requerida, dejando 122 posiciones ejecutadas.
Los resultados se muestran en dos configuraciones de riesgo. Ambas ejecuciones usan la lógica de estrategia idéntica en el mismo período y toman las mismas señales; solo difiere el tamaño de la posición.
Riesgo 10% — el valor predeterminado enviado
Saldo final
$1,599,604.72
Ganancia neta
$1,589,604.72
Multiplicador del saldo final
160×
Factor de ganancia
Total de operaciones
123
Operaciones ganadoras / perdedoras
67 / 56 (54.5% tasa de ganancia)
Pérdidas consecutivas máximas
4
Operación promedio
$12,923.61
Mayor operación ganadora
$283,558.30
Mayor operación perdedora
-$175,059.81
Máxima reducción del saldo
Swap neto
+$5,025.69
Riesgo 2%
Saldo final
$48,797.33
Ganancia neta
$38,797.33
Multiplicador del saldo final
4.88×
Factor de ganancia
Máxima reducción del saldo
Swap neto
+$47.05
Comparación de las dos configuraciones
Riesgo 2% Riesgo 10%
Saldo final $48,797 $1,599,605
Multiplicador 4.88× 160×
Factor de ganancia todas las operaciones 2.43 2.08
Factor de ganancia largo 4.29 3.86
Factor de ganancia corto 1.31 1.11
Máxima reducción del saldo 8.82% 28.01%
La configuración más alta produjo el mayor retorno. La configuración más baja produjo un factor de ganancia más alto y reducciones más superficiales.
Esta diferencia es estructural más que incidental. Varios de los mecanismos protectores del cBot responden a movimientos medidos como un porcentaje del saldo de la cuenta. En tamaños de posición más grandes, las fluctuaciones ordinarias del mercado cruzan esos umbrales más fácilmente, y las posiciones pueden cerrarse antes de lo que la estrategia intentaría de otro modo. En tamaños de posición más pequeños, las mismas operaciones se permiten desarrollar más.
Ambos conjuntos de cifras provienen de lógica de estrategia idéntica tomando señales idénticas durante el mismo período. Solo difiere el tamaño de la posición.
Rendimiento largo y corto (ejecución con riesgo 10%)
OperacionesTasa de gananciaFactor de gananciaGanancia netaPorcentaje del total
Largo
65
61.5%
$1,489,545.12
93.7%
Corto
58
46.6%
$100,059.60
6.3%
Las operaciones cortas fueron rentables en general, pero con un factor de ganancia de 1.11 estuvieron cerca del punto de equilibrio y contribuyeron con una pequeña fracción del total. Esto se divulga porque es visible en las propias estadísticas de operaciones de cTrader y porque es un contexto relevante: el período probado contenía un sesgo direccional fuerte en el oro, y los resultados en un mercado con tendencia diferente pueden no seguir el mismo patrón.
Comisiones y costos
Ambas ejecuciones usaron un spread fijo de 1 pip con sin comisión aplicada. Los traders en cuentas de spread bruto pagan una comisión por lote en XAUUSD, lo que reduciría el resultado en 122 posiciones. El swap neto fue positivo en ambas ejecuciones, aunque las tasas de swap varían según el corredor y cambian con el tiempo.
Los usuarios deberían volver a ejecutar la prueba retrospectiva con las comisiones y configuraciones de spread de su propio corredor para ver un resultado reflejo de sus propias condiciones de trading. Esta es una divulgación deliberada: las cifras principales no son netas de todos los costos reales.
Reducción
En la configuración del 10%, la máxima reducción del saldo fue 28.01% . En la configuración del 2% estas caen a 8.82% .
Distribución de retornos — Análisis de concentración
Los sistemas de impulso típicamente derivan una gran parte de su resultado de una minoría de operaciones. Las cifras a continuación muestran exactamente cuán concentrados estuvieron los retornos de esta estrategia, medidos como la participación de cada grupo en la ganancia bruta total.
Ganadores eliminadosParticipación en la ganancia bruta en Riesgo 1; 10%Participación en Riesgo 2; 2%
Top 1
9.3%
6.6%
Top 3
24.1%
17.8%
Top 5.
35.9%
26.5%
Ganancia y pérdida bruta para el período:
Ganancia bruta
Riesgo 10% - $3,034,351
Riesgo 2%- $65,415
Pérdida bruta
Riesgo 10%- $1,456,811
Riesgo 2%- $27,898
Neto
Riesgo 10%- $1,589,604
Riesgo 2%- $37,517
Factor de ganancia
Riesgo 10%- 2.08
Riesgo 2%- 2.34
La implicación práctica es que los resultados dependen en gran medida de capturar un pequeño número de grandes movimientos de continuación.
Qué hace esto diferente
Esto no se presenta como una estrategia universal para el oro diseñada para funcionar idénticamente en todos los entornos de mercado. Su filosofía de desarrollo es consciente del régimen.
El oro ha demostrado un comportamiento sustancialmente diferente a lo largo de diferentes períodos históricos. Una estrategia que funciona bien durante un tipo de estructura de mercado puede comportarse muy diferente cuando cambian la volatilidad, la liquidez, las condiciones macroeconómicas y el comportamiento del precio.
El sistema combina:
Detección propietaria de rupturas basada en acción del precio → confirmación de impulso direccional → ejecución de orden pendiente → tamaño dinámico de posición → ajuste adaptativo de riesgo basado en régimen → protección selectiva de ganancias → control de salida basado en tiempo
El objetivo es participar sistemáticamente en movimientos genuinos de continuación mientras se reduce la exposición cuando la propia evidencia reciente del sistema indica que las condiciones se han vuelto menos favorables.
Lo que este cBot no hace: no usa martingala, no usa grillas, no promedia posiciones perdedoras, no opera sin stop loss. Cada posición lleva un stop protector desde el momento en que se abre.
Requisitos de cuenta
Técnicamente, el cBot puede desplegarse en cuentas desde aproximadamente $1,500, dependiendo de las especificaciones del corredor, especificaciones del contrato del símbolo, requisitos de margen y configuraciones elegidas. Para operación práctica recomendamos un saldo inicial de $3,500 o más.
Una cuenta más grande no elimina el riesgo de trading. Los traders deben seleccionar una exposición apropiada a su propia tolerancia al riesgo y condiciones de cuenta.
Actualizaciones continuas de la estrategia
La estrategia se mantiene activamente. Cada mes revisamos el rendimiento del sistema, el comportamiento del mercado y las características evolutivas de XAUUSD para identificar oportunidades de mejora. Cuando se identifican mejoras validadas, actualizamos el cBot para que los usuarios puedan seguir trabajando con la última versión probada.
Las actualizaciones se centran en mantener la metodología, la calidad de ejecución, la gestión del riesgo y la adaptabilidad mientras se preservan los principios fundamentales en los que se desarrolló el sistema.
Por lo tanto, los usuarios reciben una estrategia mantenida activamente en lugar de una versión estática de una sola vez.
Divulgación importante sobre el rendimiento
Los resultados históricos anteriores se produjeron utilizando los supuestos y parámetros de prueba retrospectiva indicados.
Las pruebas retrospectivas son simulaciones de datos históricos de mercado. Pueden diferir materialmente del trading en vivo debido a condiciones de ejecución, variación de spread, deslizamiento, liquidez, especificaciones del corredor, comisiones, swaps y condiciones de mercado.
Los resultados mostrados cubren un solo período de ~10 meses en un instrumento, excluyen comisiones y asumen un spread fijo de 1 pip.
El rendimiento pasado no garantiza resultados futuros. Operar con XAUUSD implica un riesgo sustancial y pueden ocurrir pérdidas. Los saldos finales históricos mostrados son resultados de pruebas retrospectivas bajo las condiciones indicadas — no un retorno esperado o garantizado para una cuenta en vivo.
Resumen
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Valoraciones de clientes
Conversación
Preguntas frecuentes
Más de este autor
Puede interesarle
Precio