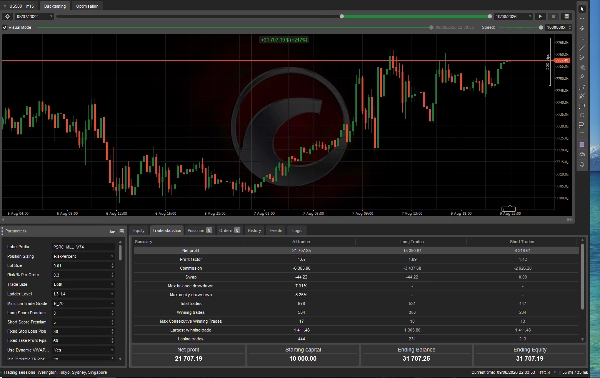
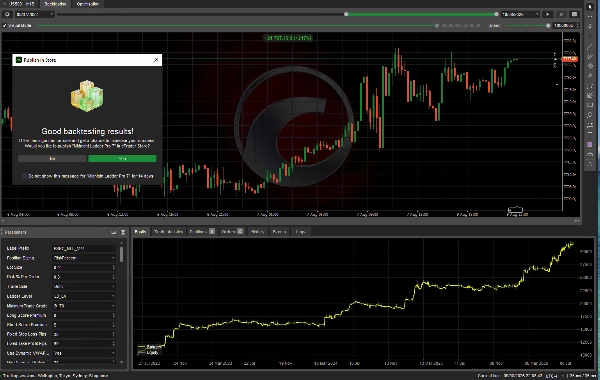
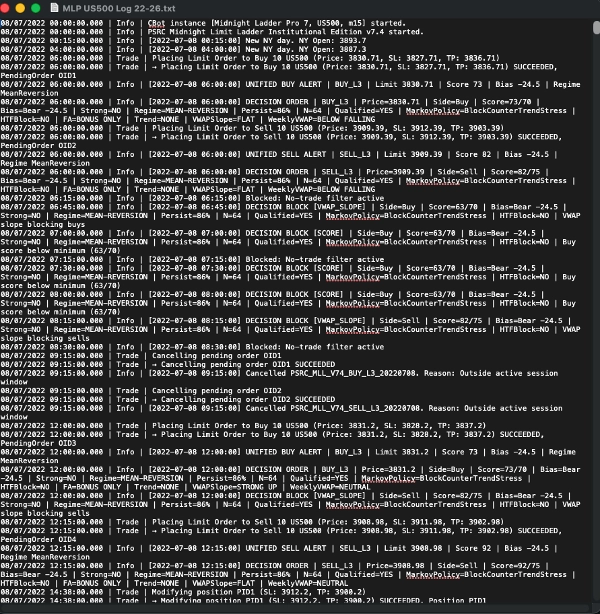
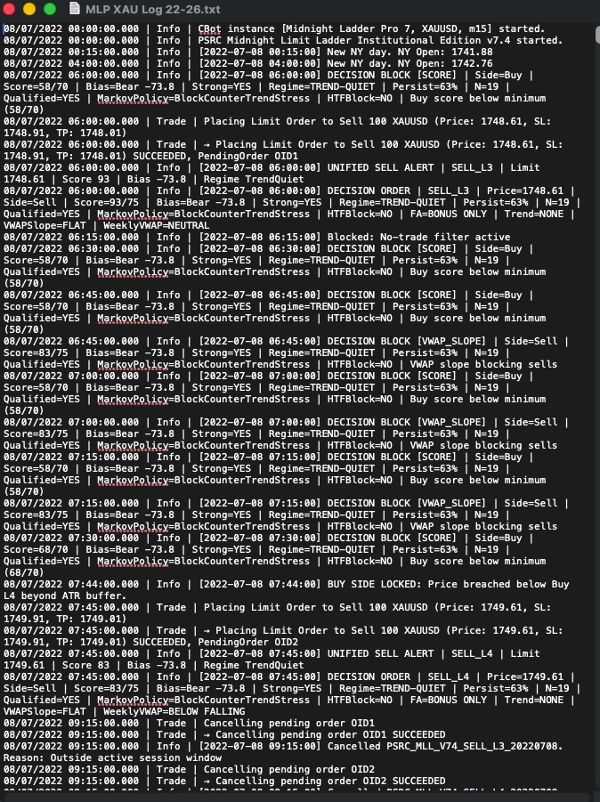

Description
La stratégie est construite autour de l'observation que le prix intrajournalier dépasse fréquemment la liquidité au-delà des extrêmes évidents de la session ou de la plage précédente, puis revient vers des références de juste valeur telles que le VWAP de la session. L'objectif n'est pas de prédire chaque mouvement. Il s'agit de fournir sélectivement de la liquidité à des niveaux prédéfinis plus profonds où le rapport récompense/risque s'améliore, tout en refusant de contrer des conditions qui ressemblent à une revalorisation directionnelle persistante.
Flux de décision complet
Le cBot évalue le marché dans l'ordre suivant :
1. Réinitialisation jour/semaine de New York ; initialiser l'ouverture à minuit NY, les plages de session et les accumulateurs VWAP.
2. Mettre à jour le contexte confirmé à plus long terme à partir des données Daily et H4.
3. Calculer le biais institutionnel quotidien et le régime/persistance de Markov.
4. Mettre à jour le plus haut/bas du jour précédent, la plage asiatique, le VWAP de minuit, le VWAP hebdomadaire et les niveaux adaptatifs de l'échelle.
5. Déterminer si le mode d'expansion L4/L5 est actif à partir du déplacement normalisé par l'ATR.
6. Évaluer l'état de la journée de tendance, la pente du VWAP, l'état du VWAP hebdomadaire et l'état d'enchère échouée.
7. Calculer les scores institutionnels d'achat et de vente.
8. Appliquer des protections strictes : interrupteur d'arrêt d'urgence, perte/journalière, nombre maximal de trades, pertes consécutives, session, spread, violation L4.
9. Appliquer la politique HTF : un contre-biais fort persistant Trend-Stress peut interdire le côté.
10. Appliquer le seuil de score côté : par défaut Achat >= 70, Vente >= 75.
11. Placer les ordres limites L3/L4 éligibles, sous réserve d'approbation du plafond de risque.
12. Après exécution : armer/vérifier le SL/TP absolu côté courtier, gérer la fermeture partielle, le seuil de rentabilité et le stop suiveur optionnel.
Arbre de décision simplifié
SESSION ACTIVE ?
NON -> annuler les ordres en attente du bot (si activé)
OUI
|
RISQUE / SPREAD / LIMITES QUOTIDIENNES PASSENT ?
NON -> BLOQUER
OUI
|
NIVEAUX L3/L4 PRÊTS ?
NON -> ATTENDRE
OUI
|
BIAS QUOTIDIEN + CONTEXTE MARKOV
|
TREND-STRESS PERSISTANT CONTRE LE TRADE ?
OUI -> BLOCAGE FORT
NON
|
POLITIQUE VWAP / TENDANCE / SCORE / ENCHÈRE ÉCHOUÉE PASSENT ?
NON -> BLOQUER
OUI -> PLACER ORDRE LIMITE -> CONTRÔLE RISQUE -> ORDRE COURTIER
Biais institutionnel quotidien
Le biais quotidien v7.5 est une prévision continue confirmée quotidiennement allant d'environ -100 à +100. Ce n'est pas la convention grand public qui consiste simplement à comparer le prix avec une moyenne mobile unique. Son but est d'estimer l'asymétrie directionnelle en utilisant la tendance normalisée par la volatilité et la structure quotidienne récente.
Moteur de régime Markov
La couche Markov modélise le marché comme une séquence d'états économiques et estime la probabilité que l'état actuel persiste en fonction des transitions quotidiennes observées. Elle est spécifiquement conçue pour distinguer un environnement de réversion à la moyenne tradable d'une expansion directionnelle persistante dangereuse.
Comment l'état est mesuré
· Le ratio d'efficacité de type Kaufman mesure la persistance directionnelle sur la fenêtre quotidienne configurée.
· La volatilité réalisée est calculée à partir des rendements logarithmiques quotidiens confirmés.
· La volatilité réalisée actuelle est classée par rapport à une distribution percentile historique roulante.
· Une matrice de transition compte la fréquence à laquelle chaque état passe à chaque autre état.
· La persistance est la probabilité empirique que l'état actuel se maintienne.
· L'état est considéré comme qualifié uniquement lorsque le nombre d'échantillons et le seuil de persistance sont tous deux dépassés.
Échelle de liquidité L3/L4
Le moteur d'exécution construit des limites d'achat et de vente en couches en utilisant la structure de la plage du jour précédent, les niveaux fractionnaires de type Goldbach, l'ouverture à minuit NY, le VWAP de minuit, les extrêmes de la session asiatique et les tampons ATR. La configuration de recherche en direct par défaut se concentre sur L3 et L4.
Notation et qualification des trades
La version 7.5 sépare le score des veto. La notation classe la qualité de la configuration ; les veto stricts sont réservés aux conditions qui menacent matériellement l'avantage de la stratégie ou le capital.
Exécution, TP, fermeture partielle et seuil de rentabilité
Protection initiale
Les ordres limites en attente sont soumis avec des prix absolus de stop-loss et take-profit côté courtier. Après exécution, le cBot vérifie que la protection existe et réarme les stops manquants si nécessaire.
Take-profit VWAP dynamique
Lorsqu'il est activé, le cBot utilise le VWAP de minuit comme cible de juste valeur préférée, sous réserve de contraintes de distance TP minimales et maximales. Cela permet aux fades profonds rentables de sortir à une juste valeur dynamique plutôt que de forcer chaque trade à une cible fixe.
Gestion de position
· Fermeture partielle de 50 % à 50 % de la distance TP active.
· Déplacer le stop au seuil de rentabilité après une fermeture partielle réussie.
· Tampon positif configurable au seuil de rentabilité.
· Stop suiveur optionnel (désactivé par défaut).
· La protection absolue côté courtier reste la couche de sécurité principale.
Pile de protection et contrôles de risque
La version 7.5 ajoute des contrôles de risque monétaire orientés production avant qu'un ordre en attente ne soit soumis.
Risque par ordre
Risque maximal sur le même côté du symbole
Risque maximal ouvert du bot
Lots maximum par ordre
Tolérance de cohérence du risque
Pertes consécutives maximales
Nombre maximal de trades quotidiens
Interrupteur d'arrêt d'urgence
Filtre de spread
Interrupteur d'arrêt en cas de violation L4
Résumé
Avis clients
Discussion
Questions fréquentes
Vous pourriez aussi aimer

Prix