
Description
XAUUSD H1 Adaptive Breakout cBot - Conçu spécifiquement pour le régime de marché de l'or post-4 000 $
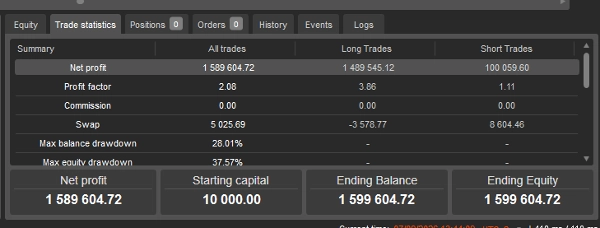
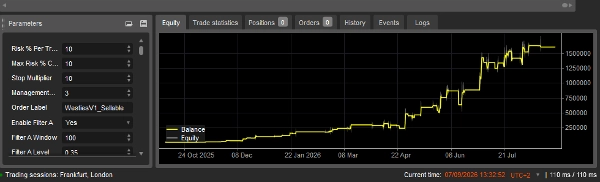
Les résultats sont présentés avec deux paramètres de risque. Les deux exécutions utilisent une logique de stratégie identique sur la même période et prennent les mêmes signaux ; seule la taille des positions diffère. Le backtest a été réalisé du 8 octobre 2025 → 1er septembre 2026
Solde initial : 10 000 $
Risque 10% — la valeur par défaut livrée
Solde final
1 599 604,72 $
Profit net
1 589 604,72 $
Multiplicateur du solde final
160×
Facteur de profit
Nombre total de transactions
123
Transactions gagnantes / perdantes
67 / 56 (taux de réussite de 54,5%)
Pertes consécutives maximales
4
Transaction moyenne
12 923,61 $
Plus grosse transaction gagnante
283 558,30 $
Retrait maximal du solde
Swap net
+5 025,69 $
Risque 2%
Solde final
48 797,33 $
Profit net
38 797,33 $
Multiplicateur du solde final
4,88×
Facteur de profit
Retrait maximal du solde
Swap net
+47,05 $
SUIVI EN TEMPS RÉEL — MYFXBOOK
En plus des informations de test historique ci-dessus, AlgoTrade est suivi en temps réel sur un compte Pepperstone cTrader dédié via Myfxbook.
Les utilisateurs peuvent suivre la performance en temps réel d'AlgoTrade sur Myfxbook, y compris la performance et les retraits au fur et à mesure que de nouvelles transactions sont réalisées.
Le lien de suivi Myfxbook est disponible sur le profil cTrader du développeur.
IMPORTANT — VEUILLEZ LIRE AVANT DE FAIRE UN BACKTEST
Le cBot XAUUSD H1 Adaptive Breakout a été développé spécifiquement pour l'environnement du marché de l'or observé à partir du 8 octobre 2025, suite au passage de l'or au-dessus du niveau de prix de 4 000 $.
Période recommandée pour l'évaluation/le backtesting : 8 octobre 2025 → Présent
La stratégie n'a pas été développée ni calibrée autour du comportement du marché de l'or avant le seuil des 4 000 $. Les utilisateurs sont libres de tester des périodes historiques antérieures ; cependant, les résultats de ces périodes ne doivent pas être considérés comme représentatifs du régime de marché pour lequel cette stratégie a été conçue.
Pourquoi le 8 octobre 2025 est important
L'or n'a pas évolué avec un caractère unique tout au long de son histoire moderne. Au fil du temps, XAUUSD a traversé des régimes de marché distincts — allant d'une dynamique inflationniste et de longues périodes de consolidation à une volatilité liée à des crises, des marchés haussiers structurels et des mouvements de prix macroéconomiques de plus en plus rapides.
Lorsque l'or a franchi le niveau des 4 000 $ le 8 octobre 2025, nous avons identifié un environnement de marché présentant des caractéristiques particulièrement pertinentes pour cette stratégie, notamment des mouvements de prix plus importants, des retournements plus rapides et une activité accrue liée aux cassures.
Plutôt que de supposer qu'une stratégie de breakout développée autour de l'ancien comportement de l'or resterait également adaptée dans ces nouvelles conditions, nous avons adopté une approche spécifique au régime.
En collaboration avec notre équipe de spécialistes, le cBot XAUUSD H1 Adaptive Breakout a été construit, testé et affiné spécifiquement autour du comportement des prix observé dans ce nouveau régime de l'or.
Ce que cela signifie pour le backtesting
Lors de l'évaluation indépendante du cBot, les utilisateurs doivent donc accorder une importance prioritaire aux résultats générés à partir du 8 octobre 2025.
Tester des périodes beaucoup plus anciennes peut produire des résultats sensiblement différents. Cela n'indique pas nécessairement que la stratégie dysfonctionne ; ces périodes représentent des conditions de marché en dehors du régime autour duquel la stratégie actuelle a été développée et calibrée.
Les données antérieures peuvent toujours être utiles pour la recherche, la comparaison et la compréhension du comportement de la stratégie dans différentes conditions historiques.
Conçu pour le régime actuel
Un principe clé derrière ce cBot est que le comportement du marché peut changer.
La stratégie a été créée en réponse à un changement observé dans le comportement de l'or plutôt que sur l'hypothèse que les caractéristiques historiques du marché restent permanentes.
Pour cette raison, la stratégie peut continuer à être revue à mesure que le marché de l'or évolue. Lorsque des changements structurels importants justifient un ajustement, les versions futures peuvent être affinées en conséquence.
Les performances historiques et futures ne garantissent pas les résultats futurs. Le trading de XAUUSD comporte un risque important.
Comment la stratégie identifie les cassures
Le cBot n'entre pas simplement dès que le prix dépasse un plus haut précédent ou descend en dessous d'un plus bas précédent.
Il utilise un déclencheur propriétaire basé sur l'action des prix et la structure des chandeliers à court terme pour identifier quand le comportement actuel du prix dévie significativement d'une période de référence récente.
La confirmation directionnelle et de momentum est dérivée de l'action des prix au point d'entrée potentiel.
Le modèle d'entrée fonctionne à partir des données de prix OHLC standard. L'ATR n'est pas utilisé comme déclencheur d'entrée. Des mesures dérivées du volume sont utilisées dans le système de filtrage et de gestion du régime.
La logique exacte de comparaison et la combinaison des conditions sont intentionnellement non divulguées car elles font partie de la méthodologie propriétaire de la stratégie.
Confirmation avant déploiement du capital
Une caractéristique clé du système est qu'il ne détecte pas simplement une cassure et n'entre pas immédiatement.
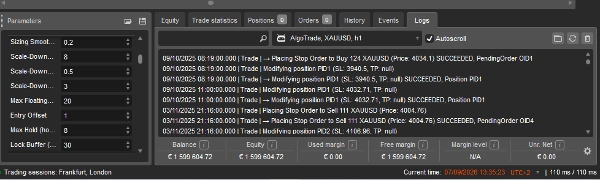
Lorsqu'une configuration valide est identifiée, le cBot place un ordre en attente qui nécessite que le prix continue dans la direction anticipée avant que la position ne soit ouverte.
Configuration action-prix → confirmation directionnelle → ordre en attente → continuation → exécution de la transaction
L'intention est de filtrer une partie des tentatives initiales de cassure qui ne se poursuivent pas. Dans le backtest de référence, 37 des 159 signaux (23 %) ont été annulés sans jamais être exécutés, car la continuation requise ne s'est pas produite.
Calibré dès la première barre
Les filtres du système sont statistiques et nécessitent un historique pour être calibrés correctement. Au démarrage, le cBot charge un historique de marché supplémentaire avant de commencer à trader, de sorte qu'une instance lancée aujourd'hui se comporte de la même manière qu'une instance en fonctionnement depuis plusieurs mois.
Cela est important pour l'évaluation : sans cela, une instance fraîchement démarrée peut se comporter différemment du backtest sur la même période. Les utilisateurs doivent donc observer un comportement cohérent qu'ils démarrent le cBot à n'importe quel moment du cycle de marché.
Gestion adaptative du risque
La taille des positions est basée sur un pourcentage et dynamique plutôt qu'une taille de lot fixe. Le cBot calcule la taille de la position à partir du solde du compte et de la distance de stop déterminée dynamiquement pour chaque transaction.
Paramètres de risque
Taille des positions
Dynamique, basée sur le solde et la structure
Positions simultanées maximales :
3
Durée maximale de détention :
8 heures
Compte pratique minimum :
1 500 $
Solde de départ recommandé :
3 500 $
Effet de levier :
Déterminé par le courtier/le compte du trader, non fixé par le cBot
Veuillez lire ceci attentivement. À son paramètre par défaut, il s'agit d'un système agressif à forte variance. La taille des positions est calculée à partir d'une distance de référence structurelle, tandis que le stop protecteur est placé beaucoup plus large que cette référence. La conséquence pratique est qu'une transaction perdante individuelle peut coûter beaucoup plus que le pourcentage de risque nominal suggéré.
Mesurée en pourcentage du solde du compte, la plus grande perte unique a été de -6,74% au 2% de risque. Au 10% par défaut, le même effet est proportionnellement plus important, et la plus grande perte unique dans cette exécution était de -175 059,81 $ contre un pic de solde de plusieurs millions. La plupart des positions perdantes sont fermées par la gestion basée sur le temps du système bien avant que le stop protecteur ne soit atteint, mais les utilisateurs doivent être préparés à des pertes individuelles occasionnelles. Le pourcentage de risque est entièrement configurable — voir « Choisir votre niveau de risque » ci-dessous, ainsi que la section backtest pour les chiffres aux 2% et 10%.
L'exposition au risque est également réduite automatiquement lorsque le système détecte que les conditions actuelles du marché sont devenues moins favorables. La méthodologie exacte d'ajustement du risque est propriétaire.
Choisir votre niveau de risque
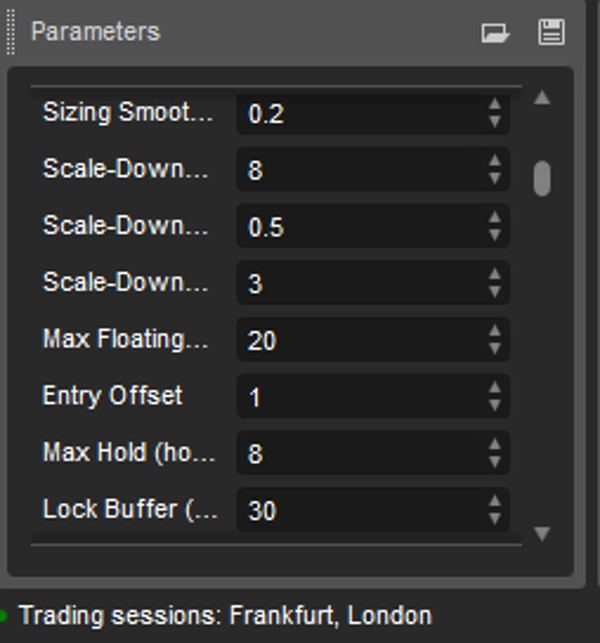
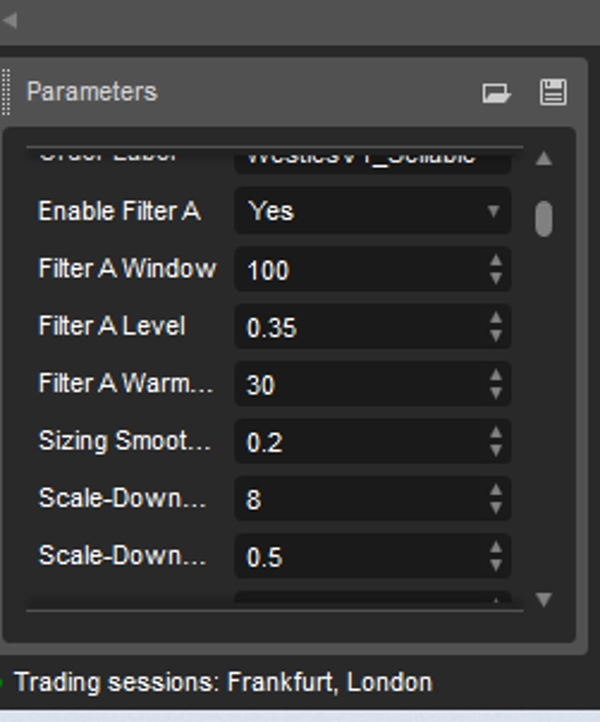
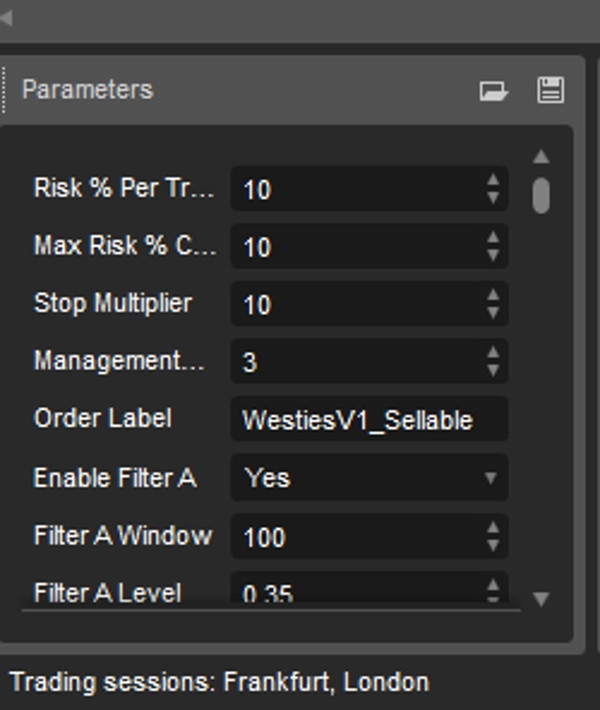
Le risque est contrôlé par deux paramètres dans le panneau de réglages du cBot :
ParamètreBut
% de risque par transaction
C'est ce paramètre que vous ajustez. Il détermine la taille de chaque position par rapport au solde du compte.
Plafond maximal de % de risque
Un plafond strict. Le cBot ne dimensionnera jamais une position au-dessus de ce chiffre, quel que soit le paramètre précédent.
Pour réduire la taille des positions, baissez % de risque par transaction. Par exemple, le régler à 2 reproduit les résultats à 2 % montrés dans la section backtest.
Pour augmenter la taille des positions, augmentez % de risque par transaction. Comme Plafond maximal de % de risque agit comme un plafond, vous devez aussi l'augmenter si vous souhaitez dépasser sa valeur actuelle — c'est délibéré, afin qu'une erreur de saisie ne produise pas silencieusement une position surdimensionnée.
Aucun autre réglage n'a besoin d'être modifié. La taille des positions est calculée automatiquement à partir du solde du compte et de la distance de stop déterminée individuellement pour chaque transaction, de sorte que le cBot adapte la taille des lots à chaque transaction sans configuration supplémentaire. Modifier le pourcentage de risque ne change pas les transactions prises ; cela change uniquement la quantité de capital engagée pour chacune.
Un effet à comprendre : plusieurs des mécanismes protecteurs du cBot réagissent aux mouvements mesurés en pourcentage du solde du compte. À des tailles de position plus grandes, les fluctuations ordinaires du marché franchissent plus facilement ces seuils, et les positions peuvent être clôturées plus tôt que ce que la stratégie aurait autrement prévu. C'est pourquoi le réglage de risque plus faible a produit un facteur de profit plus élevé lors des tests.
Le cBot est livré avec % de risque par transaction réglé à 10. Les utilisateurs peuvent ajuster les paramètres de risque/exposition du cBot en fonction de la taille de leur compte et de leur tolérance au risque individuelle. Modifier le % de risque par transaction affecte la taille des positions plutôt que la logique d'entrée sous-jacente. Les deux paramètres sont documentés dans la section backtest afin que le choix puisse être fait sur la base des chiffres.
Détection adaptative du régime de marché
La stratégie contient une couche dédiée à l'adaptation au régime.
Plutôt que de se fier uniquement à des indicateurs conventionnels tels que l'ATR ou un seuil fixe de force de tendance, le système surveille un signal statistique dérivé de son propre comportement de trading récent. Il examine comment les positions se comportent peu après l'entrée sur une fenêtre glissante.
Lorsque le comportement surveillé se détériore par rapport à sa référence récente, le système réduit automatiquement l'exposition. Lorsque les conditions se normalisent, l'exposition est automatiquement rétablie.
Cela rend l'ajustement du risque continu et auto-correctif plutôt qu'une règle saisonnière programmée manuellement. Il est important de noter que la couche de régime répond uniquement aux résultats de trading réalisés par le système lui-même, pas à des estimations — elle ne s'engage donc jamais sur une hypothèse.
Le calcul statistique exact, les seuils et la logique d'ajustement sont propriétaires.
Gestion des transactions & sorties
La stratégie n'utilise pas de Take Profit fixe en pips.
Stop Loss. Déterminé dynamiquement à partir de la structure des prix présente au moment de l'entrée plutôt qu'une distance fixe en pips pour chaque transaction.
Take Profit. Il n'y a pas de cible fixe. Les positions sont gérées par une combinaison de placement dynamique du stop, de protection adaptative des profits et de gestion du temps de position.
Protection des profits. Le système ne suit pas le stop à chaque tick. Lorsqu'une transaction atteint un état favorable défini, le cBot effectue un ajustement protecteur sélectif du Stop Loss réel, sécurisant une partie du gain déjà réalisé. Les conditions exactes du déclencheur restent propriétaires.
Durée maximale de détention. Une position peut rester ouverte pendant un maximum de 8 heures, empêchant une position de breakout de rester exposée indéfiniment lorsque la continuation attendue ne se développe pas.
Résultats du backtesting
Backtesté sur les données historiques Pepperstone M1, avec la stratégie opérant sur le timeframe H1.
Période de test : 9 octobre 2025 – 20 août 2026 (~10,4 mois) Solde initial : 10 000 $ Signaux générés : 159 — dont 37 (23 %) ont été annulés sans exécution car la continuation requise ne s'est pas produite, laissant 122 positions exécutées.
Les résultats sont présentés avec deux paramètres de risque. Les deux exécutions utilisent une logique de stratégie identique sur la même période et prennent les mêmes signaux ; seule la taille des positions diffère.
Risque 10% — la valeur par défaut livrée
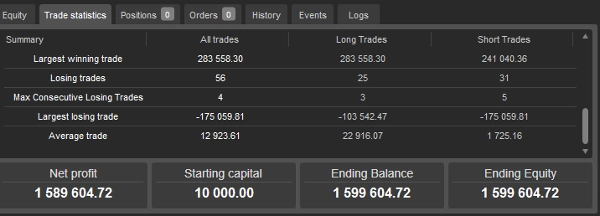
Solde final
1 599 604,72 $
Profit net
1 589 604,72 $
Multiplicateur du solde final
160×
Facteur de profit
Nombre total de transactions
123
Transactions gagnantes / perdantes
67 / 56 (taux de réussite de 54,5%)
Pertes consécutives maximales
4
Transaction moyenne
12 923,61 $
Plus grosse transaction gagnante
283 558,30 $
Plus grosse transaction perdante
-175 059,81 $
Retrait maximal du solde
Swap net
+5 025,69 $
Risque 2%
Solde final
48 797,33 $
Profit net
38 797,33 $
Multiplicateur du solde final
4,88×
Facteur de profit
Retrait maximal du solde
Swap net
+47,05 $
Comparaison des deux réglages
Risque 2% Risque 10%
Solde final 48 797 $ 1 599 605 $
Multiplicateur 4,88× 160×
Facteur de profit toutes transactions 2.43 2.08
Facteur de profit long 4.29 3.86
Facteur de profit short 1.31 1.11
Retrait maximal du solde 8,82% 28,01%
Le réglage le plus élevé a produit le rendement le plus important. Le réglage le plus bas a produit un facteur de profit plus élevé et des retraits plus faibles.
Cette différence est structurelle plutôt qu'incidentelle. Plusieurs des mécanismes protecteurs du cBot réagissent aux mouvements mesurés en pourcentage du solde du compte. À des tailles de position plus grandes, les fluctuations ordinaires du marché franchissent plus facilement ces seuils, et les positions peuvent être clôturées plus tôt que ce que la stratégie aurait autrement prévu. À des tailles de position plus petites, les mêmes transactions sont autorisées à se développer davantage.
Les deux séries de chiffres proviennent d'une logique de stratégie identique prenant des signaux identiques sur la même période. Seule la taille des positions diffère.
Performance Long et Short (exécution à 10 % de risque)
TransactionsTaux de réussiteFacteur de profitProfit netPart du total
Long
65
61,5%
1 489 545,12 $
93,7%
Short
58
46,6%
100 059,60 $
6,3%
Les transactions short étaient globalement rentables, mais avec un facteur de profit de 1.11 elles étaient proches du seuil de rentabilité et ont contribué à une petite fraction du total. Ceci est divulgué car c'est visible dans les statistiques de trading de cTrader et parce que c'est un contexte pertinent : la période testée contenait un biais directionnel fort sur l'or, et les résultats dans un marché à tendance différente peuvent ne pas suivre le même schéma.
Commissions et coûts
Les deux exécutions ont utilisé un spread fixe de 1 pip avec aucune commission appliquée. Les traders sur des comptes à spread brut paient une commission par lot sur XAUUSD, ce qui réduirait le résultat sur 122 positions. Le swap net était positif dans les deux exécutions, bien que les taux de swap varient selon les courtiers et changent dans le temps.
Les utilisateurs doivent relancer le backtest avec les paramètres de commission et de spread de leur propre courtier pour voir un résultat reflétant leurs propres conditions de trading. Ceci est une divulgation délibérée : les chiffres principaux ne sont pas nets de tous les coûts réels.
Retrait
Au réglage à 10 %, le retrait maximal du solde était de 28,01%. Au réglage à 2 %, il est tombé à 8,82%.
Distribution des rendements — Analyse de concentration
Les systèmes de momentum tirent généralement une grande part de leur résultat d'une minorité de transactions. Les chiffres ci-dessous montrent exactement à quel point les rendements de cette stratégie étaient concentrés, mesurés comme la part de chaque groupe dans le profit brut total.
Gagnants retirésPart du profit brut au risque 1 ; 10 %Part au risque 2 ; 2 %
Top 1
9,3%
6,6%
Top 3
24,1%
17,8%
Top 5.
35,9%
26,5%
Profit et perte bruts pour la période :
Profit brut
Risque 10 % - 3 034 351 $
Risque 2%- 65 415 $
Perte brute
Risque 10%- 1 456 811 $
Risque 2%- 27 898 $
Net
Risque 10%- 1 589 604 $
Risque 2%- 37 517 $
Facteur de profit
Risque 10%- 2.08
Risque 2%- 2.34
L'implication pratique est que les résultats dépendent fortement de la capture d'un petit nombre de grands mouvements de continuation.
Ce qui rend cela différent
Ce n'est pas présenté comme une stratégie universelle pour l'or conçue pour fonctionner de manière identique dans tous les environnements de marché. Sa philosophie de développement est consciente du régime.
L'or a démontré un comportement sensiblement différent selon les périodes historiques. Une stratégie qui fonctionne bien dans un type de structure de marché peut se comporter très différemment lorsque la volatilité, la liquidité, les conditions macroéconomiques et le comportement des prix changent.
Le système combine :
Détection propriétaire de cassure par action des prix → confirmation du momentum directionnel → exécution d'ordre en attente → dimensionnement dynamique des positions → ajustement adaptatif du risque basé sur le régime → protection sélective des profits → contrôle de sortie basé sur le temps
L'objectif est de participer systématiquement aux mouvements de continuation authentiques tout en réduisant l'exposition lorsque les preuves récentes du marché indiquent que les conditions sont devenues moins favorables.
Ce que ce cBot ne fait pas : pas de martingale, pas de grille, pas de moyennage sur positions perdantes, pas de trading sans stop loss. Chaque position porte un stop protecteur dès son ouverture.
Exigences du compte
Le cBot peut techniquement être déployé sur des comptes à partir d'environ 1 500 $, selon les spécifications du courtier, les spécifications du contrat du symbole, les exigences de marge et les réglages choisis. Pour une opération pratique, nous recommandons un solde de départ de 3 500 $ ou plus.
Un compte plus important n'élimine pas le risque de trading. Les traders doivent sélectionner une exposition appropriée à leur propre tolérance au risque et aux conditions de leur compte.
Mises à jour continues de la stratégie
La stratégie est activement maintenue. Chaque mois, nous examinons la performance du système, le comportement du marché et les caractéristiques évolutives de XAUUSD pour identifier des opportunités d'amélioration. Lorsque des améliorations validées sont identifiées, nous mettons à jour le cBot afin que les utilisateurs puissent continuer à travailler avec la dernière version testée.
Les mises à jour se concentrent sur le maintien de la méthodologie, la qualité d'exécution, la gestion des risques et l'adaptabilité tout en préservant les principes fondamentaux sur lesquels le système a été développé.
Les utilisateurs reçoivent donc une stratégie activement maintenue plutôt qu'une version statique unique.
Divulgation importante sur la performance
Les résultats historiques ci-dessus ont été produits en utilisant les hypothèses et paramètres de backtesting indiqués.
Les backtests sont des simulations de données historiques de marché. Ils peuvent différer sensiblement du trading en direct en raison des conditions d'exécution, de la variation des spreads, du slippage, de la liquidité, des spécifications du courtier, des commissions, des swaps et des conditions de marché.
Les résultats présentés couvrent une seule période d'environ 10 mois sur un instrument, excluent les commissions et supposent un spread fixe de 1 pip.
Les performances passées ne garantissent pas les résultats futurs. Le trading de XAUUSD comporte un risque important, et des pertes peuvent survenir. Les soldes finaux historiques présentés sont des résultats de backtest dans les conditions indiquées — pas un rendement attendu ou garanti pour un compte réel.
Résumé
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Avis clients
Discussion
Questions fréquentes
Plus de cet auteur
Vous pourriez aussi aimer
Prix