
Descrizione
XAUUSD H1 Adaptive Breakout cBot - Sviluppato specificamente per il regime di mercato dell'oro post-$4.000
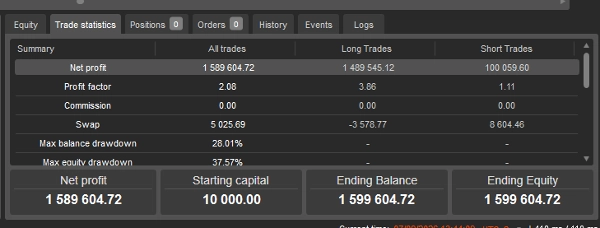
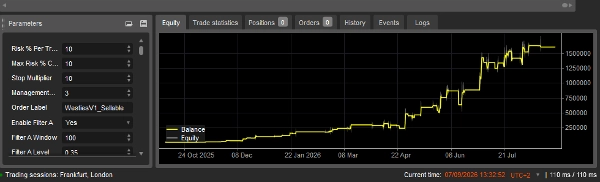
I risultati sono mostrati con due impostazioni di rischio. Entrambe le esecuzioni utilizzano una logica di strategia identica sullo stesso periodo e prendono gli stessi segnali; differisce solo la dimensione della posizione. Il backtest è stato effettuato dal 8 ottobre 2025 → 1 settembre 2026
Saldo iniziale: $10.000
Rischio 10% — impostazione predefinita fornita
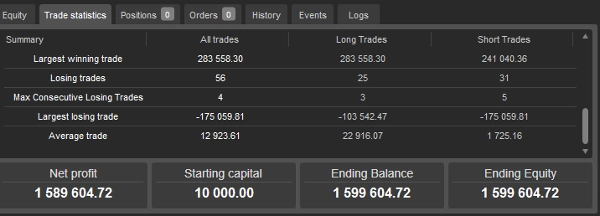
Saldo finale
$1.599.604,72
Profitto netto
$1.589.604,72
Multiplo del saldo finale
160×
Fattore di profitto
Totale operazioni
123
Operazioni vincenti / perdenti
67 / 56 (54,5% di vincita)
Massime perdite consecutive
4
Operazione media
$12.923,61
Operazione vincente più grande
$283.558,30
Massima perdita sul saldo
Swap netto
+$5.025,69
Rischio 2%
Saldo finale
$48.797,33
Profitto netto
$38.797,33
Multiplo del saldo finale
4,88×
Fattore di profitto
Massima perdita sul saldo
Swap netto
+$47,05
MONITORAGGIO IN TEMPO REALE — MYFXBOOK
Oltre alle informazioni sul test storico sopra riportate, AlgoTrade è monitorato in tempo reale su un account Pepperstone cTrader dedicato tramite Myfxbook.
Gli utenti possono seguire il track record in tempo reale di AlgoTrade su Myfxbook, inclusi performance e drawdown man mano che vengono completate nuove operazioni.
Il link di monitoraggio Myfxbook è disponibile sul profilo cTrader dello sviluppatore.
IMPORTANTE — SI PREGA DI LEGGERE PRIMA DI ESEGUIRE IL BACKTEST
L'XAUUSD H1 Adaptive Breakout cBot è stato sviluppato specificamente per l'ambiente di mercato dell'oro osservato dal 8 ottobre 2025 in poi, a seguito del superamento da parte dell'oro del livello di prezzo di $4.000.
Periodo consigliato per valutazione/backtesting: 8 ottobre 2025 → Presente
La strategia non è stata sviluppata o calibrata intorno al comportamento del mercato dell'oro precedente ai $4.000. Gli utenti sono liberi di testare periodi storici precedenti; tuttavia, i risultati di quei periodi non dovrebbero essere considerati rappresentativi del regime di mercato per cui questa strategia è stata progettata.
Perché l'8 ottobre 2025 è importante
L'oro non ha avuto un carattere unico e costante nella sua storia moderna. Nel tempo, XAUUSD ha attraversato regimi di mercato distinti — da momentum guidati dall'inflazione e lunghi periodi di consolidamento a volatilità causata da crisi, mercati toro strutturali e movimenti di prezzo macroeconomici sempre più rapidi.
Quando l'oro ha superato il livello di $4.000 l'8 ottobre 2025, abbiamo identificato un ambiente di mercato con caratteristiche particolarmente rilevanti per questa strategia, inclusi movimenti di prezzo più ampi, inversioni più rapide e attività aumentata guidata da breakout.
Piuttosto che presumere che una strategia di breakout sviluppata intorno al comportamento storico dell'oro sarebbe rimasta ugualmente adatta in queste nuove condizioni, abbiamo adottato un approccio specifico per regime.
Lavorando con il nostro team di specialisti, l'XAUUSD H1 Adaptive Breakout cBot è stato costruito, testato e perfezionato specificamente intorno al comportamento del prezzo osservato in questo nuovo regime dell'oro.
Cosa significa questo per il backtesting
Quando si valuta indipendentemente il cBot, gli utenti dovrebbero quindi porre primaria enfasi sui risultati generati dal 8 ottobre 2025 in poi.
Testare periodi molto precedenti può produrre risultati sostanzialmente diversi. Questo non indica necessariamente che la strategia non funzioni; quei periodi rappresentano condizioni di mercato al di fuori del regime intorno al quale la strategia attuale è stata sviluppata e calibrata.
I dati precedenti possono comunque essere utili per ricerca, confronto e comprensione di come la strategia si comporta in condizioni storiche diverse.
Progettato per il regime attuale
Un principio chiave dietro questo cBot è che il comportamento del mercato può cambiare.
La strategia è stata creata in risposta a un cambiamento osservato nel comportamento dell'oro piuttosto che sull'assunzione che le caratteristiche storiche del mercato rimangano permanenti.
Per questo motivo, la strategia può continuare a essere rivista man mano che il mercato dell'oro evolve. Dove cambiamenti sostanziali nella struttura del mercato giustificano un aggiustamento, versioni future possono essere perfezionate di conseguenza.
Le performance storiche e future non garantiscono risultati futuri. Il trading di XAUUSD comporta rischi sostanziali.
Come la strategia identifica i breakout
Il cBot non entra semplicemente ogni volta che il prezzo supera un massimo precedente o scende sotto un minimo precedente.
Utilizza un trigger proprietario basato sull'azione del prezzo e sulla struttura delle candele a breve termine per identificare quando il comportamento attuale del prezzo devia significativamente da un periodo di riferimento recente.
La conferma direzionale e del momentum deriva dall'azione del prezzo nel potenziale punto di ingresso.
Il modello di ingresso funziona con dati standard OHLC. L'ATR non è usato come trigger di ingresso. Misurazioni derivate dal volume sono usate all'interno del sistema di filtraggio e dell'architettura di gestione del regime.
La logica esatta di confronto e la combinazione delle condizioni sono intenzionalmente non divulgate perché fanno parte della metodologia proprietaria della strategia.
Conferma prima dell'impiego del capitale
Una caratteristica chiave del sistema è che non rileva semplicemente un breakout ed entra immediatamente.
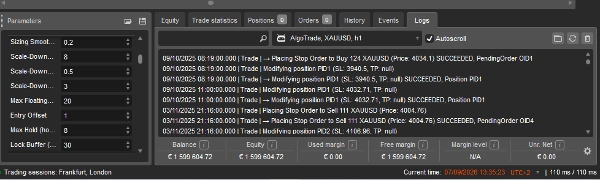
Quando viene identificata una configurazione valida, il cBot piazza un ordine pendente che richiede che il prezzo continui nella direzione prevista prima che la posizione venga aperta.
Configurazione dell'azione del prezzo → conferma direzionale → ordine pendente → continuazione → esecuzione del trade
L'intenzione è filtrare una parte dei tentativi iniziali di breakout che non si concretizzano. Nel backtest di riferimento, 37 segnali su 159 (23%) sono stati cancellati senza mai essere eseguiti, perché la continuazione richiesta non si è verificata.
Calibrato fin dalla prima barra
I filtri del sistema sono statistici e richiedono la storia per essere calibrati correttamente. All'avvio, il cBot carica una storia di mercato aggiuntiva prima di iniziare a fare trading, quindi un'istanza lanciata oggi si comporta come una che è in esecuzione da mesi.
Questo è importante per la valutazione: senza questo, un'istanza appena avviata può comportarsi diversamente dal backtest sullo stesso periodo. Gli utenti dovrebbero quindi osservare un comportamento coerente indipendentemente dal momento in cui avviano il cBot nel ciclo di mercato.
Gestione del rischio adattativa
La dimensione della posizione è basata su percentuale e dinamica piuttosto che su una dimensione fissa del lotto. Il cBot calcola la dimensione della posizione dal saldo del conto e dalla distanza dinamica dello stop determinata per ogni singola operazione.
Parametri di rischio
Dimensionamento della posizione
Dinamico, basato su saldo e struttura
Massimo numero di posizioni simultanee:
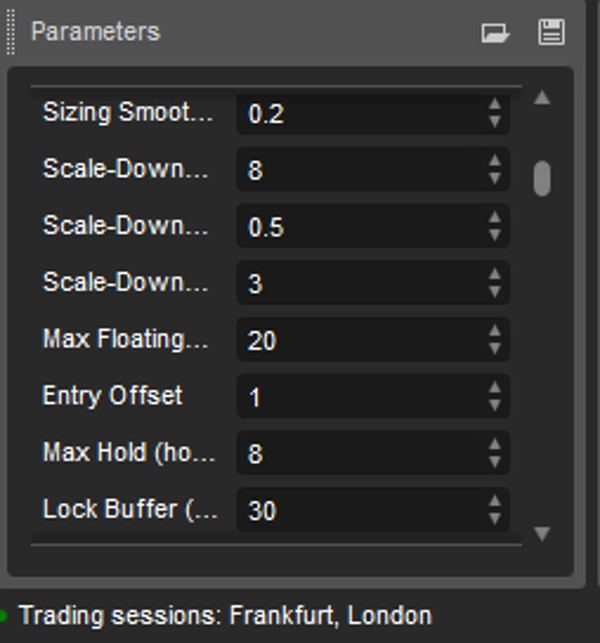
3
Tempo massimo di detenzione:
8 ore
Conto minimo pratico:
$1500
Saldo iniziale consigliato:
$3.500
Leva finanziaria:
Determinata dal broker/contocorrente del trader, non impostata dal cBot
Si prega di leggere attentamente. Nella sua impostazione predefinita questo è un sistema aggressivo ad alta varianza. La dimensione della posizione è calcolata da una distanza di riferimento strutturale, mentre lo stop protettivo è posizionato considerevolmente più ampio rispetto a tale riferimento. La conseguenza pratica è che un singolo trade in perdita può costare molto più della percentuale di rischio nominale suggerita.
Misurato come quota del saldo del conto, la singola perdita più grande è stata -6,74% con l'impostazione di 2% di rischio. Con l'impostazione predefinita del 10% lo stesso effetto si scala proporzionalmente, e la singola perdita più grande in quella esecuzione è stata -$175.059,81 contro un picco di saldo che era milionario. La maggior parte delle posizioni in perdita viene chiusa dalla gestione temporale del sistema molto prima che lo stop protettivo venga raggiunto, ma gli utenti devono essere preparati a perdite individuali occasionali. La percentuale di rischio è completamente configurabile — vedere "Scegliere il proprio livello di rischio" qui sotto, e la sezione del backtest per i dati a 2% e 10%.
L'esposizione al rischio viene anche ridotta automaticamente quando il sistema rileva che le condizioni di mercato attuali sono diventate meno favorevoli. La metodologia esatta di aggiustamento del rischio è proprietaria.
Scegliere il proprio livello di rischio
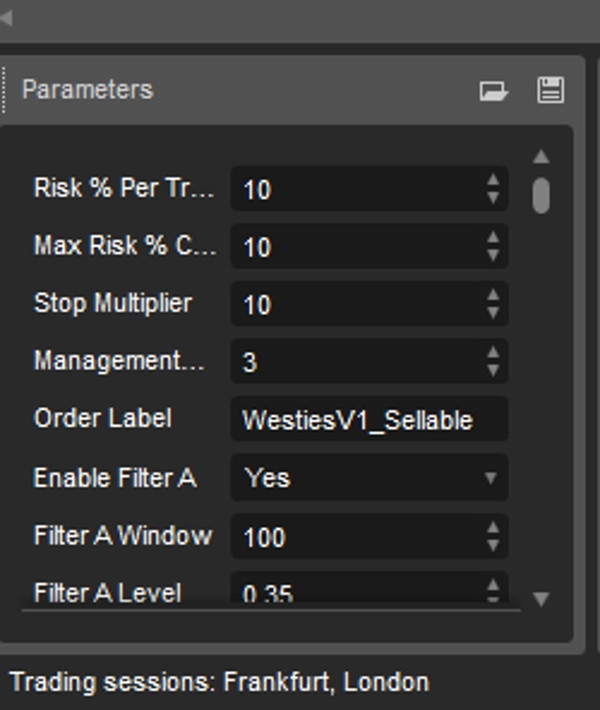
Il rischio è controllato da due parametri nel pannello delle impostazioni del cBot:
ParametroScopo
Rischio % per operazione
In questa impostazione si regola. Determina quanto grande è ogni posizione rispetto al saldo del conto.
Massimo limite % di rischio
Un tetto massimo. Il cBot non dimensionerà mai una posizione sopra questa cifra, qualunque sia il valore del primo parametro.
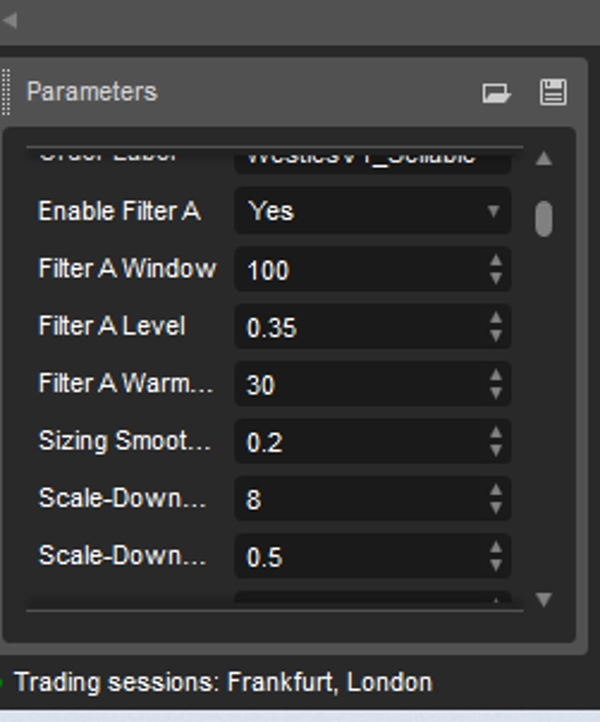
Per ridurre la dimensione della posizione, abbassare Rischio % per operazione. Ad esempio, impostandolo a 2 si riproducono i risultati al 2% mostrati nella sezione del backtest.
Per aumentare la dimensione della posizione, alzare Rischio % per operazione. Poiché Massimo limite % di rischio funge da tetto, è necessario aumentarlo anche se si vuole superare il suo valore attuale — questo è voluto, affinché un errore di digitazione non produca silenziosamente una posizione sovradimensionata.
Nessun'altra impostazione deve essere modificata. La dimensione della posizione è calcolata automaticamente dal saldo del conto e dalla distanza dello stop determinata individualmente per ogni operazione, quindi il cBot adatta la dimensione del lotto ad ogni trade senza ulteriori configurazioni. Cambiare la percentuale di rischio non altera quali operazioni vengono eseguite; cambia solo quanto capitale viene impegnato in ciascuna.
Un effetto da comprendere: diversi dei meccanismi protettivi del cBot rispondono a movimenti misurati come percentuale del saldo del conto. A dimensioni di posizione maggiori, le normali fluttuazioni di mercato superano più facilmente queste soglie, e le posizioni possono essere chiuse prima di quanto la strategia intenderebbe altrimenti. Per questo motivo l'impostazione di rischio più bassa ha prodotto un fattore di profitto più alto nei test.
Il cBot è fornito con Rischio % per operazione impostato a 10. Gli utenti possono regolare le impostazioni di rischio/esposizione del cBot in base alla dimensione del proprio conto e alla propria tolleranza al rischio individuale. Cambiare il Rischio % per operazione influisce sulla dimensione della posizione piuttosto che sulla logica di ingresso sottostante. Entrambe le impostazioni sono documentate nella sezione del backtest per consentire una scelta basata sui dati.
Rilevamento adattativo del regime di mercato
La strategia contiene un livello dedicato di adattamento al regime.
Piuttosto che affidarsi esclusivamente a indicatori convenzionali come ATR o una soglia fissa di forza del trend, il sistema monitora un segnale statistico derivato dal proprio comportamento di trading recente. Esamina come le posizioni si sono comportate poco dopo l'ingresso in una finestra mobile.
Quando il comportamento monitorato peggiora rispetto alla sua baseline recente, il sistema riduce automaticamente l'esposizione. Quando le condizioni si normalizzano, l'esposizione viene automaticamente ripristinata.
Questo rende l'aggiustamento del rischio continuo e autocorrettivo piuttosto che una regola stagionale programmata manualmente. Importante, il livello di regime risponde solo ai risultati di trading realizzati dal sistema stesso, non a stime — quindi non si attiva mai per supposizione.
Il calcolo statistico esatto, le soglie e la logica di aggiustamento sono proprietari.
Gestione delle operazioni e uscite
La strategia non usa un Take Profit fisso in pip convenzionale.
Stop Loss. Determinato dinamicamente dalla struttura del prezzo presente al momento dell'ingresso piuttosto che da una distanza fissa in pip per ogni operazione.
Take Profit. Non esiste un obiettivo fisso. Le posizioni sono gestite tramite una combinazione di posizionamento dinamico dello stop, protezione adattativa del profitto e gestione temporale della posizione.
Protezione del profitto. Il sistema non segue lo stop ad ogni tick. Quando un'operazione raggiunge uno stato favorevole definito, il cBot effettua un aggiustamento protettivo selettivo allo Stop Loss reale, assicurando parte del guadagno già ottenuto. Le condizioni esatte del trigger rimangono proprietarie.
Tempo massimo di detenzione. Una posizione può rimanere aperta per un massimo di 8 ore, impedendo che una posizione di breakout rimanga esposta indefinitamente quando la continuazione prevista non si sviluppa.
Risultati del backtesting
Backtest effettuato su dati storici Pepperstone M1, con la strategia operante sul timeframe H1.
Periodo di test: 9 ottobre 2025 – 20 agosto 2026 (~10,4 mesi) Saldo iniziale: $10.000 Segnali generati: 159 — di cui 37 (23%) sono stati cancellati senza esecuzione perché la continuazione richiesta non si è verificata, lasciando 122 posizioni eseguite.
I risultati sono mostrati con due impostazioni di rischio. Entrambe le esecuzioni utilizzano una logica di strategia identica sullo stesso periodo e prendono gli stessi segnali; differisce solo la dimensione della posizione.
Rischio 10% — impostazione predefinita fornita
Saldo finale
$1.599.604,72
Profitto netto
$1.589.604,72
Multiplo del saldo finale
160×
Fattore di profitto
Totale operazioni
123
Operazioni vincenti / perdenti
67 / 56 (54,5% di vincita)
Massime perdite consecutive
4
Operazione media
$12.923,61
Operazione vincente più grande
$283.558,30
Operazione perdente più grande
-$175.059,81
Massima perdita sul saldo
Swap netto
+$5.025,69
Rischio 2%
Saldo finale
$48.797,33
Profitto netto
$38.797,33
Multiplo del saldo finale
4,88×
Fattore di profitto
Massima perdita sul saldo
Swap netto
+$47,05
Confronto tra le due impostazioni
Rischio 2% Rischio 10%
Saldo finale $48.797 $1.599.605
Multiplo 4,88× 160×
Fattore di profitto tutte le operazioni 2.43 2.08
Fattore di profitto long 4.29 3.86
Fattore di profitto short 1.31 1.11
Massima perdita sul saldo 8,82% 28,01%
L'impostazione più alta ha prodotto il rendimento maggiore. L'impostazione più bassa ha prodotto un fattore di profitto più alto e drawdown più contenuti.
Questa differenza è strutturale piuttosto che incidentale. Diversi meccanismi protettivi del cBot rispondono a movimenti misurati come percentuale del saldo del conto. A dimensioni di posizione maggiori, le normali fluttuazioni di mercato superano più facilmente queste soglie, e le posizioni possono essere chiuse prima di quanto la strategia intenderebbe altrimenti. A dimensioni di posizione più piccole le stesse operazioni sono lasciate sviluppare ulteriormente.
Entrambi i set di dati derivano da una logica di strategia identica che prende segnali identici nello stesso periodo. Differisce solo la dimensione della posizione.
Performance Long e Short (esecuzione con rischio 10%)
OperazioniTasso di vincitaFattore di profittoProfitto nettoQuota totale
Long
65
61,5%
$1.489.545,12
93,7%
Short
58
46,6%
$100.059,60
6,3%
Le operazioni short sono state complessivamente redditizie, ma con un fattore di profitto di 1.11 erano vicine al pareggio e hanno contribuito con una piccola frazione del totale. Questo è dichiarato perché è visibile nelle statistiche di trading di cTrader e perché è un contesto rilevante: il periodo testato conteneva un forte bias direzionale nell'oro, e i risultati in un mercato con tendenza diversa potrebbero non seguire lo stesso schema.
Commissioni e costi
Entrambe le esecuzioni hanno utilizzato uno spread fisso di 1 pip con nessuna commissione applicata. I trader con conti a spread grezzo pagano una commissione per lotto su XAUUSD, che su 122 posizioni ridurrebbe il risultato. Lo swap netto è stato positivo in entrambe le esecuzioni, anche se i tassi di swap variano a seconda del broker e cambiano nel tempo.
Gli utenti dovrebbero rieseguire il backtest con le commissioni e le impostazioni di spread del proprio broker per vedere un risultato riflettente le proprie condizioni di trading. Questa è una divulgazione voluta: i dati principali non sono al netto di tutti i costi reali.
Drawdown
Con l'impostazione al 10%, il massimo drawdown sul saldo è stato 28,01% . Con l'impostazione al 2% questi scendono a 8,82% .
Distribuzione dei rendimenti — Analisi della concentrazione
I sistemi momentum tipicamente derivano una grande parte del loro risultato da una minoranza di operazioni. I dati seguenti mostrano esattamente quanto fossero concentrati i rendimenti di questa strategia, misurati come quota di profitto lordo totale di ciascun gruppo.
Vincitori rimossiQuota del profitto lordo a Rischio 1; 10%Quota a Rischio 2; 2%
Top 1
9,3%
6,6%
Top 3
24,1%
17,8%
Top 5.
35,9%
26,5%
Profitto e perdita lordi per il periodo:
Profitto lordo
Rischio 10% - $3.034.351
Rischio 2%- $65.415
Perdita lorda
Rischio 10%- $1.456.811
Rischio 2%- $27.898
Netto
Rischio 10%- $1.589.604
Rischio 2%- $37.517
Fattore di profitto
Rischio 10%- 2.08
Rischio 2%- 2.34
L'implicazione pratica è che i risultati dipendono fortemente dalla cattura di un piccolo numero di grandi movimenti di continuazione.
Cosa rende questa strategia diversa
Questa non è presentata come una strategia universale per l'oro progettata per funzionare identicamente in ogni ambiente di mercato. La sua filosofia di sviluppo è consapevole del regime.
L'oro ha mostrato comportamenti sostanzialmente diversi in diversi periodi storici. Una strategia che funziona bene in un tipo di struttura di mercato può comportarsi molto diversamente quando volatilità, liquidità, condizioni macroeconomiche e comportamento del prezzo cambiano.
Il sistema combina:
Rilevamento proprietario di breakout basato sull'azione del prezzo → conferma del momentum direzionale → esecuzione con ordine pendente → dimensionamento dinamico della posizione → aggiustamento del rischio basato sul regime adattativo → protezione selettiva del profitto → controllo dell'uscita basato sul tempo
L'obiettivo è partecipare sistematicamente a movimenti di continuazione genuini riducendo l'esposizione quando le prove di mercato recenti del sistema indicano che le condizioni sono diventate meno favorevoli.
Cosa questo cBot non fa: niente martingala, niente griglia, niente mediazione su posizioni in perdita, niente trading senza stop loss. Ogni posizione ha uno stop protettivo dal momento in cui viene aperta.
Requisiti del conto
Il cBot può tecnicamente essere utilizzato su conti a partire da circa $1.500, a seconda delle specifiche del broker, delle specifiche del contratto del simbolo, dei requisiti di margine e delle impostazioni scelte. Per un funzionamento pratico consigliamo un saldo iniziale di $3.500 o più.
Un conto più grande non elimina il rischio di trading. I trader dovrebbero selezionare un'esposizione appropriata alla propria tolleranza al rischio e alle condizioni del conto.
Aggiornamenti continui della strategia
La strategia è attivamente mantenuta. Ogni mese rivediamo le performance del sistema, il comportamento del mercato e le caratteristiche evolutive di XAUUSD per identificare opportunità di miglioramento. Dove vengono identificate migliorie validate, aggiorniamo il cBot affinché gli utenti possano continuare a lavorare con la versione testata più recente.
Gli aggiornamenti si concentrano sul mantenimento della metodologia, della qualità di esecuzione, della gestione del rischio e dell'adattabilità, preservando i principi fondamentali su cui il sistema è stato sviluppato.
Gli utenti ricevono quindi una strategia attivamente mantenuta piuttosto che una versione statica e una tantum.
Importante divulgazione sulle performance
I risultati storici sopra riportati sono stati prodotti utilizzando le ipotesi e i parametri di backtesting dichiarati.
I backtest sono simulazioni di dati di mercato storici. Possono differire sostanzialmente dal trading live a causa di condizioni di esecuzione, variazione dello spread, slippage, liquidità, specifiche del broker, commissioni, swap e condizioni di mercato.
I risultati mostrati coprono un singolo periodo di circa 10 mesi su uno strumento, escludono le commissioni e assumono uno spread fisso di 1 pip.
Le performance passate non garantiscono risultati futuri. Il trading di XAUUSD comporta rischi sostanziali e possono verificarsi perdite. I saldi finali storici mostrati sono risultati di backtest nelle condizioni dichiarate — non un rendimento atteso o garantito per un conto live.
Riepilogo
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Recensioni dei clienti
Discussioni
Domande frequenti
Altro da questo autore
Potrebbe interessarti anche
Prezzo