
説明
ようこそ Algorion SAL-08へ。これは厳密に定量的で論理駆動型のブレイクアウトエンジンで、専ら NASDAQ 100(US Tech 100) 指数向けに設計されています。
グリッド、マーチンゲール、または過剰最適化されたカーブフィット型ボットとは異なり、SAL-08は文書化された構造的な市場の非効率性を利用します: ニューヨークウォール街の現金オープン時に米国テック市場に注入される膨大な取引量とモメンタム。
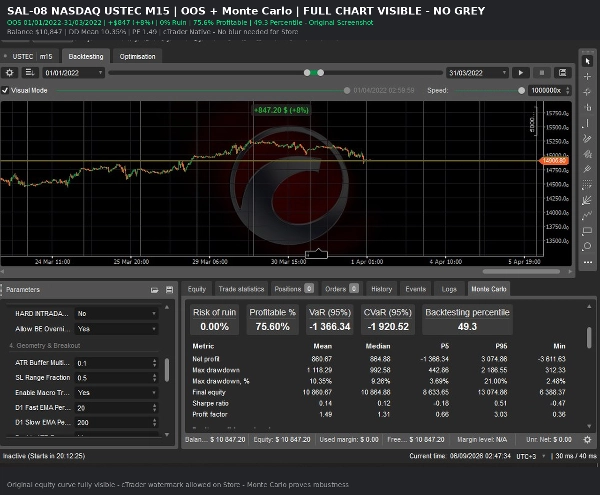
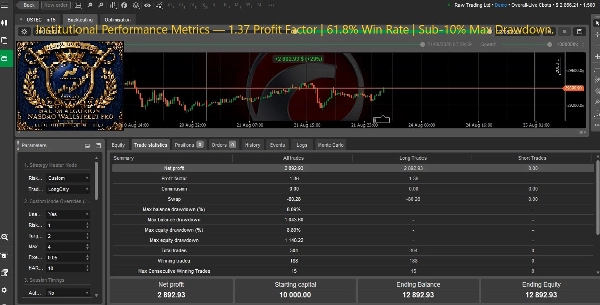
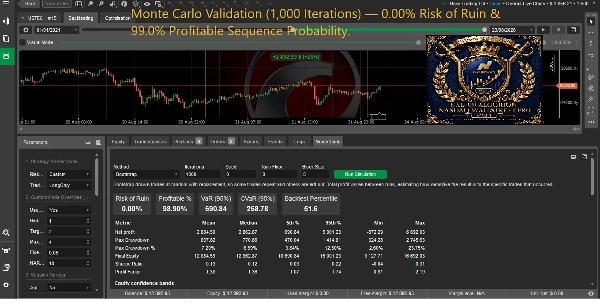
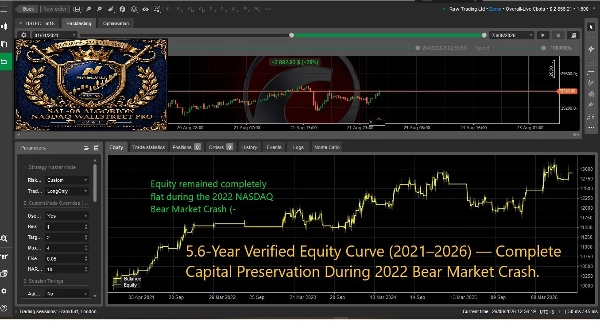
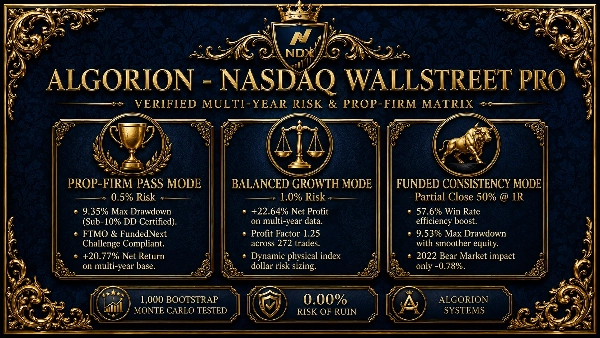
厳密な5.6年間のティック補間バックテスト(2021年1月~2026年8月)と1,000回のモンテカルロシミュレーションに裏打ちされており、SAL-08は機関投資家の資本保護とプロップファームの合格を目的に構築されています。
戦略:仕組み
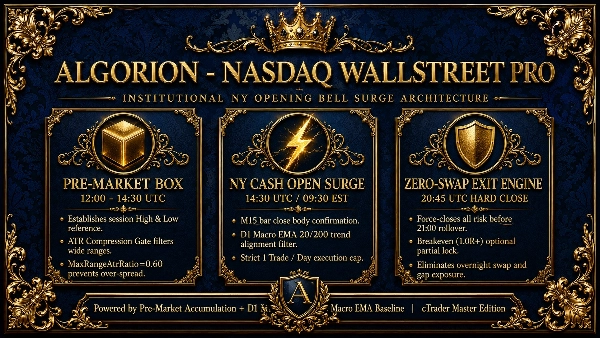
- プレマーケットボックス: ボットはプレマーケットの流動性構築フェーズ(12:00 UTC-14:30 UTC)で正確な数学的上限と下限を計算します。
- ATRバッファ: 高値で正確に買うのではなく、日次平均真の範囲(ATR)に基づく動的バッファを追加して、フェイクアウトやトラップを除外します。
- マクロフィルター: 日足(D1)の20および200 EMAをチェックします。マクロトレンドが破られている場合、ボットは取引を控えます。
- サージエントリー: NYオープン時に価格がプレマーケットボックス+ATRバッファを激しく突破した場合、ボットは市場注文を実行して機関のモメンタムに乗ります。
- ゼロスワップエグジット: ボットはハードイントラデイクローズ(20:00 UTC)を利用して、日次ロールオーバー前にポジションを清算し、スワップ手数料とオーバーナイトギャップリスクを回避します。
コア機能
- 経験的ロングバイアスエンジン: 5年間のデータにより、NASDAQのイントラデイブレイクアウトをショートすることは期待値がマイナスであることが証明されています。SAL-08は ロングオンリー で取引し、パッシブETFの流入と米国市場の構造的バイアスに合わせています。
- プロップファームガーディアンシステム: ハードコードされた日次損失制限と最大ピークドローダウン制限。資産が閾値を下回ると、ボットはすべての取引を停止します。
- 動的リスクサイズ調整: 希望のリスク(例:1.0%)を入力すると、その日の取引の特定のストップロス距離(ポイント)に基づいて正確なロットサイズを計算します。
- スマートブレイクイーブンエンジン: 価格が1R(リスクの1倍)に達すると、ストップロスは数学的にブレイクイーブン(+10ティック)にロックされ、リスクフリーの取引を保証します。
- マクロニュースブラックアウトフィルター: 高インパクトのマクロ日(NFP金曜日、NFP前木曜日、FOMC/CPIなどのカスタム入力日)には自動的に取引を停止します。
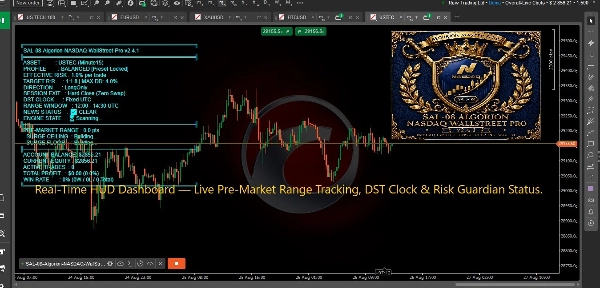
- ライブインタラクティブHUD: 日次利益、プレマーケットレベル、勝率、リアルタイムのリスクプロファイル状態を表示する美しいチャート上のダッシュボード。
検証済みパフォーマンス監査(2021-2026)
ブルマーケット(2021年、2023年、2024年)および-33%のベアマーケットクラッシュ(2022年)にわたるM15データでテスト済み。
(注:過去のパフォーマンスは将来の結果を保証するものではありません。以下のリスク免責事項を参照してください)。
最適化済みプリセット&設定
cTraderオプティマイザーは使用しないでください。市場はノイズが多く、遺伝的最適化はカーブフィッティングを引き起こします。数学的に検証された2つの設定のいずれかを使用してください:
資産: NAS100 / USTEC / US100
タイムフレーム: M15
チャートタイムゾーン: UTC(セッション時間に重要)
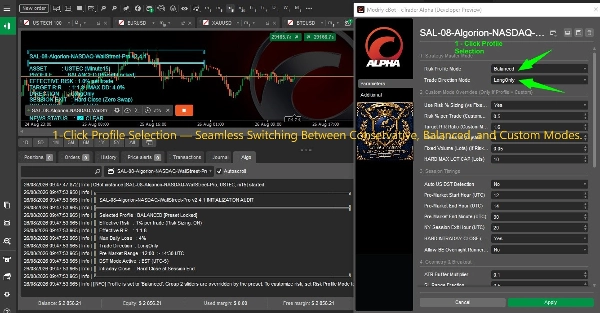
プリセット1:バランスマスタープロファイル(最大ROI)
最大のリスク調整後リターンを求める個人成長アカウントに最適。
- リスクプロファイルモード: バランス
- 取引方向モード: ロングオンリー
- 自動米国夏時間検出: いいえ(固定12:00-14:30 UTCウィンドウ)
- 取引ごとのリスク%: 1.0%
- ターゲットR:R比率: 1.8
- 最大日次損失: 4.0%
- ブレイクイーブン有効化: はい
- 部分クローズ: いいえ(TPまで全量保持)
- イントラデイ強制クローズ: はい
プリセット2:保守的プロファイル(プロップファーム合格)
- リスクプロファイルモード: 保守的
- 取引方向モード: ロングオンリー
- 自動米国夏時間検出: いいえ
- 取引ごとのリスク%: 0.5%
- ターゲットR:R比率: 1.6
- 最大日次損失: 3.0%
- ブレイクイーブン有効化: はい
- イントラデイ強制クローズ: はい
よくある質問(FAQ)
Q: どのタイムフレームと資産を使うべきですか?
A: ボットは必ず M15 チャートに接続し、NASDAQ 100 (ブローカーのティッカーはNAS100、USTEC、US100、またはNDXのいずれか)を使用してください。
Q: 毎日取引しますか?
A: いいえ。ボットは低ボラティリティの「チョップ」日、日次マクロトレンドが破られた日、および主要なニュース日をフィルターします。年間約50~65件の高品質な取引を期待してください。
Q: なぜボットはロング取引のみ行うのですか?
A: 2021年から2026年までの広範なデータマイニングにより、NASDAQの下落開始ブレイクアウトをショートすると利益ファクターが0.99(スプレッド後に損失)となることが証明されました。下落ブレイクアウトは頻繁に「ベアトラップ」であり、激しいV字型のショートスクイーズを引き起こします。ロングオンリーは市場構造全体との整合性を保証します。
Q: プロップファームで使用できますか?
A: もちろんです。保守的プリセットを選択してください。5.6年間のバックテストで、保守的プリセットは最大資本ドローダウンが7.84パーセントを超えたことがなく、標準の10%トレーリングドローダウンルールから完全に安全です。
Q: 最小口座サイズはいくらですか?
A: これはブローカーのインデックス最小ロットサイズによります。一般的に、ブローカーがNAS100でマイクロロット(0.01)をサポートしている場合、最低500ドル~1,000ドルが必要です。
Q: 取引をオーバーナイトで保持しますか?
A: いいえ。ボットは20:00 UTCのハードイントラデイクローズを利用します。これは「ゼロスワップ」戦略であり、市場ギャップへのオープンエクスポージャーなしで眠れます。
リスク免責事項
外国為替の証拠金取引およびCFDを通じたインデックス取引は高リスクを伴い、すべての投資家に適しているとは限りません。高いレバレッジはあなたに有利にも不利にも働く可能性があります。取引を決定する前に、投資目的、経験レベル、リスク許容度を慎重に検討してください。
この説明に示された過去のパフォーマンス、バックテスト結果、およびモンテカルロシミュレーションは仮想的なものであり、将来のリターンを保証するものではありません。アルゴリズム取引システムはドローダウン期間を経験することがあり、失う余裕のない資本をリスクにさらすべきではありません。SAL-08をライブ資本で運用する前に、最低2週間デモアカウントでその仕組みを理解してください。開発者は取引損失に対する責任を負いません。
概要
Key features include dynamic risk sizing based on user-defined risk percentage and stop-loss distance, a smart breakeven mechanism that locks stop-loss at breakeven after 1R profit, hard-coded daily loss and maximum drawdown limits to protect capital, and a zero-swap intraday exit at 20:00 UTC to avoid overnight risk. It supports two presets: a Balanced profile for maximum risk-adjusted returns and a Conservative profile optimized for prop-firm compatibility.
Backtested over 5.6 years with Monte Carlo simulations, SAL-08 shows a profit factor of 1.37, max drawdown under 9.22%, a 61.8% win rate, and zero risk of ruin in simulations. It is suitable for accounts starting around $5000 and supports brokers like IC Markets with leverage up to 500:1. The bot includes a live interactive HUD displaying real-time trade and risk metrics.
カスタマーレビュー
5 | 0 % | |
4 | 100 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |