説明
MSS マルチインストゥルメント cBot | US100 & US500
自動流動性スイープおよびマーケットストラクチャーシフト取引
MSS マルチインストゥルメントは、構造化された流動性スイープおよびマーケットストラクチャーシフト(MSS)戦略を使用してUS100とUS500を取引するために設計された自動cTrader cBotです。
このcBotはセットアップの識別、エントリー配置、取引管理を自動化し、トレーダーがすべての市場の動きを手動で監視することなくルールベースのアプローチを実装するのを支援します。
主な特徴
- マルチインストゥルメント取引: US100とUS500向けに設計。
- 自動MSS戦略: プログラムされたルールに従って流動性スイープとその後のマーケットストラクチャーシフトを識別。
- 設定可能なリスク管理: テストおよび取引の要件に合わせてリスク設定を調整。推奨リスクはプロップファームアカウントを破綻させないために1%です。
- 調整可能なリワード・トゥ・リスク比率: ターゲットとストップの関係をカスタマイズ。推奨RRは 1:0.75。このRRは多数のバックテストによって最良の結果をもたらします。
- カスタマイズ可能なパラメータ: 利用可能な設定を好みやブローカーの仕様に合わせて調整。ブローカーのタイムゾーンに合わせて、まずバックテストを行ってください。このボットはNY AMセッションのみで取引するよう設計されています。アジアセッション範囲とNYセッション範囲を正しく入力してください。インストゥルメントスロットにサーバーの正しいシンボル名を入力してください。RRを 1:0.75 に設定し、意図したリスクを好みに合わせて設定(推奨は1%)。意図したリスク計算に使用する開始残高をそれぞれのスロットに入力してください。
- 自動実行: 適格なセットアップを識別し、有効期限1時間のリミット注文を配置。インストゥルメントごとに1回の取引のみ許可され、1回の損失取引でその日のボットが停止します。
- cTrader統合: cTrader取引プラットフォーム向けに構築。
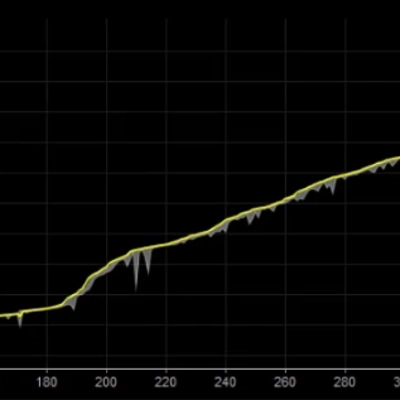
- m1バーからの多数の成功したバックテストがあり、後で画像セクションで示します。
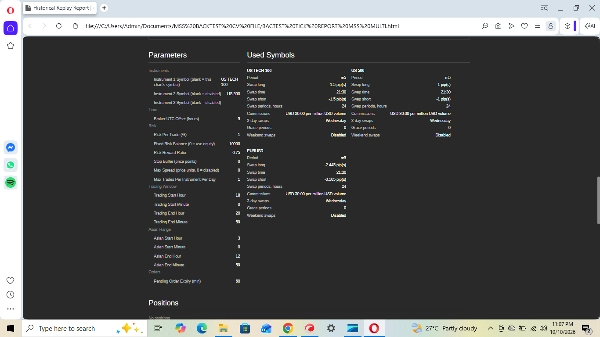
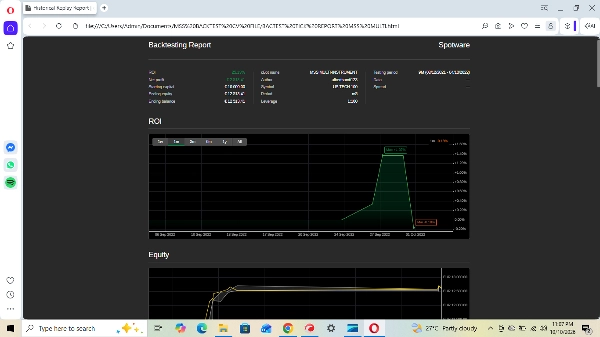
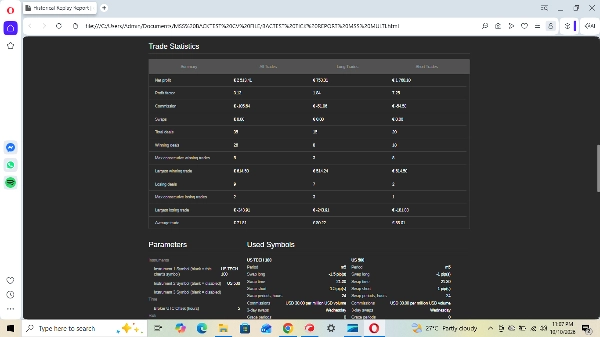
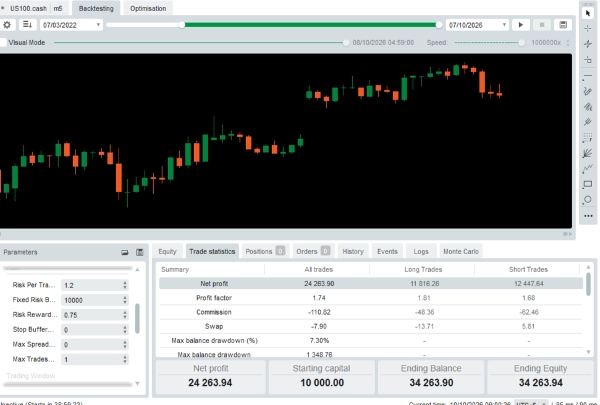
- 利用可能な唯一のティックバックテスト範囲は以下のものです。
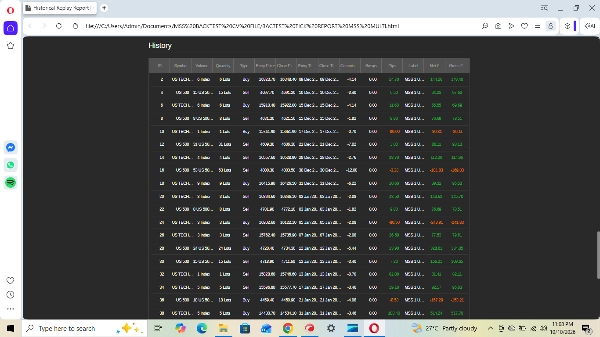
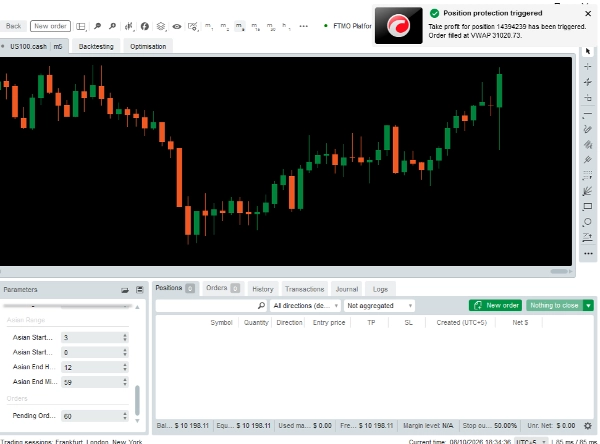
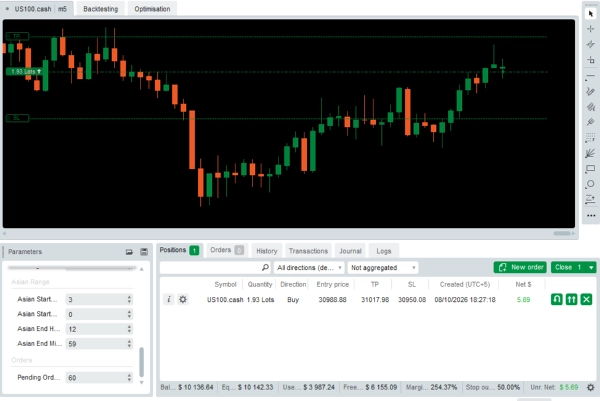
- ライブ取引実行のスクリーンショットも添付されています。
- もっとスクリーンショットを添付したいですが、10枚が上限です。
ティックデータバックテスト
2021年12月8日から2022年10月4日まで、cTrader spotwareローカルサーバー構成のティックベースデータを使用してティックデータバックテストを実施しました。
報告された結果:
テストは限られた歴史的期間とサンプルサイズを使用しています。これらの数値は過去のバックテストパフォーマンスを示すものであり、将来の結果の予測や保証として解釈すべきではありません。
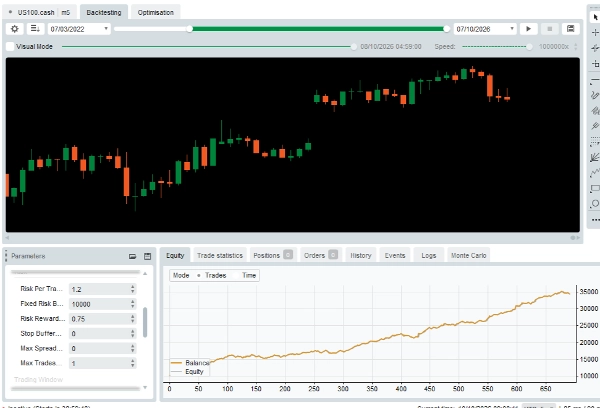
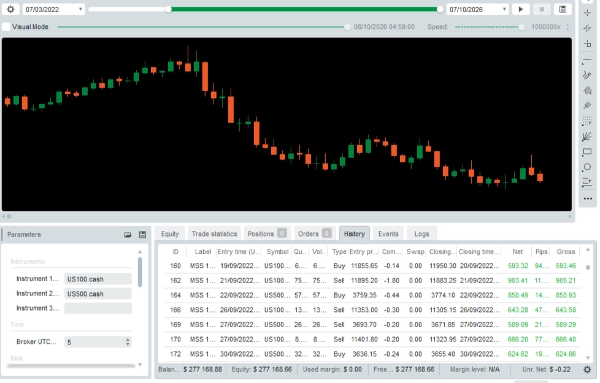
次に、ほぼ機関投資家レベルの過去4年間のパフォーマンスを示すm1バーのバックテストデータを以下に示します。
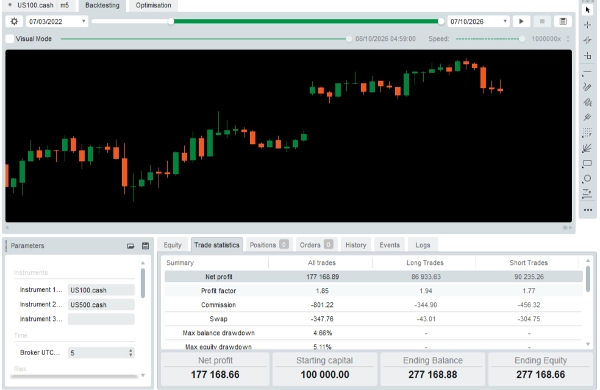
バックテストの画像が添付されています。
開発者が報告した2022年3月7日から2026年10月7日までのバックテストには以下が含まれます:
開始資本: $100,000
純利益: $177,168.66
終了残高: 約$277,168.88
- 717回の完了取引
- 475回の勝ち取引
- 66.24% の報告された勝率
- 1.85 の報告されたプロフィットファクター
- 4.66% の最大残高ドローダウン
- 5.11% の最大エクイティドローダウン
- 最大20連勝
- 最大6連敗
- 0.75% の取引ごとのリスク
- 1:0.75 のRR
より高いリスク設定を使用した追加の歴史的テストでは、さらに高い利益が得られました。
戦略アプローチ
このcBotは体系的な流動性スイープおよびマーケットストラクチャーシフトのアプローチに従い、適格なセットアップを探してから設定されたエントリー、ストップロス、テイクプロフィットのルールに従って取引を行います。
裁量的な手動実行よりも、定義された自動取引プロセスと設定可能なリスクパラメータを好むトレーダー向けに設計されています。このcBotにプロップファームのアカウントを接続して、一貫した利益を上げさせてください。信頼できる企業のインスタントアカウントの使用を推奨します。
推奨使用法
- 毎週末にcBotが稼働していることと、意図したリスク設定であることを確認してください。
- cBotを実行する前にすべてのパラメータを確認してください。
- デモアカウントで実行し、ブローカーでの実行とポジションサイズを検証してください。
- ライブ展開を検討する前に異なる設定をテストしてください。
- パフォーマンスを監視し、リスク設定がアカウントに適切であることを確認してください。
ブローカーの仕様、手数料、スプレッド、スリッページ、最小取引量、実行条件により、ライブ結果は過去のバックテストと異なる場合があります。
リスク免責事項: レバレッジのかかった金融商品取引には大きなリスクが伴います。バックテストのパフォーマンスは将来の結果を保証するものではありません。特定のリターンや勝率は保証されません。ユーザーは適切なリスク設定を選択し、このcBotが自身の状況に適しているか評価する責任があります。
概要
Key features include multi-instrument trading, automated execution with limit orders expiring after one hour, and a rule that halts trading for the day after one losing trade per instrument. It is intended for day trading during the New York AM session and requires users to configure parameters such as broker time zone, session ranges, and instrument symbols.
Backtesting over multiple years shows a win rate around 66-74%, profit factors between 1.85 and 3.13, and account growth exceeding 25%. Maximum drawdowns are low, under 5%, with a maximum of 20 consecutive wins and 6 consecutive losses recorded. The bot is suitable for prop firm accounts and supports fixed risk percentage and equity-based stop models. Users are advised to test on demo accounts and adjust settings before live deployment.
ディスカッション
カスタマーレビュー
5 | 50 % | |
4 | 50 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |