
설명
XAUUSD H1 Adaptive Breakout cBot - 금 가격 $4,000 이후 시장 체제에 맞춰 특별히 제작됨
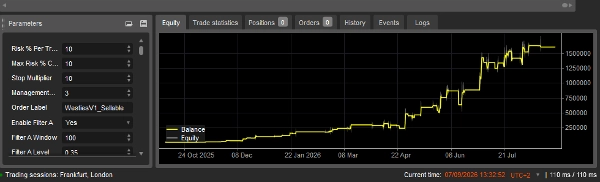
결과는 두 가지 위험 설정에서 표시됩니다. 두 실행 모두 동일한 기간에 동일한 전략 논리를 사용하며 동일한 신호를 취하지만 포지션 크기만 다릅니다. 백테스트 기간은 2025년 10월 8일 → 2026년 9월 1일
초기 잔액: $10,000
위험 10% — 기본 설정
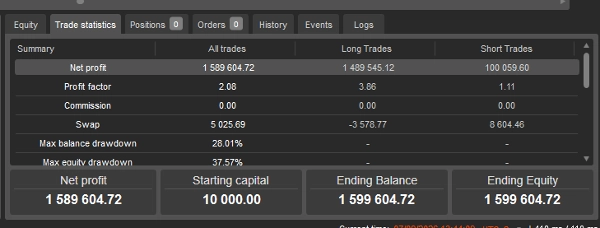
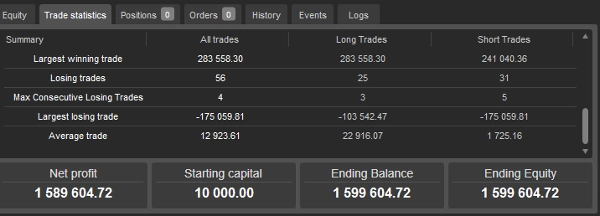
최종 잔액
$1,599,604.72
순이익
$1,589,604.72
최종 잔액 배수
160×
이익 계수
총 거래 수
123
승 / 패 거래
67 / 56 (54.5% 승률)
최대 연속 손실
4
평균 거래
$12,923.61
가장 큰 승리 거래
$283,558.30
최대 잔액 낙폭
순 스왑
+$5,025.69
위험 2%
최종 잔액
$48,797.33
순이익
$38,797.33
최종 잔액 배수
4.88×
이익 계수
최대 잔액 낙폭
순 스왑
+$47.05
전방 모니터링 — MYFXBOOK
위의 과거 테스트 정보 외에도 AlgoTrade는 전용 Pepperstone cTrader 계정을 통해 Myfxbook에서 전방 모니터링 중입니다.
사용자는 새로운 거래가 완료됨에 따라 성과 및 낙폭을 포함한 AlgoTrade의 전방 실적을 Myfxbook에서 확인할 수 있습니다.
Myfxbook 모니터링 링크는 개발자의 cTrader 프로필에서 확인할 수 있습니다.
중요 — 백테스트 전에 반드시 읽어주세요
XAUUSD H1 Adaptive Breakout cBot는 2025년 10월 8일 이후 관찰된 금 시장 환경에 맞춰 특별히 개발되었으며, 금이 $4,000 가격대를 돌파한 이후입니다.
권장 평가/백테스트 기간: 2025년 10월 8일 → 현재
이 전략은 금이 $4,000 이전 시장 행동을 기반으로 개발되거나 조정되지 않았습니다. 사용자는 이전의 역사적 기간을 자유롭게 테스트할 수 있지만, 해당 기간의 결과는 이 전략이 설계된 시장 체제를 대표하지 않을 수 있습니다.
2025년 10월 8일이 중요한 이유
금은 현대 역사에서 일관된 특성으로 거래되지 않았습니다. 시간이 지나면서 XAUUSD는 인플레이션 주도 모멘텀, 장기간의 횡보, 위기 주도 변동성, 구조적 강세장, 점점 빠른 거시경제 주도 가격 움직임 등 다양한 시장 체제를 거쳤습니다.
금이 2025년 10월 8일 $4,000 레벨을 돌파했을 때, 우리는 이 전략과 특히 관련된 특징들, 즉 더 큰 가격 움직임, 빠른 반전, 증가된 돌파 기반 활동을 보이는 시장 환경을 확인했습니다.
이전 금 행동을 기반으로 개발된 돌파 전략이 이러한 새로운 조건에서도 동일하게 적합할 것이라고 가정하기보다는, 체제별 접근법을 취했습니다.
전문가 팀과 협력하여 XAUUSD H1 Adaptive Breakout cBot는 이 새로운 금 체제에서 관찰된 가격 행동을 중심으로 구축, 테스트 및 개선되었습니다.
백테스트에 대한 의미
따라서 cBot을 독립적으로 평가할 때 사용자는 2025년 10월 8일 이후 생성된 결과에 주된 중점을 두어야 합니다.
훨씬 이전 기간을 테스트하면 상당히 다른 결과가 나올 수 있습니다. 이는 반드시 전략이 오작동한다는 의미가 아니라, 해당 기간이 현재 전략이 개발 및 조정된 체제 밖의 시장 조건을 나타내기 때문입니다.
이전 데이터도 연구, 비교 및 전략이 다양한 역사적 조건에서 어떻게 작동하는지 이해하는 데 유용할 수 있습니다.
현재 체제에 맞게 설계됨
이 cBot의 핵심 원칙 중 하나는 시장 행동은 변할 수 있다는 것입니다.
이 전략은 과거 시장 특성이 영구적이라는 가정이 아니라 금의 행동 변화에 대응하여 만들어졌습니다.
이 때문에 금 시장이 진화함에 따라 전략도 계속 검토될 수 있습니다. 시장 구조에 중대한 변화가 있을 경우, 향후 버전이 그에 맞게 조정될 수 있습니다.
과거 및 미래 성과는 미래 결과를 보장하지 않습니다. XAUUSD 거래에는 상당한 위험이 따릅니다.
전략이 돌파를 식별하는 방법
cBot는 단순히 가격이 이전 고점 위나 이전 저점 아래로 움직일 때 진입하지 않습니다.
단기 캔들 구조를 기반으로 한 독점 가격 행동 트리거를 사용하여 현재 가격 행동이 최근 참조 기간과 의미 있게 벗어날 때를 식별합니다.
진입 지점에서 가격 행동으로부터 방향성과 모멘텀 확인을 얻습니다.
진입 모델은 표준 OHLC 가격 데이터를 사용합니다. ATR은 진입 트리거로 사용되지 않습니다. 거래량 기반 측정값은 시스템의 필터링 및 체제 관리 구조 내에서 사용됩니다.
정확한 비교 논리와 조건 조합은 전략의 독점 방법론의 일부이므로 의도적으로 공개하지 않습니다.
자본 투입 전 확인
시스템의 주요 특징은 단순히 돌파를 감지하고 즉시 진입하지 않는다는 점입니다.
유효한 설정이 확인되면 cBot는 예상 방향으로 가격이 계속 움직여야 포지션이 열리는 대기 주문을 배치합니다.
가격 행동 설정 → 방향성 확인 → 대기 주문 → 지속 → 거래 실행
목적은 초기 돌파 시도가 실패하는 일부를 걸러내는 것입니다. 참조 백테스트에서 159개의 신호 중 37개(23%)가 필요한 지속이 발생하지 않아 체결되지 않고 취소되었습니다.
첫 번째 바부터 보정됨
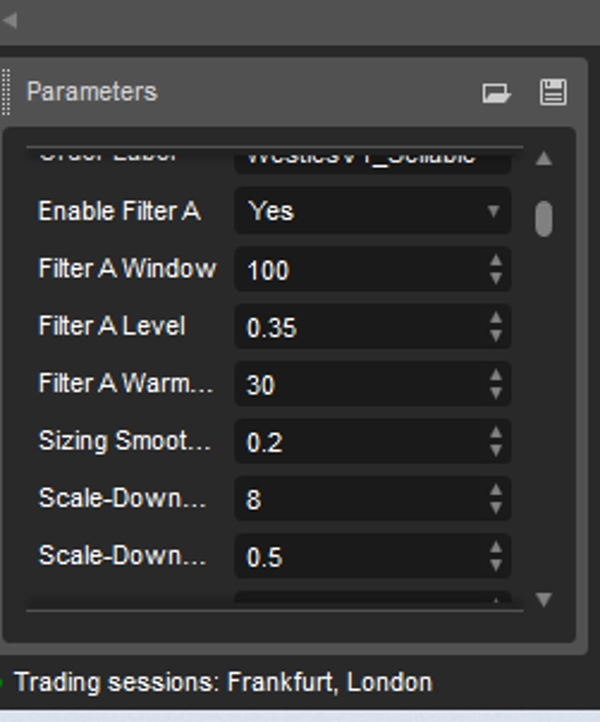
시스템의 필터는 통계적이며 올바른 보정을 위해 과거 데이터가 필요합니다. 시작 시 cBot는 거래 시작 전에 추가 시장 이력을 로드하므로 오늘 시작한 인스턴스도 수개월간 실행된 것과 동일하게 작동합니다.
이는 평가에 중요합니다: 없으면 새로 시작한 인스턴스가 동일 기간 백테스트와 다르게 행동할 수 있습니다. 따라서 사용자는 시장 주기 어느 시점에서든 cBot를 시작해도 일관된 행동을 기대할 수 있습니다.
적응형 위험 관리
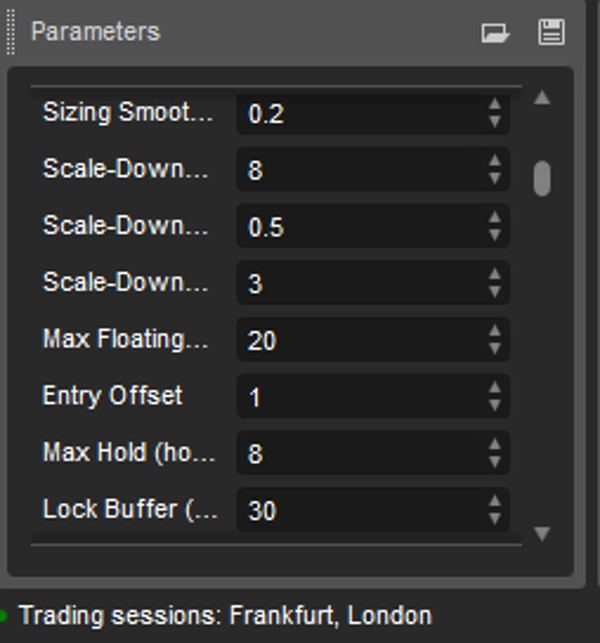
포지션 크기는 고정된 로트 크기가 아니라 백분율 기반이며 동적입니다. cBot는 계좌 잔액과 개별 거래의 동적으로 결정된 스톱 거리에서 포지션 크기를 계산합니다.
위험 매개변수
포지션 크기
동적, 잔액 및 구조 기반
최대 동시 포지션 수:
3
최대 보유 시간:
8시간
최소 실용 계좌:
$1500
권장 시작 잔액:
$3,500
레버리지:
트레이더의 브로커/계좌에 의해 결정되며 cBot에서 설정하지 않음
주의 깊게 읽어주세요. 기본 설정에서는 공격적이고 변동성이 큰 시스템입니다. 포지션 크기는 구조적 참조 거리에서 계산되며 보호 스톱은 그 참조보다 훨씬 넓게 설정됩니다. 결과적으로 개별 손실 거래는 명목 위험 비율보다 훨씬 큰 손실을 초래할 수 있습니다.
계좌 잔액의 비율로 측정할 때, 가장 큰 단일 손실 거래는 -6.74%였으며 2% 위험 설정에서 발생했습니다. 10% 기본 설정에서는 이 효과가 비례하여 커지며, 해당 실행에서 가장 큰 단일 손실은 -$175,059.81로 수백만 달러의 최고 잔액에 대한 손실입니다. 대부분의 손실 포지션은 시스템의 시간 기반 관리에 의해 보호 스톱에 도달하기 전에 종료되지만, 사용자는 가끔 발생하는 개별 손실에 대비해야 합니다. 위험 비율은 완전히 구성 가능합니다 — 아래의 "위험 수준 선택" 섹션과 백테스트 부분의 2% 및 10% 수치를 참조하세요.
시스템이 현재 시장 상황이 덜 유리해졌다고 판단할 때 위험 노출도 자동으로 줄어듭니다. 정확한 위험 조정 방법론은 독점적입니다.
위험 수준 선택
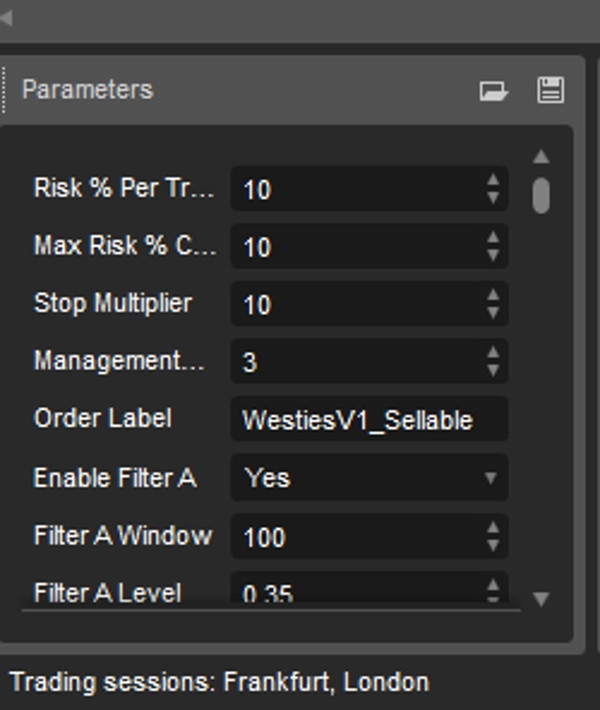
위험은 cBot 설정 패널의 두 매개변수로 제어됩니다:
매개변수목적
거래당 위험 %
이 설정에서 조정합니다. 계좌 잔액 대비 각 포지션 크기를 결정합니다.
최대 위험 % 한도
하드 캡입니다. 첫 번째 매개변수 설정과 관계없이 cBot는 이 수치 이상으로 포지션 크기를 조정하지 않습니다.
포지션 크기를 줄이려면, 거래당 위험 %를 낮추세요. 예를 들어 2로 설정하면 백테스트 섹션에 표시된 2% 결과를 재현합니다.
포지션 크기를 늘리려면, 거래당 위험 %를 올리세요. 최대 위험 % 한도가 상한선 역할을 하므로, 현재 값을 초과하려면 이 값도 함께 올려야 합니다 — 이는 오타로 인해 과도한 포지션이 조용히 생성되는 것을 방지하기 위한 의도된 설계입니다.
다른 설정은 변경할 필요가 없습니다. 포지션 크기는 계좌 잔액과 각 거래의 개별 스톱 거리에서 자동으로 계산되므로 cBot는 추가 설정 없이도 모든 거래에서 로트 크기를 조정합니다. 위험 비율 변경은 어떤 거래를 취할지에는 영향을 주지 않고, 각 거래에 투입되는 자본 규모만 변경합니다.
이해할 가치가 있는 한 가지 효과: cBot의 여러 보호 메커니즘은 계좌 잔액의 백분율로 측정된 움직임에 반응합니다. 포지션 크기가 클수록 일반적인 시장 변동이 이러한 임계값을 더 쉽게 넘으며, 전략이 의도한 것보다 포지션이 더 빨리 종료될 수 있습니다. 낮은 위험 설정이 테스트에서 더 높은 이익 계수를 낸 이유가 여기에 있습니다.
cBot는 거래당 위험 % 기본값이 10로 설정되어 출고됩니다. 사용자는 계좌 규모와 개인 위험 허용도에 따라 cBot의 위험/노출 설정을 조정할 수 있습니다. 거래당 위험 % 변경은 진입 논리에는 영향을 주지 않고 포지션 크기에만 영향을 줍니다. 두 설정 모두 백테스트 섹션에 문서화되어 있어 수치를 기반으로 선택할 수 있습니다.
적응형 시장 체제 감지
전략에는 전용 체제 적응 계층이 포함되어 있습니다.
ATR이나 고정된 추세 강도 임계값과 같은 기존 지표에만 의존하지 않고, 시스템은 자체 최근 거래 행동에서 파생된 통계 신호를 모니터링합니다. 진입 직후 포지션이 어떻게 행동했는지를 롤링 윈도우로 검사합니다.
모니터링된 행동이 최근 기준선에 비해 악화되면 시스템은 자동으로 노출을 줄입니다. 조건이 정상화되면 노출도 자동으로 복원됩니다.
이로 인해 위험 조정이 수동으로 프로그래밍된 계절 규칙이 아니라 연속적이고 자기 수정적이 됩니다. 중요한 점은 체제 계층이 추정치가 아니라 시스템 자체의 실현된 거래 결과에만 반응하므로 가정에 기반해 작동하지 않는다는 것입니다.
정확한 통계 계산, 임계값 및 조정 논리는 독점적입니다.
거래 관리 및 종료
전략은 고정된 핍 단위 이익 실현을 사용하지 않습니다.
손절매. 진입 시점의 가격 구조에서 동적으로 결정되며, 모든 거래에 대해 고정된 핍 거리로 설정되지 않습니다.
이익 실현. 고정 목표가 없습니다. 포지션은 동적 스톱 배치, 적응형 이익 보호 및 시간 기반 포지션 관리의 조합으로 관리됩니다.
이익 보호. 시스템은 모든 틱마다 스톱을 추적하지 않습니다. 거래가 정의된 유리한 상태에 도달하면 cBot는 실제 손절매에 선택적 보호 조정을 하여 이미 달성한 이익 일부를 확보합니다. 정확한 트리거 조건은 독점적입니다.
최대 보유 시간. 예상된 지속이 발생하지 않을 때 돌파 포지션이 무기한 노출되는 것을 방지하기 위해 최대 8시간 동안 포지션을 유지할 수 있습니다.
백테스트 결과
Pepperstone M1 과거 데이터로 백테스트되었으며, 전략은 H1 타임프레임에서 작동합니다.
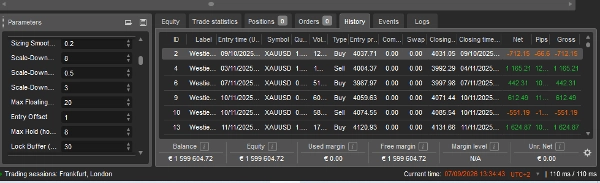
테스트 기간: 2025년 10월 9일 – 2026년 8월 20일 (~10.4개월) 초기 잔액: $10,000 생성된 신호: 159개 중 37개(23%)는 필요한 지속이 발생하지 않아 체결되지 않고 취소되어 122개 포지션이 실행되었습니다.
결과는 두 가지 위험 설정에서 표시됩니다. 두 실행 모두 동일한 기간에 동일한 전략 논리를 사용하며 동일한 신호를 취하지만 포지션 크기만 다릅니다.
위험 10% — 기본 설정
최종 잔액
$1,599,604.72
순이익
$1,589,604.72
최종 잔액 배수
160×
이익 계수
총 거래 수
123
승 / 패 거래
67 / 56 (54.5% 승률)
최대 연속 손실
4
평균 거래
$12,923.61
가장 큰 승리 거래
$283,558.30
가장 큰 손실 거래
-$175,059.81
최대 잔액 낙폭
순 스왑
+$5,025.69
위험 2%
최종 잔액
$48,797.33
순이익
$38,797.33
최종 잔액 배수
4.88×
이익 계수
최대 잔액 낙폭
순 스왑
+$47.05
두 설정 비교
위험 2% 위험 10%
최종 잔액 $48,797 $1,599,605
배수 4.88× 160×
높은 설정이 더 큰 수익을 냈고, 낮은 설정이 더 높은 이익 계수와 더 얕은 낙폭을 냈습니다.
이 차이는 우연이 아니라 구조적입니다. cBot의 여러 보호 메커니즘은 계좌 잔액의 백분율로 측정된 움직임에 반응합니다. 포지션 크기가 클수록 일반적인 시장 변동이 이러한 임계값을 더 쉽게 넘으며, 전략이 의도한 것보다 포지션이 더 빨리 종료될 수 있습니다. 포지션 크기가 작을 때는 동일한 거래가 더 오래 진행됩니다.
두 설정 모두 동일한 전략 논리와 동일한 신호를 동일한 기간에 적용한 결과입니다. 포지션 크기만 다릅니다.
롱 및 숏 성과 (위험 10% 실행)
거래 수승률이익 계수순이익전체 비중
롱
65
61.5%
$1,489,545.12
93.7%
숏
58
46.6%
$100,059.60
6.3%
숏 거래는 전체적으로 수익성이 있었지만, 이익 계수가 1.11로 거의 손익분기점에 가까웠으며 전체 수익에 작은 비중을 차지했습니다. 이는 cTrader 자체 거래 통계에서 확인 가능하며, 테스트 기간에 금이 강한 방향성 편향을 보였기 때문에 다른 추세 시장에서는 동일한 패턴이 나타나지 않을 수 있음을 알리기 위한 공개입니다.
수수료 및 비용
두 실행 모두 고정 1핍 스프레드를 사용했으며 수수료는 적용되지 않았습니다. 원스프레드 계좌의 트레이더는 XAUUSD에 대해 로트당 수수료를 지불하며, 122개 포지션에 걸쳐 결과가 감소할 수 있습니다. 순 스왑은 두 실행 모두 양수였지만, 스왑 비율은 브로커마다 다르고 시간이 지남에 따라 변동합니다.
사용자는 자신의 브로커 수수료 및 스프레드 설정으로 백테스트를 다시 실행하여 자신의 거래 조건을 반영한 결과를 확인해야 합니다. 이는 의도적인 공개로, 주요 수치는 모든 실제 비용을 뺀 순수익이 아닙니다.
낙폭
10% 설정에서 최대 잔액 낙폭은 28.01%였습니다. 2% 설정에서는 8.82%로 감소했습니다.
수익 분포 — 집중도 분석
모멘텀 시스템은 일반적으로 소수 거래에서 결과의 큰 부분을 얻습니다. 아래 수치는 각 그룹이 총 총이익에서 차지하는 비중으로 이 전략의 수익 집중도를 정확히 보여줍니다.
승자 제외 위험 1; 10%에서 총이익 비중 위험 2; 2%에서 비중
상위 1
9.3%
6.6%
상위 3
24.1%
17.8%
상위 5.
35.9%
26.5%
기간 동안 총이익 및 손실:
총이익
위험 10% - $3,034,351
위험 2%- $65,415
총손실
위험 10%- $1,456,811
위험 2%- $27,898
순이익
위험 10%- $1,589,604
위험 2%- $37,517
이익 계수
위험 10%- 2.08
위험 2%- 2.34
실질적인 의미는 결과가 소수의 큰 지속 움직임을 포착하는 데 크게 의존한다는 것입니다.
이 전략의 차별점
이 전략은 모든 시장 환경에서 동일하게 작동하는 보편적인 금 전략으로 제시되지 않습니다. 개발 철학은 체제 인식적입니다.
금은 다양한 역사적 기간에 걸쳐 상당히 다른 행동을 보였습니다. 한 종류의 시장 구조에서 잘 작동하는 전략은 변동성, 유동성, 거시경제 조건 및 가격 행동이 변할 때 매우 다르게 작동할 수 있습니다.
시스템은 다음을 결합합니다:
독점 가격 행동 돌파 감지 → 방향성 모멘텀 확인 → 대기 주문 실행 → 동적 포지션 크기 조정 → 적응형 체제 기반 위험 조정 → 선택적 이익 보호 → 시간 기반 종료 제어
목표는 시스템 자체의 최근 시장 증거가 조건이 덜 유리해졌음을 나타낼 때 노출을 줄이면서 진정한 지속 움직임에 체계적으로 참여하는 것입니다.
이 cBot가 하지 않는 것: 마틴게일 없음, 그리드 없음, 손실 포지션 평균 진입 없음, 손절매 없는 거래 없음. 모든 포지션은 열리는 순간부터 보호 스톱을 가집니다.
계좌 요구사항
cBot는 기술적으로 약 $1,500부터 계좌에 배포할 수 있으며, 이는 브로커 사양, 심볼 계약 사양, 증거금 요구사항 및 선택한 설정에 따라 다릅니다. 실용적 운영을 위해서는 $3,500 이상의 시작 잔액을 권장합니다.
계좌가 크다고 해서 거래 위험이 사라지지 않습니다. 트레이더는 자신의 위험 허용도와 계좌 조건에 맞는 노출을 선택해야 합니다.
지속적인 전략 업데이트
전략은 적극적으로 유지 관리됩니다. 매월 시스템 성과, 시장 행동 및 XAUUSD의 진화하는 특성을 검토하여 개선 기회를 식별합니다. 검증된 개선 사항이 확인되면 cBot를 업데이트하여 사용자가 최신 테스트 버전을 계속 사용할 수 있도록 합니다.
업데이트는 방법론, 실행 품질, 위험 관리 및 적응성을 유지하면서 시스템 개발의 핵심 원칙을 보존하는 데 중점을 둡니다.
따라서 사용자는 일회성 정적 버전이 아닌 적극적으로 유지 관리되는 전략을 받게 됩니다.
중요 성과 공개
위의 과거 결과는 명시된 백테스트 가정 및 매개변수를 사용하여 생성되었습니다.
백테스트는 과거 시장 데이터의 시뮬레이션입니다. 실행 조건, 스프레드 변동, 슬리피지, 유동성, 브로커 사양, 수수료, 스왑 및 시장 조건 때문에 실제 거래와 상당히 다를 수 있습니다.
표시된 결과는 단일 약 10개월 기간의 단일 상품에 대한 것이며, 수수료를 제외하고 고정 1핍 스프레드를 가정합니다.
과거 성과는 미래 결과를 보장하지 않습니다. XAUUSD 거래에는 상당한 위험이 따르며 손실이 발생할 수 있습니다. 표시된 과거 최종 잔액은 명시된 조건 하의 백테스트 결과이며, 실계좌의 예상 또는 보장 수익이 아닙니다.
요약
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
고객 리뷰
상담
자주 묻는 질문(FAQ)
이 작성자의 상품 더 보기
좋아하실 만한 다른 항목
가격