
Opis
XAUUSD H1 Adaptive Breakout cBot - Stworzony specjalnie dla reżimu rynkowego złota po przekroczeniu 4 000 USD
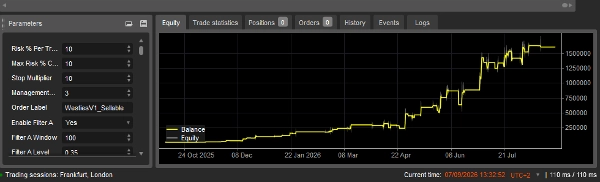
Wyniki przedstawiono dla dwóch ustawień ryzyka. Oba testy wykorzystują identyczną logikę strategii na tym samym okresie i biorą te same sygnały; różni się tylko wielkość pozycji. Test wsteczny obejmował okres od 8 października 2025 do 1 września 2026
Początkowy kapitał: 10 000 USD
Ryzyko 10% — domyślne ustawienie
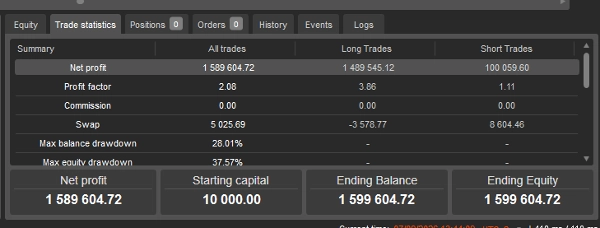
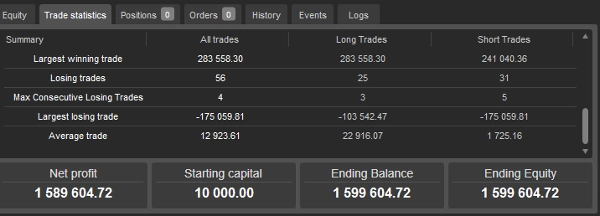
Końcowy stan konta
1 599 604,72 USD
Zysk netto
1 589 604,72 USD
Wielokrotność końcowego salda
160×
Wskaźnik zysku
Łączna liczba transakcji
123
Transakcje wygrywające / przegrywające
67 / 56 (54,5% skuteczności)
Maksymalna liczba kolejnych strat
4
Średnia transakcja
12 923,61 USD
Największa wygrywająca transakcja
283 558,30 USD
Maksymalny spadek salda
Swap netto
+5 025,69 USD
Ryzyko 2%
Końcowy stan konta
48 797,33 USD
Zysk netto
38 797,33 USD
Wielokrotność końcowego salda
4,88×
Wskaźnik zysku
Maksymalny spadek salda
Swap netto
+47,05 USD
MONITOROWANIE NA ŻYWO — MYFXBOOK
Oprócz powyższych informacji o testach historycznych, AlgoTrade jest monitorowany na bieżąco na dedykowanym koncie Pepperstone cTrader przez Myfxbook.
Użytkownicy mogą śledzić rozwijający się wynik AlgoTrade na żywo na Myfxbook, w tym wyniki i spadki, gdy nowe transakcje są realizowane.
Link do monitoringu Myfxbook jest dostępny na profilu dewelopera w cTrader.
WAŻNE — PROSZĘ PRZECZYTAĆ PRZED TESTAMI WSTECZNYMI
XAUUSD H1 Adaptive Breakout cBot został opracowany specjalnie dla środowiska rynku złota obserwowanego od 8 października 2025 roku, po przekroczeniu przez złoto poziomu 4 000 USD.
Zalecany okres oceny/testów wstecznych: 8 października 2025 → obecnie
Strategia nie była opracowywana ani kalibrowana na podstawie zachowania rynku złota sprzed przekroczenia 4 000 USD. Użytkownicy mogą testować wcześniejsze okresy historyczne; jednak wyniki z tych okresów nie powinny być traktowane jako reprezentatywne dla reżimu rynkowego, dla którego ta strategia została zaprojektowana.
Dlaczego 8 października 2025 jest ważny
Złoto nie handlowało z jednolitym charakterem przez całą swoją nowoczesną historię. Z czasem XAUUSD przeszedł przez wyraźnie różne reżimy rynkowe — od momentum napędzanego inflacją i długich okresów konsolidacji, po zmienność wywołaną kryzysami, strukturalne rynki byka i coraz szybsze ruchy cenowe napędzane makroekonomią.
Gdy złoto przekroczyło poziom 4 000 USD 8 października 2025, zidentyfikowaliśmy środowisko rynkowe wykazujące cechy szczególnie istotne dla tej strategii, w tym większe ruchy cen, szybsze odwrócenia i zwiększoną aktywność związaną z wybiciami.
Zamiast zakładać, że strategia wybicia opracowana na podstawie starszego zachowania złota będzie równie odpowiednia w tych nowych warunkach, przyjęliśmy podejście specyficzne dla reżimu.
Współpracując z naszym zespołem specjalistów, XAUUSD H1 Adaptive Breakout cBot został zbudowany, przetestowany i dopracowany specjalnie wokół zachowania cen obserwowanego w tym nowym reżimie złota.
Co to oznacza dla testów wstecznych
Przy niezależnej ocenie cBota użytkownicy powinni zatem kłaść główny nacisk na wyniki wygenerowane od 8 października 2025 roku.
Testowanie znacznie wcześniejszych okresów może dać istotnie różne wyniki. Nie oznacza to koniecznie, że strategia działa nieprawidłowo; te okresy reprezentują warunki rynkowe spoza reżimu, wokół którego obecna strategia została opracowana i skalibrowana.
Wcześniejsze dane mogą być nadal przydatne do badań, porównań i zrozumienia, jak strategia zachowuje się w różnych historycznych warunkach.
Stworzony dla obecnego reżimu
Kluczową zasadą tego cBota jest to, że zachowanie rynku może się zmieniać.
Strategia została stworzona w odpowiedzi na zaobserwowaną zmianę zachowania złota, a nie na założeniu, że historyczne cechy rynku pozostają niezmienne.
Z tego powodu strategia może być nadal przeglądana w miarę rozwoju rynku złota. Gdy uzasadnione będą istotne zmiany w strukturze rynku, przyszłe wersje mogą być odpowiednio dopracowane.
Wyniki historyczne i na żywo nie gwarantują przyszłych rezultatów. Handel XAUUSD wiąże się z dużym ryzykiem.
Jak strategia identyfikuje wybicia
cBot nie wchodzi po prostu, gdy cena przekracza poprzedni szczyt lub spada poniżej poprzedniego dołka.
Używa własnego wyzwalacza opartego na strukturze świec krótkoterminowych, aby zidentyfikować, kiedy obecne zachowanie cen znacząco odbiega od niedawnego okresu odniesienia.
Potwierdzenie kierunku i momentum pochodzi z ruchu cenowego w potencjalnym punkcie wejścia.
Model wejścia działa na standardowych danych cen OHLC. ATR nie jest używany jako wyzwalacz wejścia. Pomiary oparte na wolumenie są wykorzystywane w systemie filtracji i zarządzania reżimem.
Dokładna logika porównania i kombinacja warunków są celowo nieujawnione, ponieważ stanowią część własnej metodologii strategii.
Potwierdzenie przed zaangażowaniem kapitału
Kluczową cechą systemu jest to, że nie wykrywa po prostu wybicia i nie wchodzi natychmiast.
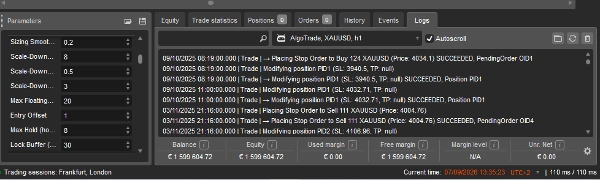
Gdy zostanie zidentyfikowany ważny sygnał, cBot składa zlecenie oczekujące, które wymaga, aby cena kontynuowała w przewidywanym kierunku, zanim pozycja zostanie otwarta.
Ustawienie na podstawie ruchu cen → potwierdzenie kierunku → zlecenie oczekujące → kontynuacja → realizacja transakcji
Celem jest odfiltrowanie części początkowych prób wybicia, które nie są kontynuowane. W testach wstecznych 37 z 159 sygnałów (23%) zostało anulowanych bez realizacji, ponieważ wymagana kontynuacja nie nastąpiła.
Kalibracja od pierwszej świecy
Filtry systemu są statystyczne i wymagają historii do prawidłowej kalibracji. Przy uruchomieniu cBot ładuje dodatkową historię rynku przed rozpoczęciem handlu, więc instancja uruchomiona dzisiaj zachowuje się tak samo jak ta działająca od miesięcy.
Ma to znaczenie dla oceny: bez tego świeżo uruchomiona instancja może zachowywać się inaczej niż test wsteczny na tym samym okresie. Użytkownicy powinni więc obserwować spójne zachowanie niezależnie od momentu uruchomienia cBota w cyklu rynkowym.
Adaptacyjne zarządzanie ryzykiem
Wielkość pozycji jest procentowa i dynamiczna, a nie stała. cBot oblicza wielkość pozycji na podstawie salda konta i indywidualnej, dynamicznie określonej odległości stopa dla każdej transakcji.
Parametry ryzyka
Wielkość pozycji
Dynamiczna, oparta na saldzie i strukturze
Maksymalna liczba jednoczesnych pozycji:
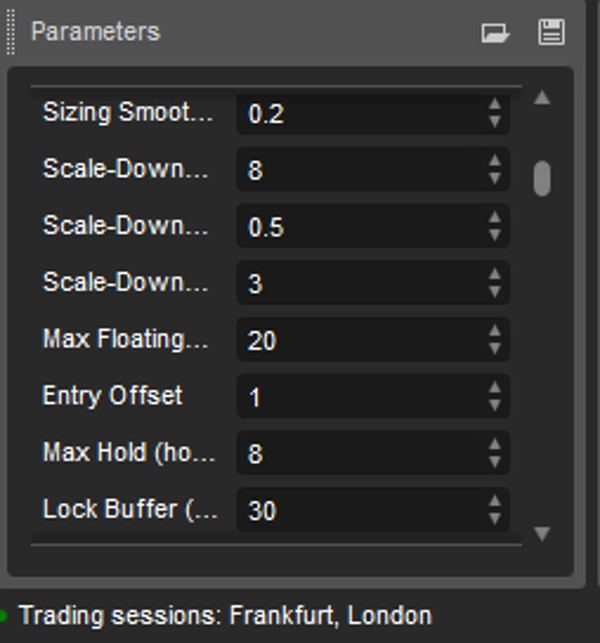
3
Maksymalny czas trzymania pozycji:
8 godzin
Minimalne praktyczne konto:
1500 USD
Zalecany początkowy kapitał:
3500 USD
Dźwignia:
Określana przez brokera/konto tradera, nie ustawiana przez cBot
Proszę przeczytać uważnie. Domyślnie jest to agresywny system o wysokiej zmienności. Wielkość pozycji jest obliczana na podstawie strukturalnej odległości odniesienia, podczas gdy stop ochronny jest ustawiony znacznie szerzej niż to odniesienie. W praktyce oznacza to, że pojedyncza strata może kosztować znacznie więcej niż nominalny procent ryzyka.
Mierzona jako udział salda konta, największa pojedyncza strata wyniosła -6,74% przy 2% ustawieniu ryzyka. Przy 10% domyślnym efekt ten skaluje się proporcjonalnie, a największa pojedyncza strata w tym teście wyniosła -175 059,81 USD wobec szczytowego salda liczonego w milionach. Większość stratnych pozycji jest zamykanа przez system zarządzania czasowego znacznie wcześniej niż osiągnięty zostanie stop ochronny, ale użytkownicy muszą być przygotowani na sporadyczne indywidualne straty. Procent ryzyka jest w pełni konfigurowalny — patrz niżej sekcja "Wybór poziomu ryzyka" oraz część testów wstecznych dla wartości przy 2% i 10%.
Ekspozycja ryzyka jest również automatycznie zmniejszana, gdy system wykryje, że obecne warunki rynkowe stały się mniej korzystne. Dokładna metodologia dostosowania ryzyka jest własnością firmy.
Wybór poziomu ryzyka
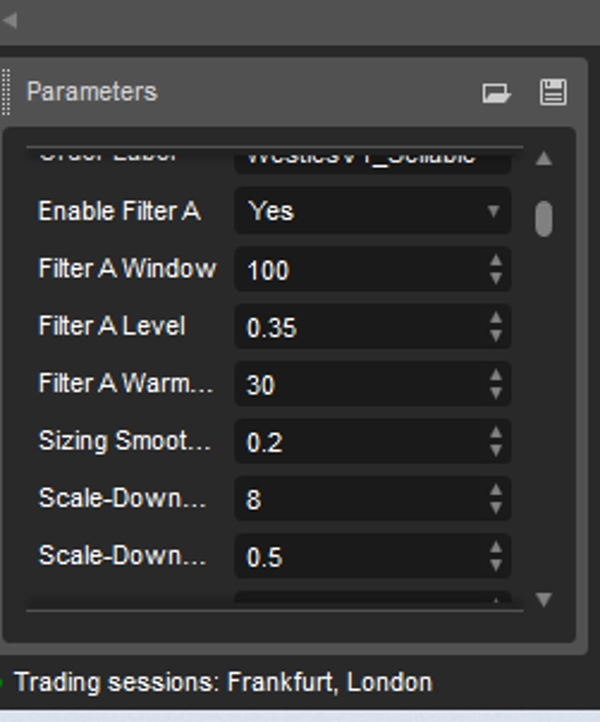
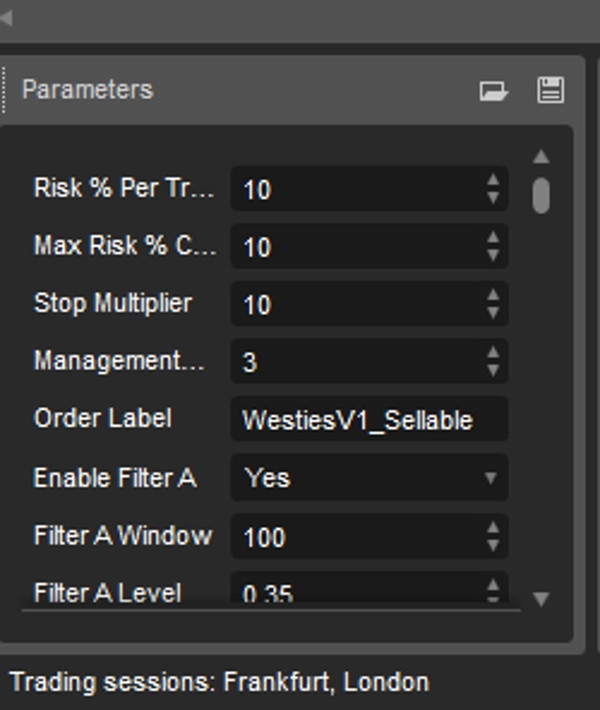
Ryzyko jest kontrolowane przez dwa parametry w panelu ustawień cBota:
ParametrCel
Ryzyko % na transakcję
W tym ustawieniu regulujesz, jak duża jest każda pozycja w stosunku do salda konta.
Maksymalny limit ryzyka %
Twardy limit. cBot nigdy nie ustawi wielkości pozycji powyżej tej wartości, niezależnie od pierwszego parametru.
Aby zmniejszyć wielkość pozycji, obniż Ryzyko % na transakcję. Na przykład ustawienie na 2 odzwierciedla wyniki 2% pokazane w sekcji testów wstecznych.
Aby zwiększyć wielkość pozycji, podnieś Ryzyko % na transakcję. Ponieważ Maksymalny limit ryzyka % działa jako sufit, musisz go również podnieść, jeśli chcesz przekroczyć jego obecną wartość — jest to celowe, aby błędnie wpisana wartość nie powodowała cichego ustawienia zbyt dużej pozycji.
Nie trzeba zmieniać innych ustawień. Wielkość pozycji jest obliczana automatycznie na podstawie salda konta i indywidualnej odległości stopa dla każdej transakcji, więc cBot dostosowuje wielkość lota przy każdej transakcji bez dodatkowej konfiguracji. Zmiana procentu ryzyka nie zmienia, które transakcje są podejmowane; zmienia tylko, ile kapitału jest zaangażowane w każdą z nich.
Warto zrozumieć jeden efekt: kilka mechanizmów ochronnych cBota reaguje na ruchy mierzone jako procent salda konta. Przy większych wielkościach pozycji zwykłe wahania rynku łatwiej przekraczają te progi, a pozycje mogą być zamykane wcześniej niż zamierza strategia. Przy mniejszych wielkościach pozycji te same transakcje mają szansę rozwinąć się dalej.
cBot jest domyślnie ustawiony na Ryzyko % na transakcję na 10. Użytkownicy mogą dostosować ustawienia ryzyka/ekspozycji cBota zgodnie z wielkością konta i indywidualną tolerancją ryzyka. Zmiana Ryzyka % na transakcję wpływa na wielkość pozycji, a nie na logikę wejścia. Oba ustawienia są opisane w sekcji testów wstecznych, aby można było dokonać wyboru na podstawie danych.
Adaptacyjne wykrywanie reżimu rynkowego
Strategia zawiera dedykowaną warstwę adaptacji do reżimu.
Zamiast polegać wyłącznie na konwencjonalnych wskaźnikach, takich jak ATR czy stały próg siły trendu, system monitoruje sygnał statystyczny pochodzący z własnego niedawnego zachowania handlowego. Analizuje, jak pozycje zachowywały się krótko po wejściu w obrębie ruchomego okna czasowego.
Gdy monitorowane zachowanie pogarsza się względem niedawnej bazy, system automatycznie zmniejsza ekspozycję. Gdy warunki się normalizują, ekspozycja jest automatycznie przywracana.
Dzięki temu dostosowanie ryzyka jest ciągłe i samokorygujące, a nie ręcznie zaprogramowaną regułą sezonową. Co ważne, warstwa reżimu reaguje tylko na własne zrealizowane wyniki handlowe systemu, a nie na szacunki — więc nigdy nie działa na podstawie założeń.
Dokładne obliczenia statystyczne, progi i logika dostosowania są własnością firmy.
Zarządzanie transakcjami i wyjścia
Strategia nie używa konwencjonalnego stałego Take Profit w pipsach.
Stop Loss. Określany dynamicznie na podstawie struktury cen obecnej w momencie wejścia, a nie stałej odległości w pipsach dla każdej transakcji.
Take Profit. Nie ma stałego celu. Pozycje są zarządzane przez kombinację dynamicznego ustawiania stopa, adaptacyjnej ochrony zysku i zarządzania czasowego pozycji.
Ochrona zysku. System nie przesuwa stopa przy każdym ticku. Gdy transakcja osiąga określony korzystny stan, cBot dokonuje selektywnej ochronnej korekty rzeczywistego Stop Loss, zabezpieczając część już osiągniętego zysku. Dokładne warunki wyzwalania pozostają własnością firmy.
Maksymalny czas trzymania pozycji. Pozycja może pozostać otwarta maksymalnie 8 godzin, zapobiegając pozostawaniu pozycji wybicia otwartej w nieskończoność, gdy oczekiwana kontynuacja nie następuje.
Wyniki testów wstecznych
Testowane na historycznych danych Pepperstone M1, z działaniem strategii na interwale H1.
Okres testowy: 9 października 2025 – 20 sierpnia 2026 (~10,4 miesiąca) Początkowy kapitał: 10 000 USD Wygenerowane sygnały: 159 — z czego 37 (23%) zostało anulowanych bez realizacji, ponieważ wymagana kontynuacja nie nastąpiła, pozostawiając 122 wykonane pozycje.
Wyniki przedstawiono dla dwóch ustawień ryzyka. Oba testy wykorzystują identyczną logikę strategii na tym samym okresie i biorą te same sygnały; różni się tylko wielkość pozycji.
Ryzyko 10% — domyślne ustawienie
Końcowy stan konta
1 599 604,72 USD
Zysk netto
1 589 604,72 USD
Wielokrotność końcowego salda
160×
Wskaźnik zysku
Łączna liczba transakcji
123
Transakcje wygrywające / przegrywające
67 / 56 (54,5% skuteczności)
Maksymalna liczba kolejnych strat
4
Średnia transakcja
12 923,61 USD
Największa wygrywająca transakcja
283 558,30 USD
Największa przegrywająca transakcja
-175 059,81 USD
Maksymalny spadek salda
Swap netto
+5 025,69 USD
Ryzyko 2%
Końcowy stan konta
48 797,33 USD
Zysk netto
38 797,33 USD
Wielokrotność końcowego salda
4,88×
Wskaźnik zysku
Maksymalny spadek salda
Swap netto
+47,05 USD
Porównanie dwóch ustawień
Ryzyko 2% Ryzyko 10%
Końcowy stan konta 48 797 1 599 605
Wielokrotność 4,88× 160×
Wskaźnik zysku wszystkie transakcje 2,43 2,08
Wskaźnik zysku short 1,31 1,11
Maksymalny spadek salda 8,82% 28,01%
Wyższe ustawienie przyniosło większy zwrot. Niższe ustawienie dało wyższy wskaźnik zysku i mniejsze spadki.
Ta różnica jest strukturalna, a nie przypadkowa. Kilka mechanizmów ochronnych cBota reaguje na ruchy mierzone jako procent salda konta. Przy większych wielkościach pozycji zwykłe wahania rynku łatwiej przekraczają te progi, a pozycje mogą być zamykane wcześniej niż zamierza strategia. Przy mniejszych wielkościach pozycji te same transakcje mają szansę rozwinąć się dalej.
Oba zestawy danych pochodzą z identycznej logiki strategii, która bierze identyczne sygnały w tym samym okresie. Różni się tylko wielkość pozycji.
Wyniki dla Long i Short (test z ryzykiem 10%)
TransakcjeSkutecznośćWskaźnik zyskuZysk nettoUdział w całości
Long
65
61,5%
1 489 545,12 USD
93,7%
Short
58
46,6%
100 059,60 USD
6,3%
Transakcje short były ogólnie zyskowne, ale ze wskaźnikiem zysku 1,11 były bliskie progu rentowności i stanowiły niewielką część całości. Informacja ta jest ujawniona, ponieważ jest widoczna w statystykach transakcji cTrader i stanowi istotny kontekst: testowany okres zawierał silny kierunkowy trend złota, a wyniki w rynku o innym trendzie mogą się różnić.
Prowizje i koszty
Oba testy używały stałego spreadu 1 pipsa z brakiem prowizji. Traderzy na kontach z surowym spreadem płacą prowizję za lot na XAUUSD, co przy 122 pozycjach obniżyłoby wynik. Swap netto był dodatni w obu testach, choć stawki swapowe różnią się w zależności od brokera i zmieniają się w czasie.
Użytkownicy powinni ponownie przeprowadzić test wsteczny z prowizją i ustawieniami spreadu swojego brokera, aby uzyskać wynik odzwierciedlający ich warunki handlowe. Jest to celowe ujawnienie: podane dane nie uwzględniają wszystkich rzeczywistych kosztów.
Spadki
Przy ustawieniu 10% maksymalny spadek salda wyniósł 28,01%. Przy ustawieniu 2% spadki te wyniosły 8,82%.
Rozkład zwrotów — analiza koncentracji
Systemy momentum zazwyczaj czerpią dużą część wyniku z mniejszości transakcji. Poniższe dane pokazują dokładnie, jak skoncentrowane były zwroty tej strategii, mierzone jako udział każdej grupy w całkowitym zysku brutto.
Usunięci zwycięzcyUdział w zysku brutto przy ryzyku 1; 10%Udział przy ryzyku 2; 2%
Top 1
9,3%
6,6%
Top 3
24,1%
17,8%
Top 5.
35,9%
26,5%
Zysk i strata brutto za okres:
Zysk brutto
Ryzyko 10% - 3 034 351 USD
Ryzyko 2%- 65 415 USD
Strata brutto
Ryzyko 10%- 1 456 811 USD
Ryzyko 2%- 27 898 USD
Netto
Ryzyko 10%- 1 589 604 USD
Ryzyko 2%- 37 517 USD
Wskaźnik zysku
Ryzyko 10%- 2,08
Ryzyko 2%- 2,34
Praktyczne implikacje są takie, że wyniki w dużej mierze zależą od uchwycenia niewielkiej liczby dużych ruchów kontynuacyjnych.
Co wyróżnia tę strategię
Nie jest to uniwersalna strategia złota zaprojektowana do działania identycznie w każdym środowisku rynkowym. Jej filozofia rozwoju jest świadoma reżimu.
Złoto wykazywało znacznie różne zachowania w różnych okresach historycznych. Strategia, która dobrze działa w jednym typie struktury rynku, może zachowywać się bardzo inaczej, gdy zmieniają się zmienność, płynność, warunki makroekonomiczne i zachowanie cen.
System łączy:
Własnościowe wykrywanie wybicia oparte na ruchu cen → potwierdzenie momentum kierunkowego → realizacja zlecenia oczekującego → dynamiczne ustalanie wielkości pozycji → adaptacyjne dostosowanie ryzyka oparte na reżimie → selektywna ochrona zysku → kontrola wyjścia oparta na czasie
Celem jest systematyczne uczestnictwo w prawdziwych ruchach kontynuacyjnych przy jednoczesnym zmniejszaniu ekspozycji, gdy własne ostatnie dane rynkowe systemu wskazują, że warunki stały się mniej korzystne.
Co ten cBot nie robi: brak martingale, brak siatki, brak dokupywania stratnych pozycji, brak handlu bez stop loss. Każda pozycja ma stop ochronny od momentu otwarcia.
Wymagania dotyczące konta
Technicznie cBot można uruchomić na kontach od około 1500 USD, w zależności od specyfikacji brokera, specyfikacji kontraktu symbolu, wymagań depozytowych i wybranych ustawień. Do praktycznego działania zalecamy początkowy kapitał 3500 USD lub więcej.
Większe konto nie eliminuje ryzyka handlu. Traderzy powinni dobierać ekspozycję odpowiednio do własnej tolerancji ryzyka i warunków konta.
Ciągłe aktualizacje strategii
Strategia jest aktywnie utrzymywana. Co miesiąc przeglądamy wyniki systemu, zachowanie rynku i ewoluujące cechy XAUUSD, aby zidentyfikować możliwości ulepszeń. Gdy zostaną potwierdzone usprawnienia, aktualizujemy cBot, aby użytkownicy mogli korzystać z najnowszej przetestowanej wersji.
Aktualizacje koncentrują się na utrzymaniu metodologii, jakości wykonania, zarządzaniu ryzykiem i adaptacyjności, zachowując jednocześnie podstawowe zasady, na których opiera się system.
Użytkownicy otrzymują więc aktywnie utrzymywaną strategię, a nie jednorazową, statyczną wersję.
Ważne ujawnienie dotyczące wyników
Powyższe wyniki historyczne zostały uzyskane przy użyciu podanych założeń i parametrów testów wstecznych.
Testy wsteczne to symulacje historycznych danych rynkowych. Mogą się znacznie różnić od handlu na żywo z powodu warunków wykonania, zmienności spreadu, poślizgu, płynności, specyfikacji brokera, prowizji, swapów i warunków rynkowych.
Przedstawione wyniki obejmują pojedynczy okres około 10 miesięcy na jednym instrumencie, nie uwzględniają prowizji i zakładają stały spread 1 pipsa.
Wyniki historyczne nie gwarantują przyszłych rezultatów. Handel XAUUSD wiąże się z dużym ryzykiem i mogą wystąpić straty. Pokazane historyczne stany końcowe to wyniki testów wstecznych w podanych warunkach — nie są oczekiwanym ani gwarantowanym zwrotem na koncie rzeczywistym.
Podsumowanie
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Opinie klientów
Dyskusja
Częste pytania
Więcej od tego autora
Możesz także polubić
Cena