
Opis
Rolling VWAP 365 / 90 / 30 / 7 dni od FW Next Level
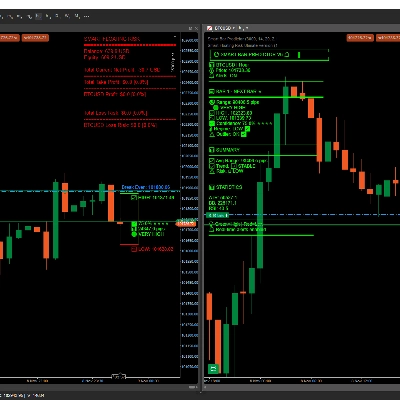
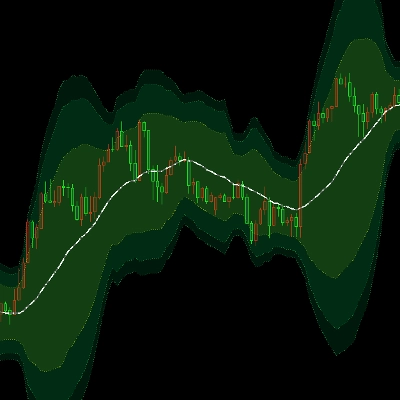
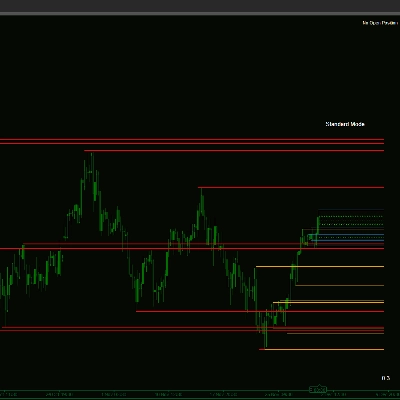
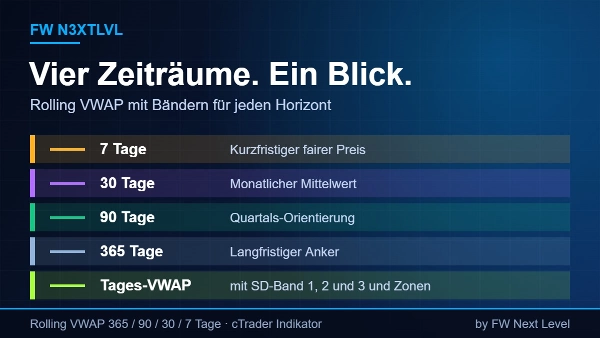
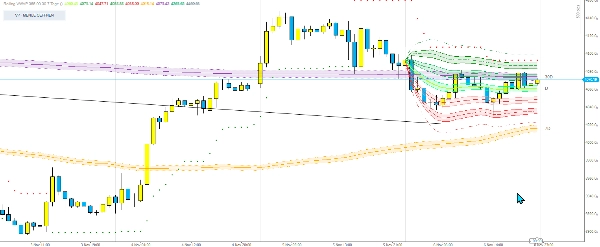
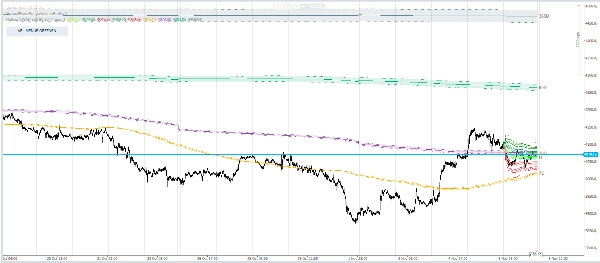
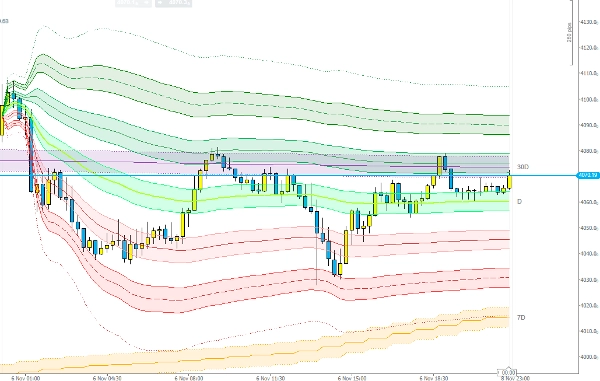
Wskaźnik pokazuje na pierwszy rzut oka, gdzie znajduje się wolumenowo ważona średnia cena (VWAP) w czterech ruchomych okresach: 7, 30, 90 i 365 dni. Dodatkowo dostępny jest dzienny VWAP z pasmami odchylenia standardowego i kolorowymi strefami cenowymi. Dzięki temu szybko zobaczysz, jak daleko cena jest od krótkoterminowych i długoterminowych średnich.
Co otrzymujesz
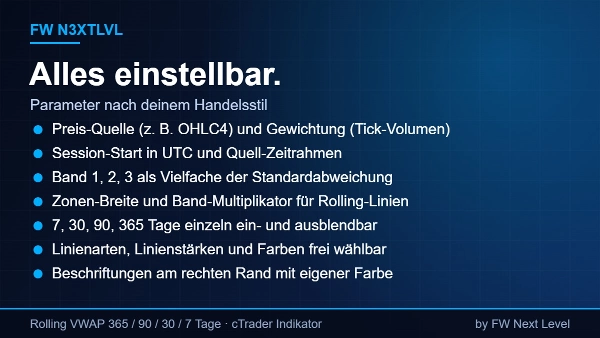
- Rolling VWAP na 7, 30, 90 i 365 dni, każdy okres można włączać i wyłączać osobno
- Dzienny VWAP z pasmami 1, 2 i 3 (wielokrotności odchylenia standardowego) oraz strefami o regulowanej szerokości
- Pasma wokół każdej linii Rolling z dowolnie wybieranym mnożnikiem
- Źródło ceny (np. OHLC4), ważenie (wolumen ticków), start sesji w UTC oraz ramy czasowe źródła do ustawienia
- Etykiety po prawej stronie oraz kolory, rodzaje linii i grubości linii można dostosować indywidualnie
Dla kogo jest przeznaczony
Dla daytraderów i swingtraderów, którzy korzystają z poziomów VWAP jako orientacji dla wsparcia, oporu i powrotu do średniej. Działa na każdym symbolu z danymi wolumenowymi.
Ważna uwaga
Wskaźnik jest narzędziem analitycznym, a nie poradą inwestycyjną. Nie ma gwarancji zysku, a przeszłe wyniki nie są wiarygodnym wskaźnikiem przyszłych rezultatów.
Opracowany przez FW Next Level (FW N3XTLVL): cyfryzacja, automatyzacja i agenci AI.