Descrição
Azimuth: tomada de decisão neural proprietária para Ouro
Azimuth é construído sobre a mesma base proprietária exata do Meridian, mas introduz uma representação interna de mercado diferente e uma arquitetura mais avançada.
Em vez de depender diretamente das velas convencionais de períodos de tempo, Azimuth usa uma estrutura interna personalizada de barras construída diretamente a partir de dados de ticks. As barras são geradas a partir da atividade do mercado em vez de simplesmente pela passagem do tempo.
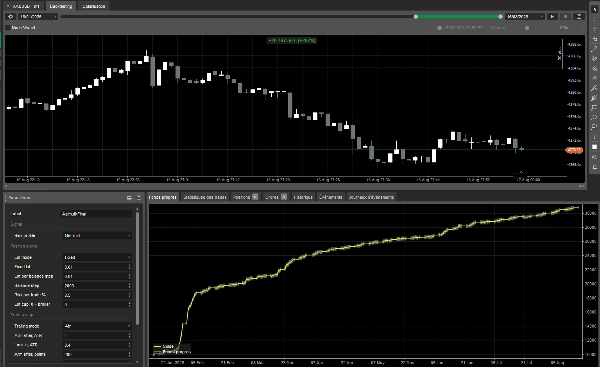
Por causa disso, os dados de ticks são essenciais ao testar o Azimuth. O sistema deve sempre ser testado usando ticks, independentemente de qual período clássico seja selecionado no Testador de Estratégia.
O resultado é um modelo que não depende exclusivamente da forma como um corretor agrega o mercado em velas convencionais M1, M5, M15 ou H1.
A arquitetura neural
O modelo é baseado na mesma estrutura neural proprietária usada como base do Meridian, onde os próprios neurônios foram redefinidos.
Uma rede neural convencional baseia-se fundamentalmente em neurônios que agregam suas entradas antes de passar a informação resultante por uma função de ativação. Essa arquitetura é extremamente poderosa e funciona bem para muitas classes de problemas.
No entanto, os mercados financeiros são particularmente difíceis de modelar.
A relação entre duas entradas do mercado pode mudar dependendo do contexto, volatilidade, estrutura recente e do comportamento que precedeu o sinal atual. Portanto, a mesma entrada pode ter um significado completamente diferente sob diferentes condições de mercado.
Azimuth e Meridian são projetados em torno de uma topologia interna diferente, especificamente construída para processar essas relações não lineares.
Em vez de tratar cada entrada como um sinal independente que simplesmente contribui para uma pontuação final, a estrutura é projetada para analisar como a informação interage e se desenvolve dentro da rede.
Isso permite que o modelo trabalhe com relações mais complexas entre suas entradas e reaja à estrutura de um sinal em vez de simplesmente somar sinais.
A arquitetura é proprietária e sua topologia interna não é exposta.
Projetado para mercados não estacionários
Os mercados financeiros não são sistemas estáticos.
A volatilidade muda. A estrutura do mercado muda. A relação entre diferentes variáveis muda. Um comportamento que foi lucrativo em um período pode desaparecer completamente em outro.
Esta é uma das principais razões pelas quais um modelo pode parecer excepcional em dados históricos e depois se comportar de forma muito diferente quando exposto a dados não vistos.
Azimuth foi projetado com esse problema em mente.
O objetivo não é encontrar uma configuração que explique perfeitamente um período histórico. O objetivo é encontrar um modelo que possa continuar a se comportar corretamente quando os dados mudam.
Treinamento walk-forward
O processo de treinamento é uma das partes mais importantes do Azimuth.
O modelo não é treinado em um grande conjunto de dados históricos e aceito simplesmente porque a curva de patrimônio final parece boa.
Em vez disso, Azimuth é treinado por meio de uma matriz walk-forward com múltiplos períodos independentes fora da amostra.
O processo começa com:
15% Aprendizado → 5% dados completamente não vistos OOS
Se o modelo passar pelo primeiro período OOS, o processo avança e se repete:
15% Aprendizado → 5% OOS
15% Aprendizado → 5% OOS
15% Aprendizado → 5% OOS
15% Aprendizado → 5% OOS
15% Aprendizado → 5% OOS
Isso cria cinco períodos separados de validação fora da amostra.
Os dados OOS não são usados para treinar o modelo.
Mais importante, se qualquer período OOS mostrar uma degradação além dos critérios exigidos, o modelo é descartado e todo o processo de aprendizado recomeça.
Ele não é corrigido.
Ele não é ajustado manualmente.
O processo de treinamento recomeça.
Apenas modelos capazes de sobreviver à sequência completa de períodos não vistos são mantidos.
Essa abordagem enfatiza generalização e comportamento fora da amostra, em vez de simplesmente ajustar dados históricos.
Como o Azimuth opera
Azimuth usa execução direta no mercado em vez da abordagem de ordem pendente usada pelo Meridian.
Quando o modelo identifica uma oportunidade válida, o sistema executa diretamente no mercado.
O modelo avalia continuamente a representação interna do mercado e determina se a estrutura atual oferece uma oportunidade válida de negociação.
Uma vez que uma posição é aberta:
- O sistema não faz média de preço.
- Não há grade.
- Não há martingale.
- As posições têm um tempo máximo de vida definido.
- Os parâmetros de risco são determinados de acordo com a avaliação atual do mercado pelo modelo.
O objetivo é permitir que o modelo tome a decisão por si mesmo, em vez de cercar a rede com uma grande coleção de regras fixas de negociação.
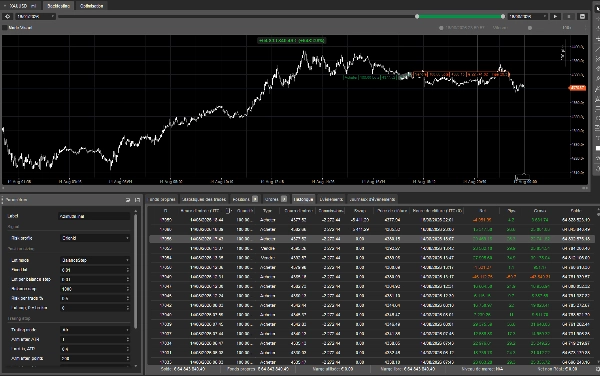
Alta frequência de negociações
A combinação de sua representação interna de mercado, execução direta no mercado e arquitetura resulta em uma alta frequência de negociações.