
Descrição
XAUUSD H1 Adaptive Breakout cBot - Construído Especificamente para o Regime de Mercado do Ouro Pós-$4.000
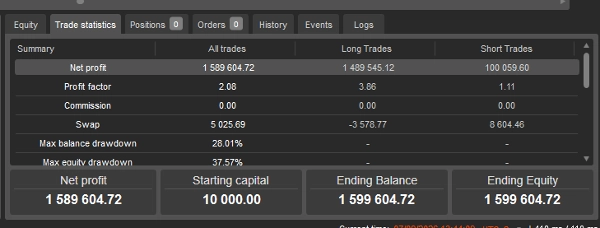
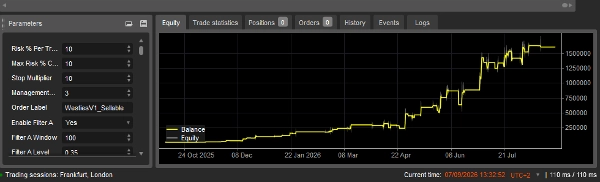
Os resultados são mostrados em duas configurações de risco. Ambas as execuções usam lógica de estratégia idêntica no mesmo período e recebem os mesmos sinais; apenas o dimensionamento da posição difere. O backtest foi de 8 de outubro de 2025 → 1º de setembro de 2026
Saldo inicial: $10.000
Risco 10% — o padrão enviado
Saldo final
$1.599.604,72
Lucro líquido
$1.589.604,72
Multiplicador do saldo final
160×
Fator de lucro
Total de negociações
123
Negociações vencedoras / perdedoras
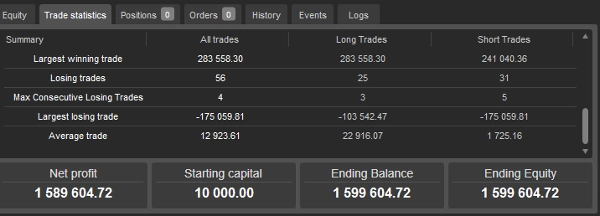
67 / 56 (taxa de vitória de 54,5%)
Máximas perdas consecutivas
4
Negociação média
$12.923,61
Maior negociação vencedora
$283.558,30
Máxima redução do saldo
Swap líquido
+$5.025,69
Risco 2%
Saldo final
$48.797,33
Lucro líquido
$38.797,33
Multiplicador do saldo final
4,88×
Fator de lucro
Máxima redução do saldo
Swap líquido
+$47,05
MONITORAMENTO FUTURO — MYFXBOOK
Além das informações de teste histórico acima, o AlgoTrade está sendo monitorado em tempo real em uma conta Pepperstone cTrader dedicada através do Myfxbook.
Os usuários podem acompanhar o histórico de desempenho do AlgoTrade no Myfxbook, incluindo performance e redução de saldo conforme novas negociações são concluídas.
O link de monitoramento do Myfxbook está disponível no perfil do desenvolvedor no cTrader.
IMPORTANTE — POR FAVOR LEIA ANTES DE FAZER BACKTEST
O XAUUSD H1 Adaptive Breakout cBot foi desenvolvido especificamente para o ambiente de mercado do Ouro observado a partir de 8 de outubro de 2025 em diante, após o movimento do Ouro através do nível de preço de $4.000.
Período recomendado para avaliação/backtesting: 8 de outubro de 2025 → Presente
A estratégia não foi desenvolvida ou calibrada para o comportamento do mercado do Ouro antes dos $4.000. Os usuários podem testar períodos históricos anteriores; entretanto, os resultados desses períodos não devem ser esperados para representar o regime de mercado para o qual esta estratégia foi projetada.
Por que 8 de outubro de 2025 é importante
O Ouro não negociou com um caráter consistente ao longo de sua história moderna. Com o tempo, o XAUUSD passou por regimes de mercado distintos — desde momentum impulsionado pela inflação e longos períodos de consolidação até volatilidade causada por crises, mercados de alta estruturais e movimentos de preço macroeconômicos cada vez mais rápidos.
Quando o Ouro ultrapassou o nível de $4.000 em 8 de outubro de 2025, identificamos um ambiente de mercado exibindo características particularmente relevantes para esta estratégia, incluindo movimentos de preço maiores, reversões mais rápidas e aumento da atividade impulsionada por rompimentos.
Em vez de assumir que uma estratégia de rompimento desenvolvida com base no comportamento antigo do Ouro permaneceria igualmente adequada sob essas novas condições, adotamos uma abordagem específica para o regime.
Trabalhando com nossa equipe de especialistas, o XAUUSD H1 Adaptive Breakout cBot foi construído, testado e refinado especificamente em torno do comportamento de preço observado neste novo regime do Ouro.
O que isso significa para o backtesting
Ao avaliar o cBot de forma independente, os usuários devem dar ênfase principal aos resultados gerados a partir de 8 de outubro de 2025 em diante.
Testar períodos muito anteriores pode produzir resultados materialmente diferentes. Isso não indica necessariamente que a estratégia está com defeito; esses períodos representam condições de mercado fora do regime para o qual a estratégia atual foi desenvolvida e calibrada.
Dados anteriores ainda podem ser úteis para pesquisa, comparação e compreensão de como a estratégia se comporta sob diferentes condições históricas.
Projetado para o Regime Atual
Um princípio chave por trás deste cBot é que o comportamento do mercado pode mudar.
A estratégia foi criada em resposta a uma mudança observada no comportamento do Ouro, e não com base na suposição de que as características históricas do mercado permanecem permanentes.
Por essa razão, a estratégia pode continuar sendo revisada conforme o mercado do Ouro evolui. Quando mudanças materiais na estrutura do mercado justificarem um ajuste, versões futuras podem ser refinadas conforme necessário.
Desempenho histórico e futuro não garantem resultados futuros. Negociar XAUUSD envolve risco substancial.
Como a Estratégia Identifica Rompimentos
O cBot não entra simplesmente sempre que o preço ultrapassa uma máxima anterior ou cai abaixo de uma mínima anterior.
Ele usa um gatilho proprietário baseado na ação do preço e na estrutura de velas de curto prazo para identificar quando o comportamento atual do preço se desvia significativamente de um período de referência recente.
Confirmação direcional e de momentum são derivadas da ação do preço no ponto potencial de entrada.
O modelo de entrada trabalha com dados padrão de preço OHLC. ATR não é usado como gatilho de entrada. Medidas derivadas de volume são usadas dentro da arquitetura de filtragem e gestão de regime do sistema.
A lógica exata de comparação e combinação de condições é intencionalmente não divulgada porque faz parte da metodologia proprietária da estratégia.
Confirmação Antes do Desembolso de Capital
Uma característica chave do sistema é que ele não detecta um rompimento e entra imediatamente.
Quando uma configuração válida é identificada, o cBot coloca uma ordem pendente que requer que o preço continue na direção antecipada antes que a posição seja aberta.
Configuração da ação do preço → confirmação direcional → ordem pendente → continuação → execução da negociação
A intenção é filtrar uma parte das tentativas iniciais de rompimento que não se confirmam. No backtest de referência, 37 de 159 sinais (23%) foram cancelados sem serem preenchidos, porque a continuação necessária não ocorreu.
Calibrado Desde o Primeiro Bar
Os filtros do sistema são estatísticos e requerem histórico para serem calibrados corretamente. Na inicialização, o cBot carrega histórico adicional de mercado antes de começar a negociar, para que uma instância iniciada hoje se comporte da mesma forma que uma que está rodando há meses.
Isso é importante para avaliação: sem isso, uma instância recém-iniciada pode se comportar de forma diferente do backtest no mesmo período. Portanto, os usuários devem observar comportamento consistente independentemente do ponto do ciclo de mercado em que iniciem o cBot.
Gestão Adaptativa de Risco
O dimensionamento da posição é baseado em porcentagem e dinâmico, em vez de um tamanho fixo de lote. O cBot calcula o tamanho da posição a partir do saldo da conta e da distância de stop determinada dinamicamente para cada negociação individual.
Parâmetros de risco
Dimensionamento da posição
Dinâmico, baseado no saldo e na estrutura
Máximo de posições simultâneas:
3
Tempo máximo de manutenção:
8 horas
Conta prática mínima:
$1500
Saldo inicial recomendado:
$3.500
Alavancagem:
Determinada pelo corretor/conta do trader, não definida pelo cBot
Por favor, leia isto cuidadosamente. Em sua configuração padrão, este é um sistema agressivo e de alta variância. O tamanho da posição é calculado a partir de uma distância estrutural de referência, enquanto o stop protetor é colocado consideravelmente mais amplo do que essa referência. A consequência prática é que uma negociação individual perdedora pode custar substancialmente mais do que a porcentagem nominal de risco sugere.
Medido como uma parcela do saldo da conta, a maior negociação perdedora individual foi -6,74% na configuração de 2% de risco. Na configuração padrão de 10% o mesmo efeito escala proporcionalmente, e a maior perda individual nessa execução foi -$175.059,81 contra um pico de saldo que era milionário. A maioria das posições perdedoras é fechada pela gestão baseada em tempo do sistema bem antes do stop protetor ser alcançado, mas os usuários devem estar preparados para perdas individuais ocasionais. A porcentagem de risco é totalmente configurável — veja "Escolhendo Seu Nível de Risco" abaixo, e a seção de backtest para números em ambos 2% e 10%.
A exposição ao risco também é reduzida automaticamente quando o sistema detecta que as condições atuais do mercado se tornaram menos favoráveis. A metodologia exata de ajuste de risco é proprietária.
Escolhendo Seu Nível de Risco
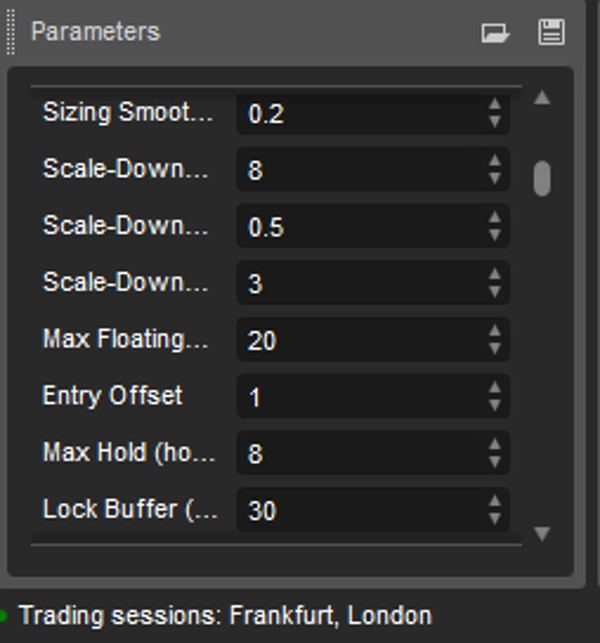
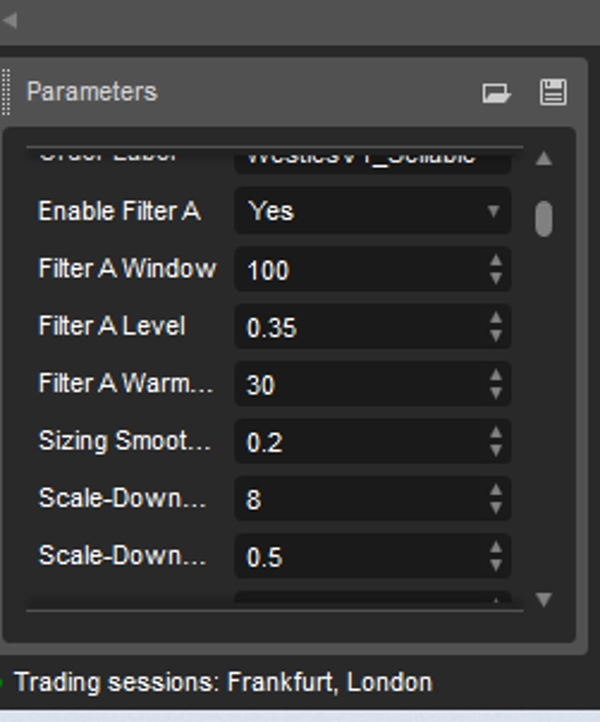
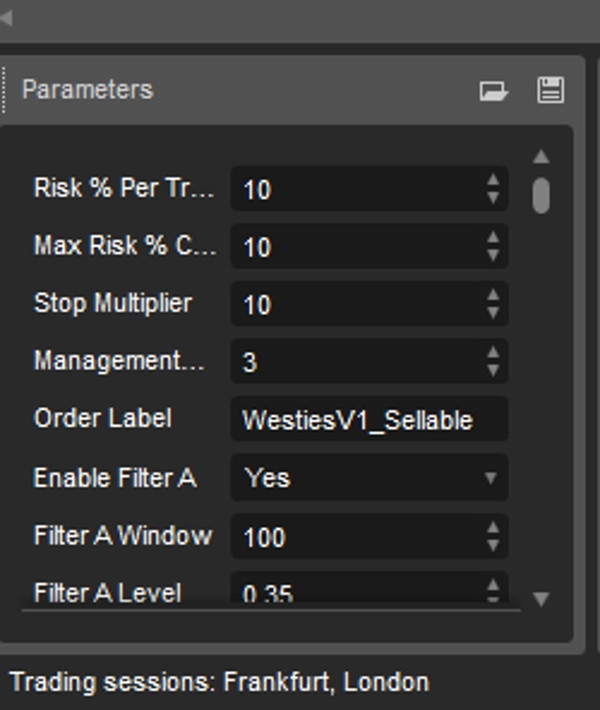
O risco é controlado por dois parâmetros no painel de configurações do cBot:
ParâmetroPropósito
Risco % Por Negociação
Neste ajuste você regula. Ele determina o tamanho de cada posição em relação ao saldo da conta.
Teto Máximo de Risco %
Um limite rígido. O cBot nunca dimensionará uma posição acima desse valor, independentemente do primeiro parâmetro.
Para reduzir o tamanho da posição, diminua Risco % Por Negociação. Por exemplo, configurá-lo para 2 reproduz os resultados de 2% mostrados na seção de backtest.
Para aumentar o tamanho da posição, aumente Risco % Por Negociação. Como Teto Máximo de Risco % atua como um limite, você deve aumentá-lo também se quiser ultrapassar seu valor atual — isso é intencional, para que um número digitado incorretamente não produza silenciosamente uma posição superdimensionada.
Nenhuma outra configuração precisa ser alterada. O dimensionamento da posição é calculado automaticamente a partir do saldo da conta e da distância de stop individualmente determinada para cada negociação, então o cBot adapta o tamanho do lote em cada negociação sem configuração adicional. Alterar a porcentagem de risco não altera quais negociações são feitas; muda apenas quanto capital é comprometido em cada uma.
Um efeito que vale a pena entender: vários dos mecanismos protetores do cBot respondem a movimentos medidos como uma porcentagem do saldo da conta. Em tamanhos maiores de posição, as flutuações normais do mercado cruzam esses limiares mais facilmente, e as posições podem ser fechadas mais cedo do que a estratégia pretendia. É por isso que a configuração de risco mais baixa produziu um fator de lucro maior nos testes.
O cBot vem com Risco % Por Negociação configurado para 10. Os usuários podem ajustar as configurações de risco/exposição do cBot de acordo com o tamanho da conta e a tolerância individual ao risco. Alterar o Risco % Por Negociação afeta o dimensionamento da posição, não a lógica subjacente de entrada. Ambas as configurações são documentadas na seção de backtest para que a escolha possa ser feita com base nos números.
Detecção Adaptativa de Regime de Mercado
A estratégia contém uma camada dedicada de adaptação ao regime.
Em vez de depender apenas de indicadores convencionais como ATR ou um limite fixo de força de tendência, o sistema monitora um sinal estatístico derivado de seu próprio comportamento recente de negociação. Ele examina como as posições têm se comportado logo após a entrada em uma janela móvel.
Quando o comportamento monitorado se deteriora em relação à sua linha de base recente, o sistema reduz automaticamente a exposição. Quando as condições se normalizam, a exposição é automaticamente restaurada.
Isso torna o ajuste de risco contínuo e autocorretivo, em vez de uma regra sazonal programada manualmente. Importante, a camada de regime responde apenas aos próprios resultados de negociação realizados do sistema, não a estimativas — portanto, nunca atua por suposição.
O cálculo estatístico exato, os limiares e a lógica de ajuste são proprietários.
Gestão de Negociações & Saídas
A estratégia não usa um Take Profit fixo convencional em pips.
Stop Loss. Determinado dinamicamente a partir da estrutura de preço presente no momento da entrada, em vez de uma distância fixa em pips para cada negociação.
Take Profit. Não há alvo fixo. As posições são gerenciadas por meio de uma combinação de colocação dinâmica de stop, proteção adaptativa de lucro e gestão de posição baseada em tempo.
Proteção de Lucro. O sistema não move o stop a cada tick. Quando uma negociação atinge um estado favorável definido, o cBot faz um ajuste protetor seletivo no Stop Loss real, garantindo parte do ganho já obtido. As condições exatas do gatilho permanecem proprietárias.
Tempo máximo de manutenção. Uma posição pode permanecer aberta por no máximo 8 horas, evitando que uma posição de rompimento fique exposta indefinidamente quando a continuação esperada não se desenvolve.
Resultados do Backtesting
Backtestado com dados históricos Pepperstone M1, com a estratégia operando no timeframe H1.
Período de teste: 9 de outubro de 2025 – 20 de agosto de 2026 (~10,4 meses) Saldo inicial: $10.000 Sinais gerados: 159 — dos quais 37 (23%) foram cancelados sem execução porque a continuação necessária não ocorreu, restando 122 posições executadas.
Os resultados são mostrados em duas configurações de risco. Ambas as execuções usam lógica de estratégia idêntica no mesmo período e recebem os mesmos sinais; apenas o dimensionamento da posição difere.
Risco 10% — o padrão enviado
Saldo final
$1.599.604,72
Lucro líquido
$1.589.604,72
Multiplicador do saldo final
160×
Fator de lucro
Total de negociações
123
Negociações vencedoras / perdedoras
67 / 56 (taxa de vitória de 54,5%)
Máximas perdas consecutivas
4
Negociação média
$12.923,61
Maior negociação vencedora
$283.558,30
Maior negociação perdedora
-$175.059,81
Máxima redução do saldo
Swap líquido
+$5.025,69
Risco 2%
Saldo final
$48.797,33
Lucro líquido
$38.797,33
Multiplicador do saldo final
4,88×
Fator de lucro
Máxima redução do saldo
Swap líquido
+$47,05
Comparando as Duas Configurações
Risco 2% Risco 10%
Saldo final $48.797 $1.599.605
Multiplicador 4,88× 160×
Fator de lucro todas as negociações 2,43 2,08
Fator de lucro longas 4,29 3,86
Fator de lucro curtas 1,31 1,11
Máxima redução do saldo 8,82% 28,01%
A configuração mais alta produziu o retorno maior. A configuração mais baixa produziu o fator de lucro maior e reduções mais suaves.
Essa diferença é estrutural e não incidental. Vários dos mecanismos protetores do cBot respondem a movimentos medidos como uma porcentagem do saldo da conta. Em tamanhos maiores de posição, as flutuações normais do mercado cruzam esses limiares mais facilmente, e as posições podem ser fechadas mais cedo do que a estratégia pretendia. Em tamanhos menores de posição, as mesmas negociações são permitidas a se desenvolver mais.
Ambos os conjuntos de números vêm da lógica de estratégia idêntica tomando sinais idênticos no mesmo período. Apenas o dimensionamento da posição difere.
Desempenho Longo e Curto (execução com Risco 10%)
NegociaçõesTaxa de vitóriaFator de lucroLucro líquidoParticipação no total
Longas
65
61,5%
$1.489.545,12
93,7%
Curtas
58
46,6%
$100.059,60
6,3%
As negociações curtas foram lucrativas no geral, mas com um fator de lucro de 1,11 estavam próximas do ponto de equilíbrio e contribuíram com uma pequena fração do total. Isso é divulgado porque é visível nas próprias estatísticas de negociação do cTrader e porque é um contexto relevante: o período testado continha um forte viés direcional no Ouro, e resultados em um mercado com tendência diferente podem não seguir o mesmo padrão.
Comissões e Custos
Ambas as execuções usaram um spread fixo de 1 pip com nenhuma comissão aplicada. Traders em contas de spread bruto pagam comissão por lote no XAUUSD, o que reduziria o resultado em 122 posições. O swap líquido foi positivo em ambas as execuções, embora as taxas de swap variem por corretor e mudem ao longo do tempo.
Os usuários devem refazer o backtest com as configurações de comissão e spread de seu próprio corretor para ver um resultado refletindo suas próprias condições de negociação. Esta é uma divulgação deliberada: os números principais não são líquidos de todos os custos do mundo real.
Redução de saldo
Na configuração de 10%, a máxima redução do saldo foi 28,01% . Na configuração de 2%, essas caem para 8,82% .
Distribuição dos Retornos — Análise de Concentração
Sistemas de momentum normalmente derivam grande parte de seu resultado de uma minoria de negociações. Os números abaixo mostram exatamente quão concentrados foram os retornos desta estratégia, medidos como a participação de cada grupo no lucro bruto total.
Vencedores removidosParticipação no lucro bruto no Risco 1; 10%Participação no Risco 2; 2%
Top 1
9,3%
6,6%
Top 3
24,1%
17,8%
Top 5.
35,9%
26,5%
Lucro e perda brutos para o período:
Lucro bruto
Risco 10% - $3.034.351
Risco 2%- $65.415
Perda bruta
Risco 10%- $1.456.811
Risco 2%- $27.898
Líquido
Risco 10%- $1.589.604
Risco 2%- $37.517
Fator de lucro
Risco 10%- 2,08
Risco 2%- 2,34
A implicação prática é que os resultados dependem fortemente da captura de um pequeno número de grandes movimentos de continuação.
O Que Torna Isso Diferente
Isso não é apresentado como uma estratégia universal para ouro projetada para funcionar de forma idêntica em todos os ambientes de mercado. Sua filosofia de desenvolvimento é consciente do regime.
O Ouro demonstrou comportamentos substancialmente diferentes em diferentes períodos históricos. Uma estratégia que funciona bem durante um tipo de estrutura de mercado pode se comportar muito diferente quando a volatilidade, liquidez, condições macroeconômicas e comportamento do preço mudam.
O sistema combina:
Detecção proprietária de rompimento pela ação do preço → confirmação de momentum direcional → execução de ordem pendente → dimensionamento dinâmico da posição → ajuste adaptativo de risco baseado no regime → proteção seletiva de lucro → controle de saída baseado em tempo
O objetivo é participar sistematicamente de movimentos genuínos de continuação enquanto reduz a exposição quando as próprias evidências recentes do sistema indicam que as condições se tornaram menos favoráveis.
O que este cBot não faz: não usa martingale, não usa grid, não faz média em posições perdedoras, não negocia sem stop loss. Cada posição carrega um stop protetor desde o momento em que é aberta.
Requisitos da Conta
O cBot pode tecnicamente ser usado em contas a partir de aproximadamente $1.500, dependendo das especificações do corretor, especificações do contrato do símbolo, requisitos de margem e configurações escolhidas. Para operação prática, recomendamos um saldo inicial de $3.500 ou mais.
Uma conta maior não elimina o risco de negociação. Os traders devem selecionar exposição apropriada à sua própria tolerância ao risco e condições da conta.
Atualizações Contínuas da Estratégia
A estratégia é mantida ativamente. A cada mês revisamos o desempenho do sistema, o comportamento do mercado e as características evolutivas do XAUUSD para identificar oportunidades de refinamento. Quando melhorias validadas são identificadas, atualizamos o cBot para que os usuários possam continuar trabalhando com a versão testada mais recente.
As atualizações focam em manter a metodologia, qualidade de execução, gestão de risco e adaptabilidade, preservando os princípios centrais nos quais o sistema foi desenvolvido.
Portanto, os usuários recebem uma estratégia mantida ativamente em vez de uma versão estática e única.
Divulgação Importante sobre Desempenho
Os resultados históricos acima foram produzidos usando as suposições e parâmetros de backtesting declarados.
Backtests são simulações de dados históricos de mercado. Eles podem diferir materialmente da negociação ao vivo devido a condições de execução, variação de spread, slippage, liquidez, especificações do corretor, comissões, swaps e condições de mercado.
Os resultados mostrados cobrem um único período de ~10 meses em um instrumento, excluem comissão e assumem um spread fixo de 1 pip.
Desempenho passado não garante resultados futuros. Negociar XAUUSD envolve risco substancial, e perdas podem ocorrer. Os saldos finais históricos mostrados são resultados de backtest sob as condições declaradas — não um retorno esperado ou garantido para uma conta ao vivo.
Resumo
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Avaliações de clientes
Conversa
Perguntas frequentes
Mais deste autor
Também poderá gostar de
Preço