
Mô tả
XAUUSD H1 Adaptive Breakout cBot - Được xây dựng đặc biệt cho chế độ thị trường sau mức $4,000 của Vàng
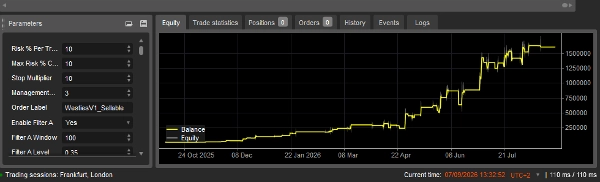
Kết quả được hiển thị ở hai mức rủi ro. Cả hai lần chạy đều sử dụng logic chiến lược giống hệt trong cùng khoảng thời gian và lấy cùng tín hiệu; chỉ khác về kích thước vị trí. Backtest được thực hiện từ ngày 8 tháng 10 năm 2025 → ngày 1 tháng 9 năm 2026
Số dư ban đầu: $10,000
Rủi ro 10% — mặc định được cung cấp
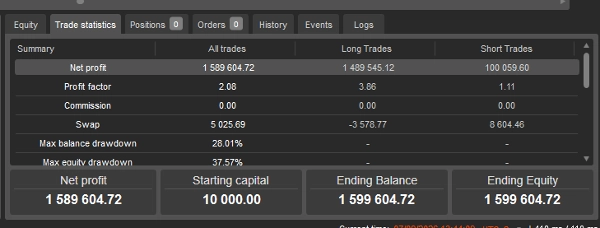
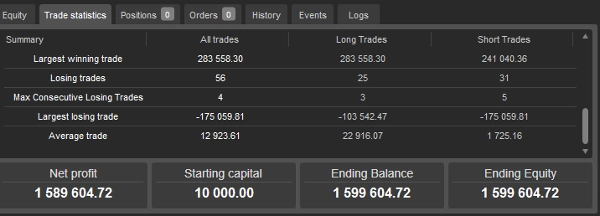
Số dư cuối kỳ
$1,599,604.72
Lợi nhuận ròng
$1,589,604.72
Bội số số dư cuối kỳ
160×
Hệ số lợi nhuận
Tổng số giao dịch
123
Giao dịch thắng / thua
67 / 56 (tỷ lệ thắng 54.5%)
Số lần thua liên tiếp tối đa
4
Giao dịch trung bình
$12,923.61
Giao dịch thắng lớn nhất
$283,558.30
Mức giảm số dư tối đa
Swap ròng
+$5,025.69
Rủi ro 2%
Số dư cuối kỳ
$48,797.33
Lợi nhuận ròng
$38,797.33
Bội số số dư cuối kỳ
4.88×
Hệ số lợi nhuận
Mức giảm số dư tối đa
Swap ròng
+$47.05
THEO DÕI TRƯỚC — MYFXBOOK
Ngoài thông tin kiểm tra lịch sử ở trên, AlgoTrade đang được theo dõi trực tiếp trên một tài khoản Pepperstone cTrader qua Myfxbook.
Người dùng có thể theo dõi hồ sơ hoạt động phát triển của AlgoTrade trên Myfxbook, bao gồm hiệu suất và mức giảm khi các giao dịch mới được hoàn thành.
Liên kết theo dõi Myfxbook có trên hồ sơ cTrader của nhà phát triển.
QUAN TRỌNG — VUI LÒNG ĐỌC TRƯỚC KHI BACKTEST
XAUUSD H1 Adaptive Breakout cBot được phát triển đặc biệt cho môi trường thị trường Vàng quan sát từ ngày 8 tháng 10 năm 2025 trở đi, sau khi Vàng vượt qua mức giá $4,000.
Giai đoạn đánh giá/backtest được khuyến nghị: ngày 8 tháng 10 năm 2025 → Hiện tại
Chiến lược không được phát triển hoặc hiệu chỉnh dựa trên hành vi thị trường Vàng trước mức $4,000. Người dùng có thể thử nghiệm các giai đoạn lịch sử trước đó; tuy nhiên, kết quả từ các giai đoạn đó không nên được kỳ vọng phản ánh chế độ thị trường mà chiến lược này được thiết kế cho.
Tại sao ngày 8 tháng 10 năm 2025 lại quan trọng
Vàng không giao dịch với một đặc tính nhất quán trong suốt lịch sử hiện đại của nó. Theo thời gian, XAUUSD đã trải qua các chế độ thị trường khác biệt rõ rệt — từ động lực do lạm phát và các giai đoạn hợp nhất kéo dài đến biến động do khủng hoảng, thị trường tăng trưởng cấu trúc và các chuyển động giá nhanh hơn do yếu tố vĩ mô.
Khi Vàng vượt qua mức $4,000 vào ngày 8 tháng 10 năm 2025, chúng tôi đã xác định một môi trường thị trường thể hiện các đặc điểm đặc biệt phù hợp với chiến lược này, bao gồm các chuyển động giá lớn hơn, đảo chiều nhanh hơn và hoạt động breakout tăng lên.
Thay vì giả định rằng một chiến lược breakout được phát triển dựa trên hành vi Vàng cũ sẽ vẫn phù hợp dưới các điều kiện mới này, chúng tôi đã áp dụng một phương pháp tiếp cận theo chế độ.
Làm việc cùng đội ngũ chuyên gia, XAUUSD H1 Adaptive Breakout cBot được xây dựng, kiểm tra và tinh chỉnh đặc biệt dựa trên hành vi giá quan sát trong chế độ Vàng mới này.
Ý nghĩa của điều này đối với việc backtest
Khi đánh giá độc lập cBot, người dùng nên đặt ưu tiên vào kết quả tạo ra từ ngày 8 tháng 10 năm 2025 trở đi.
Kiểm tra các giai đoạn sớm hơn nhiều có thể cho kết quả khác biệt đáng kể. Điều này không nhất thiết cho thấy chiến lược bị lỗi; các giai đoạn đó đại diện cho điều kiện thị trường ngoài chế độ mà chiến lược hiện tại được phát triển và hiệu chỉnh.
Dữ liệu trước đó vẫn có thể hữu ích cho nghiên cứu, so sánh và hiểu cách chiến lược hoạt động dưới các điều kiện lịch sử khác nhau.
Được thiết kế cho chế độ hiện tại
Một nguyên tắc chính của cBot này là hành vi thị trường có thể thay đổi.
Chiến lược được tạo ra để đáp ứng sự thay đổi quan sát được trong hành vi của Vàng thay vì giả định rằng các đặc điểm thị trường lịch sử là vĩnh viễn.
Vì lý do này, chiến lược có thể tiếp tục được xem xét khi thị trường Vàng phát triển. Khi có những thay đổi đáng kể trong cấu trúc thị trường cần điều chỉnh, các phiên bản tương lai có thể được tinh chỉnh phù hợp.
Hiệu suất lịch sử và tương lai không đảm bảo kết quả trong tương lai. Giao dịch XAUUSD có rủi ro đáng kể.
Cách chiến lược nhận diện breakout
cBot không chỉ đơn giản vào lệnh khi giá vượt lên trên đỉnh trước đó hoặc xuống dưới đáy trước đó.
Nó sử dụng một kích hoạt hành động giá độc quyền dựa trên cấu trúc nến ngắn hạn để xác định khi hành vi giá hiện tại lệch đáng kể so với giai đoạn tham chiếu gần đây.
Xác nhận hướng và động lượng được lấy từ hành động giá tại điểm vào tiềm năng.
Mô hình vào lệnh hoạt động dựa trên dữ liệu giá OHLC tiêu chuẩn. ATR không được sử dụng làm kích hoạt vào lệnh. Các phép đo dựa trên khối lượng được sử dụng trong hệ thống lọc và kiến trúc quản lý chế độ.
Logic so sánh chính xác và sự kết hợp các điều kiện được giữ bí mật vì chúng là một phần của phương pháp độc quyền của chiến lược.
Xác nhận trước khi triển khai vốn
Một đặc điểm chính của hệ thống là nó không chỉ phát hiện breakout và vào lệnh ngay lập tức.
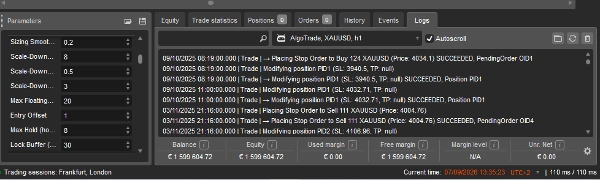
Khi một thiết lập hợp lệ được xác định, cBot đặt một lệnh chờ yêu cầu giá tiếp tục theo hướng dự kiến trước khi vị trí được mở.
Thiết lập hành động giá → xác nhận hướng → lệnh chờ → tiếp tục → thực thi giao dịch
Mục đích là lọc ra một phần các lần breakout ban đầu không theo kịp. Trong backtest tham chiếu, 37 trong 159 tín hiệu (23%) đã bị hủy mà không được khớp, vì sự tiếp tục cần thiết không xảy ra.
Hiệu chỉnh từ cây nến đầu tiên
Bộ lọc của hệ thống là thống kê và cần lịch sử để hiệu chỉnh chính xác. Khi khởi động, cBot tải thêm lịch sử thị trường trước khi bắt đầu giao dịch, vì vậy một phiên bản khởi chạy hôm nay sẽ hoạt động giống như một phiên bản đã chạy trong nhiều tháng.
Điều này quan trọng cho việc đánh giá: nếu không có nó, một phiên bản mới khởi động có thể hoạt động khác với backtest trong cùng khoảng thời gian. Người dùng do đó nên thấy hành vi nhất quán dù bắt đầu cBot vào bất kỳ điểm nào trong chu kỳ thị trường.
Quản lý rủi ro thích ứng
Kích thước vị trí dựa trên phần trăm và động thay vì kích thước lô cố định. cBot tính kích thước vị trí từ số dư tài khoản và khoảng cách dừng lỗ được xác định động cho từng giao dịch.
Tham số rủi ro
Kích thước vị trí
Động, dựa trên số dư và cấu trúc
Số vị trí tối đa cùng lúc:
3
Thời gian giữ tối đa:
8 giờ
Tài khoản thực tế tối thiểu:
$1500
Số dư khởi đầu khuyến nghị:
$3,500
Đòn bẩy:
Được xác định bởi nhà môi giới/tài khoản của nhà giao dịch, không do cBot đặt
Vui lòng đọc kỹ điều này. Ở cài đặt mặc định, đây là một hệ thống có tính chất hung hăng, biến động cao. Kích thước vị trí được tính từ khoảng cách tham chiếu cấu trúc, trong khi điểm dừng bảo vệ được đặt rộng hơn đáng kể so với tham chiếu đó. Hệ quả thực tế là một giao dịch thua lỗ cá nhân có thể gây thiệt hại lớn hơn nhiều so với tỷ lệ rủi ro danh nghĩa đề xuất.
Được đo lường dưới dạng tỷ lệ phần trăm số dư tài khoản, giao dịch thua lỗ đơn lẻ lớn nhất là -6.74% ở mức rủi ro 2%. Ở mức 10% mặc định, hiệu ứng tương tự tăng tỷ lệ tương ứng, và khoản lỗ đơn lẻ lớn nhất trong lần chạy đó là -$175,059.81 so với số dư đỉnh đạt hàng triệu. Hầu hết các vị trí thua lỗ đều được hệ thống quản lý theo thời gian đóng trước khi điểm dừng bảo vệ được kích hoạt, nhưng người dùng phải chuẩn bị cho các khoản lỗ cá nhân thỉnh thoảng xảy ra. Tỷ lệ rủi ro hoàn toàn có thể cấu hình — xem phần "Chọn mức rủi ro của bạn" bên dưới, và phần backtest để xem các con số ở cả 2% và 10%.
Mức độ rủi ro cũng được giảm tự động khi hệ thống phát hiện điều kiện thị trường hiện tại trở nên kém thuận lợi hơn. Phương pháp điều chỉnh rủi ro chính xác là độc quyền.
Chọn mức rủi ro của bạn
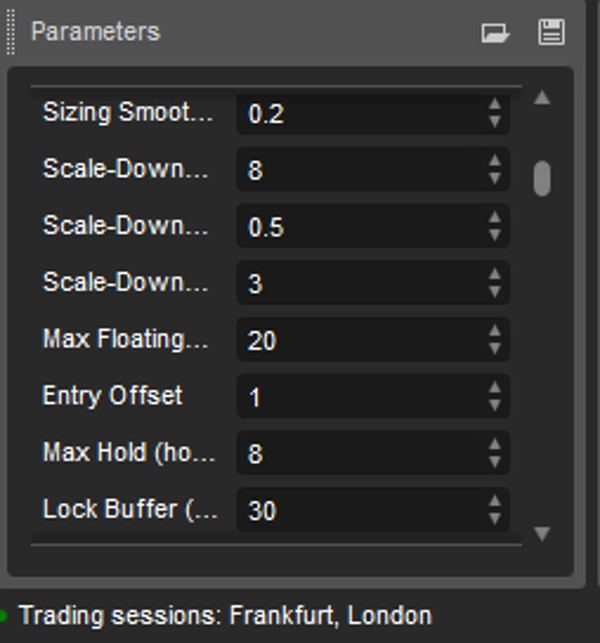
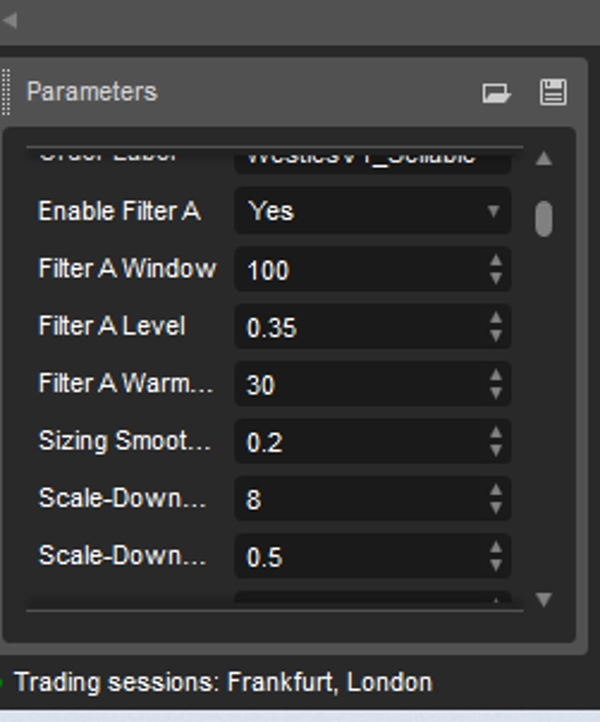
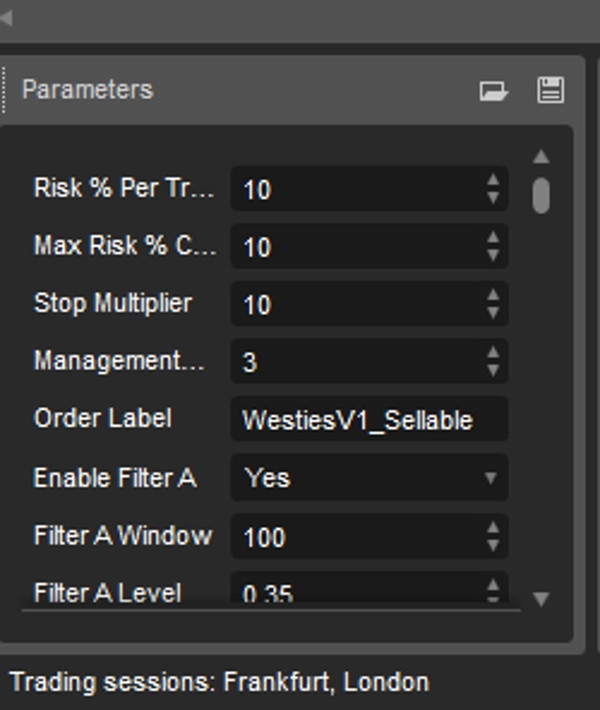
Rủi ro được kiểm soát bởi hai tham số trong bảng cài đặt của cBot:
Tham sốMục đích
Rủi ro % trên mỗi giao dịch
Bạn điều chỉnh tham số này. Nó xác định kích thước mỗi vị trí so với số dư tài khoản.
Giới hạn tối đa rủi ro %
Một giới hạn cứng. cBot sẽ không bao giờ đặt kích thước vị trí vượt quá con số này, bất kể tham số đầu tiên được đặt như thế nào.
Để giảm kích thước vị trí, giảm Rủi ro % trên mỗi giao dịch. Ví dụ, đặt nó thành 2 sẽ tái tạo kết quả 2% được hiển thị trong phần backtest.
Để tăng kích thước vị trí, tăng Rủi ro % trên mỗi giao dịch. Vì Giới hạn tối đa rủi ro % hoạt động như một giới hạn trên, bạn cũng phải tăng nó nếu muốn vượt quá giá trị hiện tại — điều này là cố ý, để tránh việc nhập sai số làm tạo ra vị trí quá lớn một cách âm thầm.
Không cần thay đổi cài đặt nào khác. Kích thước vị trí được tính tự động từ số dư tài khoản và khoảng cách dừng lỗ được xác định riêng cho từng giao dịch, vì vậy cBot điều chỉnh kích thước lô cho mỗi giao dịch mà không cần cấu hình thêm. Thay đổi tỷ lệ rủi ro không làm thay đổi các giao dịch được thực hiện; nó chỉ thay đổi số vốn cam kết cho mỗi giao dịch.
Một hiệu ứng đáng chú ý: một số cơ chế bảo vệ của cBot phản ứng với các biến động được đo bằng phần trăm số dư tài khoản. Ở kích thước vị trí lớn hơn, các biến động thị trường bình thường dễ dàng vượt qua các ngưỡng đó hơn, và các vị trí có thể bị đóng sớm hơn so với dự định của chiến lược. Đây là lý do tại sao mức rủi ro thấp hơn tạo ra hệ số lợi nhuận cao hơn trong thử nghiệm.
cBot được cung cấp với Rủi ro % trên mỗi giao dịch được đặt ở 10. Người dùng có thể điều chỉnh cài đặt rủi ro/phơi nhiễm của cBot theo kích thước tài khoản và mức độ chịu rủi ro cá nhân. Thay đổi Rủi ro % trên mỗi giao dịch ảnh hưởng đến kích thước vị trí chứ không phải logic vào lệnh cơ bản. Cả hai cài đặt đều được ghi chú trong phần backtest để người dùng có thể lựa chọn dựa trên các con số.
Phát hiện chế độ thị trường thích ứng
Chiến lược có một lớp thích ứng chế độ riêng biệt.
Thay vì chỉ dựa vào các chỉ báo truyền thống như ATR hoặc ngưỡng sức mạnh xu hướng cố định, hệ thống giám sát một tín hiệu thống kê lấy từ chính hành vi giao dịch gần đây của nó. Nó xem xét cách các vị trí đã hoạt động ngay sau khi vào lệnh trong một cửa sổ thời gian cuộn.
Khi hành vi được giám sát suy giảm so với mức cơ sở gần đây, hệ thống tự động giảm phơi nhiễm. Khi điều kiện trở lại bình thường, phơi nhiễm được tự động phục hồi.
Điều này làm cho việc điều chỉnh rủi ro liên tục và tự điều chỉnh thay vì là một quy tắc theo mùa được lập trình thủ công. Quan trọng là, lớp chế độ chỉ phản ứng với kết quả giao dịch thực tế của hệ thống, không phải ước tính — vì vậy nó không bao giờ hoạt động dựa trên giả định.
Phép tính thống kê chính xác, ngưỡng và logic điều chỉnh là độc quyền.
Quản lý giao dịch & thoát lệnh
Chiến lược không sử dụng Take Profit cố định theo pip truyền thống.
Stop Loss. Được xác định động dựa trên cấu trúc giá tại thời điểm vào lệnh thay vì một khoảng cách pip cố định cho mọi giao dịch.
Take Profit. Không có mục tiêu cố định. Các vị trí được quản lý thông qua sự kết hợp của việc đặt dừng lỗ động, bảo vệ lợi nhuận thích ứng và quản lý vị trí theo thời gian.
Bảo vệ lợi nhuận. Hệ thống không theo dõi dừng lỗ trên mỗi tick. Khi một giao dịch đạt trạng thái thuận lợi xác định, cBot thực hiện điều chỉnh bảo vệ chọn lọc đối với Stop Loss thực tế, đảm bảo một phần lợi nhuận đã đạt được. Điều kiện kích hoạt chính xác vẫn là bí mật.
Thời gian giữ tối đa. Một vị trí có thể mở tối đa 8 giờ, ngăn vị trí breakout bị giữ mở vô thời hạn khi sự tiếp tục mong đợi không phát triển.
Kết quả backtest
Backtest trên dữ liệu lịch sử Pepperstone M1, với chiến lược hoạt động trên khung thời gian H1.
Giai đoạn thử nghiệm: 9 tháng 10 năm 2025 – 20 tháng 8 năm 2026 (~10.4 tháng) Số dư ban đầu: $10,000 Số tín hiệu tạo ra: 159 — trong đó 37 (23%) bị hủy không khớp vì sự tiếp tục cần thiết không xảy ra, còn lại 122 vị trí được thực thi.
Kết quả được hiển thị ở hai mức rủi ro. Cả hai lần chạy đều sử dụng logic chiến lược giống hệt trong cùng khoảng thời gian và lấy cùng tín hiệu; chỉ khác về kích thước vị trí.
Rủi ro 10% — mặc định được cung cấp
Số dư cuối kỳ
$1,599,604.72
Lợi nhuận ròng
$1,589,604.72
Bội số số dư cuối kỳ
160×
Hệ số lợi nhuận
Tổng số giao dịch
123
Giao dịch thắng / thua
67 / 56 (tỷ lệ thắng 54.5%)
Số lần thua liên tiếp tối đa
4
Giao dịch trung bình
$12,923.61
Giao dịch thắng lớn nhất
$283,558.30
Giao dịch thua lớn nhất
-$175,059.81
Mức giảm số dư tối đa
Swap ròng
+$5,025.69
Rủi ro 2%
Số dư cuối kỳ
$48,797.33
Lợi nhuận ròng
$38,797.33
Bội số số dư cuối kỳ
4.88×
Hệ số lợi nhuận
Mức giảm số dư tối đa
Swap ròng
+$47.05
So sánh hai cài đặt
Rủi ro 2% Rủi ro 10%
Số dư cuối kỳ $48,797 $1,599,605
Bội số 4.88× 160×
Hệ số lợi nhuận tất cả giao dịch 2.43 2.08
Hệ số lợi nhuận lệnh mua 4.29 3.86
Hệ số lợi nhuận lệnh bán 1.31 1.11
Mức giảm số dư tối đa 8.82% 28.01%
Cài đặt cao hơn tạo ra lợi nhuận lớn hơn. Cài đặt thấp hơn tạo ra hệ số lợi nhuận cao hơn và mức giảm sâu hơn.
Sự khác biệt này là cấu trúc chứ không phải ngẫu nhiên. Một số cơ chế bảo vệ của cBot phản ứng với các biến động được đo bằng phần trăm số dư tài khoản. Ở kích thước vị trí lớn hơn, các biến động thị trường bình thường dễ dàng vượt qua các ngưỡng đó hơn, và các vị trí có thể bị đóng sớm hơn so với dự định của chiến lược. Ở kích thước vị trí nhỏ hơn, các giao dịch tương tự được phép phát triển thêm.
Cả hai bộ số liệu đều đến từ logic chiến lược giống hệt lấy cùng tín hiệu trong cùng khoảng thời gian. Chỉ khác về kích thước vị trí.
Hiệu suất lệnh mua và lệnh bán (chạy rủi ro 10%)
Giao dịchTỷ lệ thắngHệ số lợi nhuậnLợi nhuận ròngTỷ lệ tổng
Lệnh mua
65
61.5%
$1,489,545.12
93.7%
Lệnh bán
58
46.6%
$100,059.60
6.3%
Các giao dịch bán có lợi nhuận tổng thể, nhưng với hệ số lợi nhuận là 1.11, chúng gần như hòa vốn và chỉ đóng góp một phần nhỏ trong tổng số. Điều này được tiết lộ vì nó hiển thị trong thống kê giao dịch của cTrader và vì nó là bối cảnh liên quan: giai đoạn thử nghiệm có xu hướng mạnh trong Vàng, và kết quả trong thị trường có xu hướng khác có thể không theo cùng mô hình.
Hoa hồng và chi phí
Cả hai lần chạy đều sử dụng spread cố định 1 pip với không áp dụng hoa hồng. Các nhà giao dịch trên tài khoản raw-spread trả hoa hồng theo lô trên XAUUSD, điều này sẽ làm giảm kết quả trên 122 vị trí. Swap ròng là tích cực trong cả hai lần chạy, mặc dù tỷ lệ swap thay đổi theo nhà môi giới và thay đổi theo thời gian.
Người dùng nên chạy lại backtest với cài đặt hoa hồng và spread của nhà môi giới riêng để thấy kết quả phản ánh điều kiện giao dịch của họ. Đây là một tiết lộ có chủ ý: các con số chính không phải là kết quả sau khi trừ tất cả chi phí thực tế.
Mức giảm
Ở mức 10%, mức giảm số dư tối đa là 28.01%. Ở mức 2%, mức giảm này giảm xuống 8.82%.
Phân phối lợi nhuận — Phân tích tập trung
Các hệ thống động lượng thường thu được phần lớn kết quả từ một số ít giao dịch. Các con số dưới đây cho thấy chính xác mức độ tập trung lợi nhuận của chiến lược này, được đo bằng tỷ lệ phần trăm lợi nhuận gộp của từng nhóm.
Loại bỏ người thắngTỷ lệ lợi nhuận gộp ở Rủi ro 1; 10%Tỷ lệ ở Rủi ro 2; 2%
Top 1
9.3%
6.6%
Top 3
24.1%
17.8%
Top 5.
35.9%
26.5%
Lợi nhuận và thua lỗ gộp trong giai đoạn:
Lợi nhuận gộp
Rủi ro 10% - $3,034,351
Rủi ro 2%- $65,415
Lỗ gộp
Rủi ro 10%- $1,456,811
Rủi ro 2%- $27,898
Ròng
Rủi ro 10%- $1,589,604
Rủi ro 2%- $37,517
Hệ số lợi nhuận
Rủi ro 10%- 2.08
Rủi ro 2%- 2.34
Ý nghĩa thực tế là kết quả phụ thuộc nhiều vào việc nắm bắt một số ít các chuyển động tiếp tục lớn.
Điều gì làm cho điều này khác biệt
Điều này không được trình bày như một chiến lược vàng toàn diện hoạt động giống nhau trong mọi môi trường thị trường. Triết lý phát triển của nó nhận thức về chế độ thị trường.
Vàng đã thể hiện hành vi khác biệt đáng kể qua các giai đoạn lịch sử khác nhau. Một chiến lược hoạt động tốt trong một loại cấu trúc thị trường có thể hoạt động rất khác khi biến động, thanh khoản, điều kiện vĩ mô và hành vi giá thay đổi.
Hệ thống kết hợp:
Phát hiện breakout hành động giá độc quyền → xác nhận động lượng hướng → thực thi lệnh chờ → kích thước vị trí động → điều chỉnh rủi ro theo chế độ thích ứng → bảo vệ lợi nhuận chọn lọc → kiểm soát thoát lệnh theo thời gian
Mục tiêu là tham gia có hệ thống vào các chuyển động tiếp tục thực sự trong khi giảm phơi nhiễm khi bằng chứng thị trường gần đây của hệ thống cho thấy điều kiện trở nên kém thuận lợi hơn.
Điều mà cBot này không làm: không sử dụng martingale, không dùng lưới, không trung bình giá vào vị trí thua, không giao dịch không có dừng lỗ. Mỗi vị trí đều có dừng lỗ bảo vệ ngay khi mở.
Yêu cầu tài khoản
cBot có thể được triển khai trên các tài khoản từ khoảng $1,500, tùy thuộc vào đặc điểm nhà môi giới, đặc điểm hợp đồng ký hiệu, yêu cầu ký quỹ và cài đặt đã chọn. Để vận hành thực tế, chúng tôi khuyến nghị số dư khởi đầu từ $3,500 trở lên.
Tài khoản lớn hơn không loại bỏ rủi ro giao dịch. Nhà giao dịch nên chọn mức phơi nhiễm phù hợp với mức độ chịu rủi ro và điều kiện tài khoản của riêng họ.
Cập nhật chiến lược liên tục
Chiến lược được duy trì tích cực. Mỗi tháng chúng tôi xem xét hiệu suất hệ thống, hành vi thị trường và các đặc điểm phát triển của XAUUSD để xác định cơ hội cải tiến. Khi phát hiện cải tiến được xác nhận, chúng tôi cập nhật cBot để người dùng có thể tiếp tục làm việc với phiên bản được kiểm tra mới nhất.
Các cập nhật tập trung vào duy trì phương pháp, chất lượng thực thi, quản lý rủi ro và khả năng thích ứng trong khi giữ nguyên các nguyên tắc cốt lõi mà hệ thống được phát triển dựa trên đó.
Do đó, người dùng nhận được một chiến lược được duy trì tích cực thay vì một phiên bản tĩnh, một lần.
Tiết lộ hiệu suất quan trọng
Kết quả lịch sử ở trên được tạo ra dựa trên các giả định và tham số backtest đã nêu.
Backtest là mô phỏng dữ liệu thị trường lịch sử. Chúng có thể khác biệt đáng kể so với giao dịch trực tiếp do điều kiện thực thi, biến động spread, trượt giá, thanh khoản, đặc điểm nhà môi giới, hoa hồng, swap và điều kiện thị trường.
Kết quả hiển thị bao phủ một khoảng thời gian khoảng 10 tháng trên một công cụ, không bao gồm hoa hồng, và giả định spread cố định 1 pip.
Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Giao dịch XAUUSD có rủi ro đáng kể, và có thể xảy ra thua lỗ. Số dư cuối kỳ lịch sử hiển thị là kết quả backtest dưới các điều kiện đã nêu — không phải lợi nhuận kỳ vọng hoặc được đảm bảo cho tài khoản thực.
Tóm tắt
Key features include dynamic, percentage-based position sizing linked to account balance and trade-specific stop distances, with a maximum of three simultaneous positions and a maximum holding time of 8 hours per trade. The system incorporates an adaptive regime-detection layer that adjusts risk exposure based on recent trading outcomes, aiming to reduce exposure when market conditions become less favorable.
Trade management avoids fixed take profits, instead using dynamic stop losses, selective profit protection, and time-based exits. The cBot requires a minimum practical account size of approximately $1,500, with a recommended starting balance of $3,500. Risk per trade is configurable, with backtests shown at 2% and 10% risk settings.
Backtesting on Pepperstone M1 data from October 8, 2025, to September 1, 2026, demonstrated a profit factor above 2.0, a win rate around 54.5%, and maximum drawdowns ranging from 8.82% (2% risk) to 28.01% (10% risk). The strategy is actively maintained with ongoing performance reviews and updates. Users can monitor forward performance via a dedicated Pepperstone cTrader account on Myfxbook.
Đánh giá của khách hàng
Thảo luận
Câu hỏi thường gặp
Sản phẩm khác của tác giả này
Bạn cũng có thể thích
Giá