说明
Azimuth:黄金的专有神经决策系统
Azimuth 建立在与 Meridian 完全相同的专有基础上,但引入了不同的内部市场表示和更先进的架构。
Azimuth 并非直接依赖传统的时间框架蜡烛图,而是使用了 直接从逐笔数据构建的内部自定义柱结构。这些柱是根据市场活动生成的,而不仅仅是时间的流逝。
因此,逐笔数据在测试 Azimuth 时至关重要。无论策略测试器中选择哪个经典时间框架,系统都应始终使用逐笔进行测试。
其结果是一个模型,不完全依赖于经纪商如何将市场聚合成传统的 M1、M5、M15 或 H1 蜡烛图。
神经架构
该模型基于与 Meridian 相同的专有神经结构作为基础,其中 神经元本身已被重新定义。
传统神经网络基本上依赖神经元聚合其输入,然后通过激活函数传递结果信息。这种架构非常强大,适用于许多类别的问题。
然而,金融市场特别难以建模。
两个市场输入之间的关系可能会根据上下文、波动性、最近的结构以及当前信号之前的行为而变化。因此,相同的输入在不同的市场条件下可能具有完全不同的含义。
Azimuth 和 Meridian 设计了一个 不同的内部拓扑结构,专门用于处理这些非线性关系。
该结构不是将每个输入视为独立信号简单地贡献于最终得分,而是设计用来分析信息如何在网络内部相互作用和发展。
这使模型能够处理输入之间更复杂的关系,并对信号的结构作出反应,而不仅仅是简单地将信号相加。
该架构是专有的,其内部拓扑结构未公开。
为非平稳市场设计
金融市场不是静态系统。
波动性变化。市场结构变化。不同变量之间的关系变化。一种在某一时期盈利的行为可能在另一时期完全消失。
这就是为什么模型在历史数据上表现出色,但在面对未知数据时表现截然不同的主要原因之一。
Azimuth 正是针对这一问题而设计。
目标不是找到完美解释某一历史时期的配置,而是找到一个 能够在数据变化时继续正确运行的模型。
滚动前进训练
训练过程是 Azimuth 最重要的部分之一。
模型不是在一个大型历史数据集上训练并仅因为最终权益曲线看起来不错而被接受。
相反,Azimuth 通过 包含多个独立样本外期的滚动前进矩阵进行训练。
过程开始于:
15% 学习 → 5% 完全未见过的样本外数据
如果模型通过了第一个样本外期,过程继续前进并重复:
15% 学习 → 5% 样本外
15% 学习 → 5% 样本外
15% 学习 → 5% 样本外
15% 学习 → 5% 样本外
15% 学习 → 5% 样本外
这就形成了 五个独立的样本外验证期。
样本外数据不用于训练模型。
更重要的是,如果任何样本外期显示出超出要求标准的性能下降,模型将被 舍弃,整个学习过程将重新开始。
不会进行修补。
不会进行手动调整。
训练过程重新开始。
只有能够通过完整未见期序列的模型才会被保留。
这种方法强调 泛化能力和样本外表现,而不仅仅是拟合历史数据。
Azimuth 的交易方式
Azimuth 使用 直接市场执行,而非 Meridian 使用的挂单方式。
当模型识别出有效机会时,系统直接以市场价执行。
模型持续评估内部市场表示,并判断当前结构是否提供有效的交易机会。
一旦开仓:
- 系统不会加仓摊平。
- 没有网格交易。
- 没有马丁格尔策略。
- 仓位有明确的最大存续时间。
- 风险参数根据模型当前的市场评估确定。
目标是让模型自行做出决策,而不是用大量固定交易规则包围网络。
高交易频率
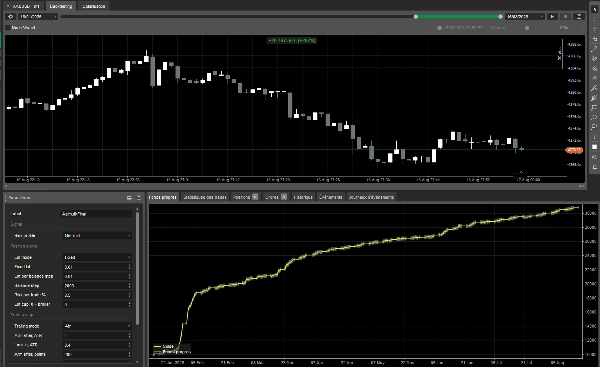
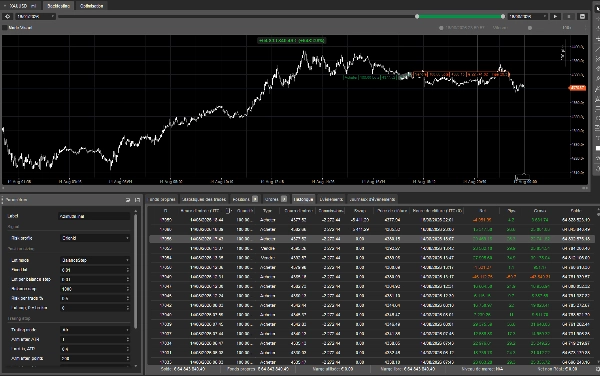
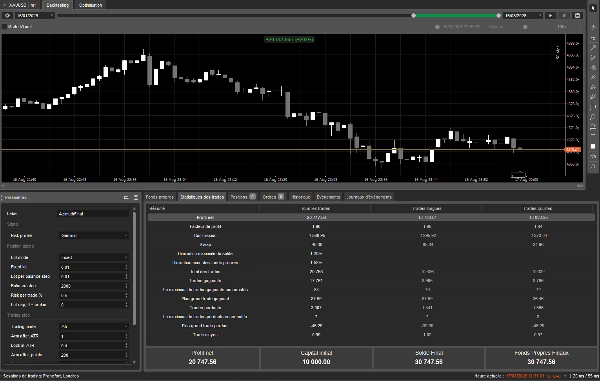
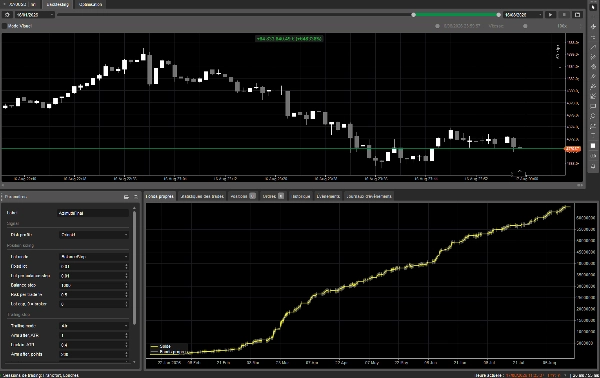
其内部市场表示、直接市场执行和架构的结合导致了 高交易频率。
摘要
The neural network architecture redefines neurons to analyze complex, non-linear relationships between market inputs, adapting to changing market conditions such as volatility and structure shifts. This design aims to maintain effective performance in non-stationary markets by focusing on generalization rather than fitting historical data.
Training employs a rigorous walk-forward process with multiple independent out-of-sample validation periods. Models must pass all validation stages without manual adjustments to be retained, ensuring robustness and adaptability.
Azimuth executes trades directly at market price, continuously evaluating market structure for valid opportunities. It avoids averaging down, grid, or martingale strategies, and applies risk parameters dynamically based on current market assessment. Positions have defined maximum lifetimes, and the system supports up to two simultaneous positions.
Key features include high trade frequency, compatibility with ECN brokers, and suitability for prop firm environments. Risk management options include fixed risk percentage and trailing stop loss. Recommended minimum balance is $500 with a risk per trade of 1%.