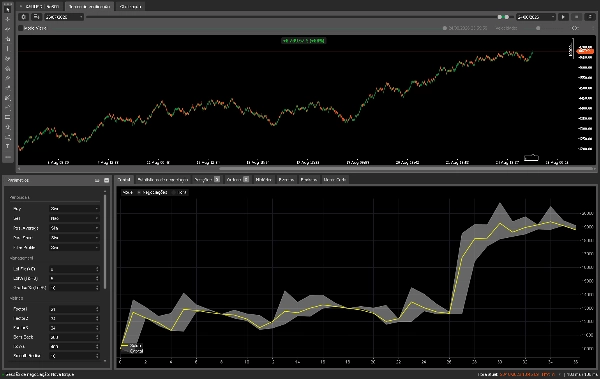
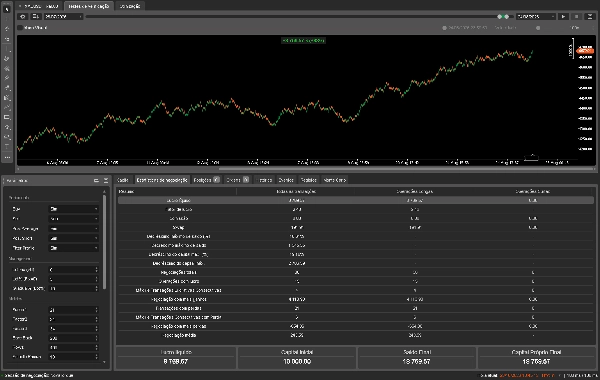
说明
算法交易系统
SPECTRUM PRIME
多时间框架交易系统
多重信号。结构化决策。
概述
该算法被开发为一个**分析支持工具和自动交易执行工具**,结合多个时间框架的指标信号,以确定进场、出场和调整仓位量的条件。
其结构允许用户配置不同的入场方法,选择允许的交易方向,调整指标参数,并定义基于时间的规则和仓位管理设置。
该系统不是万能的解决方案,也不保证结果。其表现取决于所选配置、资产特性、市场状况和所采用的方法论。因此,建议定期监控其表现,并根据观察到的结果审查设置。
使用理念
虽然cBot可以自动执行交易,但它也旨在作为一种**交易者的操作支持工具**。
其理念是允许用户结合市场结构的评估与入场方法和交易方向的选择,同时将执行和仓位管理交由程序规则处理。
交易者可以利用技术分析决定系统应进行多头、空头或双向交易,并选择最适合其市场分析的方法。
这种方法并不消除监控的必要性。定期审查结果、参数和操作条件对于识别行为变化和避免在不同市场条件下盲目使用适合某一场景的配置非常重要。
多时间框架与多指标分析
生成的信号通过不同的逻辑条件组合,考虑时间框架之间的一致性、竞争方向信号的存在以及所选入场方法。
该结构使得可以跨不同时间尺度评估市场,防止所有决策仅依赖单一时间框架。
为了补充视觉分析,建议使用与所采用方法论兼容的指标和市场读取工具,包括**动态成交量分布**(https://ctrader.com/products/5700)、RSI、MACD和移动平均线(MA)。
这些工具可以帮助交易者将算法信号与价格结构、活动集中度和市场方向联系起来。它们是补充的分析参考,不构成cBot内部逻辑的自动确认。
视觉分析中使用的周期和参数可以与算法中配置的参数保持一致,以便于信号与市场读取的比较。
入场方法
该算法提供三种可通过参数选择的入场方法,每种方法基于不同时间框架条件的组合。
1. 标准 — 广泛的多时间框架分析
配置:
- Pos. Average = False
- Pos. Short = False
当两个参数均禁用时,算法使用标准入场逻辑,结合短期、中期和长期条件。
决策考虑来自不同时间框架组的信号组合,包括解决买卖信号共存情况的附加条件。
此模式适用于希望使用不同时间尺度一致性指导交易的用户,提供更广泛的分析结构。
2. 中等 — 短至中期分析
配置:
- Pos. Average = True
- Pos. Short = False
此模式激活快速入场逻辑,主要基于中间时间框架的组合。
入场条件考虑配置周期的组合,包括策略中定义的时间框架2至5。
目的是提供一种对长期条件依赖较少的方式,适用于日内交易,其中中间时间框架的解读更为重要。
3. 短期 — 短期分析
配置:
- Pos. Short = True
此模式激活基于前四个短时间框架(周期1至4)组合的逻辑。
其结构使用更有限的周期集合,适合短期策略,尤其是交易者希望关注更接近日内市场动态的波动时。
但选择此方法并不保证更快的执行、更高的准确性或在新闻事件及高波动期的更好表现。这些特性取决于工具、配置和实际市场条件。
**方法优先级:** 当启用Pos. Short时,其优先于Pos. Average。要使用中等方法,请保持Pos. Short禁用。当两者均禁用时,算法使用标准方法。
参数
1. 周期参数 — 操作配置
*买入*
允许或阻止新买入仓位的开仓。
禁用时,算法不会通过其入场条件发起新的买入。这不构成对现有买入仓位的立即平仓指令。
仓位根据cBot的退出逻辑关闭。如需立即平仓,用户必须手动关闭或使用与其操作配置兼容的其他程序。
*卖出*
允许或阻止新卖出仓位的开仓。
其操作与买入参数等效,应用于卖出交易。
*Pos. Average*
激活中等入场方法,使用中间时间框架信号的组合。
使用此方法时,请保持Pos. Short禁用。
*Pos. Short*
激活基于首批配置时间框架组合的短期入场方法。
启用时,该方法优先于Pos. Average。
*过滤器配置文件*
激活基于自定义**动态成交量分布**指标(https://ctrader.com/products/5700)的额外过滤器信号。
启用时,过滤器减少在积累区的新入场数量,旨在避免假突破。
禁用时,该条件不再阻止入场。
2. 管理 — 交易量管理
*固定手数 (>0)*
定义开仓时使用的固定交易量。
要激活此模式,请设置大于零的值。启用后,固定交易量优先于基于百分比的管理方法。
此模式下,不应用基于Lot%的自动交易量调整。
*百分比手数 (Fix=0)*
定义用于计算目标仓位交易量的百分比,基于账户权益和仓位所需保证金。
使用此方法时,将固定手数设为零,百分比手数设为正值。
算法根据配置的百分比及账户权益与仓位保证金的关系计算目标交易量。
百分比手数值不直接对应交易中可能亏损的账户权益百分比。它用作保证金分配和交易量大小的参考。
*渐进百分比 (Lot%)*
定义使用百分比手数管理时后续交易量增加的阈值百分比。
该参数旨在防止当前交易量与目标交易量之间的每一个小差异立即导致仓位修改。
示例说明:
假设账户权益为10,000货币单位,百分比手数设为10。
参考计算使用权益的10%,即1,000货币单位,作为仓位的目标保证金。该值不直接代表手数大小:对应交易量取决于工具所需保证金和账户条件。
仓位初始以0.01手开仓。算法随后计算对应参考保证金的目标交易量。
若渐进百分比设为10,算法将目标交易量与当前开仓交易量比较。当目标交易量相较当前交易量增加至少10%且满足其他逻辑条件时,才考虑后续修改。
若目标增加但差异低于设定阈值,仓位保持当前交易量,直至满足调整条件。
上述机制适用于**仓位交易量增加**。当计算目标减少时,不自动减少交易量。
要禁用渐进增长阈值,请将渐进百分比设为零。此时,算法仍可调整初始仓位至目标交易量,但不会通过渐进规则执行后续增加。
**重要提示:**此功能不保证安全杠杆或限制交易的财务损失。增加交易量也可能增加仓位的风险暴露。
*止损点数*
定义开仓时应用的止损距离,单位为点数。
该参数为cBot停止运行或计算机或网络连接不可用时提供额外保护。一旦订单和止损成功接受并登记,保护可独立于cBot执行在经纪服务器上保持有效。
止损是一种安全机制,不替代算法的正常退出逻辑。执行可能因跳空或流动性有限而在不同价格发生,止损不保证特定最大财务损失。
3. 指标参数
*因子1、2和3*
定义趋势指标的周期参数。始终保持因子2大于因子1,因子3大于或等于因子2。
*回溯条数、行数和平滑半径*
回溯条数、行数和平滑半径参数传递给自定义**动态成交量分布** 指标(https://ctrader.com/products/5700)。有关其计算和视觉效果的完整描述,请参阅该指标的专门文档。
4. 时间框架 — 时间框架配置
*时间1至时间7*
定义算法信号分析和组合中使用的七个图表周期。
默认配置为:
- 时间1 — 5分钟
- 时间2 — 15分钟
- 时间3 — 30分钟
- 时间4 — 1小时
- 时间5 — 2小时
- 时间6 — 4小时
- 时间7 — 8小时
建议按从短到长的顺序配置周期,以保持多时间框架分析的组织性。
虽然可以选择其他周期,但必须考虑历史数据的可用性和指标所需的数据量。非常长的周期(超过1天)或与可用历史不兼容的配置可能影响初始化和信号解读。
5. 时间控制
*开始时间*
定义算法可以开仓的新仓位的起始时间。
*结束时间*
定义操作窗口的结束时间。此时间之后,算法根据允许时间逻辑停止开仓。
时间以cTrader所用服务器的时钟为准。
*过滤关闭*
启用或禁用额外的定时平仓条件。
启用时,算法可根据其内部平仓逻辑,在配置时间之后关闭该品种的仓位。
禁用时,该附加平仓规则不执行,但策略的正常退出规则仍可关闭仓位。
*时间间隔*
定义额外平仓条件使用的时间。
当前逻辑假设该时间等于或晚于结束时间,且平仓窗口与开始时间兼容,包括跨午夜的情况。
应用方法论
标准方法
当Pos. Average和Pos. Short均禁用时,算法使用标准入场逻辑,结合不同时间框架组和方向条件。
交易者可以更广泛地分析市场结构,使用较高时间框架作为参考,决定进行多头、空头或双向交易。
在此配置下,cBot评估开仓和平仓的程序条件,无需用户实时监控每个信号组合。
**目标是减少执行中持续手动干预的需求,同时保留审查交易方向和交易量管理的能力。**
中等方法
当启用Pos. Average且禁用Pos. Short时,算法使用基于中间时间框架的快速入场逻辑。
此方法可用于寻求跟踪短至中期波动的日内策略,确认结构不同于标准模式。
选择应考虑工具表现、交易时间范围及交易者对所选周期信号的解读。
短期方法
当启用Pos. Short时,算法切换至基于前四个时间框架的入场逻辑。
此模式适用于较短的日内交易方法,其中较低时间框架的解读更为重要。
由于较低时间框架的信号变化更频繁,建议在不同市场条件下(包括盘整、方向性运动和高波动)仔细评估系统表现。
交易方向
买入、卖出或双向的选择应基于交易者所选的分析方法。
买入和卖出设置决定新入场允许的方向。算法内部逻辑结合可用信号,满足相应条件时可能允许双向仓位。
因此,启用买入和卖出并不意味着系统保证方向排他性或总能识别市场主导方向。
方法组合与操作适应
方法组合是指根据交易者观察到的市场结构审查入场模式。
例如,最初配置为标准模式的策略,在分析显示中间时间框架对当前情景更重要时,可切换至中等模式。在盘整或市场动态变化的情况下,交易者可重新评估配置,决定是否回到先前方法。
同样,基于中等方法的日内交易,在有操作理由使用较低时间框架时,可调整为短期方法。
这些更改通过cBot参数完成。 **算法不会基于自主市场分类自动切换三种方法。**选择和审查模式是用户定义的操作配置的一部分。
此方法旨在提供调整入场结构的灵活性,无需更改源代码。
审查与优化
应定期评估算法,考虑资产表现、时间框架配置、指标参数、交易方向和交易量管理规则。
审查内容可能包括:
- 比较三种入场方法;
- 评估不同时间尺度的信号;
- 分析高低波动期;
- 检查持仓行为;
- 审查交易量和保证金参数;
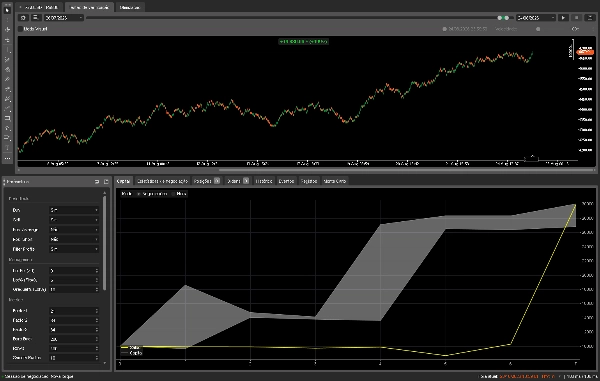
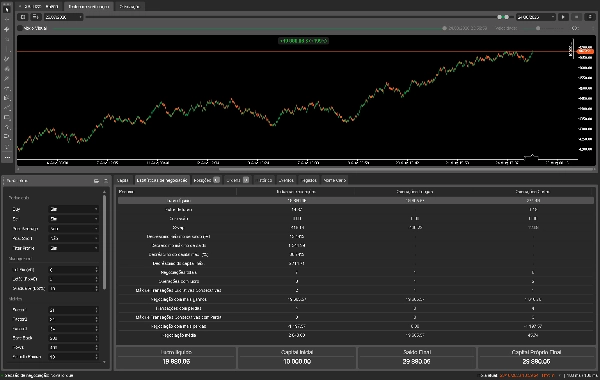
- 比较回测与后续条件下获得的结果。
优化应追求与所选方法论的一致性和适用性,避免仅基于特定历史区间的最佳结果选择参数。
免责声明与风险
该算法是一种基于技术条件和预定义规则的自动交易工具。它不能确定性地预测市场,消除财务风险,也不保证正面结果。
表现可能因资产、波动性、流动性条件、交易成本、订单执行、指标配置和所选参数而异。
回测是基于历史数据和测试期间使用的条件的模拟。其结果不保证未来交易中有类似表现。
时间框架、指标参数、入场方法和交易量管理的更改可能显著改变系统行为。
**建议在实盘交易前测试和验证配置,监控结果,并保持适合自身财务风险承受能力的风险管理措施。**
摘要
The system supports configurable trading directions (buy, sell, or both) and offers flexible volume management through fixed lot sizes or percentage-based position sizing relative to account equity. Additional parameters include stop loss distance, operational trading hours, and filters to reduce entries in accumulation zones based on volume profile signals.
Spectrum Prime functions both as an automated execution tool and as an operational support system, allowing traders to combine manual market structure assessment with algorithmic trade management. It requires periodic monitoring and parameter adjustment to align with changing market dynamics. The bot is suitable for position trading with medium trade frequency and supports market orders with dynamic risk management. It is compatible with IC Markets and supports leverage up to 1:1000.