説明
方位角:ゴールドのための独自のニューラル意思決定
AzimuthはMeridianとまったく同じ独自の基盤の上に構築されていますが、異なる内部市場表現とより高度なアーキテクチャを導入しています。
従来の時間枠のローソク足に直接依存する代わりに、Azimuthはティックデータから直接構築された内部カスタムバー構造を使用します。バーは単に時間の経過からではなく、市場の活動から生成されます。
このため、Azimuthのテストにはティックデータが不可欠です。システムは、戦略テスターでどのクラシックな時間枠が選択されていても、常にティックを使用してテストされるべきです。
その結果、モデルはブローカーが市場を従来のM1、M5、M15、またはH1のローソク足に集約する方法に完全に依存しないものとなっています。
ニューラルアーキテクチャ
このモデルはMeridianの基盤として使用されている同じ独自のニューラル構造に基づいており、ここではニューロン自体が再定義されています。
従来のニューラルネットワークは基本的にニューロンが入力を集約し、その結果の情報を活性化関数に通すことに依存しています。このアーキテクチャは非常に強力で、多くの問題クラスに対してうまく機能します。
しかしながら、金融市場は特にモデル化が難しいものです。
2つの市場入力間の関係は、文脈、ボラティリティ、最近の構造、および現在のシグナルに先行する振る舞いによって変化する可能性があります。したがって、同じ入力でも異なる市場状況下では全く異なる意味を持つことがあります。
AzimuthとMeridianは、これらの非線形関係を処理するために特別に構築された異なる内部トポロジーを中心に設計されています。
すべての入力を単に最終スコアに寄与する独立した信号として扱うのではなく、情報がネットワーク内でどのように相互作用し発展するかを分析するように構造が設計されています。
これにより、モデルは入力間のより複雑な関係で動作し、単に信号を加算するのではなくシグナルの構造に反応することが可能になります。
このアーキテクチャは独自のものであり、その内部トポロジーは公開されていません。
非定常市場向けに設計
金融市場は静的なシステムではありません。
ボラティリティは変化します。市場構造は変化します。異なる変数間の関係も変化します。ある期間に利益をもたらした振る舞いが別の期間には完全に消失することもあります。
これが、モデルが過去のデータで非常に優れて見えても、未知のデータにさらされると全く異なる振る舞いをする主な理由の一つです。
Azimuthはこの問題を念頭に置いて設計されました。
目的は、ある歴史的期間を完璧に説明する構成を見つけることではありません。目的は、データが変化しても正しく動作し続けるモデルを見つけることです。
ウォークフォワードトレーニング
トレーニングプロセスはAzimuthの最も重要な部分の一つです。
モデルは一つの大きな歴史的データセットでトレーニングされ、最終的なエクイティカーブが良好だからといって単純に受け入れられるわけではありません。
代わりに、Azimuthは複数の独立したアウトオブサンプル期間を持つウォークフォワードマトリックスを通じてトレーニングされます。
プロセスは以下から始まります:
15% 学習 → 5% 完全に未見のOOSデータ
モデルが最初のOOS期間を通過した場合、プロセスは前進し繰り返されます:
15% 学習 → 5% OOS
15% 学習 → 5% OOS
15% 学習 → 5% OOS
15% 学習 → 5% OOS
15% 学習 → 5% OOS
これにより、5つの独立したアウトオブサンプル検証期間が作成されます。
OOSデータはモデルのトレーニングには使用されません。
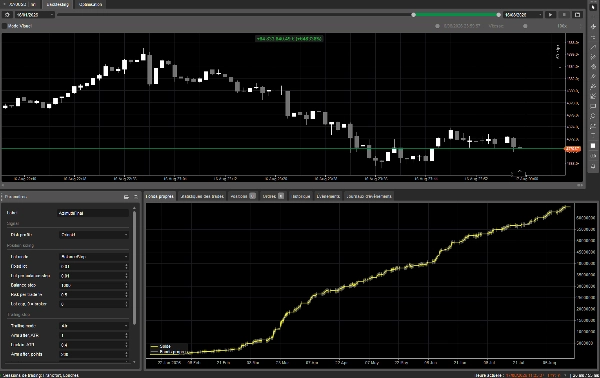
さらに重要なことに、どのOOS期間でも必要な基準を超える劣化が見られた場合、モデルは破棄され、学習プロセス全体が再開されます。
修正されることはありません。
手動で調整されることもありません。
トレーニングプロセスは最初からやり直されます。
未見の期間の完全なシーケンスを生き残ることができるモデルのみが保持されます。
このアプローチは、単に過去のデータに適合させるのではなく、一般化とアウトオブサンプルの振る舞いに重点を置いています。
Azimuthの取引方法
AzimuthはMeridianで使用されている保留注文方式ではなく、直接市場執行を使用します。
モデルが有効な機会を特定すると、システムは直接市場で実行します。
モデルは内部の市場表現を継続的に評価し、現在の構造が有効な取引機会を提供しているかどうかを判断します。
ポジションが開かれると:
- システムは平均買い増しを行いません。
- グリッドはありません。
- マーチンゲールはありません。
- ポジションには定義された最大寿命があります。
- リスクパラメータはモデルの現在の市場評価に基づいて決定されます。
目的は、ネットワークの周囲に多数の固定取引ルールを配置するのではなく、モデル自身に意思決定をさせることです。
高い取引頻度
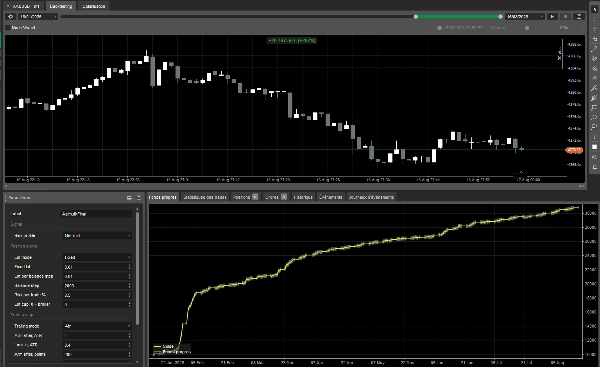
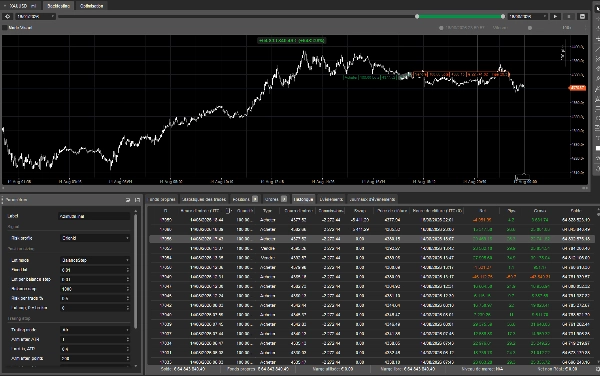
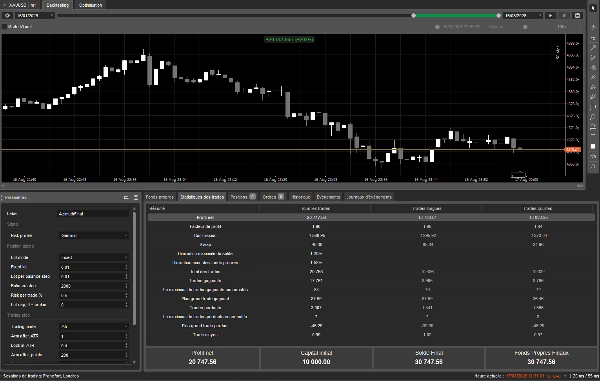
内部市場表現、直接市場執行、アーキテクチャの組み合わせにより、高い取引頻度が実現されています。
概要
The neural network architecture redefines neurons to analyze complex, non-linear relationships between market inputs, adapting to changing market conditions such as volatility and structure shifts. This design aims to maintain effective performance in non-stationary markets by focusing on generalization rather than fitting historical data.
Training employs a rigorous walk-forward process with multiple independent out-of-sample validation periods. Models must pass all validation stages without manual adjustments to be retained, ensuring robustness and adaptability.
Azimuth executes trades directly at market price, continuously evaluating market structure for valid opportunities. It avoids averaging down, grid, or martingale strategies, and applies risk parameters dynamically based on current market assessment. Positions have defined maximum lifetimes, and the system supports up to two simultaneous positions.
Key features include high trade frequency, compatibility with ECN brokers, and suitability for prop firm environments. Risk management options include fixed risk percentage and trailing stop loss. Recommended minimum balance is $500 with a risk per trade of 1%.