

Description
Le gradient linéaire (ou gradient en général) est un concept fondamental en calcul et en algèbre linéaire, utilisé pour décrire la direction et le taux de changement le plus rapide d'une fonction. Dans ce cas, l'approche utilisée pour le marché financier est de définir des gains plus importants à mesure que la volatilité augmente dans une plage. Nous savons que sur le marché Forex, la variation des prix est constante. Une solution a été imaginée pour tirer profit de cette inconstance du marché Forex. Le robot Gradient UMl pro a été spécifiquement adapté à plusieurs méthodes et filtres dans le but de maximiser les gains. L'algorithme surveille constamment le prix à travers les filtres implémentés, pour positionner des ordres en attente adaptés à la plage cible selon le niveau de volatilité. La fonction d'apprentissage automatique surveille et évolue en fonction de la progression du marché, réduisant le risque en ajustant le stop et les objectifs selon le mouvement des prix. Le seul inconvénient de cet algorithme est un marché fortement tendance, ce qui peut impacter le risque. Cependant, si vous connaissez les cycles du marché et identifiez quand une tendance se termine, quand la période d'accumulation et de distribution commence, vous pouvez maximiser la performance de l'algorithme en vous connectant à ces périodes.
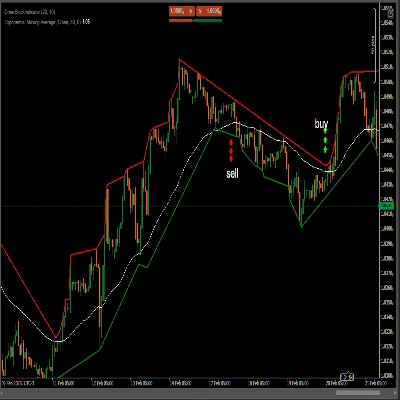
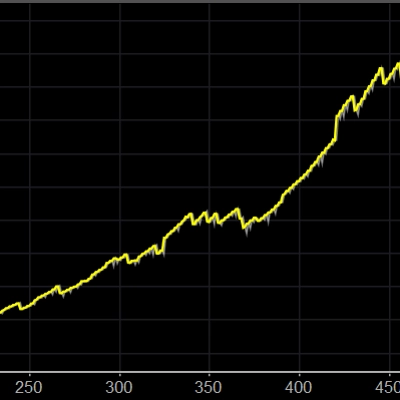
Graphique temporel m5 usdjpy, gbpusd, eurusd, optimisé et configuré, pour un faible risque laissez le filtre adx activé, désactivé ouvre plus de positions mais avec un risque plus élevé.
Résultats attendus
Style : Scalping hybride et Swing Trading
Revenu mensuel moyen : Variable (de 2 % à 14 %, selon les conditions)
Temps de trading : Actif pendant la période sélectionnée
Pour de meilleures performances, ajustez le paramètre length = 20 du 1er au 15 du mois. Du 16 au 30, length = 12. Length = 0 reste en mode ML agressif automatique, recommandé pour le marché en range.
Résumé
The bot incorporates a machine learning function that continuously adjusts stop-loss and target levels based on evolving market conditions to manage risk. Users can enable an ADX filter to reduce risk by limiting trade openings, or disable it to increase position frequency with higher risk. Parameter adjustments are recommended monthly to optimize performance: setting the length parameter to 20 during the first half of the month and 12 during the second half, or using an automatic aggressive machine learning mode for range-bound markets.
Trading activity is active during selected times, with expected average monthly returns varying between 2% and 14%, depending on market conditions. The system is best suited for markets exhibiting cyclical behavior, where trend endings and accumulation/distribution phases can be identified to maximize effectiveness.