Description
Azimuth : prise de décision neuronale propriétaire pour l'Or
Azimuth est construit sur la même base propriétaire exacte que Meridian, mais introduit une représentation interne du marché différente et une architecture plus avancée.
Au lieu de s'appuyer directement sur les chandeliers conventionnels des périodes, Azimuth utilise une structure interne personnalisée de barres construite directement à partir des données tick. Les barres sont générées à partir de l'activité du marché plutôt que simplement du passage du temps.
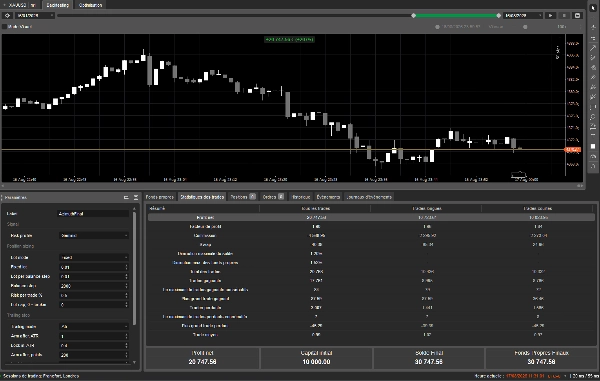
Pour cette raison, les données tick sont essentielles lors des tests d'Azimuth. Le système doit toujours être testé en utilisant tick, quel que soit le timeframe classique sélectionné dans le Strategy Tester.
Le résultat est un modèle qui ne dépend pas exclusivement de la façon dont un courtier agrège le marché en chandeliers conventionnels M1, M5, M15 ou H1.
L'architecture neuronale
Le modèle est basé sur la même structure neuronale propriétaire utilisée comme fondation de Meridian, où les neurones eux-mêmes ont été redéfinis.
Un réseau neuronal conventionnel repose fondamentalement sur des neurones qui agrègent leurs entrées avant de passer l'information résultante à travers une fonction d'activation. Cette architecture est extrêmement puissante et fonctionne bien pour de nombreuses classes de problèmes.
Cependant, les marchés financiers sont particulièrement difficiles à modéliser.
La relation entre deux entrées du marché peut changer selon le contexte, la volatilité, la structure récente et le comportement qui a précédé le signal actuel. La même entrée peut donc avoir une signification complètement différente selon les conditions du marché.
Azimuth et Meridian sont conçus autour d'une topologie interne différente, spécifiquement construite pour traiter ces relations non linéaires.
Plutôt que de traiter chaque entrée comme un signal indépendant qui contribue simplement à un score final, la structure est conçue pour analyser comment l'information interagit et se développe à l'intérieur du réseau.
Cela permet au modèle de travailler avec des relations plus complexes entre ses entrées et de réagir à la structure d'un signal plutôt que de simplement additionner les signaux.
L'architecture est propriétaire et sa topologie interne n'est pas exposée.
Conçu pour des marchés non stationnaires
Les marchés financiers ne sont pas des systèmes statiques.
La volatilité change. La structure du marché change. La relation entre différentes variables change. Un comportement qui était rentable à une période peut disparaître complètement à une autre.
C'est l'une des principales raisons pour lesquelles un modèle peut sembler exceptionnel sur des données historiques puis se comporter très différemment une fois exposé à des données inédites.
Azimuth a été conçu en tenant compte de ce problème.
L'objectif n'est pas de trouver une configuration qui explique parfaitement une période historique. L'objectif est de trouver un modèle qui peut continuer à se comporter correctement lorsque les données changent.
Entraînement en marche avant
Le processus d'entraînement est l'une des parties les plus importantes d'Azimuth.
Le modèle n'est pas entraîné sur un grand ensemble de données historiques et accepté simplement parce que la courbe d'équité finale semble bonne.
Au lieu de cela, Azimuth est entraîné via une matrice de marche avant avec plusieurs périodes indépendantes hors échantillon.
Le processus commence par :
15 % Apprentissage → 5 % données OOS complètement inédites
Si le modèle passe la première période OOS, le processus avance et se répète :
15 % Apprentissage → 5 % OOS
15 % Apprentissage → 5 % OOS
15 % Apprentissage → 5 % OOS
15 % Apprentissage → 5 % OOS
15 % Apprentissage → 5 % OOS
Cela crée cinq périodes de validation hors échantillon distinctes.
Les données OOS ne sont pas utilisées pour entraîner le modèle.
Plus important encore, si une période OOS montre une dégradation au-delà des critères requis, le modèle est rejeté et tout le processus d'apprentissage recommence.
Il n'est pas corrigé.
Il n'est pas ajusté manuellement.
Le processus d'entraînement recommence.
Seuls les modèles capables de survivre à la séquence complète des périodes inédites sont conservés.
Cette approche met l'accent sur la généralisation et le comportement hors échantillon, plutôt que sur un simple ajustement aux données historiques.
Comment Azimuth trade
Azimuth utilise l'exécution directe sur le marché plutôt que l'approche d'ordre en attente utilisée par Meridian.
Lorsque le modèle identifie une opportunité valide, le système exécute directement au marché.
Le modèle évalue continuellement la représentation interne du marché et détermine si la structure actuelle offre une opportunité de trading valide.
Une fois une position ouverte :
- Le système ne fait pas d'average down.
- Il n'y a pas de grille.
- Il n'y a pas de martingale.
- Les positions ont une durée de vie maximale définie.
- Les paramètres de risque sont déterminés selon l'évaluation actuelle du marché par le modèle.
L'objectif est de permettre au modèle de prendre la décision lui-même plutôt que d'entourer le réseau d'une grande collection de règles de trading fixes.
Fréquence élevée de trading
La combinaison de sa représentation interne du marché, de l'exécution directe sur le marché et de l'architecture aboutit à une fréquence élevée de trading.