Descrizione
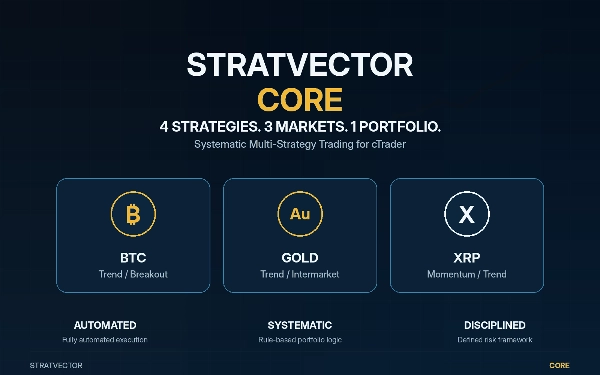
QUATTRO STRATEGIE. TRE MERCATI. UN PORTAFOGLIO SISTEMATICO.
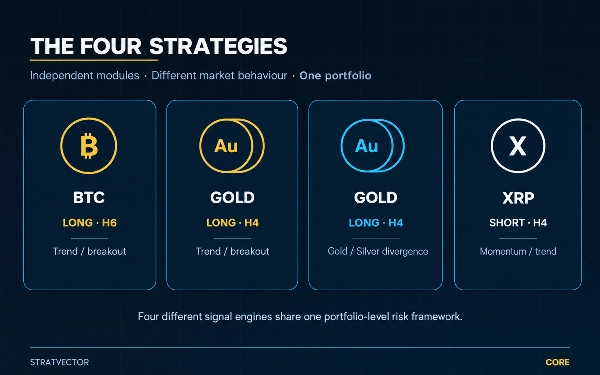
StratVector Core è un sistema di trading multi-strategia per cTrader progettato per combinare diversi approcci di trading indipendenti all'interno di un unico portafoglio.
Invece di affidarsi a un singolo setup o mercato, Core distribuisce le opportunità di trading su Bitcoin, Oro e XRP utilizzando quattro moduli strategici specializzati.
L'obiettivo è semplice:
Costruire un processo di trading più equilibrato combinando diversi comportamenti di mercato, timeframe e stili di gestione delle operazioni in un unico sistema automatizzato.
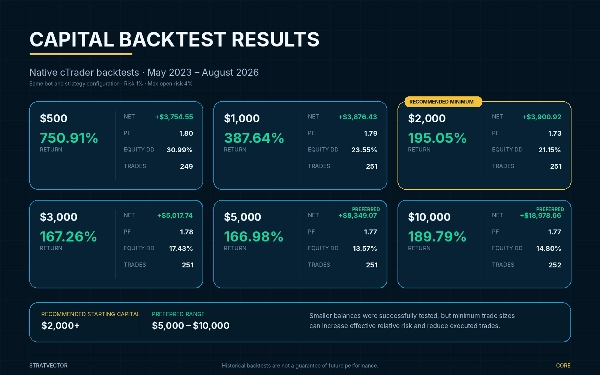
TESTATO CON DIVERSE DIMENSIONI DI CONTO
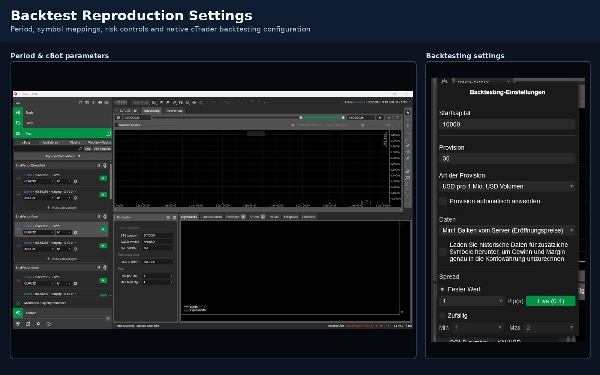
Backtest nativi cTrader
Maggio 2023 – Agosto 2026
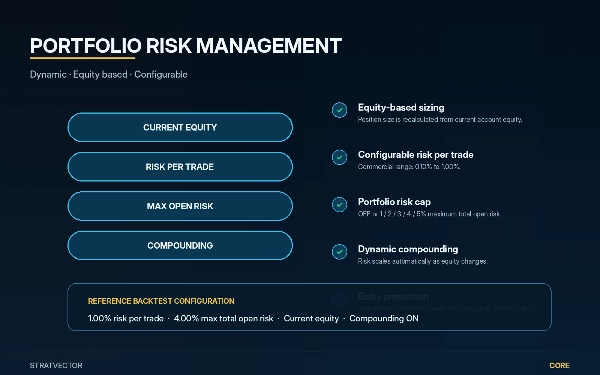
Rischio per operazione: 1%
Rischio massimo totale aperto: 4%
• $500 → +$3.754,55 | +750,91% | PF 1,80 | 249 operazioni | Max Equity DD 30,99%
• $1.000 → +$3.876,43 | +387,64% | PF 1,79 | 251 operazioni | Max Equity DD 23,55%
• $2.000 → +$3.900,92 | +195,05% | PF 1,73 | 251 operazioni | Max Equity DD 21,15%
• $3.000 → +$5.017,74 | +167,26% | PF 1,78 | 251 operazioni | Max Equity DD 17,43%
• $5.000 → +$8.349,07 | +166,98% | PF 1,77 | 251 operazioni | Max Equity DD 13,57%
• $10.000 → +$18.978,66 | +189,79% | PF 1,77 | 252 operazioni | Max Equity DD 14,80%
Tutti i test hanno utilizzato la stessa configurazione strategica. È stato modificato solo il saldo iniziale.
I conti più piccoli possono sperimentare un rischio relativo più elevato perché le dimensioni minime delle posizioni e gli incrementi di volume del broker limitano la precisione con cui la dimensione della posizione può scalare.
Capitale iniziale consigliato: $2.000 o più.
Per un rapporto più equilibrato tra dimensione della posizione e drawdown storico, $5.000–$10.000 è l'intervallo preferito.
I test con $500 e $1.000 dimostrano che il sistema può tecnicamente operare con saldi più piccoli nelle condizioni del broker testato, ma queste dimensioni di conto hanno prodotto drawdown relativi significativamente più elevati.
PERCHÉ STRATVECTOR CORE?
Molti bot di trading dipendono da un'unica idea.
StratVector Core no.
Il portafoglio combina:
• Trading di tendenza / breakout su Bitcoin
• Trading di tendenza / breakout su Oro
• Analisi intermarket dell'Oro usando Oro e Argento
• Trading di momentum / tendenza su XRP
Ogni modulo cerca il proprio tipo di opportunità di mercato e gestisce le proprie posizioni in modo indipendente.
Ciò significa che Core non ha bisogno che tutte le strategie performino contemporaneamente.
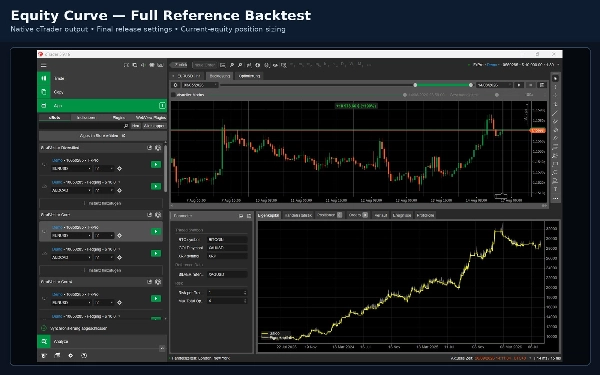
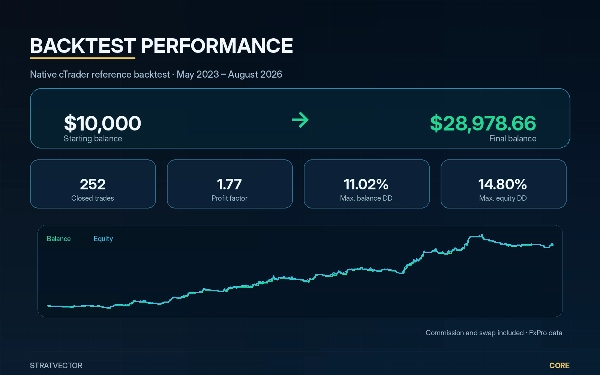
BACKTEST DI RIFERIMENTO
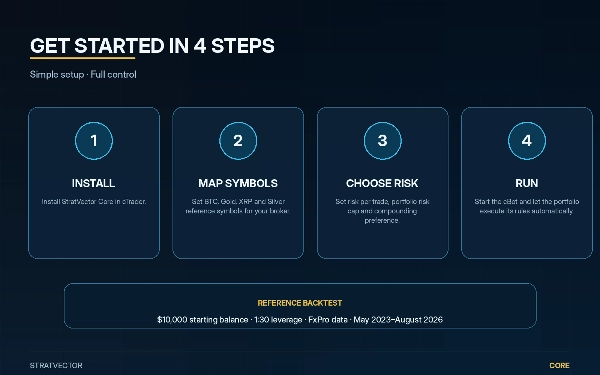
Backtest nativo cTrader
Maggio 2023 – Agosto 2026
Saldo iniziale: $10.000
Saldo finale: $28.978,66
Profitto netto: $18.978,66
Rendimento: 189,79%
Fattore di profitto: 1,77
Operazioni chiuse: 252
Massimo drawdown del saldo: 11,02%
Massimo drawdown dell'equity: 14,80%
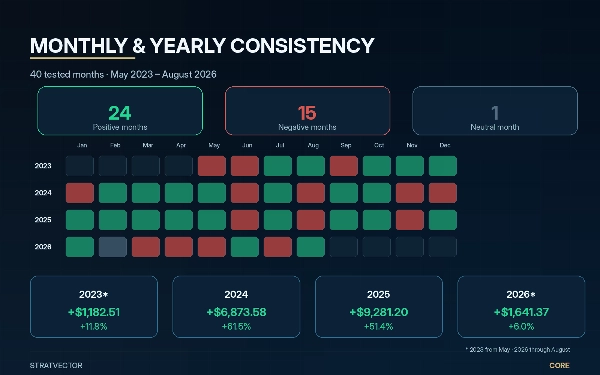
24 mesi su 40 testati si sono conclusi positivamente.
Il backtest include commissioni broker e costi di swap.
Le prestazioni dettagliate, i risultati mensili, il drawdown e le statistiche del portafoglio sono mostrati nella galleria del prodotto.
COSTRUITO COME UN PORTAFOGLIO
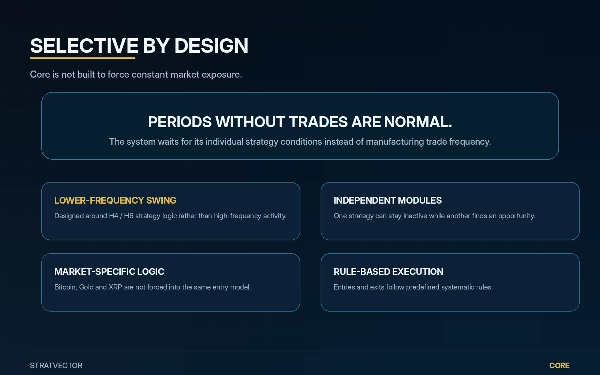
Core non è progettato per rimanere costantemente nel mercato.
Alcune strategie possono rimanere inattive per lunghi periodi in attesa di condizioni di mercato specifiche.
Questo è intenzionale.
Il sistema si concentra su ingressi selettivi piuttosto che forzare la frequenza delle operazioni.
GESTIONE DEL RISCHIO DEL PORTAFOGLIO
La dimensione della posizione è calcolata dinamicamente dall'equity corrente del conto.
Gli utenti possono controllare:
• Rischio per operazione
• Rischio totale massimo aperto del portafoglio
• Composizione dinamica
Quando viene raggiunto il limite di rischio configurato per il portafoglio, ulteriori ingressi sono bloccati fino a quando il rischio non diventa nuovamente disponibile.
Questo permette alle quattro strategie di operare all'interno di un unico quadro di rischio comune.
MERCATI UTILIZZATI
Bitcoin
Oro
XRP
L'Argento è usato come mercato di riferimento per la strategia intermarket dell'Oro e non è negoziato direttamente da quel modulo.
GESTIONE DELLE OPERAZIONI
I quattro moduli strategici utilizzano concetti di uscita diversi a seconda del sistema sottostante.
Questi includono obiettivi di profitto strutturati, presa parziale di profitto e gestione delle operazioni seguendo il trend.
Le strategie non sono intenzionalmente forzate in un unico modello di uscita identico.
PER CHI È CORE?
StratVector Core è progettato per trader che preferiscono:
• trading sistematico
• diversificazione in stile portafoglio
• rischio chiaramente definito
• swing trading a bassa frequenza
• esecuzione automatizzata
• più strategie invece di una singola idea di trading
COMPATIBILITÀ
Verificato su cTrader Desktop 5.10.20.
CAPITALE
Capitale iniziale consigliato: $2.000 o più.
Intervallo preferito per caratteristiche di rischio storico più equilibrate: $5.000–$10.000.
Saldi più piccoli sono stati testati con successo, ma le dimensioni minime delle operazioni e gli incrementi di volume del broker possono aumentare il rischio relativo effettivo e causare piccole differenze nel numero di operazioni eseguite.
IMPORTANTE
I backtest storici non garantiscono prestazioni future.
I risultati sopra riportati sono simulazioni storiche nelle condizioni di test indicate e non devono essere interpretati come rendimenti futuri attesi.
I risultati reali di trading possono differire a causa di spread, commissioni, swap, slippage, liquidità, specifiche del simbolo, dimensioni minime delle operazioni ed esecuzione del broker.
Usa sempre impostazioni di rischio appropriate per il tuo conto e la tua tolleranza personale al rischio.
Riepilogo
Key features include equity-based dynamic position sizing, configurable risk per trade (default 1%) and maximum total open risk (default 4%), automatic trade and position management, and portfolio-level risk controls. The system supports both long and short exposures and adapts position sizes based on current account equity.
The strategy architecture consists of one Bitcoin-specific module, two Gold modules (including an intermarket module using Silver data), and one XRP-specific module, each with proprietary signal, exit, and trade management logic embedded within the cBot.
Backtested on cTrader with FxPro Demo data from May 2023 to August 2026, the bot showed a return of +189.79%, a profit factor of 1.77, and a maximum balance drawdown of 11.02%. It operates with low-frequency swing trading style and uses market orders on hourly charts. Broker symbol mappings are adjustable to accommodate different naming conventions. Risk management tools include fixed risk percentage, stop loss, take profit, and trailing stop loss.
Discussioni
Recensioni dei clienti
5 | 100 % | |
4 | 0 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |