Descrizione
STRATVECTOR DIVERSIFIED
CINQUE STRATEGIE. CINQUE MERCATI. UN PORTAFOGLIO SISTEMATICO.
StratVector Diversified è un cBot multi-strategia per cTrader che combina cinque moduli di trading sistematici indipendenti su Bitcoin, DOT, Ethereum, Oro e XRP.
Invece di affidarsi a un singolo mercato o approccio di trading, Diversified distribuisce le opportunità di trading su diversi moduli strategici indipendenti, comportamenti di mercato e timeframe.
L'obiettivo è semplice:
Una più ampia diversificazione all'interno di un unico sistema di trading automatizzato — combinata con dimensionamento delle posizioni basato sul capitale e controllo del rischio a livello di portafoglio.
PERCHÉ DIVERSIFIED?
Diversified è progettato per trader che vogliono esposizione a diversi mercati senza dover gestire più bot separati.
Il portafoglio combina:
- Bitcoin — Long
- DOT — Short
- Ethereum — Long
- Oro — Long
- XRP — Short
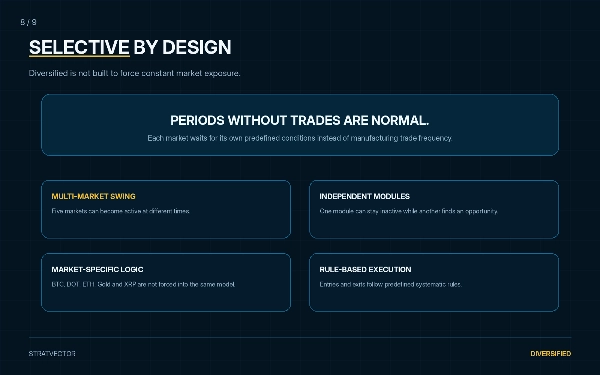
Ogni modulo opera in modo indipendente e fa trading solo quando le proprie condizioni predefinite sono soddisfatte.
Questo significa che il portafoglio non necessita che ogni mercato performi contemporaneamente.
Alcuni moduli possono rimanere inattivi per lunghi periodi mentre altri generano opportunità di trading.
CINQUE MODULI STRATEGICI INDIPENDENTI
Bitcoin
Strategia sistematica long operante su Bitcoin.
DOT
Strategia sistematica short operante su DOT.
Ethereum
Strategia sistematica long operante su Ethereum.
Oro
Strategia sistematica long che utilizza l'Oro insieme a dati di mercato aggiuntivi dell'Argento come input di riferimento.
XRP
Strategia sistematica short con logica dinamica di gestione delle operazioni.
Ogni modulo utilizza proprie regole predefinite di ingresso, uscita e gestione delle operazioni.
Soglie di segnale proprietarie e logica interna della strategia sono incorporate nel cBot e non sono esposte come parametri configurabili dall'utente.
MERCATI TRADATI
Attivamente tradati:
Bitcoin
DOT
Ethereum
Oro
XRP
Argento / XAG è solo dato di riferimento.
Diversified non apre posizioni sull'Argento.
GESTIONE DEL RISCHIO DEL PORTAFOGLIO
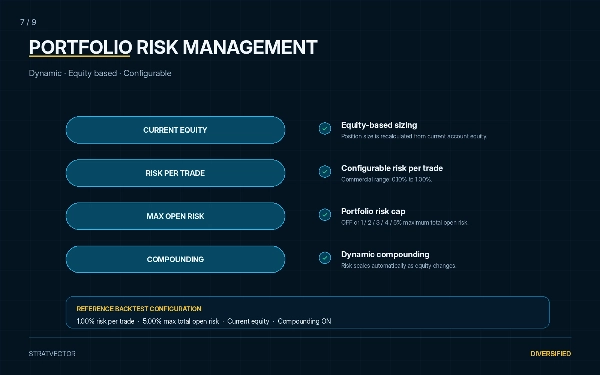
Diversified utilizza un motore di rischio centrale a livello di portafoglio.
Rischio per operazione
Configurabile da:
Predefinito:
Rischio totale massimo aperto
Impostazioni disponibili:
OFF · 1% · 2% · 3% · 4% · 5%
Predefinito:
Il dimensionamento delle posizioni è calcolato dinamicamente dal capitale attuale del conto.
Man mano che il capitale cambia, il dimensionamento delle posizioni si adatta automaticamente.
Il motore di rischio del portafoglio monitora anche il rischio pianificato combinato delle posizioni aperte e può bloccare ulteriori ingressi quando il rischio totale massimo aperto configurato verrebbe superato.
Composizione dinamica
Abilitata.
La dimensione del rischio si adatta automaticamente al capitale attuale del conto.
ESECUZIONE AUTOMATICA DEL PORTAFOGLIO
Una volta configurato, StratVector Diversified gestisce automaticamente:
- valutazione dei segnali
- dimensionamento delle posizioni
- controlli del rischio del portafoglio
- ingresso nelle operazioni
- gestione degli stop
- uscite dalle operazioni
- gestione delle operazioni specifica per strategia
Il sistema è progettato per funzionare come un portafoglio sistematico, non come un bot di trading ad alta frequenza.
Periodi con meno operazioni — o senza operazioni — sono normali quando mancano configurazioni valide.
CAPITALE INIZIALE CONSIGLIATO
Si consiglia $5,000 o più.
Diversified utilizza un dimensionamento basato sulla percentuale del capitale, ma le dimensioni minime di trading e gli incrementi di volume del broker possono ridurre la precisione del dimensionamento su conti molto piccoli.
Un saldo iniziale di $5,000 o più offre una migliore granularità nel dimensionamento delle posizioni attraverso i diversi mercati.
Saldi più piccoli possono funzionare tecnicamente ma possono essere più influenzati dalle restrizioni di volume minimo del broker.
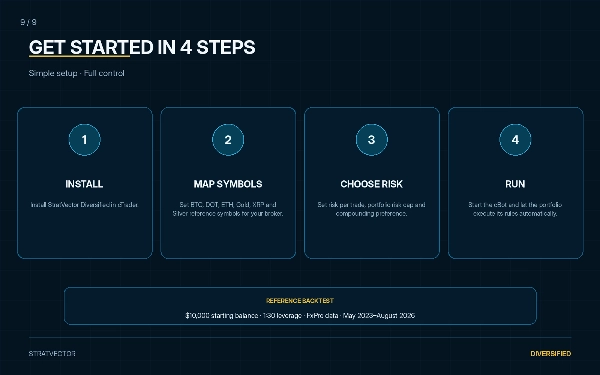
MAPPATURA SIMBOLO PREDEFINITA
Configurazione di riferimento usata con FxPro:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Oro: XAUUSD
XRP: XRP
Riferimento Argento: XAGUSD
I nomi dei simboli del broker possono differire.
Tutte le mappature di mercato possono quindi essere regolate tramite i parametri pubblici del cBot.
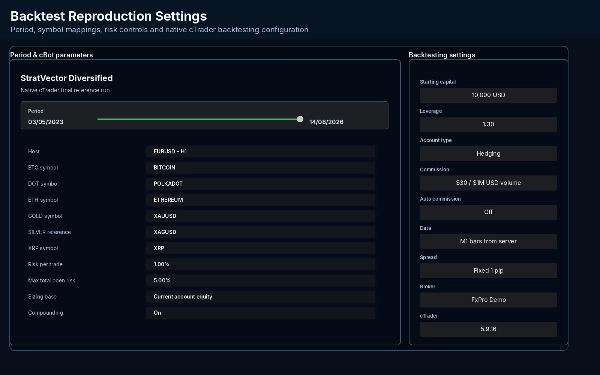
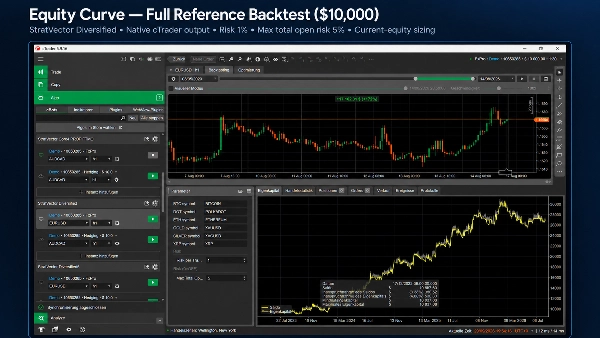
Il backtest di riferimento corrente ha utilizzato esattamente queste mappature insieme a 1.00% rischio per operazione e 5.00% rischio totale massimo aperto.
BACKTEST DI RIFERIMENTO
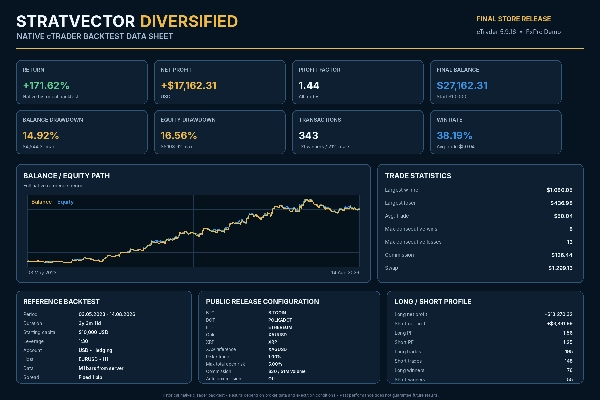
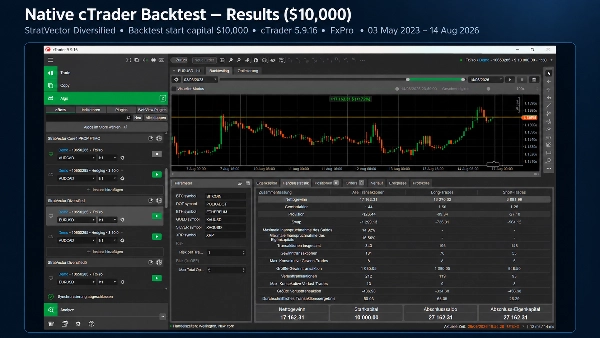
Saldo iniziale: $10,000
Saldo finale: $27,162.31
Profitto netto: +$17,162.31
Rendimento: +171.62%
Fattore di profitto: 1.44
Operazioni totali: 343
Operazioni vincenti: 131
Operazioni perdenti: 212
Max. drawdown del saldo: 14.92%
Max. drawdown del capitale: 16.56%
Operazioni long: 195
Operazioni short: 148
Il report nativo di cTrader conferma 343 operazioni chiuse, di cui 131 vincenti e 212 perdenti.
Configurazione del backtest
Piattaforma: cTrader Desktop
Broker: FxPro Demo
Conto: USD · Hedging
Saldo iniziale: $10,000
Leva: 1:30
Periodo: 03 Maggio 2023 – 14 Agosto 2026
Host: EURUSD · H1
Dati storici: Barre M1 dal server
Spread: Fisso 1 pip
Commissione: $30 per $1 milione di volume USD
Rischio per operazione: 1.00%
Rischio totale massimo aperto: 5.00%
Il report nativo conferma il saldo iniziale di $10,000, il saldo finale di $27,162.31, +171.62% di rendimento e l'intero periodo di test.
TEST AGGIUNTIVO CON CAPITALE DI $5,000
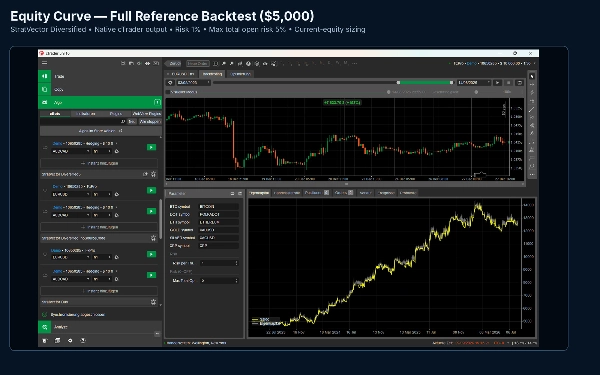
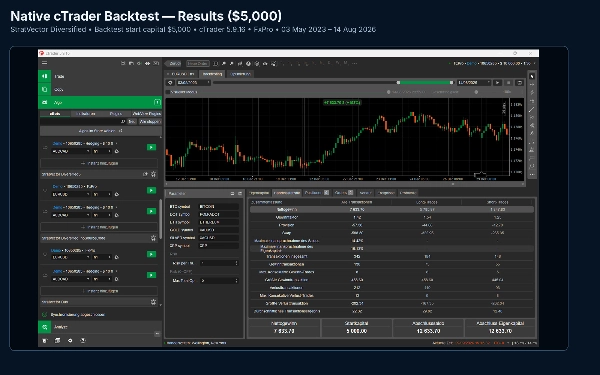
Un secondo backtest nativo cTrader è stato eseguito utilizzando la stessa configurazione strategica e periodo di riferimento con un saldo iniziale ridotto di $5,000.
Saldo iniziale: $5,000
Rendimento: +152.67%
Profitto netto: +$7,633.70
Saldo finale: $12,633.70
Fattore di profitto: 1.42
Max. drawdown del saldo: 14.42%
Max. drawdown del capitale: 16.13%
Operazioni: 342
Questo test aggiuntivo è incluso per documentare il comportamento del dimensionamento delle posizioni intorno al livello di capitale iniziale consigliato.
COS'È DIVERSIFIED E COSA NON È
StratVector Diversified non è progettato per forzare un'esposizione costante al mercato.
Non è costruito intorno a:
- attività di trading costante
- esposizione illimitata del portafoglio
- operazioni selezionate manualmente
- logica identica su ogni mercato
Ogni modulo strategico attende le proprie condizioni predefinite.
Questa selettività è una parte intenzionale del sistema.
INFORMAZIONI IMPORTANTI
È necessaria una corretta mappatura dei simboli del broker.
I nomi dei simboli, le specifiche dei contratti, le dimensioni minime di trading, gli incrementi di volume, gli spread, le commissioni, gli swap e le condizioni di esecuzione possono variare tra i broker.
I backtest storici dipendono dai dati specifici del broker e dalle condizioni di trading utilizzate durante i test.
I risultati del trading live possono differire sostanzialmente dai risultati dei backtest storici.
Il trading comporta rischi. Le performance passate non garantiscono risultati futuri.
COMPATIBILITÀ
Verificato su cTrader Desktop 5.10.16.
Non sono state necessarie modifiche alla strategia o al modello di rischio per la compatibilità con cTrader 5.10.16.
Riepilogo
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.