Opis
StratVector Diversified5 to wielostratégiowy cBot, który łączy pięć niezależnych systemów handlowych obejmujących Bitcoin, Polkadot, Ethereum, Złoto i XRP w jednym zautomatyzowanym portfelu.
Portfel wykorzystuje mieszankę koncepcji wybicia, podążania za trendem oraz intermarket. Strategie długie i krótkie są łączone, dzięki czemu system nie zależy od jednego kierunku rynku ani jednej strategii.
Struktura portfela
• Bitcoin - wybicie Donchiana, Long, H6
• Polkadot - wybicie zmienności, Short, H4
• Ethereum - wybicie Keltnera, Long, H4
• Złoto - dywergencja intermarket XAU/XAG, Long, H4
• XRP - strategia trendu ADX/DMI, Short, H4
Zarządzanie ryzykiem
Wielkość pozycji opiera się na aktualnym kapitale rachunku. Złożone oprocentowanie jest zawsze włączone.
Klienci mogą dostosować:
• Ryzyko na transakcję: 0.10% do 1.00%
• Maksymalne całkowite otwarte ryzyko: WYŁĄCZONE lub 1% do 5%
Domyślne ustawienia to 1.00% ryzyka na transakcję oraz 5% maksymalnego całkowitego otwartego ryzyka.
Maksymalne całkowite otwarte ryzyko ogranicza całkowite planowane ryzyko zarezerwowane na wszystkie jednocześnie otwarte pozycje. Przy domyślnych ustawieniach 1% / 5% można utrzymać do pięciu pełnych rezerwacji ryzyka po 1%, jeśli sygnały i warunki brokera na to pozwalają.
Jeśli nowa transakcja przekroczyłaby limit ryzyka portfela, wejście jest odrzucane zamiast zmniejszane. Dostępna pojemność ryzyka nie gwarantuje, że pięć pozycji będzie otwartych jednocześnie. Pozycje są otwierane tylko wtedy, gdy wystąpią ważne sygnały strategii.
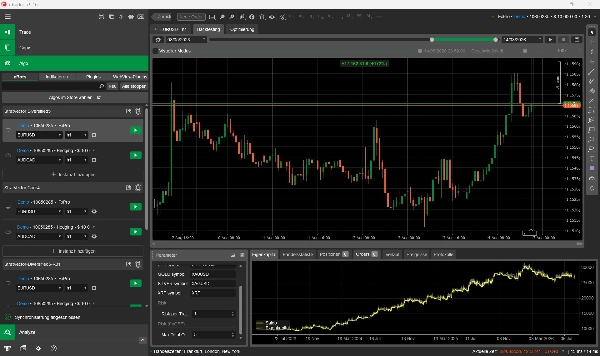
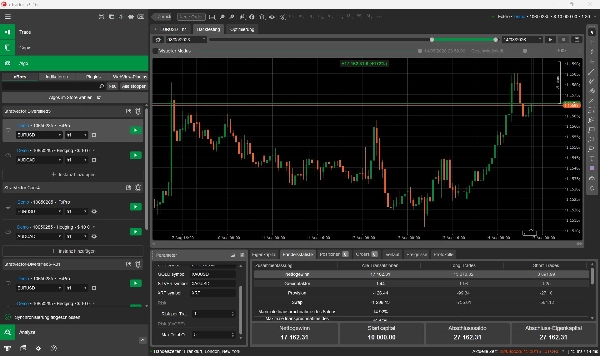
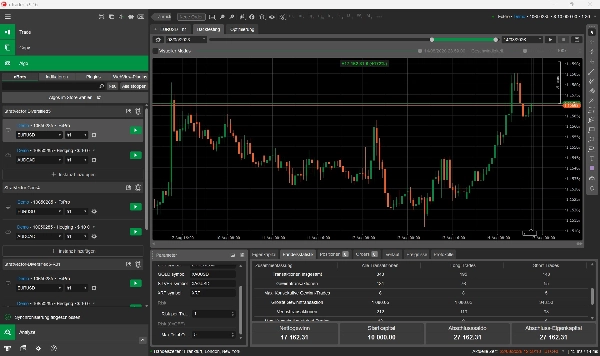
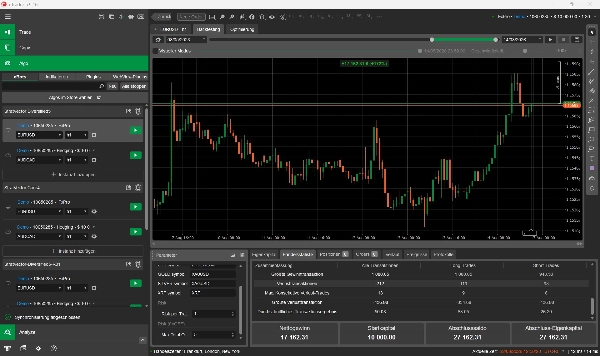
Ostateczny natywny backtest cTrader
cTrader 5.9.16
FxPro Demo
Początkowy balans: 10 000 USD
Dźwignia: 1:30
Okres: 3 maja 2023 - 14 sierpnia 2026
Ryzyko na transakcję: 1.00%
Maksymalne całkowite otwarte ryzyko: 5%
Zysk netto: 17 162,31 USD
Całkowity zwrot: +171,62%
Współczynnik zysku: 1,44
Maksymalny spadek salda: 14,92%
Maksymalny spadek kapitału: 16,56%
Transakcje: 343
Zwycięskie transakcje: 131
Przegrane transakcje: 212
Średnia transakcja: 50,04 USD
Największy zysk: 1 080,05 USD
Największa strata: -436,98 USD
Prowizja: -126,44 USD
Swap: -1 299,13 USD
Zysk netto z pozycji długich: 13 270,32 USD / Współczynnik zysku 1,56
Zysk netto z pozycji krótkich: 3 891,99 USD / Współczynnik zysku 1,25
Wyniki backtestu są historyczne i zależą od danych brokera, spreadów, prowizji, swapów, specyfikacji symboli oraz warunków wykonania. Wyniki na żywo mogą się znacznie różnić. Ten backtest nie stanowi gwarancji przyszłych rezultatów.
Minimalne zalecane saldo konta: 1 000 USD. Ostateczny zweryfikowany backtest został przeprowadzony z początkowym saldem 10 000 USD. Mniejsze konta mogą być bardziej narażone na wymagania minimalnej wielkości wolumenu brokera oraz specyfikacje symboli.
Podsumowanie
Position sizing is dynamically based on current account equity with compounding enabled. Users can configure risk parameters, including Risk per Trade (0.10% to 1.00%) and Max Total Open Risk (off or 1% to 5%), which caps the total risk reserved across all open trades. By default, settings are 1.00% Risk per Trade and 5% Max Total Open Risk.
The bot operates on 4- to 6-hour timeframes (H4/H6) and uses market orders. Risk management tools include fixed risk percentage, stop loss, take profit, and trailing stop loss. Backtesting on FxPro demo data (leverage 1:30, initial balance $10,000) from May 2023 to August 2026 showed a net profit of $17,162.31 (+171.62% return) with a profit factor of 1.44 and maximum balance drawdown of 14.92%. Minimum recommended account balance is $1,000.