Opis
STRATVECTOR DIVERSIFIED
PIĘĆ STRATEGII. PIĘĆ RYNKÓW. JEDEN SYSTEMATYCZNY PORTFEL.
StratVector Diversified to wielostrategiczny cBot dla cTrader, który łączy pięć niezależnych modułów systematycznego handlu na Bitcoin, DOT, Ethereum, Złoto i XRP.
Zamiast polegać na jednym rynku lub podejściu handlowym, Diversified rozkłada możliwości handlowe na kilka niezależnych modułów strategii, zachowań rynkowych i ram czasowych.
Cel jest prosty:
Szersza dywersyfikacja w jednym zautomatyzowanym systemie handlowym — połączona z ustalaniem wielkości pozycji opartym na kapitale i kontrolą ryzyka na poziomie portfela.
DLACZEGO DIVERSIFIED?
Diversified jest zaprojektowany dla traderów, którzy chcą mieć ekspozycję na kilka różnych rynków bez uruchamiania wielu oddzielnych botów.
Portfel łączy:
- Bitcoin — Long
- DOT — Short
- Ethereum — Long
- Złoto — Long
- XRP — Short
Każdy moduł działa niezależnie i handluje tylko wtedy, gdy spełnione są jego własne zdefiniowane warunki.
Oznacza to, że portfel nie potrzebuje, aby każdy rynek działał jednocześnie.
Niektóre moduły mogą pozostawać nieaktywne przez dłuższy czas, podczas gdy inne generują możliwości handlowe.
PIĘĆ NIEZALEŻNYCH MODUŁÓW STRATEGII
Bitcoin
Systematyczna strategia long działająca na Bitcoinie.
DOT
Systematyczna strategia short działająca na DOT.
Ethereum
Systematyczna strategia long działająca na Ethereum.
Złoto
Systematyczna strategia long wykorzystująca Złoto wraz z dodatkowymi danymi rynkowymi Srebra jako odniesienie.
XRP
Systematyczna strategia short z dynamiczną logiką zarządzania transakcjami.
Każdy moduł używa własnych zdefiniowanych reguł wejścia, wyjścia i zarządzania transakcjami.
Własne progi sygnałów i wewnętrzna logika strategii są osadzone w cBot i nie są udostępniane jako parametry konfigurowalne przez użytkownika.
RYNKI HANDLOWE
Aktywnie handlowane:
Bitcoin
DOT
Ethereum
Złoto
XRP
Srebro / XAG to tylko dane referencyjne.
Diversified nie otwiera pozycji na Srebro.
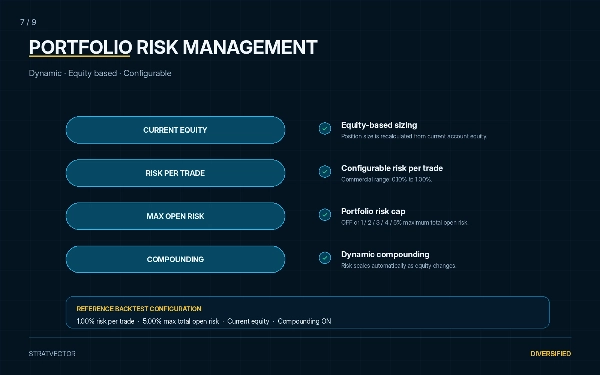
ZARZĄDZANIE RYZYKIEM PORTFELA
Diversified używa centralnego silnika ryzyka na poziomie portfela.
Ryzyko na transakcję
Konfigurowalne od:
Domyślnie:
Maksymalne całkowite otwarte ryzyko
Dostępne ustawienia:
WYŁ. · 1% · 2% · 3% · 4% · 5%
Domyślnie:
Wielkość pozycji jest obliczana dynamicznie na podstawie aktualnego kapitału konta.
Wraz ze zmianą kapitału wielkość pozycji dostosowuje się automatycznie.
Silnik ryzyka portfela monitoruje również łączne planowane ryzyko otwartych pozycji i może blokować dodatkowe wejścia, gdy przekroczone zostanie skonfigurowane maksymalne całkowite otwarte ryzyko.
Dynamiczne składanie
Włączone.
Wielkość ryzyka skaluje się automatycznie wraz z aktualnym kapitałem konta.
ZAUTOMATYZOWANE WYKONANIE PORTFELA
Po skonfigurowaniu StratVector Diversified automatycznie obsługuje:
- ocenę sygnałów
- ustalanie wielkości pozycji
- kontrole ryzyka portfela
- wejścia w transakcje
- zarządzanie stopami
- wyjścia z transakcji
- zarządzanie transakcjami specyficzne dla strategii
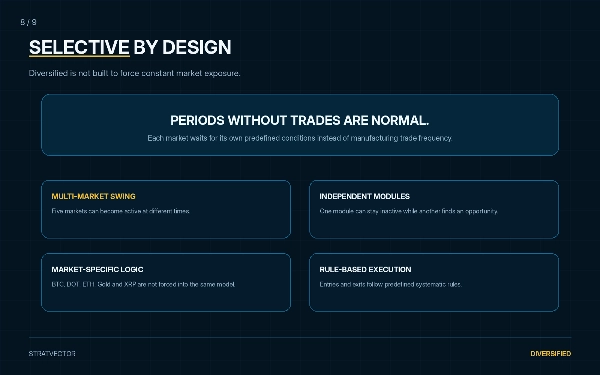
System jest zaprojektowany do działania jako systematyczny portfel, a nie jako bot handlu wysokiej częstotliwości.
Okresy z mniejszą liczbą transakcji — lub bez żadnych transakcji — są normalne, gdy brak jest ważnych ustawień.
REKOMENDOWANY KAPITAŁ STARTOWY
Zalecane 5 000 USD lub więcej.
Diversified używa procentowego ustalania wielkości kapitału, ale minimalne wielkości transakcji i przyrosty wolumenu u brokera mogą ograniczać precyzję ustalania wielkości na bardzo małych kontach.
Saldo startowe 5 000 USD lub więcej zapewnia lepszą granularność ustalania wielkości pozycji na różnych rynkach.
Mniejsze salda mogą technicznie działać, ale mogą być bardziej podatne na ograniczenia minimalnego wolumenu brokera.
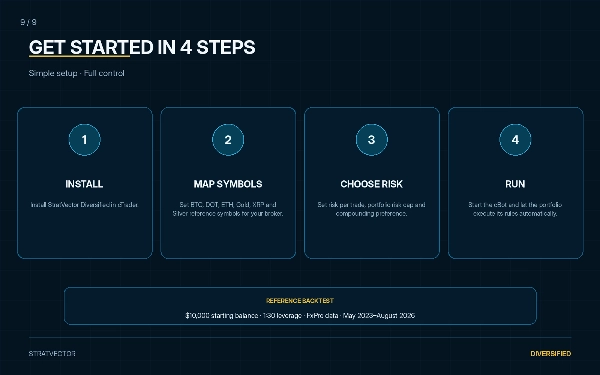
DOMYŚLNE MAPOWANIE SYMBOLI
Konfiguracja referencyjna używana z FxPro:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Złoto: XAUUSD
XRP: XRP
Referencja Srebro: XAGUSD
Nazwy symboli u brokera mogą się różnić.
Wszystkie mapowania rynków można więc dostosować przez publiczne parametry cBot.
Aktualny test referencyjny używa dokładnie tych mapowań wraz z 1.00% ryzykiem na transakcję i 5.00% maksymalnym całkowitym otwartym ryzykiem.
REFERENCYJNY BACKTEST
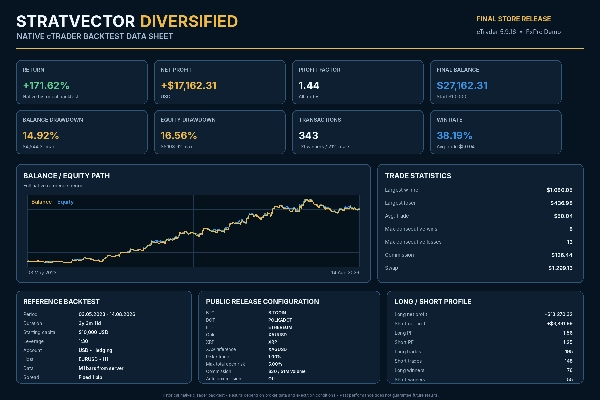
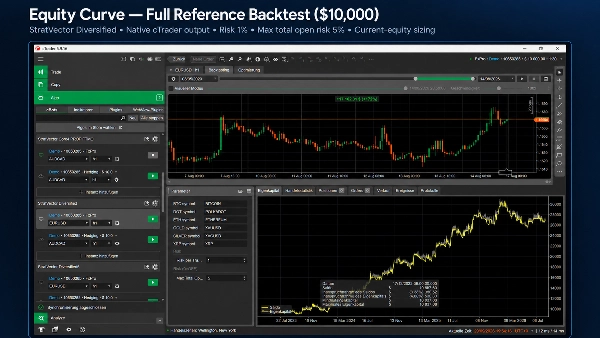
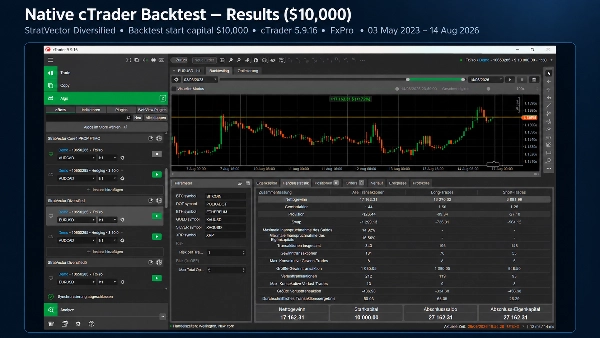
Saldo początkowe: 10 000 USD
Saldo końcowe: 27 162,31 USD
Zysk netto: +17 162,31 USD
Zwrot: +171,62%
Wskaźnik zysku: 1,44
Łączna liczba transakcji: 343
Zwycięskie transakcje: 131
Przegrane transakcje: 212
Maksymalny spadek salda: 14,92%
Maksymalny spadek kapitału: 16,56%
Transakcje long: 195
Transakcje short: 148
Natywny raport cTrader potwierdza 343 zamknięte transakcje, w tym 131 zwycięskich i 212 przegranych.
Konfiguracja backtestu
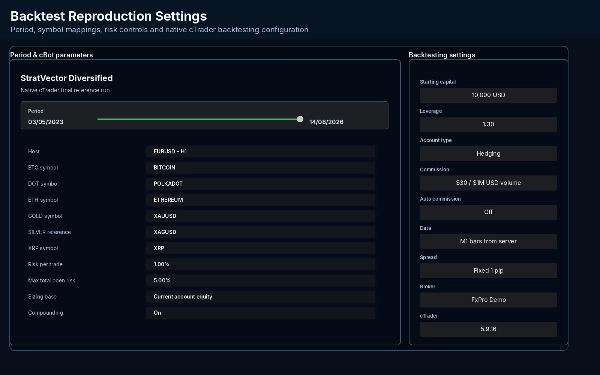
Platforma: cTrader Desktop
Broker: FxPro Demo
Konto: USD · Hedging
Saldo początkowe: 10 000 USD
Dźwignia: 1:30
Okres: 03 maja 2023 – 14 sierpnia 2026
Host: EURUSD · H1
Dane historyczne: Świece M1 z serwera
Spread: Stały 1 pip
Prowizja: 30 USD za 1 milion USD wolumenu
Ryzyko na transakcję: 1.00%
Maksymalne całkowite otwarte ryzyko: 5.00%
Natywny raport potwierdza saldo początkowe 10 000 USD, saldo końcowe 27 162,31 USD, +171,62% zwrot i cały okres testowy.
DODATKOWY TEST KAPITAŁU 5 000 USD
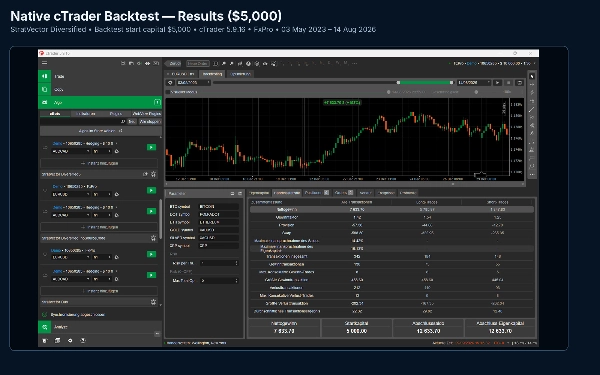
Drugi natywny backtest cTrader został przeprowadzony z tą samą konfiguracją strategii i okresem referencyjnym, ale ze zmniejszonym saldem początkowym do 5 000 USD.
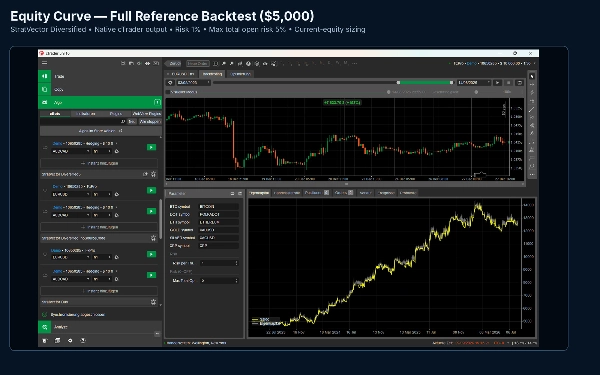
Saldo początkowe: 5 000 USD
Zwrot: +152,67%
Zysk netto: +7 633,70 USD
Saldo końcowe: 12 633,70 USD
Wskaźnik zysku: 1,42
Maksymalny spadek salda: 14,42%
Maksymalny spadek kapitału: 16,13%
Transakcje: 342
Ten dodatkowy test ma na celu udokumentowanie zachowania ustalania wielkości pozycji wokół zalecanego poziomu kapitału startowego.
CZEGO NIE JEST DIVERSIFIED
StratVector Diversified nie jest zaprojektowany do wymuszania stałej ekspozycji na rynku.
Nie jest zbudowany wokół:
- stałej aktywności handlowej
- nieograniczonej ekspozycji portfela
- ręcznie wybranych transakcji
- identycznej logiki na każdym rynku
Każdy moduł strategii czeka na swoje własne zdefiniowane warunki.
Ta selektywność jest celową częścią systemu.
WAŻNE INFORMACJE
Wymagane jest poprawne mapowanie symboli brokera.
Nazwy symboli, specyfikacje kontraktów, minimalne wielkości transakcji, przyrosty wolumenu, spready, prowizje, swapy i warunki wykonania mogą się różnić między brokerami.
Historyczne backtesty zależą od konkretnych danych brokera i warunków handlowych użytych podczas testowania.
Wyniki handlu na żywo mogą znacznie różnić się od wyników historycznych backtestów.
Handel wiąże się z ryzykiem. Wyniki historyczne nie gwarantują przyszłych rezultatów.
KOMPATYBILNOŚĆ
Zweryfikowano na cTrader Desktop 5.10.16.
Nie wymagały zmian strategii ani modelu ryzyka dla kompatybilności z cTrader 5.10.16.
Podsumowanie
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.