Описание
Азимут: проприетарное нейронное принятие решений для золота
Азимут построен на той же проприетарной основе, что и Меридиан, но вводит другое внутреннее представление рынка и более продвинутую архитектуру.
Вместо того чтобы напрямую полагаться на традиционные свечи таймфрейма, Азимут использует внутреннюю пользовательскую структуру баров, построенную непосредственно из тиковых данных. Бары формируются на основе активности рынка, а не просто на основе течения времени.
Из-за этого, тиковые данные необходимы при тестировании Азимута. Система всегда должна тестироваться с использованием тиков, независимо от выбранного классического таймфрейма в Стратегическом Тестере.
В результате получается модель, которая не зависит исключительно от того, как брокер агрегирует рынок в традиционные свечи M1, M5, M15 или H1.
Нейронная архитектура
Модель основана на той же проприетарной нейронной структуре, которая используется в качестве основы Меридиана, где нейроны сами были переопределены.
Обычная нейронная сеть в своей основе опирается на агрегацию входов нейронами перед передачей полученной информации через функцию активации. Эта архитектура чрезвычайно мощная и хорошо работает для многих классов задач.
Однако финансовые рынки особенно трудно моделировать.
Взаимоотношение между двумя рыночными входами может изменяться в зависимости от контекста, волатильности, недавней структуры и поведения, предшествующего текущему сигналу. Один и тот же вход может иметь совершенно разное значение при различных рыночных условиях.
Азимут и Меридиан построены вокруг другой внутренней топологии, специально созданной для обработки этих нелинейных взаимосвязей.
Вместо того чтобы рассматривать каждый вход как независимый сигнал, который просто вносит вклад в итоговый результат, структура предназначена для анализа того, как информация взаимодействует и развивается внутри сети.
Это позволяет модели работать с более сложными взаимосвязями между входами и реагировать на структуру сигнала, а не просто складывать сигналы вместе.
Архитектура является проприетарной, и её внутренняя топология не раскрывается.
Разработано для нестационарных рынков
Финансовые рынки не являются статичными системами.
Волатильность меняется. Структура рынка меняется. Взаимоотношения между различными переменными меняются. Поведение, которое было прибыльным в одном периоде, может полностью исчезнуть в другом.
Это одна из главных причин, почему модель может выглядеть исключительной на исторических данных, а затем вести себя совершенно иначе при работе с новыми данными.
Азимут был разработан с учётом этой проблемы.
Цель не в том, чтобы найти конфигурацию, идеально объясняющую один исторический период. Цель — найти модель, которая может продолжать правильно работать при изменении данных.
Обучение с продвижением вперёд (walk-forward)
Процесс обучения — одна из самых важных частей Азимута.
Модель не обучается на одном большом историческом наборе данных и не принимается просто потому, что итоговая кривая капитала выглядит хорошо.
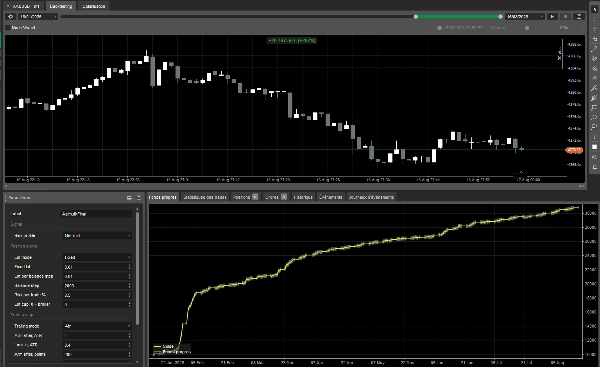
Вместо этого Азимут обучается через walk-forward матрицу с несколькими независимыми периодами вне выборки (out-of-sample).
Процесс начинается с:
15% обучения → 5% полностью новых данных вне выборки
Если модель проходит первый период вне выборки, процесс продвигается вперёд и повторяется:
15% обучения → 5% вне выборки
15% обучения → 5% вне выборки
15% обучения → 5% вне выборки
15% обучения → 5% вне выборки
15% обучения → 5% вне выборки
Это создаёт пять отдельных периодов валидации вне выборки.
Данные вне выборки не используются для обучения модели.
Что ещё важнее, если в любом периоде вне выборки наблюдается ухудшение, превышающее допустимые критерии, модель отбрасывается и весь процесс обучения начинается заново.
Её не исправляют.
Её не корректируют вручную.
Процесс обучения начинается заново.
Сохраняются только модели, способные пройти полный цикл работы с новыми периодами.
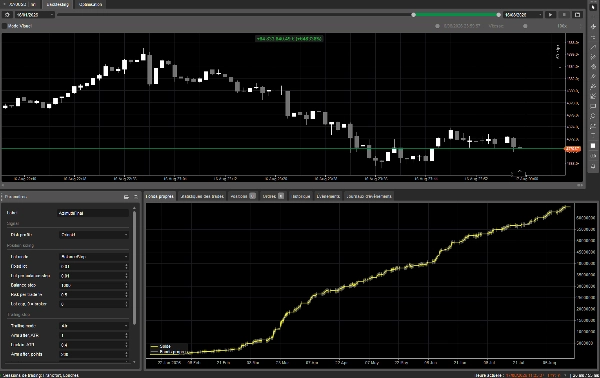
Этот подход делает акцент на обобщении и поведении вне выборки, а не просто на подгонке под исторические данные.
Как торгует Азимут
Азимут использует прямое рыночное исполнение вместо подхода с отложенными ордерами, используемого в Меридиане.
Когда модель выявляет действительную возможность, система исполняет сделку напрямую по рынку.
Модель непрерывно оценивает внутреннее представление рынка и определяет, предоставляет ли текущая структура действительную торговую возможность.
После открытия позиции:
- Система не усредняет позицию.
- Сетки нет.
- Мартингейла нет.
- Позиции имеют определённый максимальный срок жизни.
- Параметры риска определяются в соответствии с текущей оценкой рынка моделью.
Цель — позволить модели принимать решение самостоятельно, а не окружать сеть большим набором фиксированных торговых правил.
Высокая частота сделок
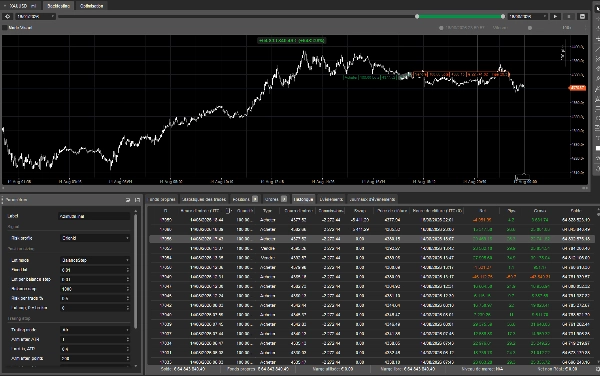
Сочетание внутреннего представления рынка, прямого рыночного исполнения и архитектуры приводит к высокой частоте сделок.
Сводка
The neural network architecture redefines neurons to analyze complex, non-linear relationships between market inputs, adapting to changing market conditions such as volatility and structure shifts. This design aims to maintain effective performance in non-stationary markets by focusing on generalization rather than fitting historical data.
Training employs a rigorous walk-forward process with multiple independent out-of-sample validation periods. Models must pass all validation stages without manual adjustments to be retained, ensuring robustness and adaptability.
Azimuth executes trades directly at market price, continuously evaluating market structure for valid opportunities. It avoids averaging down, grid, or martingale strategies, and applies risk parameters dynamically based on current market assessment. Positions have defined maximum lifetimes, and the system supports up to two simultaneous positions.
Key features include high trade frequency, compatibility with ECN brokers, and suitability for prop firm environments. Risk management options include fixed risk percentage and trailing stop loss. Recommended minimum balance is $500 with a risk per trade of 1%.