

Descripción
El gradiente lineal (o gradiente en general) es un concepto fundamental en cálculo y álgebra lineal, utilizado para describir la dirección y la tasa de cambio más rápida de una función. En este caso, el enfoque utilizado para el Mercado Financiero es definir mayores ganancias a medida que la volatilidad aumenta en un rango. Sabemos que en el mercado Forex, la variación de precios es constante. Se pensó en una solución para obtener ganancias de esta inconstancia del mercado Forex. El robot Gradient UMl pro específicamente fue adaptado a varios métodos y filtros con el objetivo de maximizar las ganancias. El algoritmo monitorea constantemente el precio a través de los filtros implementados, para posicionar órdenes pendientes adaptadas al rango objetivo según el nivel de volatilidad. La función de aprendizaje automático monitorea y evoluciona según el progreso del mercado, reduciendo el riesgo al ajustar el stop y los objetivos según el movimiento del precio. La única desventaja de este algoritmo es un mercado con fuerte tendencia, lo que puede impactar el riesgo. Sin embargo, si conoces los ciclos del mercado e identificas cuándo termina una tendencia, cuándo comienza el período de acumulación y distribución, puedes maximizar el rendimiento del algoritmo conectándote a estos períodos.
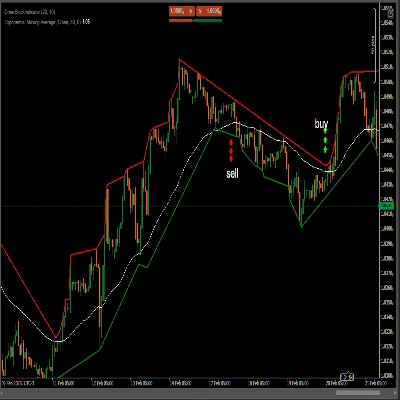
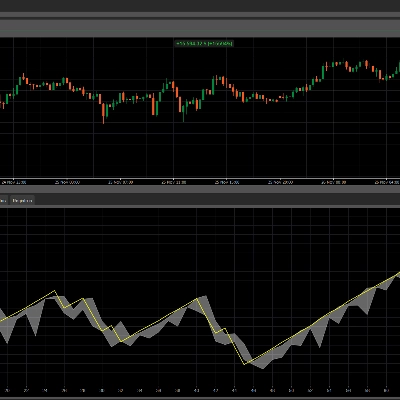
Gráfico de tiempo m5 usdjpy, gbpusd, eurusd, optimizado y configurado, para bajo riesgo deja el filtro adx activado, apagado abre más posiciones pero con mayor riesgo.
Resultados esperados
Estilo: Scalping híbrido y Swing Trading
Ingreso mensual promedio: Variable (de 2% a 14%, dependiendo de las condiciones)
Tiempo de operación: Activo durante el tiempo seleccionado
Para un mejor rendimiento, ajusta el parámetro length = 20 del 1 al 15 del mes. Del 16 al 30, length = 12. Length = 0 permanece en modo automático agresivo ML, recomendado para el mercado en rango.
Resumen
The bot incorporates a machine learning function that continuously adjusts stop-loss and target levels based on evolving market conditions to manage risk. Users can enable an ADX filter to reduce risk by limiting trade openings, or disable it to increase position frequency with higher risk. Parameter adjustments are recommended monthly to optimize performance: setting the length parameter to 20 during the first half of the month and 12 during the second half, or using an automatic aggressive machine learning mode for range-bound markets.
Trading activity is active during selected times, with expected average monthly returns varying between 2% and 14%, depending on market conditions. The system is best suited for markets exhibiting cyclical behavior, where trend endings and accumulation/distribution phases can be identified to maximize effectiveness.