

Penerangan
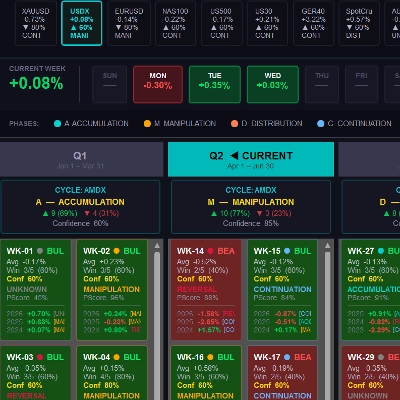
Kecerunan linear (atau kecerunan secara umum) adalah konsep asas dalam kalkulus dan algebra linear, digunakan untuk menerangkan arah dan kadar perubahan terpantas sesuatu fungsi. Dalam kes ini, pendekatan yang digunakan untuk Pasaran Kewangan adalah untuk mentakrifkan keuntungan yang lebih besar apabila volatiliti meningkat dalam julat tertentu. Kita tahu bahawa dalam pasaran Forex, variasi harga adalah berterusan. Satu penyelesaian telah difikirkan untuk memperoleh keuntungan daripada ketidaktentuan pasaran Forex ini. Robot Gradient UMl pro khususnya telah disesuaikan dengan beberapa kaedah dan penapis dengan tujuan memaksimumkan keuntungan. Algoritma ini sentiasa memantau harga melalui penapis yang dilaksanakan, untuk meletakkan pesanan tertunda yang disesuaikan dengan julat sasaran mengikut tahap volatiliti. Fungsi pembelajaran mesin memantau dan berkembang mengikut kemajuan pasaran, mengurangkan risiko dengan melaraskan hentian dan sasaran mengikut pergerakan harga. Satu-satunya kelemahan algoritma ini adalah pasaran yang sangat trending, yang boleh memberi kesan kepada risiko. Walau bagaimanapun, jika anda mengetahui kitaran pasaran dan mengenal pasti bila sesuatu trend berakhir, bila tempoh pengumpulan dan pengedaran bermula, anda boleh memaksimumkan prestasi algoritma dengan menyambung kepada tempoh-tempoh ini.
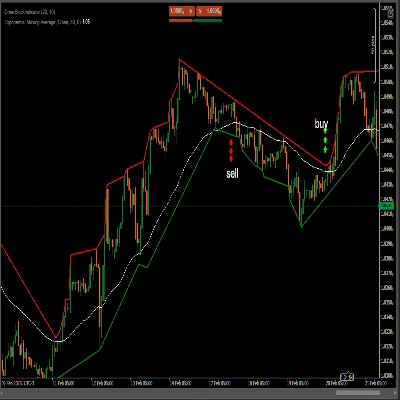
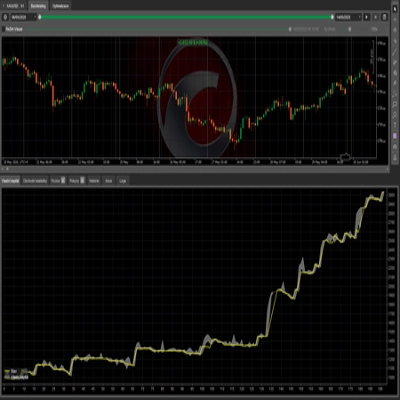
Carta masa m5 usdjpy, gbpusd, eurusd, dioptimumkan dan dikonfigurasikan, untuk risiko rendah biarkan penapis adx dihidupkan, dimatikan membuka lebih banyak posisi tetapi risiko lebih tinggi.
Hasil Dijangka
Gaya: Scalping Hibrid dan Perdagangan Swing
Pendapatan bulanan purata: Berubah-ubah (dari 2% hingga 14%, bergantung pada keadaan)
Masa Perdagangan: Aktif semasa masa yang dipilih
Untuk prestasi yang lebih baik, laraskan parameter panjang = 20 dari 1 hingga 15 bulan. Dari 16 hingga 30, panjang = 12. Panjang = 0 kekal dalam mod ML agresif automatik, disyorkan untuk pasaran julat.
Ringkasan
The bot incorporates a machine learning function that continuously adjusts stop-loss and target levels based on evolving market conditions to manage risk. Users can enable an ADX filter to reduce risk by limiting trade openings, or disable it to increase position frequency with higher risk. Parameter adjustments are recommended monthly to optimize performance: setting the length parameter to 20 during the first half of the month and 12 during the second half, or using an automatic aggressive machine learning mode for range-bound markets.
Trading activity is active during selected times, with expected average monthly returns varying between 2% and 14%, depending on market conditions. The system is best suited for markets exhibiting cyclical behavior, where trend endings and accumulation/distribution phases can be identified to maximize effectiveness.