
Описание
МЫ ВСЕГДА ОПТИМИЗИРУЕМ НАШИ АЛГОРИТМЫ ПОД РЫНОЧНЫЕ УСЛОВИЯ, ЧТО ОЗНАЧАЕТ, ЧТО ВЫ ТОЖЕ МОЖЕТЕ ЭТО ДЕЛАТЬ!
НАЖМИТЕ НА ССЫЛКУ, ЧТОБЫ УВИДЕТЬ СТАТИСТИКУ В РЕАЛЬНОМ ВРЕМЕНИ: https://ctrader.blackbull.com/investor/TfC86A5ztw?lang=en&theme=light&platform=ios
для любого трейдера, который приобретает APEX 2.1, Datarum Algorithmica подарит бесплатный плагин для запуска симуляций Монте-Карло для вашей оптимизации и бэктестов. Плагин будет отправлен по электронной почте на ваш уникальный cTrader ID (без исходного кода). Купите 1 cBot, получите 1 плагин бесплатно! Последнее обновление алгоритма в магазине — APEX 7.0
APEX SYSTEM LIVE Native Multi-Trigger Forex & Gold cBot (USDJPY / XAUUSD)
Рынки не движутся по прямым линиям — и ваша стратегия тоже не должна. Apex — это точно сконструированная торговая система, которая одновременно анализирует ценовое движение через несколько призменных точек зрения, а затем адаптирует свою реакцию в реальном времени.
Почему она работает
- Нативная обработка тиков, а не закрытие баров. Сигналы оцениваются на формирующемся баре при каждом входящем тике. Входы срабатывают в момент выполнения условий — не при закрытии следующего бара — поэтому вы ловите движение, а не гонитесь за ним. MA, VWAP, StochRSI и состояние режима пересчитываются на формирующемся баре при каждом тике.
- Несколько независимых триггеров. Быстрый/медленный трендовый триггер, триггер EMA×VWAP и опциональный быстрый скальпер могут работать вместе или независимо. Каждый имеет блокировку по руке, так что один пересечённый сигнал даёт один вход, даже при сотнях тиков.
- Один движок управления риском для всего. Безубыточность, трейлинг-стоп, трейлинг безубыточность и фиксация прибыли измеряются от максимальной достигнутой прибыли, а не от текущей цены. Всплеск никогда не забывается, как только цена откатывается. Трейлинг-стоп никогда не опускается ниже фиксации безубыточности.
- Адаптивные стопы и цели. Учитывающие волатильность (смешанные с ATR) расстояния с жёстким минимумом, так что стопы никогда не опускаются ниже настроенного минимума. Доступен режим фиксированного расстояния, если вы предпочитаете его.
- Сетка с ограничителями. Опциональное усреднение с жёстким потолком расстояния, максимальным уровнем и паузой между шагами — чтобы бегущий тренд не мог бесконечно увеличивать экспозицию.
- Учет сессии и спреда. Сделки только в настроенное время, только когда спред в пределах, и только когда рынок действительно открыт. Скользящая медиана спреда (а не один плохой котировка) решает, торгуются ли условия.
- Безопасность данных и часов. Если поток данных останавливается, отложенные ордера отменяются, а новые входы блокируются до восстановления потока. Смещение часов между терминалом и сервером останавливает входы. Нет торговли по устаревшим ценам.
- Проверка маржи и бюджета. Перед каждым ордером бот проверяет свободную маржу и опциональный общий лимит позиций/риска по счёту, чтобы не превышать возможности.
- Проверка результата ордера. Если ответ брокера теряется после принятия, бот сверяет исполнение с живой книгой ордеров вместо слепого повторения — предотвращая дублирование позиций, что стоит реальных денег.
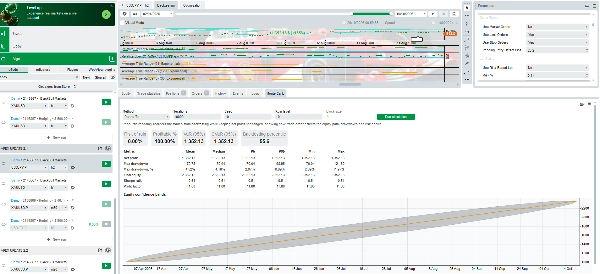
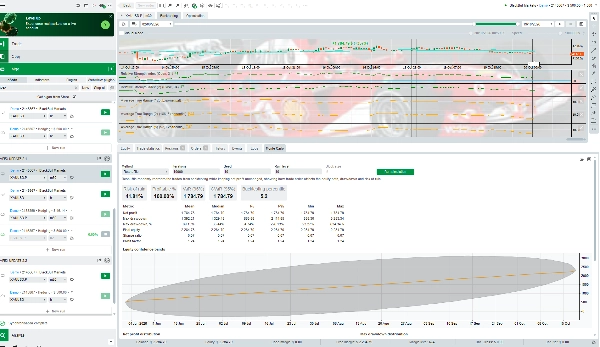
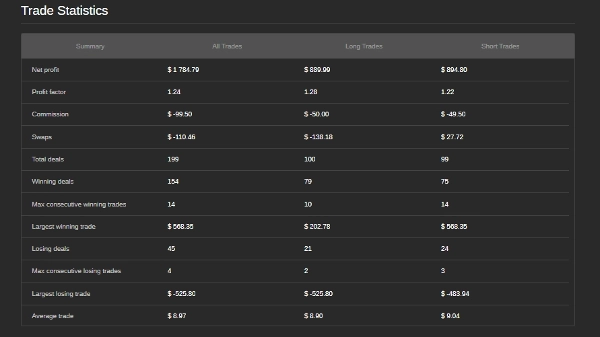
Доказательства бэктеста — H1 (USDJPY.P, 23/06/2026 – 19/10/2026)
МетрикаРезультат
Чистая прибыль
+$339.95 (+34.0% ROI) на $1,000
Всего сделок
110 (73 лонг / 37 шорт)
Процент выигрышных
93.6% (103 выигрышей / 7 проигрышей)
Фактор прибыли
Максимум подряд выигрышных
29
Самый крупный одиночный убыток
-$160.90 (изолированный, максимум 2 проигрыша подряд)
Источник данных
Данные тиков с сервера (реальные тики, без синтетического спреда)
Комиссии
$0.10 за $1M, применяются
Кривая капитала плавная и монотонная с неглубокими просадками; единственное заметное падение — одиночный выброс убытка, от которого трейлинг-логика восстановилась в той же сессии.
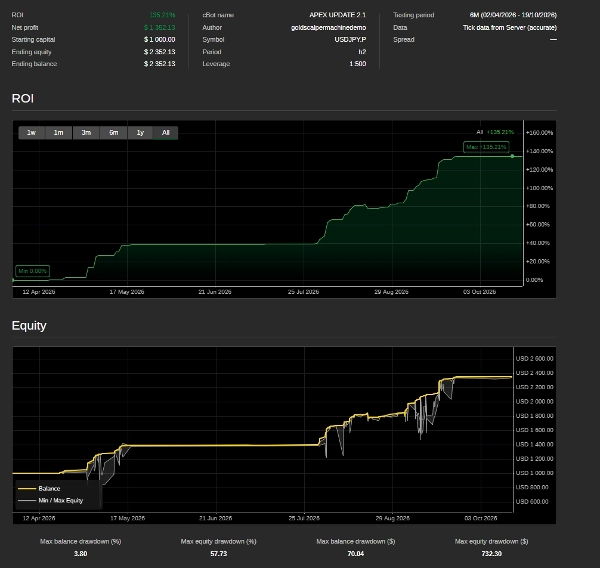
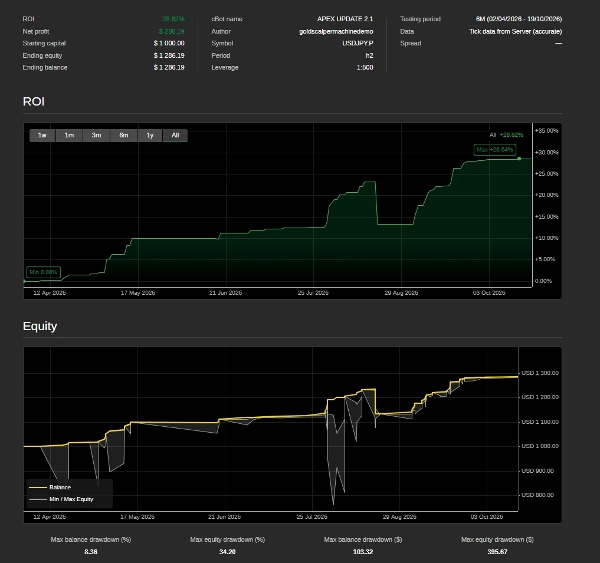
4. Доказательства в режиме walk-forward — H2 (USDJPY.P, 02/04/2026 – 19/10/2026)
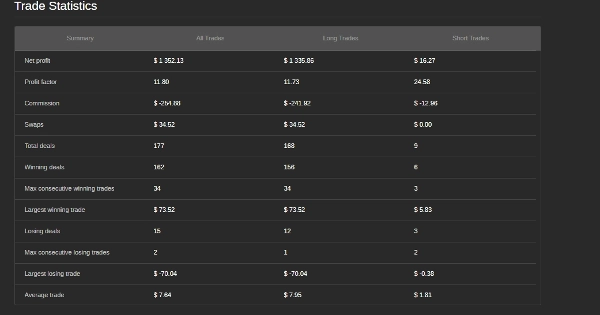
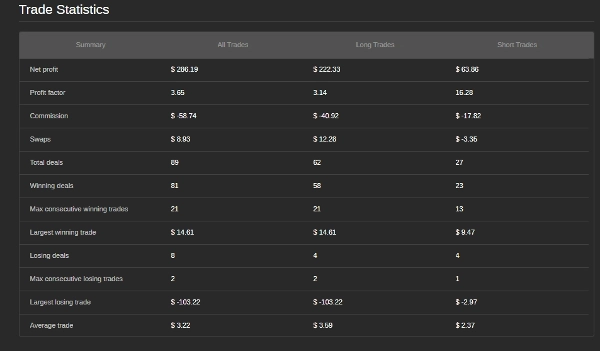
Второй, более длительный тест (~6.5 месяцев, 89 сделок) подтверждает, что преимущество не зависит от таймфрейма и становится чище по мере фильтрации шума:
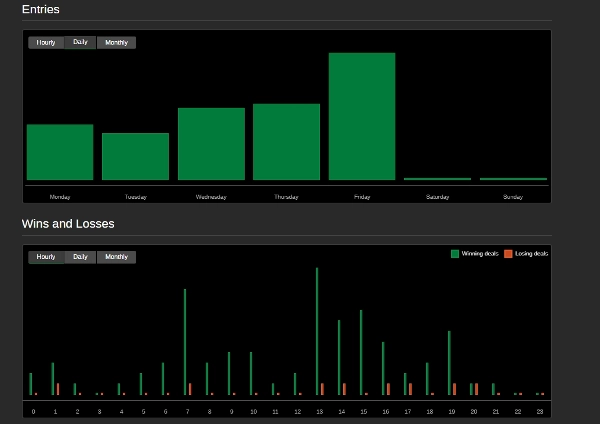
Сравнение: на более медленном таймфрейме бот совершает меньше сделок (89 против 110), но каждая из них выше по качеству — фактор прибыли почти удваивается (3.65 против 1.94), худший одиночный убыток на 36% меньше (-$103 против -$161), а шорты исключительно чистые (PF 16.28, самый большой убыток всего -$2.97). Стратегия сохраняет ~91% выигрышных, сокращая худший убыток на треть. Это признак трендовой стратегии, которая становится чище по мере фильтрации шума, а не зависит от высокочастотной активности.
5. Надёжность Монте-Карло — 6 наборов, 60,000 смоделированных путей
Результаты бэктеста не случайны. Повторное выборочное тестирование сделок 10,000 раз тремя методами (Bootstrap, Reshuffle, Stationary Bootstrap, размер блока 5) на обоих таймфреймах
Что означает Монте-Карло для покупателя
Результаты воспроизводимы, а не случайны. Все три метода сосредоточены вокруг +$340–$344 (H1) / +$286–$288 (H2) — в пределах 1.2% друг от друга. Чистая прибыль бэктеста находится на 45–65 процентиле распределения, то есть это типичный, а не исключительный, результат. Нет признаков подгонки под кривую.
Вы зарабатываете примерно в 94 из 100 (H1) / примерно в 98.5 из 100 (H2) альтернативных историй. Bootstrap и Stationary Bootstrap (сохраняющие временную зависимость оригинальных сделок) показывают вероятность прибыли 93.9% / 94.9% (H1) и 98.5% / 98.4% (H2). 5-й перцентиль результата фактически безубыточен на H1 (-$31 / -$2.40) и положителен на H2 (+$72.57 / +$72.59) — хвост убытков неглубокий или отсутствует.
Риск разорения равен нулю во всех 60,000 смоделированных путях (10,000 × 3 метода × 2 таймфрейма), при пороге разорения $10 на счёте $1,000. Даже худшие 5% путей не приводят к сливу счёта.
Просадки контролируемы и предсказуемы. Медианная худшая просадка ~13% (H1) / ~8.3% (H2); 95-й перцентиль 20.6–30.7% (H1) / 10.2–17.0% (H2). Единственный выброс 96.6% в простом H1 Bootstrap — артефакт предположения независимых сделок (переставляет сделки свободно, что может наложить один убыток -$160.90 поверх другого); Stationary Bootstrap — метод, уважающий исходный порядок — ограничивает худший случай 71.05% (H1) / 40.40% (H2). В реальной торговле сессия, спред и риск-ограничения бота дополнительно сдерживают это.
Фактор прибыли остаётся выше 2 на медианном пути (2.06 / 1.94 / 2.02 на H1; 3.77 / 3.65 / 3.80 на H2). Средний фактор прибыли завышен из-за множества сценариев с высокими выигрышами — медиана — честное число, и оно с комфортом выше 1.0 на обоих таймфреймах.
Честное предупреждение. Коэффициент Шарпа скромный (среднее 0.16–0.26 на H1, 0.27–0.55 на H2), потому что преимущество системы — высокий процент выигрышных на маленьких, частых прибылях, а не несколько крупных сделок. Это профиль стабильности, а не «выстрел в десятку» — что именно и отражают 91–93.6% выигрышных и серии из 21–29 выигрышных сделок подряд. Если вы ищете 5R «луна-прыжки», это не тот бот; если хотите бота, который выигрывает большинство дней и стабильно наращивает капитал, Монте-Карло подтверждает, что он это делает на обоих таймфреймах.
Итог: два независимых таймфрейма, два независимых бэктеста, шесть наборов Монте-Карло (60,000 смоделированных кривых капитала), ноль разорений в каждом, вероятность прибыли 94% (H1) / 98.5% (H2), медианная просадка 13% / 8.3%, фактор прибыли 1.94 / 3.65. Преимущество воспроизводится по методам, таймфреймам и схемам повторного выборочного тестирования — это не случайный удачный месяц.
Прозрачность, которую вы можете проверить
- Панель на графике показывает текущий статус, ATR, VWAP, позиции по триггерам, дневную прибыль/убыток, процент просадки, серию выигрышей и линию сверки.
- Атрибуция по триггерам — каждая закрытая сделка приписывается триггеру, который её открыл (чистая/валовая прибыль, комиссия, своп, пипсы, MFE, MAE, максимальная просадка, R-множитель). Печатается при стопе и сохраняется при перезапуске.
- Фильтр отклонений — считает причины, по которым сигналы умирают (спред, сессия, риск, лимит, LDC, пауза, VWAP, стохастик, расстояние сетки, состояние рынка, устаревший поток, смещение часов, бюджет, маржа, план, брокер, лимит скорости). По одной строке на интервал.
- R-множители — средний R, стандартное отклонение R, доля сделок ≥ 2R и коэффициент захвата MFE по триггерам. Сравнение «яблоко с яблоком» между триггерами независимо от размера лота.
- Сохранение состояния — максимальная прибыль по позиции сохраняется при перезапуске, так что трейлинг не забывает уже зафиксированный максимум.
Управление рисками в одном взгляде
- Начальный стоп всегда прикреплён (нет «голых» позиций при новых входах).
- Фиксация безубыточности с настраиваемым триггером и смещением; трейлинг никогда не опускается ниже фиксации безубыточности.
- Наблюдатель периодически проверяет каждую позицию и исправляет отсутствующие/неправильные уровни.
- Сверка при запуске: восстанавливает состояние, приписывает офлайн-закрытия, отменяет небезопасные отложенные ордера, блокирует новые входы до очистки.
- Дневная цель прибыли / защита от серии убытков (опционально).
- Отслеживание просадки от максимума капитала.
- Проверка результата ордера предотвращает дублирование позиций при потерянных ответах брокера.
📊 ВАЖНОЕ ЗАМЕЧАНИЕ О СТАТИСТИКЕ В РЕАЛЬНОМ ВРЕМЕНИ И ОПТИМИЗАЦИИ АЛГОРИТМА
Статистика в реальном времени, отображаемая в этом описании магазина (включая процент выигрышных, фактор прибыли, коэффициент Шарпа и просадку), представляет собой одну из множества возможных конфигураций этого торгового алгоритма. Эти данные являются исключительно репрезентативными и иллюстративными для конкретной торговой настройки, применённой к определённым рыночным условиям в определённый исторический период.
Ваш успех зависит от оптимизации
Финансовые рынки динамичны, и не существует универсальной настройки. Мы настойчиво рекомендуем всем трейдерам активно использовать движок оптимизации cTrader для тонкой настройки этого алгоритма. Оптимизируя параметры, вы можете адаптировать стратегию под:
- Выбранный вами инструмент CFD (например, Форекс, индексы, металлы или криптовалюты).
- Ваш конкретный размер счёта и базовую валюту (для эффективного управления требованиями по марже).
- Ваш индивидуальный уровень риска (настройка стоп-лосса, тейк-профита и размера лота).
Вы можете превзойти базовые показатели
Поскольку отображаемая статистика в реальном времени — лишь базовая линия, вполне возможно — и даже ожидается — что трейдеры найдут комбинации параметров, которые значительно превзойдут здесь показанные цифры. Мы настоятельно рекомендуем экспериментировать, проводить бэктесты и форвард-тесты, чтобы найти оптимальную конфигурацию, соответствующую вашему уникальному стилю торговли.
⚠️ Раскрытие рисков
Торговля финансовыми инструментами связана с высоким уровнем риска и может не подходить всем инвесторам. Прошлые результаты, исторические повторные тесты или данные бэктестов не гарантируют будущих результатов. APEX-Adaptive Multi-Engine Position Algorithmic System предназначена для поддержки систематической, правиловой торговли, но не гарантирует прибыль и не исключает возможность убытков. Пользователи несут полную ответственность за понимание рыночных рисков, проведение тщательных тестов и управление собственным капиталом. Всегда торгуйте средствами, которые можете позволить себе потерять.
Для бэктестинга Try Product вы можете использовать эти параметры для стандартных и ECN raw счетов.
С оптимизацией Try Product любой трейдер может найти множество настроек для бэктеста и попробовать их на демо.
⚠️ Важные отказы от ответственности
- Нет гарантий производительности: Торговля финансовыми инструментами связана с существенным риском. Прошлые результаты, включая бэктесты или исторические повторные тесты, не гарантируют будущих результатов. Разработчик не даёт никаких заявлений или гарантий относительно прибыльности, стабильности или поведения просадок на реальных рынках.
- Зависимость от рынка и брокера: Фактические результаты зависят от качества исполнения брокера, условий спреда, проскальзывания, ликвидности, волатильности новостей и инфраструктуры серверов. Фильтры алгоритма и логика хеджирования предполагают стабильную среду с низкой задержкой исполнения.
- Ответственность за параметры: Все настраиваемые параметры (шаг сетки, множители, риск на сделку, фильтры сессии, размер лота и т.д.) регулируются пользователем. Неправильная настройка может увеличить экспозицию, нарушить лимиты маржи или вызвать нежелательное скопление позиций. Пользователи должны тщательно тестировать наборы параметров в демо-средах перед запуском на реальном счёте.
- Использование на ваш страх и риск: Устанавливая или запуская CBOTы, вы подтверждаете, что прочитали, поняли и приняли все технические требования, ответственность за настройку и раскрытие рисков. Разработчик не несёт ответственности за убытки, маржин-коллы, ошибки платформы или отклонения в исполнении при реальной торговле.
- Электронная торговая сеть (финансы/торговля): компьютеризированная система, автоматически сопоставляющая ордера на покупку и продажу ценных бумаг. Позволяет крупным брокерам и частным трейдерам торговать напрямую без посредников, таких как специалисты фондовой биржи. Качество сопоставления и исполнения ордеров у брокеров различается и требует от трейдеров активного контроля проскальзывания и спредов, ограничения максимального спреда и проскальзывания для оптимального сопоставления ордеров. Важно понимать, что брокерские дески часто не совпадают с алгоритмическими стратегиями розничных трейдеров из-за технических требований VPS с задержкой менее 1 мс, а также из-за маршрутизации брокеров. CFD — это синтетические цены, не клирингуемые централизованно на бирже, а алгоритмически сопоставляемые брокерскими десками.
Важное о требованиях к оптимизации
Этот алгоритм предназначен как для начинающих, так и для опытных трейдеров, но абсолютно не подходит для ленивых. Для каждого финансового инструмента, которым вы хотите торговать, будь то валютная пара, индекс, товар, например золото или серебро, или отдельная акция, вы должны провести собственный процесс оптимизации, чтобы найти оптимальные настройки. Поведение рынка существенно различается между инструментами, и то, что идеально работает на одном символе, не будет работать на другом без правильной настройки. Алгоритм предоставляет современную, высококачественную основу и уникальные инструменты оптимизации, но вы должны быть готовы вложить усилия, чтобы адаптировать его к выбранным рынкам. Это точный инструмент для серьёзных, активных трейдеров, которые понимают, что адаптация к рынку — ключ к долгосрочной прибыльности.
Прошлые результаты, включая бэктесты, не гарантируют будущих результатов. Производительность алгоритма будет варьироваться в зависимости от рыночных условий, качества исполнения брокера, задержек и настройки параметров. Не делается никаких заявлений о том, что какой-либо счёт достигнет или вероятно достигнет прибыли или убытков, аналогичных показанным в бэктестах.
Алгоритм требует оптимизации, специфичной для инструмента. Параметры, хорошо работающие на одном символе или таймфрейме, могут привести к убыткам на другом. Пользователи несут полную ответственность за проведение собственных тестов и валидации перед использованием алгоритма на реальном счёте.
© APEX-Adaptive Multi-Engine Position Algorithmic System | Разработано для платформы cTrader | Мультиактивная адаптивная архитектура
© 2026 Datarum Algorithmica. Все права защищены.
Apex — Adaptive Multi-Engine Position Algorithmic System является исключительной интеллектуальной собственностью Datarum Algorithmica. Весь исходный код, алгоритмы, логические структуры, конфигурации параметров, документация и сопутствующие материалы защищены международными законами и договорами об авторском праве.
Несанкционированное воспроизведение, распространение, обратная разработка, декомпиляция, дизассемблирование, модификация, аренда, перепродажа или создание производных работ — полностью или частично — строго запрещены без письменного согласия Datarum Algorithmica.
Это программное обеспечение лицензируется, а не продаётся. Покупка лицензии предоставляет покупателю неисключительные, непередаваемые права использовать Apex на указанном количестве торговых счетов только для личной или корпоративной торговли. Лицензии не могут передаваться, сублицензироваться или распространяться.
Название Datarum Algorithmica, логотип и идентификаторы продукта являются зарегистрированными товарными знаками. Все остальные товарные знаки, упомянутые здесь, принадлежат их соответствующим владельцам.
Раскрытие рисков: Торговля на рынке форекс связана с высоким уровнем риска и может не подходить всем инвесторам. Прошлые результаты любой торговой системы или методологии не обязательно отражают будущие результаты. Datarum Algorithmica не даёт гарантий по прибыльности, росту счёта или снижению рисков. Пользователь несёт полную ответственность за все торговые решения и результаты.
Сводка
The algorithm features a modular architecture with a conservative default configuration and additional engines for precision scalping and profit accumulation, which can be unlocked as account size and risk tolerance grow. It operates primarily on mid-to-higher timeframes (H1 and above) and is optimized for exotic FX pairs but adaptable to majors, minors, indices, and commodities with sufficient liquidity.
Risk management tools include fixed lot sizing, stop loss, take profit, trailing stops, break-even management, session and spread filters, daily profit targets, and automatic equity protection. The system supports market, limit, stop, and stop-limit orders, with a maximum of 50 simultaneous positions and a recommended minimum balance of $1,000. Users must perform instrument-specific optimization and use a reliable VPS for uninterrupted execution. The product is suitable for systematic, rule-based trading with configurable risk parameters.
Отзывы покупателей
5 | 33 % | |
4 | 33 % | |
3 | 33 % | |
2 | 0 % | |
1 | 0 % |