Description
Un cBot basé sur des règles pour cTrader qui achète la panique à court terme dans une tendance haussière à long terme et vend le rebond.
Conçu et testé spécifiquement pour US100 (CFD Nasdaq 100). Ce bot n'est pas un système polyvalent multi-instruments et sa logique ainsi que ses paramètres n'ont pas été validés sur d'autres symboles.
L'idée principale
Depuis le milieu des années 1990, la recherche quantitative sur les indices boursiers américains a documenté un schéma persistant à court terme : lorsqu'un indice clôture près du plus bas de sa fourchette quotidienne, ou lorsqu'un indicateur de momentum très court terme atteint une lecture extrême de survente, les jours suivants tendent à voir un rebond partiel. C'est l'avantage de la réversion à la moyenne popularisé par les recherches RSI(2) de Larry Connors et par les études Internal Bar Strength (IBS) sur les ETF et futures d'indices.
IbsMeanReversionBot automatise cette logique exacte sur le graphique journalier. Il ne prédit pas le marché ni n'utilise l'apprentissage automatique. Il applique deux signaux statistiques bien documentés et transparents, avec des contrôles de risque stricts autour d'eux.
- IBS (Internal Bar Strength) = (Clôture − Plus bas) / (Plus haut − Plus bas). Une valeur inférieure à 0,2 signifie que la journée s'est clôturée près de son plus bas, signe de panique à court terme.
- RSI(2) en dessous de 10 signale une condition extrême de survente très court terme (l'approche Connors RSI2).
Le bot achète lorsque ces conditions se déclenchent dans une tendance haussière plus large et sort une fois que la panique se résout, plutôt que de maintenir une thèse perdante indéfiniment.
Comment il trade
Entrée (ouverture de la bougie journalière suivante) :
- Le mode signal est configurable : IBS uniquement, RSI(2) uniquement, les deux requis (plus strict, moins de trades), ou l'un ou l'autre (plus de trades).
- Filtre de tendance optionnel : n'acheter la panique que lorsque le prix est au-dessus de sa SMA 200 jours, pour éviter de lutter contre une véritable tendance baissière.
- Long uniquement. Les backtests sur les cycles de marché montrent que la stratégie courte miroir (vendre l'euphorie) est faible et instable sur les indices boursiers, donc ce bot ne la tente pas.
Sortie (première condition remplie) :
- IBS repasse au-dessus du seuil de sortie (le rebond est terminé), ou
- le prix clôture au-dessus du plus haut du jour précédent (une sortie classique à la Connors), ou
- un stop basé sur le temps clôt la position après un nombre défini de jours si le rebond ne se matérialise pas, ou
- un stop catastrophe (un multiple large de ATR(14)) clôt la position si le marché continue de chuter. Ce n'est pas un stop serré de scalping, il existe uniquement pour limiter le risque extrême. Les stratégies de réversion à la moyenne sont connues pour être détruites par des stops serrés, donc celui-ci reste délibérément large.
Contrôles de risque intégrés :
- Plafond de taille de position : empêche les positions surdimensionnées lors de marchés exceptionnellement calmes, quand la taille basée sur l'ATR produirait autrement une exposition excessive.
- Filtre de volatilité (optionnel) : bloque les nouvelles entrées lorsque l'ATR(14) actuel dépasse largement sa moyenne récente, évitant le piège d'"acheter la panique" juste au début d'un véritable krach plutôt que d'un simple repli normal.
- Une seule position à la fois : pas d'averaging down, pas d'empilement.
- Un seul instrument et une seule position ouverte par exécution, gardant la logique simple et vérifiable.
Instrument & Configuration
- Plateforme : cTrader (cAlgo)
- Instrument : uniquement US100 (CFD Nasdaq 100)
- Période : Quotidienne (D1)
- Fréquence des trades : environ 30 à 40 trades par an
- Durée moyenne de détention : ~3 jours
- Direction de position : Long uniquement
Parce que les trades sont détenus pendant une à plusieurs nuits, des frais de swap/financement overnight s'appliquent et sont déjà reflétés dans chaque chiffre de backtest ci-dessous. Si vous tradez ceci chez un autre broker, vérifiez les conditions de swap de ce broker sur les CFDs d'indices avant de supposer des résultats identiques, car la majoration de swap varie significativement entre brokers et peut affecter de manière significative les rendements nets d'une stratégie qui détient des positions overnight.
Méthodologie de backtest
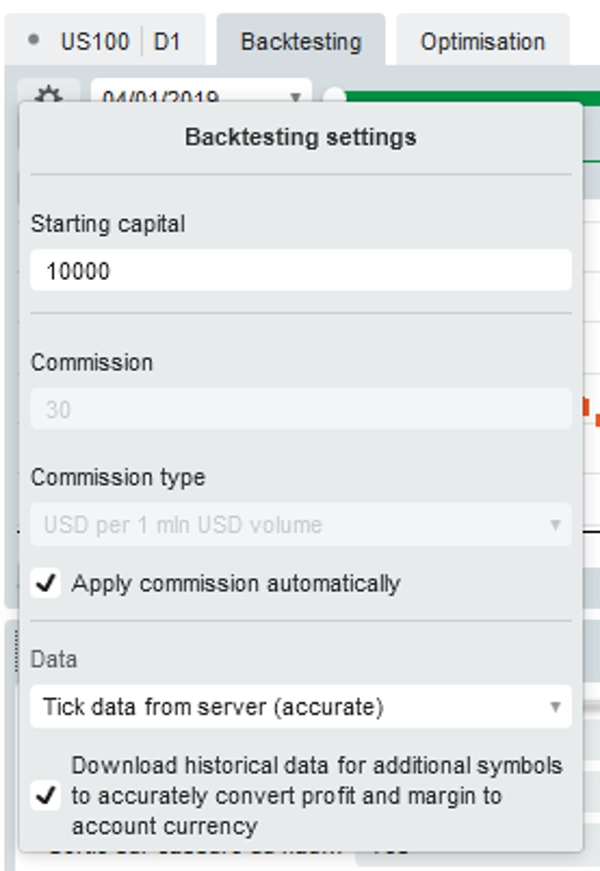
Tous les résultats ci-dessous ont été produits en utilisant le mode simulation de données tick "Accurate" de cTrader, et non les modes plus rapides d'interpolation de barres. Cela reconstruit le mouvement des prix à partir de données tick historiques granulaires et simule automatiquement un spread, un swap et un comportement de remplissage réalistes pour chaque trade, plutôt que de les approximer. C'est la meilleure approximation disponible des conditions réelles de trading dans un backtest, bien qu'elle ne puisse pas encore reproduire entièrement l'exécution en direct : le slippage, les requotes et les gaps de liquidité en trading réel peuvent encore faire varier les résultats.
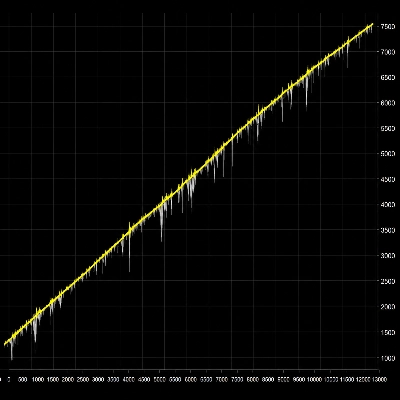
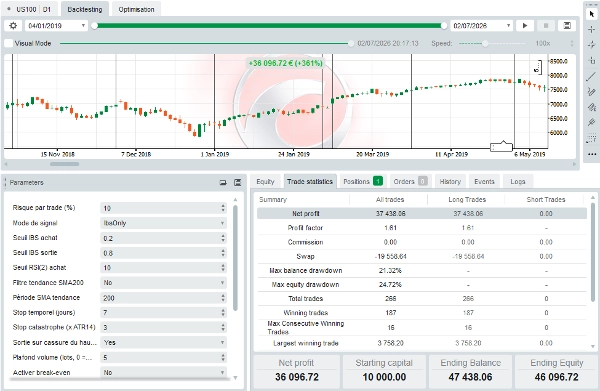
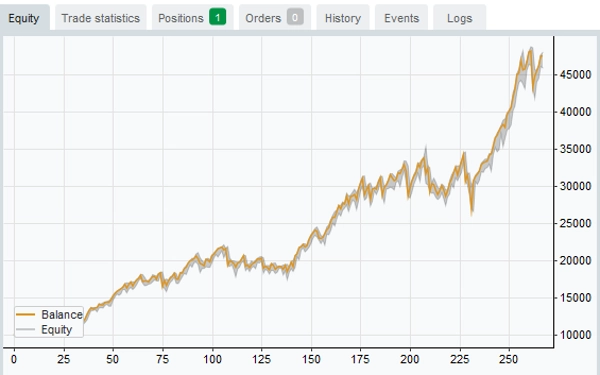
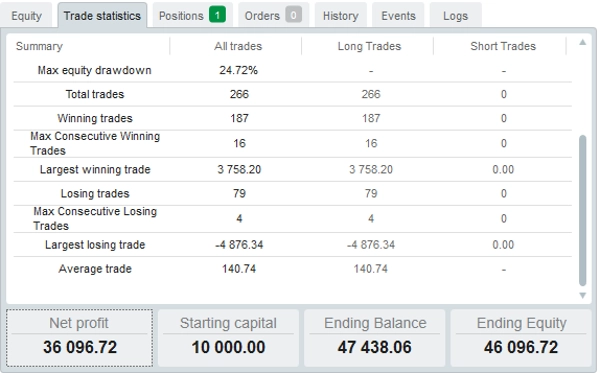
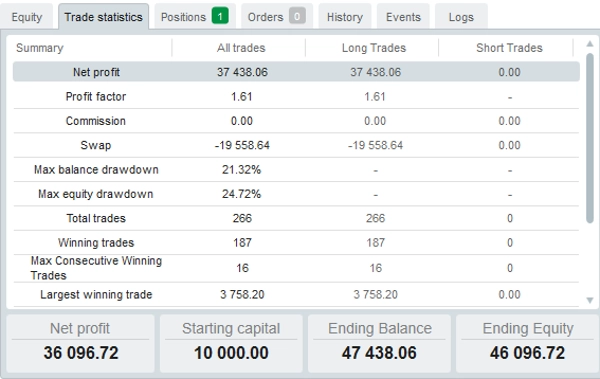
Résultats du backtest (US100, Jan 2019 à Juin 2026)
- Solde initial : 10 000 (devise de base)
- Profit net : +37 438
- Facteur de profit : 1,61
- Nombre total de trades : 266
- Trades gagnants : 187
- Trades perdants : 79
- Taux de réussite : ~70%
- Drawdown maximal : ~24,7 % (au niveau de risque testé)
Ces chiffres proviennent des données historiques d'un seul broker sur l'instrument US100 uniquement, utilisant un ensemble de paramètres spécifiques obtenus par optimisation. Lisez la clause de non-responsabilité ci-dessous avant de tirer des conclusions de ces chiffres.
Répartition année par année
- 2019 : 28 trades, net +1 332
- 2020 : 42 trades, net +6 486
- 2021 : 35 trades, net +3 975
- 2022 : 43 trades, net +214
- 2023 : 38 trades, net +6 715
- 2024 : 36 trades, net +3 012
- 2025 : 29 trades, net +8 806
- 2026 (jusqu'en juin) : 15 trades, net +6 898
Aucune année de la période testée n'a été négative, bien que 2022 ait été proche de la neutralité. Cela ne garantit pas que cela se maintiendra à l'avenir, particulièrement dans un marché baissier soutenu que la période testée n'a pas entièrement inclus.
Paramètres de départ recommandés
- Mode signal : IBS uniquement
- Seuil d'achat IBS : 0,2 / seuil de sortie IBS : 0,8
- Stop temporel : 7 jours
- Stop catastrophe : 3x ATR(14)
- Plafond de volume : fixé en fonction de la taille de votre compte, pas laissé sans plafond
- Filtre de volatilité : activé, seuil autour de 3x la moyenne ATR sur 50 jours
- Risque par trade : commencez à 1 à 2 %, pas les 10 % utilisés pour produire les chiffres de backtest principaux ci-dessus. Un réglage de risque par trade à 10 % maximise les rendements du backtest mais maximise aussi le drawdown et l'impact d'une série de pertes. C'est un réglage de test de résistance, pas un réglage recommandé en conditions réelles.
Pour qui est-ce
Les traders qui veulent un système entièrement mécanique, non discrétionnaire avec une rationale transparente et publiée, pas une boîte noire. Il convient à quelqu'un à l'aise avec la détention de positions CFD overnight (et le paiement du swap associé), qui trade spécifiquement l'indice US100 et qui peut tolérer un drawdown à deux chiffres en échange d'un avantage statistique documenté.
Pour qui ce n'est pas
Toute personne cherchant un scalper haute fréquence, un produit à rendement garanti, un système multi-instruments, ou une stratégie qui évite totalement les drawdowns. Les systèmes de réversion à la moyenne, par conception, ont de longues périodes où une position reste dans le rouge avant de s'améliorer. Réagir à cet inconfort par une intervention manuelle endommagera la logique même de la stratégie.
Clauses de non-responsabilité importantes
Les performances passées ne garantissent pas les résultats futurs. Le backtest ci-dessus reflète un seul instrument, les conditions historiques de swap et de spread d'un broker et une période qui a été, pendant une grande partie de sa durée, un marché haussier pour les indices boursiers américains. Un marché baissier soutenu ou un changement dans les conditions de swap pourrait produire des résultats matériellement différents.
Cette stratégie a été ajustée via une optimisation sur des données historiques. Chaque paramètre montré ci-dessus a été choisi, en partie, en testant plusieurs valeurs et en sélectionnant ce qui a le mieux performé historiquement. Ce processus améliore l'ajustement au passé, il ne garantit pas un avantage équivalent à l'avenir. Il est fortement conseillé aux acheteurs de tester en avant sur un compte démo avant d'engager des capitaux réels.
Ce bot est validé uniquement pour US100. Il n'a pas été testé ni optimisé pour d'autres indices, paires forex ou classes d'actifs. Le faire fonctionner sur un autre instrument sans test indépendant n'est pas recommandé.
Ce n'est pas un conseil financier. IbsMeanReversionBot est un outil qui automatise un ensemble de règles de trading documentées, il ne gère pas le risque en votre nom au-delà de ce qui est explicitement configuré et ne remplace pas votre propre jugement sur la taille des positions, l'allocation de capital ou votre tolérance personnelle au risque. Le trading de CFD comporte un niveau de risque élevé et peut ne pas convenir à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial.