説明
長期の上昇トレンドの中で短期的なパニックを買い、反発で売るcTrader用のルールベースのcBot。
US100(Nasdaq 100 CFD)専用に構築およびテストされています。このボットは汎用のマルチインストゥルメントシステムではなく、そのロジックとパラメータは他の銘柄で検証されていません。
コアアイデア
1990年代半ば以来、米国株価指数に関する定量的研究では、短期的な持続的パターンが記録されています:指数が日中のレンジの安値近くで終値をつけた場合、または非常に短期のモメンタム指標が極端な売られ過ぎを示した場合、翌日以降に部分的な反発が見られる傾向があります。これはLarry ConnorsのRSI(2)研究や指数ETFおよび先物のInternal Bar Strength(IBS)研究で広まった平均回帰の優位性です。
IbsMeanReversionBotはこの正確なロジックを日足チャートで自動化します。市場を予測したり機械学習を使ったりはしません。2つのよく知られた透明性の高い統計的シグナルを適用し、それらに厳格なリスク管理を組み合わせています。
- IBS(Internal Bar Strength) = (終値 − 安値) / (高値 − 安値)。0.2未満の値はその日の終値が安値近くであることを意味し、短期的なパニックのサインです。
- RSI(2)が10未満は極端な非常に短期の売られ過ぎ状態を示します(ConnorsのRSI2アプローチ)。
これらの条件が広範な上昇トレンド内で発動したときにボットは買い、パニックが解消されたらポジションを手仕舞います。損失の見込みがあるまま保持し続けることはしません。
取引方法
エントリー(翌日の始値):
- シグナルモードは設定可能:IBSのみ、RSI(2)のみ、両方必須(より厳格で取引数は少ない)、またはどちらか(取引数は多い)。
- オプションのトレンドフィルター:価格が200日SMAを上回っている場合のみパニックを買い、本物の下降トレンドと戦うのを避ける。
- ロングのみ。市場サイクルを通じたバックテストでは、ミラーイメージのショート戦略(ユーフォリアの売り)は株価指数で弱く不安定であるため、このボットは試みません。
エグジット(最初に条件を満たしたもの):
- IBSがエグジット閾値を上回る(反発が完了した)、または
- 価格が前日の高値を上回って終値をつける(クラシックなConnorsスタイルのエグジット)、または
- 反発が起こらなかった場合に設定日数経過で取引をクローズする時間ベースのストップ、または
- 市場がさらに下落した場合に取引をクローズするカタストロフストップ(ATR(14)の広い倍率)。これはタイトなスキャルピングストップではなく、テールリスクを制限するためだけに存在します。平均回帰戦略はタイトなストップで破壊されやすいため、意図的に広く設定されています。
組み込みのリスク管理:
- ポジションサイズ上限:ATRベースのサイズ設定が過大なエクスポージャーを生む異常に静かな市場時の過剰ポジションを防止。
- ボラティリティフィルター(オプション):現在のATR(14)が直近平均を大幅に上回ると新規エントリーをブロックし、通常の押し目ではなく本物の暴落が始まった直後に「パニック買い」する罠を回避。
- 同時に単一ポジションのみ:ナンピンなし、積み増しなし。
- 1回の実行で1つの銘柄と1つのポジションのみオープンし、ロジックをシンプルかつ監査可能に保つ。
銘柄とセットアップ
- プラットフォーム:cTrader(cAlgo)
- 銘柄:US100(Nasdaq 100 CFD)のみ
- 時間軸:日足(D1)
- 取引頻度:年間約30〜40回
- 平均保有期間:約3日
- ポジション方向:ロングのみ
取引は1泊から数泊保有されるため、オーバーナイトスワップ/ファイナンス手数料が発生し、以下のすべてのバックテスト数値に反映されています。異なるブローカーで取引する場合は、スワップの条件がブローカー間で大きく異なり、戦略の純利益に影響を与える可能性があるため、インデックスCFDのスワップ条件を必ず確認してください。
バックテストの方法論
以下のすべての結果はcTraderの「Accurate」ティックデータシミュレーションモードを使用して生成されており、より高速なバー補間モードではありません。これは詳細な過去のティックデータから価格変動を再構築し、すべての取引に対してリアルなスプレッド、スワップ、約定動作を自動的にシミュレートします。バックテスト内での実際の取引条件に最も近い近似ですが、スリッページ、リクオート、流動性ギャップなどのライブ取引特有の要素は完全には再現できないため、結果が異なることがあります。
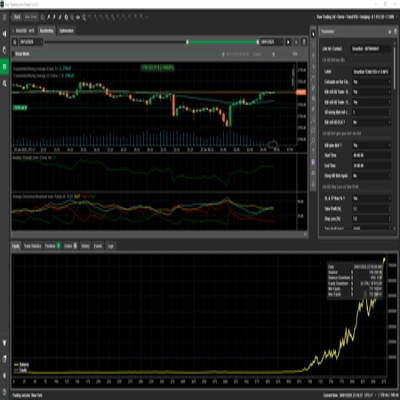
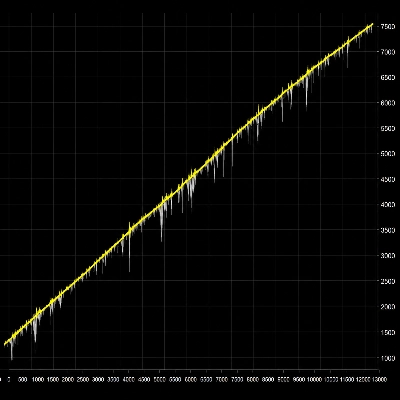
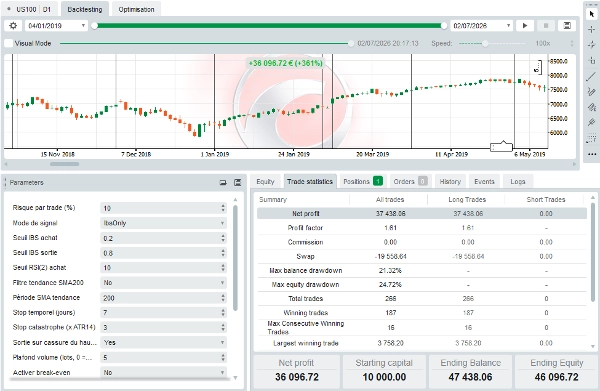
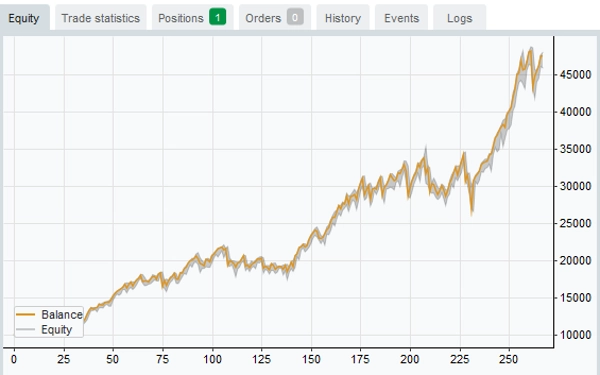
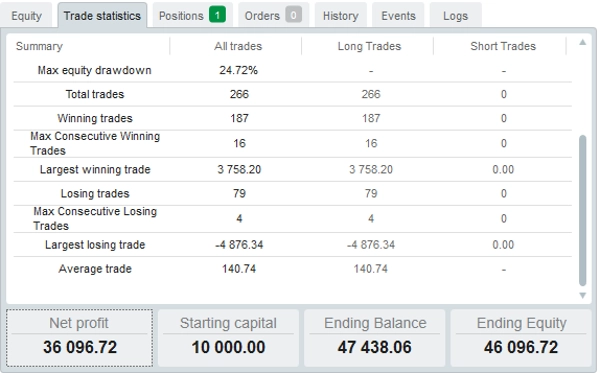
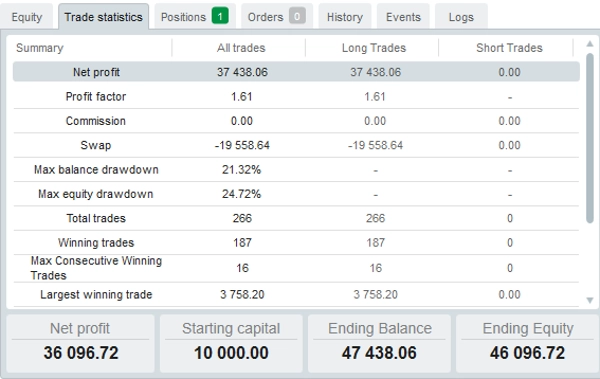
バックテスト結果(US100、2019年1月〜2026年6月)
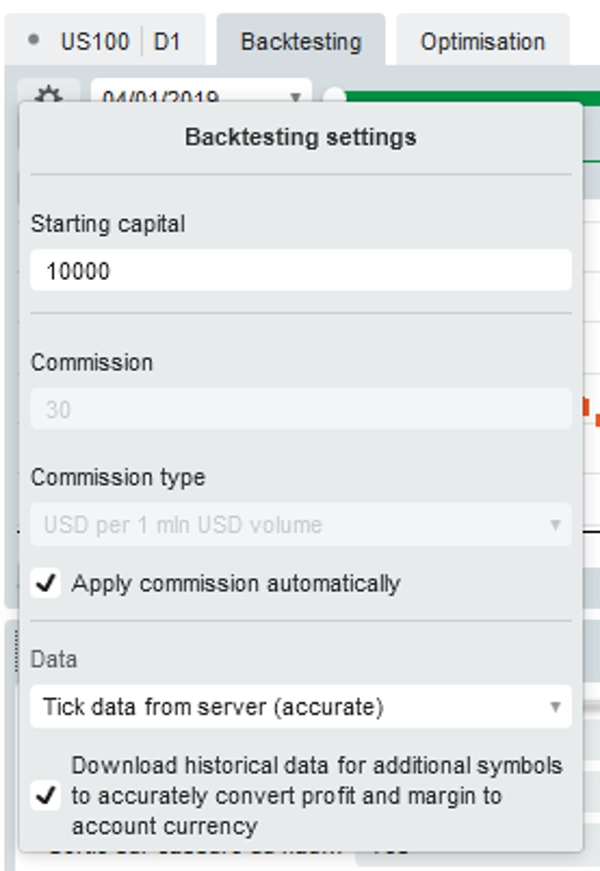
- 開始残高:10,000(基軸通貨)
- 純利益:+37,438
- プロフィットファクター: 1.61
- 総取引数:266
- 勝ち取引数:187
- 負け取引数:79
- 勝率:約70%
- 最大ドローダウン:約24.7%(テストされたリスクレベルで)
これらの数値は、特定のパラメータセットを最適化によって導出し、単一のブローカーのUS100銘柄の過去データのみを使用したものです。 これらの数字から結論を出す前に、以下の免責事項をお読みください。
年別内訳
- 2019年:28取引、純利益+1,332
- 2020年:42取引、純利益+6,486
- 2021年:35取引、純利益+3,975
- 2022年:43取引、純利益+214
- 2023年:38取引、純利益+6,715
- 2024年:36取引、純利益+3,012
- 2025年:29取引、純利益+8,806
- 2026年(6月まで):15取引、純利益+6,898
テスト期間中に純損失となった年はなく、2022年はほぼ横ばいでした。これは将来も同様であることを保証するものではなく、特にテスト期間に完全には含まれていなかった持続的な弱気市場では注意が必要です。
推奨開始設定
- シグナルモード:IBSのみ
- IBS買い閾値:0.2 / IBSエグジット閾値:0.8
- タイムストップ:7日
- カタストロフストップ:ATR(14)の3倍
- ボリューム上限:アカウントサイズに応じて設定し、無制限にはしない
- ボラティリティフィルター:有効、50日平均ATRの約3倍を閾値に設定
- 取引ごとのリスク:上記のバックテストの見出し数値で使われた10%ではなく、1〜2%から開始することを推奨。 取引ごとのリスクを10%に設定するとバックテストのリターンは最大化されますが、ドローダウンと連敗の影響も最大化されます。これはストレステスト用の設定であり、実際の運用設定としては推奨されません。
対象ユーザー
完全に機械的で裁量を排除したシステムを求め、透明で公開された根拠を持つものを望むトレーダー向けです。CFDポジションをオーバーナイトで保有し(関連するスワップを支払い)、特にUS100指数を取引し、統計的優位性のために2桁パーセントのドローダウンを許容できる方に適しています。
対象外ユーザー
高頻度スキャルパー、保証されたリターン商品、マルチインストゥルメントシステム、またはドローダウンを完全に回避する戦略を求める方。平均回帰システムは設計上、ポジションが赤字のまま長期間続くことがあり、その不快感に反応して手動介入すると戦略のロジックを損ないます。
重要な免責事項
過去のパフォーマンスは将来の結果を保証するものではありません。 上記のバックテストは1つの銘柄、1つのブローカーの過去のスワップおよびスプレッド条件、そして多くの期間が米国株価指数の上昇市場であった1つの期間を反映しています。持続的な弱気市場やスワップ条件の変更は、実質的に異なる結果をもたらす可能性があります。
この戦略は過去データの最適化を用いて調整されています。 上記のすべてのパラメータは、複数の値をテストし、歴史的に最も良いパフォーマンスを示したものを選択することで部分的に決定されました。このプロセスは過去への適合を改善しますが、将来に同等の優位性を保証するものではありません。購入者は実資金を投入する前にデモ口座でのフォワードテストを強く推奨します。
このボットはUS100専用に検証されています。 他の指数、FXペア、資産クラスでのテストや最適化は行われていません。独立したテストなしに異なる銘柄での使用は推奨されません。
これは金融アドバイスではありません。 IbsMeanReversionBotは文書化された取引ルールセットを自動化するツールであり、明示的に設定された範囲を超えてリスク管理を行うものではなく、ポジションサイズ、資本配分、個人のリスク許容度に関する判断の代替にはなりません。CFD取引は高リスクであり、すべての投資家に適しているわけではありません。元本以上の損失が発生する可能性があります。