คำอธิบาย
cBot ที่ใช้กฎสำหรับ cTrader ซึ่งซื้อในช่วงความตื่นตระหนกระยะสั้นในแนวโน้มขาขึ้นระยะยาวและขายเมื่อมีการดีดตัว
สร้างและทดสอบโดยเฉพาะสำหรับ US100 (Nasdaq 100 CFD) บอทนี้ไม่ใช่ระบบอเนกประสงค์สำหรับหลายเครื่องมือและตรรกะรวมถึงพารามิเตอร์ของมันยังไม่ได้รับการยืนยันกับสัญลักษณ์อื่นๆ
แนวคิดหลัก
ตั้งแต่กลางทศวรรษ 1990 งานวิจัยเชิงปริมาณเกี่ยวกับดัชนีหุ้นสหรัฐฯ ได้บันทึกรูปแบบระยะสั้นที่ต่อเนื่อง: เมื่อดัชนีปิดใกล้จุดต่ำสุดของช่วงรายวัน หรือเมื่อดัชนีโมเมนตัมระยะสั้นมากถึงระดับขายมากเกินไปสุดขีดในระยะสั้น วันถัดไปมักจะเห็นการฟื้นตัวบางส่วน นี่คือข้อได้เปรียบของการกลับสู่ค่าเฉลี่ยที่ได้รับความนิยมจากงานวิจัย RSI(2) ของ Larry Connors และการศึกษาความแข็งแรงของแท่งภายใน (IBS) บน ETF และฟิวเจอร์สดัชนี
IbsMeanReversionBot ทำงานอัตโนมัติตามตรรกะนี้บนกราฟรายวัน มันไม่ทำนายตลาดหรือใช้การเรียนรู้ของเครื่อง แต่นำสัญญาณทางสถิติที่ได้รับการพิสูจน์และโปร่งใสสองตัวมาใช้ พร้อมกับการควบคุมความเสี่ยงที่เข้มงวดรอบๆ สัญญาณเหล่านั้น
- IBS (Internal Bar Strength) = (ปิด − ต่ำ) / (สูง − ต่ำ) ค่าต่ำกว่า 0.2 หมายความว่าวันนั้นปิดใกล้ต่ำสุด เป็นสัญญาณของความตื่นตระหนกระยะสั้น
- RSI(2) ต่ำกว่า 10 เป็นสัญญาณของสภาวะขายมากเกินไปสุดขีดในระยะสั้นมาก (วิธี Connors RSI2)
บอทจะซื้อเมื่อเงื่อนไขเหล่านี้เกิดขึ้นภายในแนวโน้มขาขึ้นที่กว้างขึ้นและออกเมื่อความตื่นตระหนกคลี่คลาย แทนที่จะถือทฤษฎีที่ขาดทุนไปเรื่อยๆ
วิธีการเทรด
การเข้า (เปิดแท่งรายวันถัดไป):
- โหมดสัญญาณสามารถตั้งค่าได้: ใช้ IBS เท่านั้น, RSI(2) เท่านั้น, ต้องใช้ทั้งสอง (เข้มงวดกว่า เทรดน้อยกว่า) หรืออย่างใดอย่างหนึ่ง (เทรดมากกว่า)
- ตัวกรองแนวโน้มเสริม: ซื้อเฉพาะเมื่อราคาสูงกว่า SMA 200 วัน เพื่อหลีกเลี่ยงการสู้กับแนวโน้มขาลงที่แท้จริง
- ซื้ออย่างเดียว การทดสอบย้อนหลังในรอบตลาดต่างๆ แสดงว่ายุทธศาสตร์ขายในช่วงความสุขเกิน (mirror-image short strategy) อ่อนแอและไม่เสถียรบนดัชนีหุ้น ดังนั้นบอทนี้จึงไม่พยายามใช้ยุทธศาสตร์นั้น
การออก (เมื่อเงื่อนไขแรกเป็นจริง):
- IBS กลับข้ามเกณฑ์ออกไปด้านบน (การดีดตัวเกิดขึ้นแล้ว), หรือ
- ราคาปิดเหนือจุดสูงสุดของวันก่อนหน้า (การออกแบบ Connors แบบคลาสสิก), หรือ
- การหยุดตามเวลาปิดการเทรดหลังจากจำนวนวันที่กำหนดหากการดีดตัวไม่เกิดขึ้น, หรือ
- การหยุดฉุกเฉิน (หลายเท่าของ ATR(14) ที่กว้าง) ปิดการเทรดหากตลาดยังคงตกลง นี่ไม่ใช่การหยุดแบบสเกลปิงที่เข้มงวด แต่มีไว้เพื่อจำกัดความเสี่ยงหาง Mean-reversion strategies เป็นที่รู้กันว่าถูกทำลายโดยการหยุดที่เข้มงวด ดังนั้นอันนี้จึงตั้งไว้กว้างโดยเจตนา
การควบคุมความเสี่ยงในตัว:
- ขีดจำกัดขนาดตำแหน่ง: ป้องกันตำแหน่งที่ใหญ่เกินไปในช่วงตลาดที่สงบผิดปกติ เมื่อการกำหนดขนาดตาม ATR อาจทำให้เกิดการเปิดรับความเสี่ยงมากเกินไป
- ตัวกรองความผันผวน (ไม่บังคับ): บล็อกการเข้าใหม่เมื่อ ATR(14) ปัจจุบันพุ่งสูงกว่าค่าเฉลี่ยในช่วง 50 วันที่ผ่านมาอย่างมาก เพื่อหลีกเลี่ยงกับดักของการ "ซื้อความตื่นตระหนก" ในขณะที่เกิดการล่มสลายจริงแทนการปรับฐานปกติ
- เปิดตำแหน่งเดียวในแต่ละครั้ง: ไม่มีการเฉลี่ยต้นทุนลง ไม่มีการซ้อนตำแหน่ง
- เปิดเครื่องมือและตำแหน่งเดียวต่อรอบ เพื่อให้ตรรกะง่ายและตรวจสอบได้
เครื่องมือและการตั้งค่า
- แพลตฟอร์ม: cTrader (cAlgo)
- เครื่องมือ: US100 (Nasdaq 100 CFD) เท่านั้น
- กรอบเวลา: รายวัน (D1)
- ความถี่การเทรด: ประมาณ 30 ถึง 40 เทรดต่อปี
- ระยะเวลาถือครองเฉลี่ย: ~3 วัน
- ทิศทางตำแหน่ง: ซื้ออย่างเดียว
เนื่องจากการเทรดถูกถือครองเป็นเวลาหนึ่งคืนถึงหลายคืน, ค่าธรรมเนียมสวอป/การเงินข้ามคืนจะถูกนำมาใช้ และได้สะท้อนอยู่ในตัวเลขการทดสอบย้อนหลังทุกตัวด้านล่างแล้ว หากคุณเทรดกับโบรกเกอร์อื่น โปรดตรวจสอบเงื่อนไขสวอปของโบรกเกอร์นั้นบน CFD ดัชนีก่อนสันนิษฐานผลลัพธ์เหมือนกัน เนื่องจากมาร์กอัปสวอปแตกต่างกันอย่างมากระหว่างโบรกเกอร์และสามารถส่งผลกระทบอย่างมีนัยสำคัญต่อผลตอบแทนสุทธิของยุทธศาสตร์ที่ถือครองตำแหน่งข้ามคืน
วิธีการทดสอบย้อนหลัง
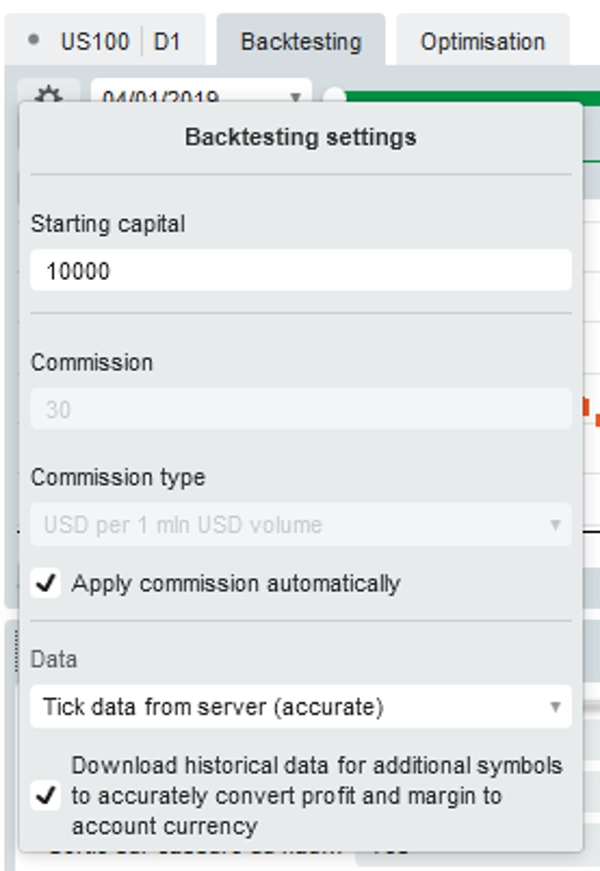
ผลลัพธ์ทั้งหมดด้านล่างถูกสร้างขึ้นโดยใช้โหมด "Accurate" tick-data simulation ของ cTrader ไม่ใช่โหมดการประมาณบาร์ที่เร็วกว่า โหมดนี้สร้างการเคลื่อนไหวของราคาใหม่จากข้อมูล tick ประวัติที่ละเอียดและจำลองพฤติกรรมสเปรด สวอป และการเติมคำสั่งอย่างสมจริงสำหรับแต่ละเทรดโดยอัตโนมัติ แทนที่จะประมาณค่า มันเป็นการประมาณที่ใกล้เคียงที่สุดกับสภาพการเทรดจริงภายในการทดสอบย้อนหลัง แม้ว่าจะยังไม่สามารถจำลองการดำเนินการจริงได้อย่างเต็มที่: การลื่นไถล การเสนอราคาใหม่ และช่องว่างสภาพคล่องในการเทรดจริงยังสามารถทำให้ผลลัพธ์แตกต่างกันได้
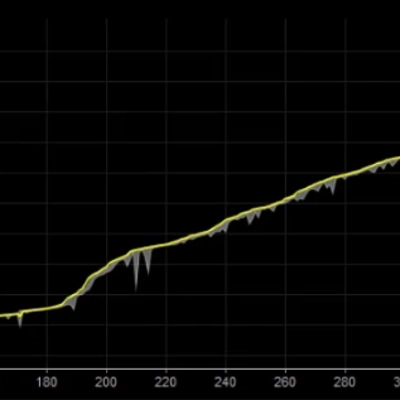
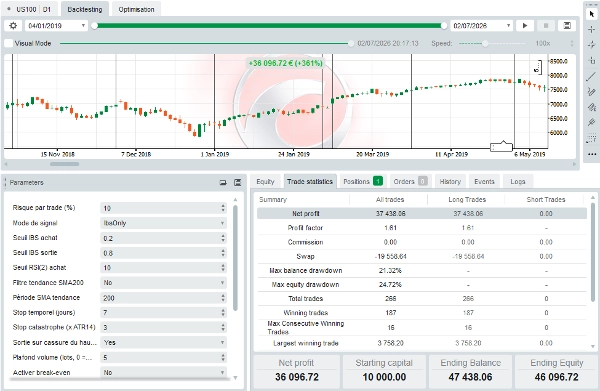
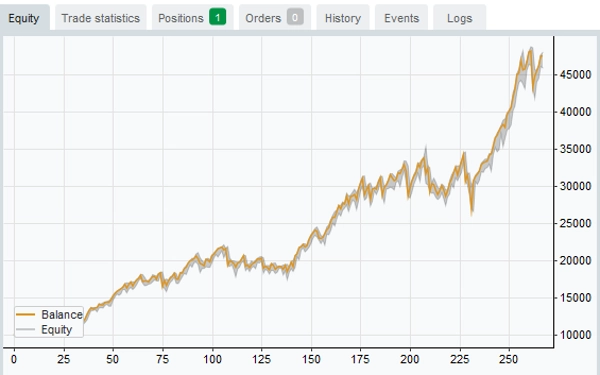
ผลการทดสอบย้อนหลัง (US100, ม.ค. 2019 ถึง มิ.ย. 2026)
- ยอดเงินเริ่มต้น: 10,000 (สกุลเงินฐาน)
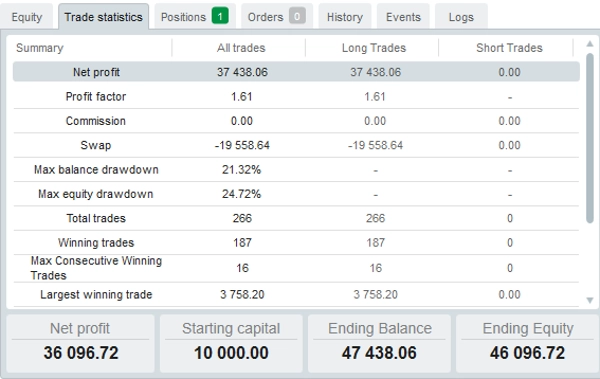
- กำไรสุทธิ: +37,438
- อัตรากำไร: 1.61
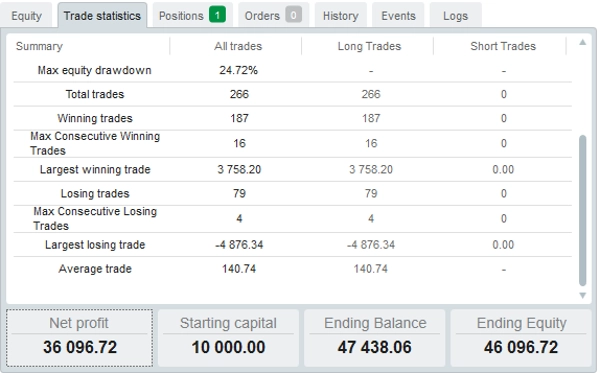
- จำนวนเทรดทั้งหมด: 266
- เทรดที่ชนะ: 187
- เทรดที่แพ้: 79
- อัตราชนะ: ~70%
- การลดลงสูงสุด: ~24.7% (ที่ระดับความเสี่ยงที่ทดสอบ)
ตัวเลขเหล่านี้มาจากข้อมูลประวัติของโบรกเกอร์รายเดียวบนเครื่องมือ US100 เท่านั้น โดยใช้ชุดพารามิเตอร์เฉพาะที่ได้จากการปรับแต่ง โปรดอ่านข้อจำกัดความรับผิดชอบด้านล่างก่อนสรุปผลจากตัวเลขเหล่านี้
สรุปผลรายปี
- 2019: 28 เทรด กำไรสุทธิ +1,332
- 2020: 42 เทรด กำไรสุทธิ +6,486
- 2021: 35 เทรด กำไรสุทธิ +3,975
- 2022: 43 เทรด กำไรสุทธิ +214
- 2023: 38 เทรด กำไรสุทธิ +6,715
- 2024: 36 เทรด กำไรสุทธิ +3,012
- 2025: 29 เทรด กำไรสุทธิ +8,806
- 2026 (ถึงมิถุนายน): 15 เทรด กำไรสุทธิ +6,898
ไม่มีปีใดในช่วงเวลาที่ทดสอบมีผลลบสุทธิ แม้ว่า 2022 จะเกือบจะเสมอตัว นี่ไม่รับประกันว่าจะเป็นเช่นเดียวกันในอนาคต โดยเฉพาะในตลาดหมีที่ยาวนานซึ่งช่วงเวลาที่ทดสอบไม่ได้รวมอย่างเต็มที่
การตั้งค่าเริ่มต้นที่แนะนำ
- โหมดสัญญาณ: ใช้ IBS เท่านั้น
- เกณฑ์ซื้อ IBS: 0.2 / เกณฑ์ออก IBS: 0.8
- หยุดตามเวลา: 7 วัน
- หยุดฉุกเฉิน: 3 เท่าของ ATR(14)
- ขีดจำกัดปริมาณ: ตั้งตามขนาดบัญชีของคุณ ไม่ปล่อยให้ไม่มีขีดจำกัด
- ตัวกรองความผันผวน: เปิดใช้งาน เกณฑ์ประมาณ 3 เท่าของค่าเฉลี่ย ATR 50 วัน
- ความเสี่ยงต่อเทรด: เริ่มต้นที่ 1 ถึง 2% ไม่ใช่ 10% ที่ใช้ในตัวเลขการทดสอบย้อนหลังหลักด้านบน การตั้งค่าความเสี่ยง 10% ต่อเทรดเพิ่มผลตอบแทนการทดสอบย้อนหลังสูงสุด แต่ก็เพิ่มการลดลงและผลกระทบจากการแพ้ติดต่อกันสูงสุด มันเป็นการตั้งค่าสำหรับทดสอบความทนทาน ไม่ใช่การตั้งค่าที่แนะนำสำหรับการเทรดจริง
เหมาะสำหรับใคร
เทรดเดอร์ที่ต้องการระบบที่เป็นกลไกเต็มรูปแบบ ไม่มีดุลยพินิจ พร้อมเหตุผลที่โปร่งใสและเผยแพร่ ไม่ใช่กล่องดำ เหมาะสำหรับผู้ที่สบายใจในการถือครองตำแหน่ง CFD ข้ามคืน (และจ่ายสวอปที่เกี่ยวข้อง) เทรดดัชนี US100 โดยเฉพาะ และสามารถทนต่อการลดลงเป็นเปอร์เซ็นต์สองหลักเพื่อแลกกับข้อได้เปรียบทางสถิติที่ได้รับการพิสูจน์
ไม่เหมาะสำหรับใคร
ใครก็ตามที่มองหาระบบสเกลปิงความถี่สูง ผลตอบแทนรับประกัน ระบบหลายเครื่องมือ หรือยุทธศาสตร์ที่หลีกเลี่ยงการลดลงทั้งหมด ระบบกลับสู่ค่าเฉลี่ยโดยธรรมชาติมีช่วงเวลายาวที่ตำแหน่งอยู่ในโซนขาดทุนก่อนจะกลับตัว การตอบสนองต่อความไม่สบายใจนั้นด้วยการแทรกแซงด้วยตนเองจะทำลายตรรกะของยุทธศาสตร์เอง
ข้อจำกัดความรับผิดชอบสำคัญ
ผลการดำเนินงานในอดีตไม่ได้รับประกันผลลัพธ์ในอนาคต การทดสอบย้อนหลังข้างต้นสะท้อนเครื่องมือหนึ่ง โบรกเกอร์หนึ่งที่มีเงื่อนไขสวอปและสเปรดในอดีต และช่วงเวลาหนึ่งซึ่งส่วนใหญ่เป็นตลาดขาขึ้นสำหรับดัชนีหุ้นสหรัฐฯ ตลาดหมีที่ยาวนานหรือการเปลี่ยนแปลงในเงื่อนไขสวอปอาจทำให้ผลลัพธ์แตกต่างอย่างมีนัยสำคัญ
ยุทธศาสตร์นี้ได้รับการปรับแต่งโดยใช้การเพิ่มประสิทธิภาพบนข้อมูลประวัติ พารามิเตอร์ทุกตัวที่แสดงข้างต้นถูกเลือกโดยการทดสอบค่าหลายค่าและเลือกค่าที่ทำผลงานดีที่สุดในอดีต กระบวนการนี้ช่วยปรับให้เหมาะกับอดีต แต่มิได้รับประกันข้อได้เปรียบเทียบเท่าในอนาคต ผู้ซื้อควรทดสอบล่วงหน้าบนบัญชีทดลองก่อนใช้เงินจริง
บอทนี้ได้รับการยืนยันสำหรับ US100 เท่านั้น ยังไม่ได้รับการทดสอบหรือปรับแต่งสำหรับดัชนีอื่น คู่สกุลเงิน หรือสินทรัพย์ประเภทอื่น การใช้งานบนเครื่องมืออื่นโดยไม่มีการทดสอบอิสระไม่แนะนำ
นี่ไม่ใช่คำแนะนำทางการเงิน IbsMeanReversionBot เป็นเครื่องมือที่ทำงานอัตโนมัติตามชุดกฎการเทรดที่ได้รับการพิสูจน์ มันไม่จัดการความเสี่ยงแทนคุณเกินกว่าที่ตั้งค่าไว้ และไม่ใช่ตัวแทนของการตัดสินใจของคุณเองเกี่ยวกับขนาดตำแหน่ง การจัดสรรทุน หรือความเสี่ยงส่วนบุคคล การเทรด CFD มีความเสี่ยงสูงและอาจไม่เหมาะกับนักลงทุนทุกคน คุณอาจสูญเสียมากกว่าฝากเงินเริ่มต้น