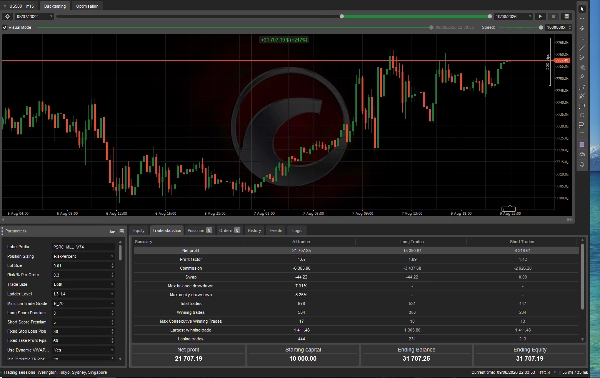
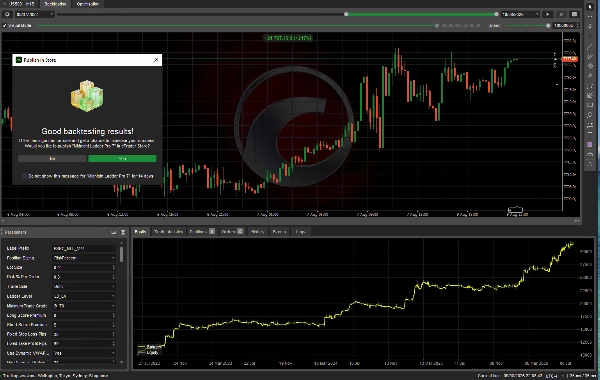
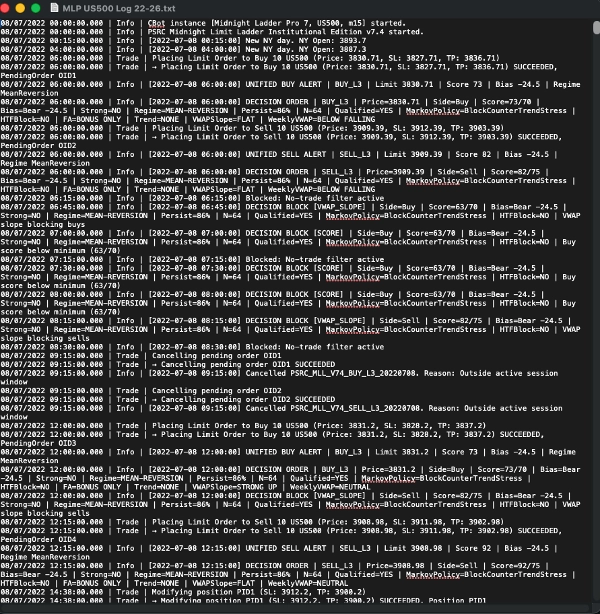
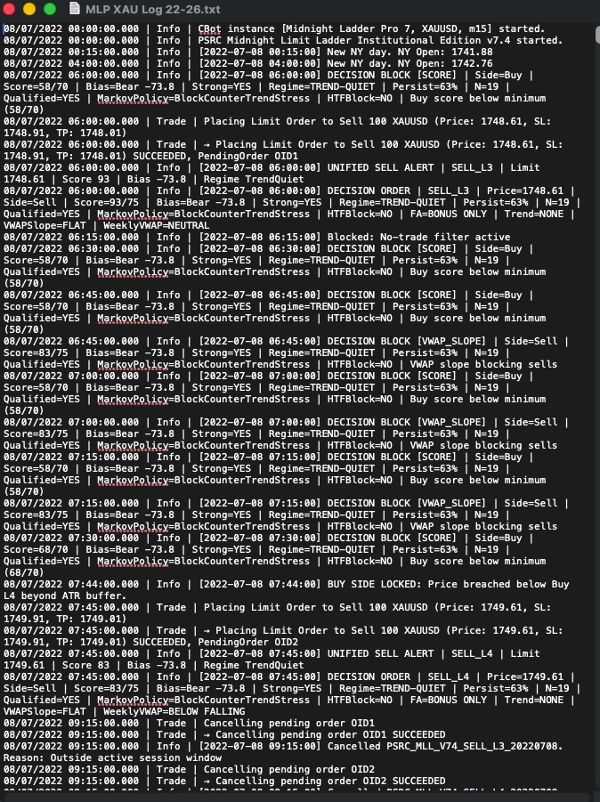

Descripción
La estrategia se basa en la observación de que el precio intradía frecuentemente ataca la liquidez más allá de los extremos obvios de la sesión o del rango previo, para luego revertir hacia referencias de valor justo como el VWAP de la sesión. El objetivo no es predecir cada movimiento. Es proporcionar selectivamente liquidez en niveles más profundos predefinidos donde la relación recompensa-riesgo mejora, mientras se rechaza desvanecer condiciones que se asemejan a una revaloración direccional persistente.
Flujo Completo de Decisiones
El cBot evalúa el mercado en el siguiente orden:
1. Reinicio día/semana de Nueva York; inicializar apertura a medianoche de NY, rangos de sesión y acumuladores VWAP.
2. Actualizar contexto confirmado de marco temporal superior a partir de datos diarios y H4.
3. Calcular sesgo diario institucional y régimen/persistencia de Markov.
4. Actualizar máximo/mínimo del día anterior, rango asiático, VWAP de medianoche, VWAP semanal y niveles adaptativos de escalera.
5. Determinar si el modo de expansión L4/L5 está activo a partir del desplazamiento normalizado por ATR.
6. Evaluar estado de día de tendencia, pendiente del VWAP, estado del VWAP semanal y estado de subasta fallida.
7. Calcular puntuaciones institucionales de compra y venta.
8. Aplicar protecciones estrictas: interruptor de emergencia, pérdida/drawdown diario, máximo de operaciones, pérdidas consecutivas, sesión, spread, ruptura L4.
9. Aplicar política HTF: un fuerte contra-sesgo persistente de Trend-Stress puede vetar el lado.
10. Aplicar umbral de puntuación lateral: por defecto Compra >= 70, Venta >= 75.
11. Colocar órdenes límite elegibles L3/L4, sujeto a aprobación de límite de riesgo.
12. Después de la ejecución: armar/verificar SL/TP absolutos del broker, gestionar cierre parcial, punto de equilibrio y stop móvil opcional.
Árbol de decisiones simplificado
¿SESIÓN ACTIVA?
NO -> cancelar órdenes pendientes del bot (si está habilitado)
SÍ
|
¿PASAN RIESGO / SPREAD / LÍMITES DIARIOS?
NO -> BLOQUEAR
SÍ
|
¿NIVELES L3/L4 LISTOS?
NO -> ESPERAR
SÍ
|
SESGO DIARIO + CONTEXTO MARKOV
|
¿TENDENCIA-PRESIÓN PERSISTENTE CONTRARIA AL COMERCIO?
SÍ -> BLOQUEO ESTRICTO
NO
|
¿PASAN POLÍTICAS VWAP / TENDENCIA / PUNTUACIÓN / SUBASTA FALLIDA?
NO -> BLOQUEAR
SÍ -> COLOCAR ORDEN LÍMITE -> REVISIÓN DE RIESGO -> ORDEN AL BROKER
Sesgo Diario Institucional
El Sesgo Diario v7.5 es un pronóstico continuo y confirmado diariamente que va aproximadamente de -100 a +100. No es la convención minorista de simplemente comparar el precio con una media móvil única. Su propósito es estimar la asimetría direccional usando la tendencia normalizada por volatilidad y la estructura diaria reciente.
Motor de Régimen Markov
La capa Markov modela el mercado como una secuencia de estados económicos y estima la probabilidad de que el estado actual persista basándose en las transiciones diarias observadas. Está diseñado específicamente para distinguir un entorno de reversión a la media comerciable de una expansión direccional persistente peligrosa.
Cómo se mide el estado
· El Ratio de Eficiencia estilo Kaufman mide la persistencia direccional sobre la ventana diaria configurada.
· La volatilidad realizada se calcula a partir de los retornos logarítmicos diarios confirmados.
· La volatilidad realizada actual se clasifica contra una distribución percentil histórica móvil.
· Una matriz de transición cuenta con qué frecuencia cada estado se mueve a cada otro estado.
· La persistencia es la probabilidad empírica de que el estado actual transicione a sí mismo.
· El estado se considera calificado solo cuando tanto el recuento de muestras como el umbral de persistencia son superados.
Escalera de Liquidez L3/L4
El motor de ejecución construye límites de compra y venta en capas usando la estructura del rango del día anterior, niveles fraccionales estilo Goldbach, apertura a medianoche de NY, VWAP de medianoche, extremos de la sesión asiática y buffers ATR. La configuración de investigación en vivo por defecto se centra en L3 y L4.
Puntuación y Calificación de Operaciones
La versión 7.5 separa la puntuación de los vetos. La puntuación clasifica la calidad de la configuración; los vetos estrictos se reservan para condiciones que amenazan materialmente la ventaja o el capital de la estrategia.
Ejecución, TP, Cierre Parcial y Punto de Equilibrio
Protección inicial
Las órdenes límite pendientes se envían con precios absolutos de stop-loss y take-profit del lado del broker. Después de la ejecución, el cBot verifica que exista protección y rearma stops faltantes si es necesario.
Take-profit dinámico VWAP
Cuando está habilitado, el cBot usa el VWAP de medianoche como el objetivo preferido de valor justo, sujeto a restricciones mínimas y máximas de distancia TP. Esto permite que los desvanecimientos profundos rentables salgan en valor justo dinámico en lugar de forzar cada operación a un objetivo fijo.
Gestión de posición
· Cierre parcial del 50% al 50% de la distancia activa de TP.
· Mover el stop a punto de equilibrio después de un cierre parcial exitoso.
· Búfer positivo configurable para punto de equilibrio.
· Stop móvil opcional (deshabilitado por defecto).
· La protección absoluta del lado del broker sigue siendo la capa principal de seguridad.
Pila de Protección y Controles de Riesgo
La versión 7.5 añade controles de riesgo monetario orientados a producción antes de enviar una orden pendiente.
Riesgo por orden
Riesgo máximo por símbolo del mismo lado
Riesgo máximo abierto del bot
Máximo de lotes por orden
Tolerancia de cordura de riesgo
Máximo de pérdidas consecutivas
Máximo de operaciones diarias
Interruptor de emergencia
Filtro de spread
Interruptor de emergencia por ruptura L4
Resumen
Valoraciones de clientes
Conversación
Preguntas frecuentes

Precio