Descrizione
STRATVECTOR DIVERSIFIED5 — VERSIONE DI TEST
CINQUE STRATEGIE. CINQUE MERCATI. UN PORTAFOGLIO SISTEMATICO.
StratVector Diversified5 è un cBot multi-strategia per cTrader che combina cinque moduli di trading sistematici indipendenti su Bitcoin, DOT, Ethereum, Oro e XRP.
Invece di affidarsi a un singolo mercato o approccio di trading, Diversified5 distribuisce le opportunità di trading su diversi moduli strategici indipendenti, comportamenti di mercato e timeframe.
L'obiettivo è semplice:
Una diversificazione più ampia all'interno di un unico sistema di trading automatizzato — combinata con la dimensione della posizione basata sul capitale e il controllo del rischio a livello di portafoglio.
Questa VERSIONE DI TEST gratuita ti permette di valutare il sistema direttamente all'interno di cTrader prima di acquistare la Versione Completa.
Backtesting e Ottimizzazione sono abilitati.
Il trading in tempo reale su conti Demo e Live è disabilitato.
COSA PUOI TESTARE
La VERSIONE DI TEST gratuita ti permette di:
- Eseguire backtest storici su cTrader
- Utilizzare l'Ottimizzazione di cTrader
- Testare diverse impostazioni di rischio
- Rivedere operazioni, capitale e drawdown
- Testare il sistema con i dati del tuo broker
- Configurare le mappature dei simboli specifiche del broker
- Valutare il portafoglio prima di acquistare la Versione Completa
La VERSIONE DI TEST utilizza la stessa logica di portafoglio sottostante della Versione Completa per il Backtesting storico e l'Ottimizzazione.
PERCHÉ DIVERSIFIED5?
Diversified5 è progettato per trader che vogliono esposizione a diversi mercati senza dover gestire più bot separati.
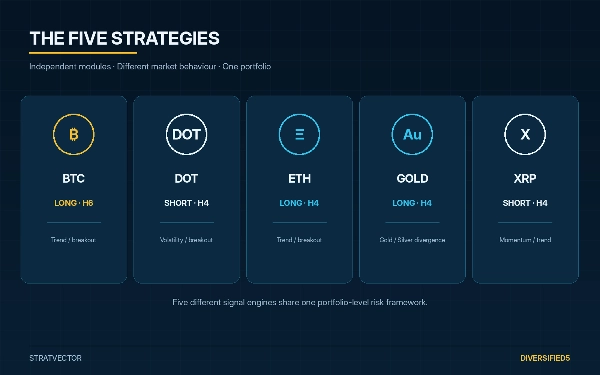
Il portafoglio combina:
- Bitcoin — Long
- DOT — Short
- Ethereum — Long
- Oro — Long
- XRP — Short
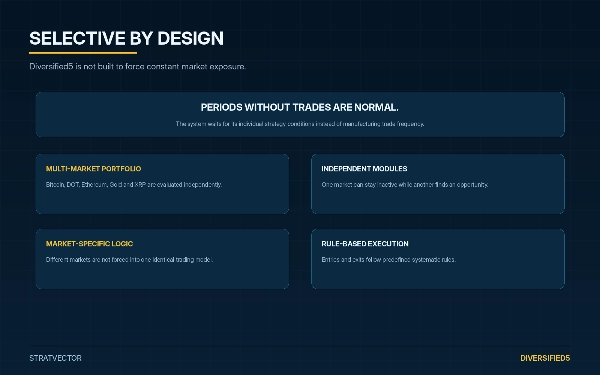
Ogni modulo opera in modo indipendente e fa trading solo quando le proprie condizioni predefinite sono soddisfatte.
Questo significa che il portafoglio non necessita che ogni mercato performi contemporaneamente.
Alcuni moduli possono rimanere inattivi per lunghi periodi mentre altri generano opportunità di trading.
CINQUE MODULI STRATEGICI INDIPENDENTI
Bitcoin
Modulo sistematico orientato al long che opera su Bitcoin.
DOT
Modulo sistematico orientato allo short che opera su DOT.
Ethereum
Modulo sistematico orientato al long che opera su Ethereum.
Oro
Modulo sistematico orientato al long che utilizza l'Oro insieme a dati di mercato aggiuntivi dell'Argento come input di riferimento.
XRP
Modulo sistematico orientato allo short con logica dinamica di gestione delle operazioni.
Ogni modulo utilizza le proprie regole predefinite di ingresso, uscita e gestione delle operazioni.
Le soglie di segnale proprietarie e la logica interna della strategia rimangono incorporate nel cBot e non sono esposte come parametri configurabili dall'utente.
MERCATI TRADATI
Attivamente tradati:
Bitcoin
DOT
Ethereum
Oro
XRP
Argento / XAG è solo dato di riferimento.
Diversified5 non apre posizioni sull'Argento tramite il modulo di riferimento Oro.
GESTIONE DEL RISCHIO DEL PORTAFOGLIO
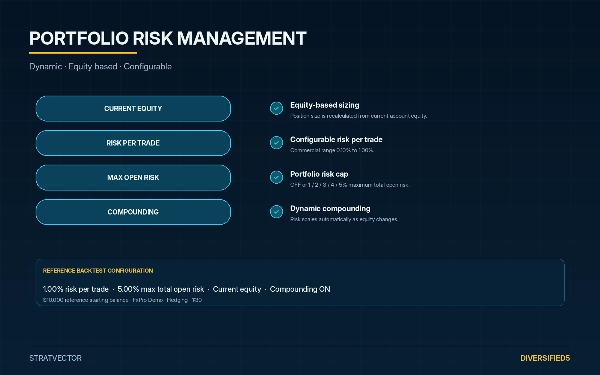
Diversified5 utilizza un motore centrale di rischio a livello di portafoglio.
Rischio per operazione
Configurabile da:
Predefinito:
Rischio totale massimo aperto
Impostazioni disponibili:
OFF · 1% · 2% · 3% · 4% · 5%
Predefinito:
La dimensione della posizione viene calcolata dinamicamente dal capitale attuale del conto.
Man mano che il capitale cambia, la dimensione della posizione si adatta automaticamente.
Il motore di rischio del portafoglio monitora anche il rischio pianificato combinato delle posizioni aperte e può bloccare ulteriori ingressi quando il rischio totale massimo configurato verrebbe superato.
Composizione Dinamica
Abilitata.
La dimensione del rischio si scala automaticamente con il capitale attuale del conto.
ESECUZIONE AUTOMATIZZATA DEL PORTAFOGLIO
Durante il Backtesting storico e l'Ottimizzazione, StratVector Diversified5 gestisce:
- Valutazione dei segnali
- Dimensionamento delle posizioni
- Controlli del rischio del portafoglio
- Ingresso nelle operazioni
- Gestione degli stop
- Uscite dalle operazioni
- Gestione delle operazioni specifica per strategia
Il sistema è progettato come un portafoglio sistematico, non come un bot di trading ad alta frequenza.
Periodi con meno operazioni — o senza operazioni — sono normali quando mancano setup validi.
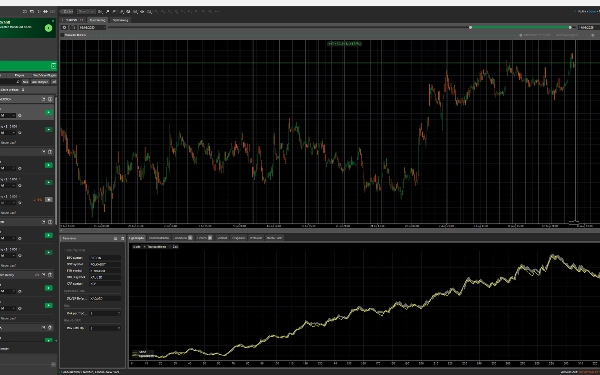
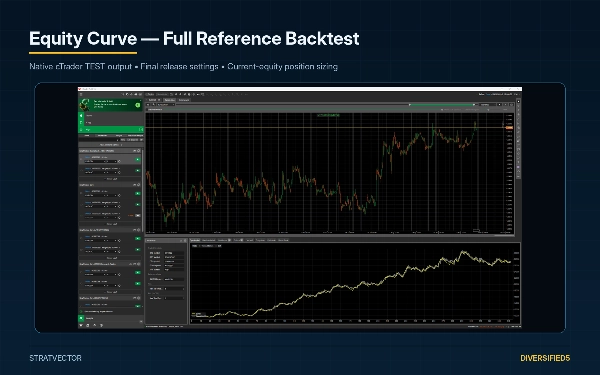
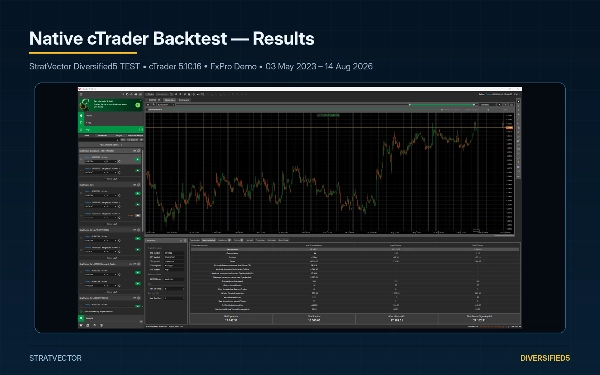
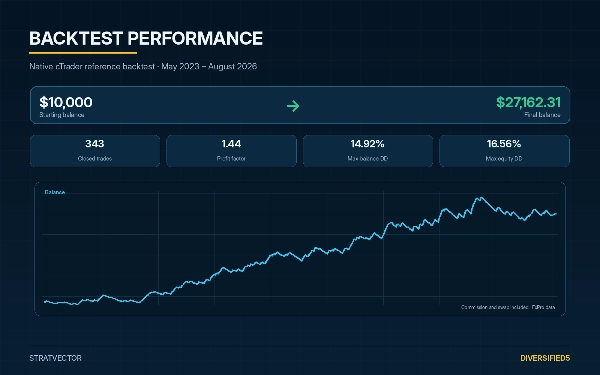
BACKTEST DI RIFERIMENTO
Backtest nativo cTrader
Periodo: 03 maggio 2023 – 14 agosto 2026
Saldo iniziale: $10.000
Saldo finale: $27.162,31
Profitto netto: +$17.162,31
Rendimento: +171,62%
Fattore di profitto: 1,44
Operazioni totali: 343
Operazioni vincenti: 131
Operazioni perdenti: 212
Operazioni long: 195
Operazioni short: 148
Max. drawdown del saldo: 14,92%
Max. drawdown del capitale: 16,56%
Il backtest di riferimento include commissioni broker e costi di swap.
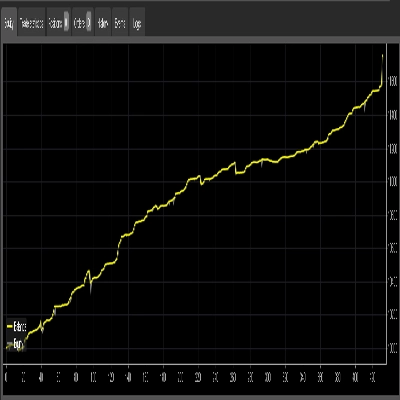
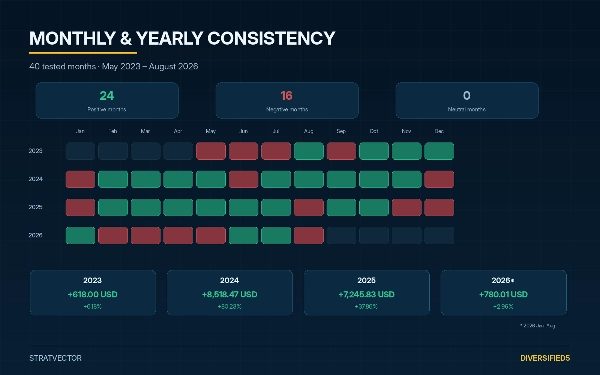
Informazioni dettagliate su performance, capitale e drawdown sono mostrate nella galleria del prodotto.
CONFIGURAZIONE DEL BACKTEST DI RIFERIMENTO
Piattaforma: cTrader Desktop
Broker: FxPro Demo
Conto: USD · Hedging
Saldo iniziale: $10.000
Leva: 1:30
Periodo: 03 maggio 2023 – 14 agosto 2026
Host: EURUSD · H1
Dati storici: Barre M1 dal server
Spread: Fisso 1 pip
Commissione: $30 per $1 milione di volume USD
Rischio per operazione: 1,00%
Rischio totale massimo aperto: 5,00%
Mappatura dei simboli di riferimento:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Oro: XAUUSD
XRP: XRP
Riferimento Argento: XAGUSD
I nomi dei simboli del broker possono differire.
Tutte le mappature di mercato possono quindi essere regolate tramite i parametri pubblici del cBot.
TEST AGGIUNTIVO CON CAPITALE DI $5.000
Un secondo backtest nativo cTrader è stato eseguito utilizzando la stessa configurazione strategica e il periodo di riferimento con un saldo iniziale ridotto di $5.000.
Saldo iniziale: $5.000
Rendimento: +152,67%
Profitto netto: +$7.633,70
Saldo finale: $12.633,70
Fattore di profitto: 1,42
Max. drawdown del saldo: 14,42%
Max. drawdown del capitale: 16,13%
Operazioni: 342
Questo test aggiuntivo documenta il comportamento della dimensione della posizione intorno al livello di capitale iniziale raccomandato.
CAPITALE INIZIALE RACCOMANDATO
Si raccomanda $5.000 o più.
Diversified5 utilizza una dimensione della posizione basata sulla percentuale del capitale, ma le dimensioni minime di trading e gli incrementi di volume del broker possono ridurre la precisione della dimensione su conti molto piccoli.
Un saldo iniziale di $5.000 o più fornisce una migliore granularità nella dimensione delle posizioni attraverso i diversi mercati.
Saldi più piccoli possono tecnicamente funzionare ma possono essere più influenzati dalle restrizioni di volume minimo del broker.
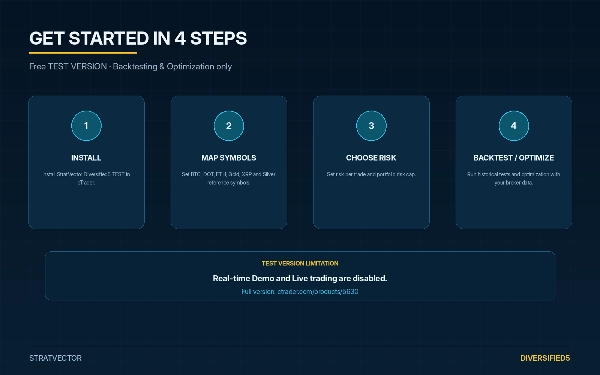
LIMITAZIONI DELLA VERSIONE DI TEST
Questa VERSIONE DI TEST gratuita è destinata a:
Solo Backtesting e Ottimizzazione.
L'esecuzione in tempo reale è disabilitata su:
- Conti Demo
- Conti Live
Non è presente una prova Demo in tempo reale in questa versione.
Se vuoi usare Diversified5 per l'esecuzione in tempo reale, utilizza la Versione Completa.
VERSIONE COMPLETA
La Versione Completa abilita l'esecuzione in tempo reale su conti Demo e Live compatibili con cTrader.
Versione Completa:
https://ctrader.com/products/5630
COSA NON È DIVERSIFIED5
StratVector Diversified5 non è progettato per forzare un'esposizione costante al mercato.
Non è costruito su:
- Attività di trading costante
- Esposizione illimitata del portafoglio
- Operazioni selezionate manualmente
- Logica identica su ogni mercato
Ogni modulo strategico attende le proprie condizioni predefinite.
Questa selettività è una parte intenzionale del sistema.
INFORMAZIONI IMPORTANTI
È necessaria una corretta mappatura dei simboli del broker.
I nomi dei simboli, le specifiche dei contratti, le dimensioni minime di trading, gli incrementi di volume, gli spread, le commissioni, gli swap e le condizioni di esecuzione possono variare tra i broker.
I backtest storici dipendono dai dati specifici del broker e dalle condizioni di trading utilizzate durante i test.
I risultati di trading reali possono differire sostanzialmente dai risultati dei backtest storici.
Il trading comporta rischi. Le performance storiche e dei backtest non garantiscono risultati futuri.
COMPATIBILITÀ
Verificato su cTrader Desktop 5.10.16.
Non sono state necessarie modifiche alla strategia o al modello di rischio per la compatibilità con cTrader 5.10.16.
Riepilogo
This test version supports historical backtesting and optimization within cTrader but disables real-time trading on demo and live accounts. Users can evaluate the system's performance, test various risk settings, review trade history, and configure broker-specific symbol mappings. Position sizing is dynamically calculated based on current account equity, with configurable risk per trade (default 1%) and maximum total open risk (default 5%). Dynamic compounding is enabled to scale risk sizing automatically.
The bot is designed for low-frequency, swing trading with a focus on trend-following strategies using indicators such as ADX, Keltner Channels, and Donchian Channels. It manages trade entries, stops, exits, and portfolio-level risk controls systematically. Recommended starting capital is $5,000 or more to ensure effective position sizing.
Backtests covering May 2023 to August 2026 on FxPro Demo account data show a net return of approximately 171.6% with a profit factor of 1.44 and maximum drawdowns below 17%. The test version uses the same portfolio logic as the full version, which enables real-time trading.