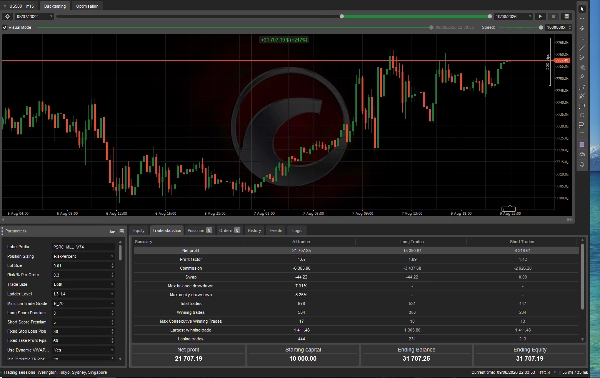
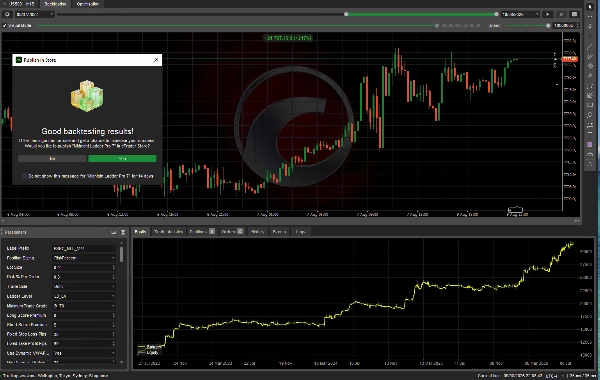
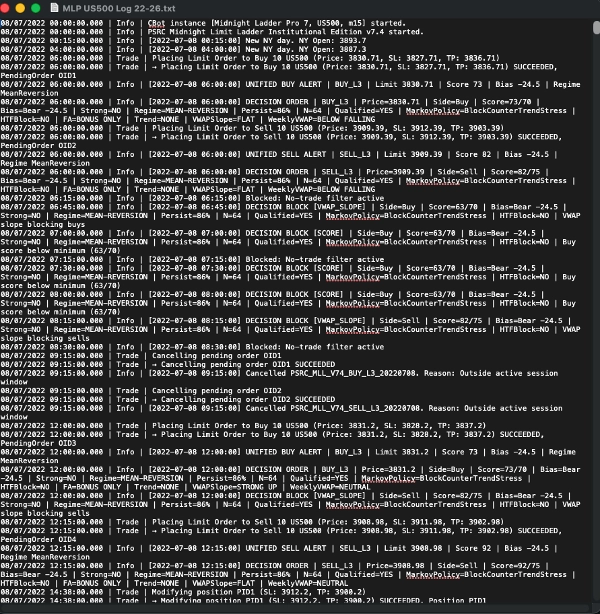
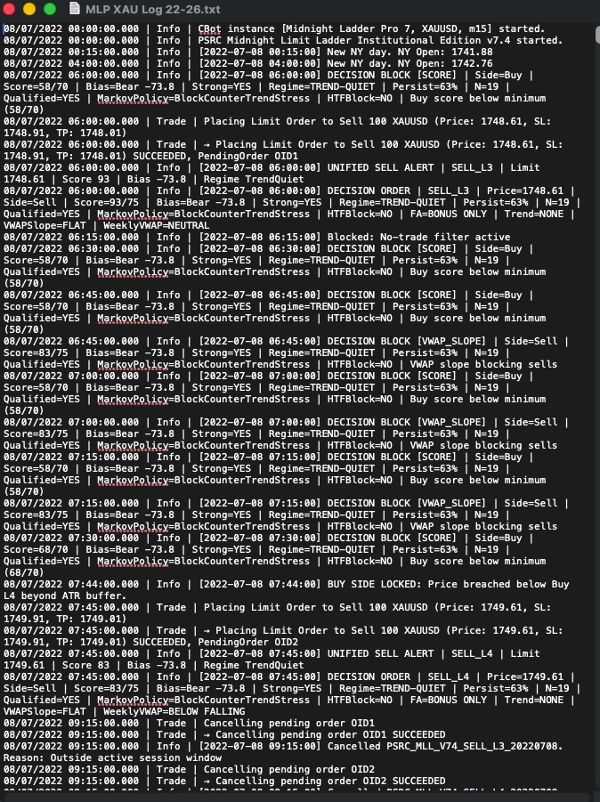

说明
该策略基于以下观察构建:日内价格经常突破明显的交易时段或前期区间极值的流动性,然后回归到诸如交易时段VWAP等公允价值参考点。目标不是预测每一次价格变动,而是在预定义的更深层次提供流动性以改善风险回报,同时拒绝对类似持续方向性重新定价的情况进行反向操作。
完整决策流程
cBot按以下顺序评估市场:
1. 纽约日/周重置;初始化纽约午夜开盘、交易时段区间和VWAP累积器。
2. 更新来自每日和4小时数据的确认高时间框架背景。
3. 计算机构每日偏向和马尔可夫状态/持续性。
4. 更新前一日高低点、亚洲区间、午夜VWAP、周VWAP和自适应阶梯水平。
5. 根据ATR归一化位移确定L4/L5扩展模式是否激活。
6. 评估趋势日状态、VWAP斜率、周VWAP状态和失败拍卖状态。
7. 计算买入和卖出机构评分。
8. 应用硬性保护:紧急停止开关、每日亏损/回撤、最大交易数、连续亏损、交易时段、点差、L4突破。
9. 应用高时间框架策略:持续强烈的反向偏向趋势压力可否决交易方向。
10. 应用方向评分阈值:默认买入≥70,卖出≥75。
11. 在风险上限批准下,放置符合条件的L3/L4限价单。
12. 成交后:设置/验证经纪商端绝对止损/止盈,管理部分平仓、保本和可选的移动止损。
简化决策树
交易时段激活?
否 -> 取消机器人挂单(如果启用)
是
|
风险/点差/每日限制通过?
否 -> 阻止
是
|
L3/L4级别准备好?
否 -> 等待
是
|
每日偏向 + 马尔可夫背景
|
持续趋势压力反对交易?
是 -> 硬性阻止
否
|
VWAP / 趋势 / 评分 / 失败拍卖策略通过?
否 -> 阻止
是 -> 下限价单 -> 风险检查 -> 经纪商订单
机构每日偏向
v7.5每日偏向是一个连续的、确认的每日预测,范围大约从-100到+100。它不同于零售市场中简单比较价格与单一移动平均线的传统方法。其目的是利用波动率归一化的趋势和近期每日结构来估计方向性不对称性。
马尔可夫状态引擎
马尔可夫层将市场建模为一系列经济状态,并根据观察到的每日转移估计当前状态持续的可能性。它专门设计用于区分可交易的均值回归环境和危险的持续方向性扩展。
状态测量方式
· Kaufman风格的效率比率衡量配置的每日窗口内的方向持续性。
· 实现波动率由确认的每日对数收益率计算得出。
· 当前实现波动率在滚动历史百分位分布中进行排名。
· 转移矩阵统计每个状态转移到其他状态的频率。
· 持续性是当前状态转移到自身的经验概率。
· 仅当样本数量和持续性阈值均通过时,状态才被视为合格。
L3/L4流动性阶梯
执行引擎使用前一日区间结构、Goldbach风格的分数级别、纽约午夜开盘、午夜VWAP、亚洲交易时段极值和ATR缓冲构建分层买卖限价单。默认的实时研究配置侧重于L3和L4。
评分与交易资格
V7.5将评分与否决分开。评分用于排名设置质量;硬性否决保留给实质性威胁策略优势或资本的条件。
执行、止盈、部分平仓与保本
初始保护
挂单限价单提交时附带经纪商端的绝对止损和止盈价格。成交后,cBot验证保护是否存在,并在必要时重新设置缺失的止损。
动态VWAP止盈
启用时,cBot使用午夜VWAP作为首选公允价值目标,受最小和最大止盈距离限制。这允许盈利的深度回撤在动态公允价值处退出,而不是强制每笔交易达到固定目标。
仓位管理
· 在活动止盈距离的50%处部分平仓50%。
· 成功部分平仓后将止损移至保本点。
· 可配置的正向保本缓冲。
· 可选移动止损(默认禁用)。
· 经纪商端的绝对保护仍是主要安全层。
保护堆栈与风险控制
V7.5在提交挂单前增加了面向生产的货币风险检查。
每单风险
同方向品种最大风险
机器人最大持仓风险
每单最大手数
风险合理性容忍度
最大连续亏损
每日最大交易数
紧急停止开关
点差过滤器
L4突破停止开关
摘要
客户评价
讨论
常见问答
猜您喜欢
价格