
Beschreibung
CoreQuant Apex US100 — Autonomer institutioneller Nasdaq-Motor
Code. Handel. Dominanz. 🚀
Der CoreQuant Apex US100 ist ein institutionelles, vollautomatisches Ausführungs-cBot, das exklusiv für den Nasdaq 100 (US TECH 100 / NAS100 / NQ) entwickelt wurde. Nativ in C# für cTrader gebaut, eliminiert das System emotionale Verzerrungen, Zögern und manuelle Berechnungsfehler durch den Einsatz eines dualen Matrix-Smart-Money-Ausführungsmodells.
📊 Strategie & Marktarchitektur
• Dual-Matrix-Ausführung: Kombiniert Erschöpfungsumkehrungen an makroökonomischen Extremen mit hochdynamischen Trendrücksetzern zum Session-VWAP. • Smart-Money-Konfluenz: Bewertet multifaktorielle institutionelle Kriterien vor der Auftragserteilung: Session-VWAP-Positionierung, Auto-Fibonacci-Golden-Pocket-Retracements, displacement-verifizierte Order Blocks und intra-session Liquiditätssweeps. • Makro PDH/PDL Sweeps: Nutzt aktiv institutionelle Stop-Runs jenseits des Previous Day High (PDH) und Previous Day Low (PDL), um schnelle Mean-Reversion-Impulse zu erfassen.
⚡ Ausführung & asymmetrische Gewinnarchitektur
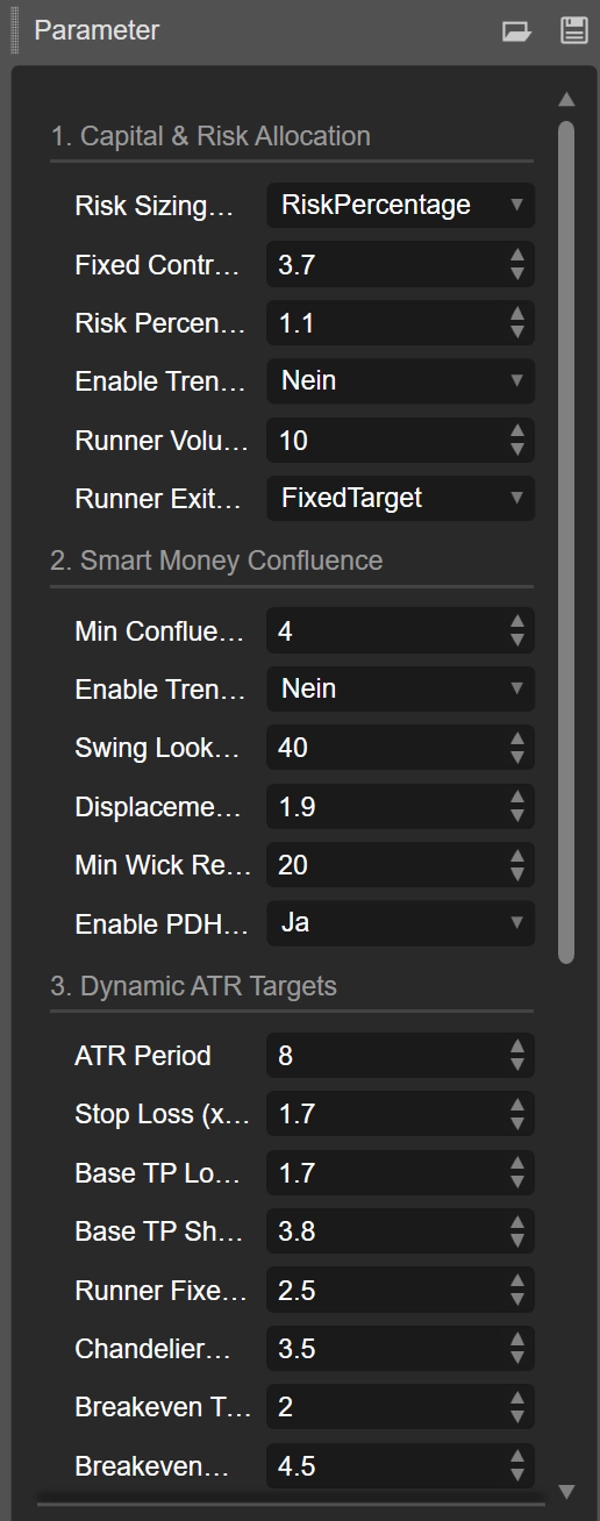
• Dual-Basket-Auftragsverwaltung: Teilt Setups in ein Basis-Cashflow-Ticket und einen unbegrenzten Trendläufer auf. • Asymmetrische Short-Dynamik: Erzwingt beschleunigte Gewinnmitnahmen bei Short-Positionen (1,8x ATR), um den Cashflow zu sichern, bevor scharfe V-förmige Nasdaq-Marktaufschwünge auftreten. • Dynamisches Chandelier-ATR-Trailing: Schützt angesammelte Gewinne, während Läufer 100+ Punkte Momentum-Erweiterungen ohne harte Obergrenzen erfassen können. • Automatischer Breakeven-Schutz: Wandelt Stop-Losses in Gewinne um, sobald der Preis die anfängliche Volatilitätsschwelle überschreitet.
🛡️️ Institutionelles Risiko- & Prop-Firmenschutz
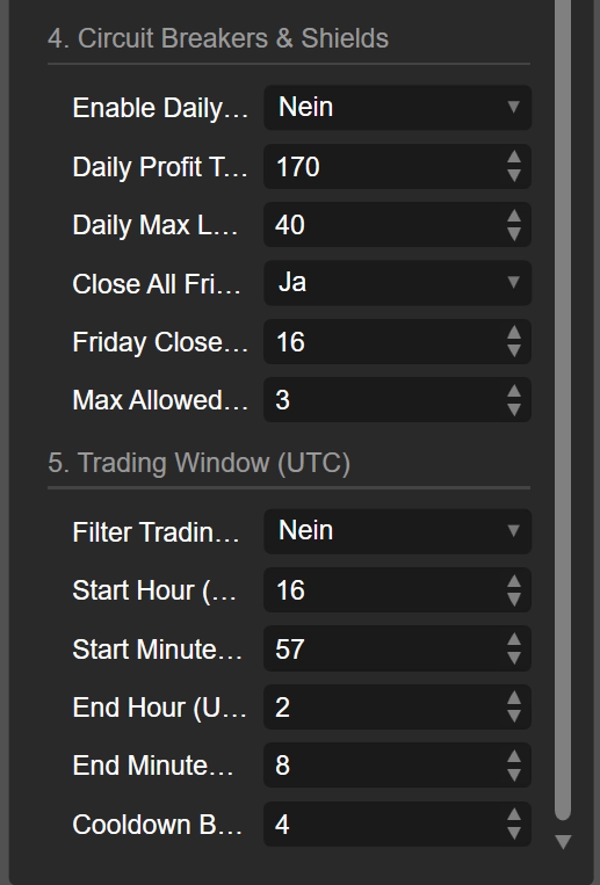
• Automatisierte Kapitalgrößenbestimmung: Berechnet das Positionsvolumen dynamisch basierend auf Live-ATR-Stop-Loss-Abständen, um ein genaues Kapitalrisiko von 1,0 % pro Setup durchzusetzen. • Täglicher Circuit Breaker: Sperrt den Bot hart, wenn der tägliche Maximalverlust oder das tägliche Gewinnziel erreicht wird, um Rachehandel zu verhindern und die Tagesleistung zu sichern. • Wochenend-Gap-Schutz: Liquidiert und schließt automatisch alle aktiven Marktexpositionen jeden Freitagabend vor Marktschluss. • Spread-Schutz: Blockiert die Auftragserteilung während hoher Spread-Rollover-Zeiten und bei starken News-Slippage.
⚙️ Optimale Spezifikationen & Parameter
• Instrument: US TECH 100, NAS100, US100.cash, NQ • Zeitrahmen: M5 bis M15 (kalibriert für das hochdynamische Volumen der New Yorker Sitzung) • Aktives Handelsfenster: New York Session (13:30 – 19:00 UTC) • Risikomodus: Feste Kontrakte oder dynamischer Risikoprozentsatz (1,0 % empfohlen)
🎯 Zielgruppe & Kontoprofil
• Zielgruppe: Quantitative Investoren, disziplinierte Indexhändler und Kandidaten für Proprietary Firms, die algorithmische Präzision suchen. • Kontokompatibilität: Vollständig konform mit Prop-Firm-Regeln (FTMO, FundedNext, Alpha Capital usw.) und Standard-Brokerkonten (Hedging/Netting). • Kapitalprofil: Optimiert für Konten ab 5.000 $ aufwärts (einschließlich 25k–150k $ Prop-Firm-Herausforderungen).
⚠️ Risikohinweis
Hypothetische oder vergangene Performance-Ergebnisse haben bestimmte inhärente Einschränkungen und stellen keinen tatsächlichen Handel dar. Automatisierter Handel birgt ein hohes Risiko von Kapitalverlusten. Validieren Sie Algorithmusparameter stets gründlich in einer Demo-Umgebung, bevor Sie echtes Kapital einsetzen.
Zusammenfassung
Key features include dual-basket order management separating base cashflow trades from trend runners, asymmetric profit-taking on short positions, dynamic ATR-based trailing stops, and an automated breakeven stop loss adjustment. Risk management tools enforce a fixed 1.0% capital risk per trade, daily circuit breakers to halt trading after reaching loss or profit limits, spread protection during volatile periods, and automatic position liquidation before weekend gaps.
The bot operates primarily during the New York trading session (13:30–19:00 UTC) on 5- to 15-minute timeframes and supports both fixed contract and dynamic risk sizing. It is compatible with proprietary trading firm accounts (e.g., FTMO, FundedNext) and standard broker accounts, optimized for capital starting at $5,000. The system targets quantitative investors and disciplined index traders seeking algorithmic precision with institutional-grade execution and risk controls.
Diskussion
Kundenbewertungen
5 | 0 % | |
4 | 100 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |