설명
STRATVECTOR DIVERSIFIED
다섯 가지 전략. 다섯 가지 시장. 하나의 체계적인 포트폴리오.
StratVector Diversified는 cTrader용 다중 전략 cBot으로, 비트코인, DOT, 이더리움, 금, XRP 등 다섯 개의 독립적인 체계적 거래 모듈을 결합합니다.
단일 시장이나 거래 방식을 의존하는 대신, Diversified는 여러 독립 전략 모듈, 시장 행동 및 시간대에 걸쳐 거래 기회를 분산시킵니다.
목표는 간단합니다:
하나의 자동화된 거래 시스템 내에서 더 넓은 분산 투자 — 자본 기반 포지션 크기 조정 및 포트폴리오 수준 위험 관리와 결합.
왜 Diversified인가?
Diversified는 여러 다른 시장에 노출되기를 원하지만 여러 개의 별도 봇을 운영하고 싶지 않은 트레이더를 위해 설계되었습니다.
포트폴리오는 다음을 결합합니다:
- 비트코인 — 롱
- DOT — 숏
- 이더리움 — 롱
- 금 — 롱
- XRP — 숏
각 모듈은 독립적으로 작동하며 자체 사전 정의된 조건이 충족될 때만 거래합니다.
이는 포트폴리오가 모든 시장이 동시에 성과를 낼 필요가 없다는 것을 의미합니다.
일부 모듈은 장기간 비활성 상태일 수 있으며, 다른 모듈은 거래 기회를 생성할 수 있습니다.
다섯 개의 독립 전략 모듈
비트코인
비트코인에서 작동하는 체계적인 롱 전략.
DOT
DOT에서 작동하는 체계적인 숏 전략.
이더리움
이더리움에서 작동하는 체계적인 롱 전략.
금
추가적인 은 시장 데이터를 참조 입력으로 사용하여 금과 함께 작동하는 체계적인 롱 전략.
XRP
동적 거래 관리 로직을 갖춘 체계적인 숏 전략.
각 모듈은 자체 사전 정의된 진입, 청산 및 거래 관리 규칙을 사용합니다.
독점 신호 임계값과 내부 전략 로직은 cBot 내부에 내장되어 있으며 사용자 구성 가능한 전략 매개변수로 노출되지 않습니다.
거래 시장
활발히 거래되는 시장:
비트코인
DOT
이더리움
금
XRP
은 / XAG는 참조 데이터일 뿐입니다.
Diversified는 은 포지션을 열지 않습니다.
포트폴리오 위험 관리
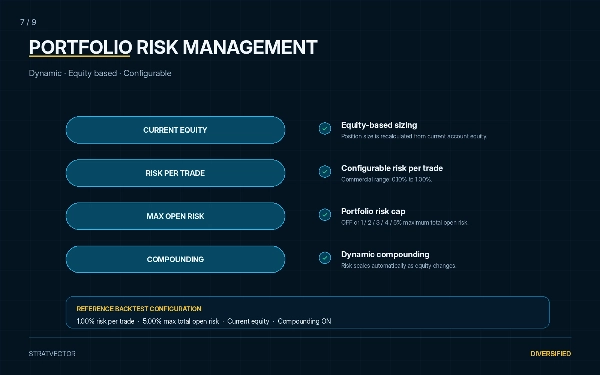
Diversified는 중앙 포트폴리오 수준 위험 엔진을 사용합니다.
거래당 위험
설정 가능 범위:
기본값:
최대 총 오픈 위험
사용 가능한 설정:
OFF · 1% · 2% · 3% · 4% · 5%
기본값:
포지션 크기는 현재 계좌 자본에서 동적으로 계산됩니다.
자본이 변함에 따라 포지션 크기도 자동으로 조정됩니다.
포트폴리오 위험 엔진은 또한 열린 포지션의 결합된 계획 위험을 모니터링하며, 설정된 최대 총 오픈 위험을 초과할 경우 추가 진입을 차단할 수 있습니다.
동적 복리
활성화됨.
위험 크기는 현재 계좌 자본에 따라 자동으로 조정됩니다.
자동화된 포트폴리오 실행
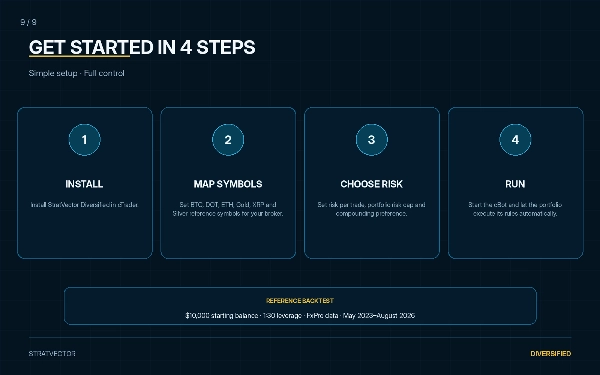
설정 후 StratVector Diversified는 자동으로 다음을 처리합니다:
- 신호 평가
- 포지션 크기 조정
- 포트폴리오 위험 점검
- 거래 진입
- 스톱 관리
- 거래 청산
- 전략별 거래 관리
이 시스템은 체계적인 포트폴리오로 작동하도록 설계되었으며, 고빈도 거래 봇이 아닙니다.
유효한 설정이 없을 때는 거래가 적거나 전혀 없는 기간이 정상입니다.
권장 시작 자본
$5,000 이상을 권장합니다.
Diversified는 백분율 기반 자본 크기 조정을 사용하지만, 브로커의 최소 거래 크기 및 거래량 증분은 매우 작은 계좌에서 크기 조정 정밀도를 낮출 수 있습니다.
$5,000 이상의 시작 잔액은 다양한 시장에서 더 나은 포지션 크기 조정 세분성을 제공합니다.
더 작은 잔액도 기술적으로 작동할 수 있지만 브로커의 최소 거래량 제한에 더 영향을 받을 수 있습니다.
기본 심볼 매핑
FxPro와 함께 사용되는 참조 구성:
BTC: 비트코인
DOT: 폴카닷
Ethereum: 이더리움
Gold: XAUUSD
XRP: XRP
Silver reference: XAGUSD
브로커 심볼 이름은 다를 수 있습니다.
따라서 모든 시장 매핑은 공개 cBot 매개변수를 통해 조정할 수 있습니다.
현재 참조 백테스트는 정확히 이 매핑과 함께 1.00% 거래당 위험 및 5.00% 최대 총 오픈 위험을 사용했습니다.
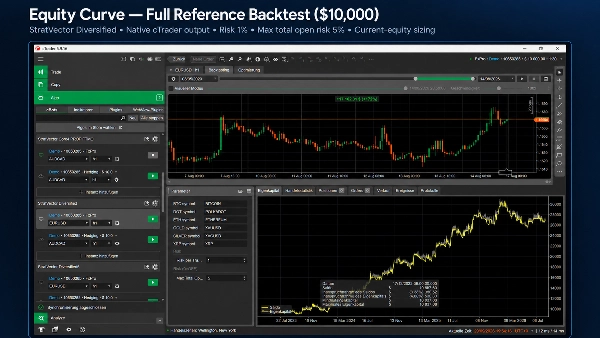
참조 백테스트
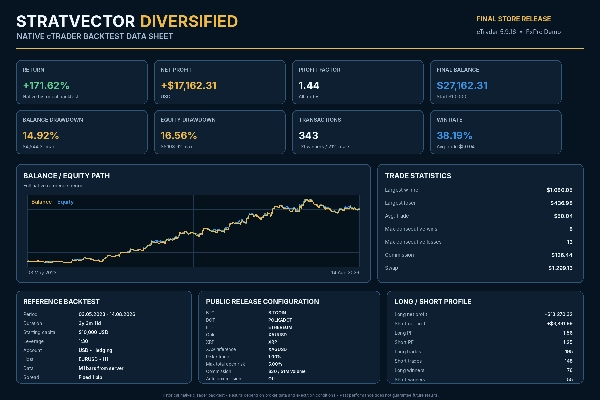
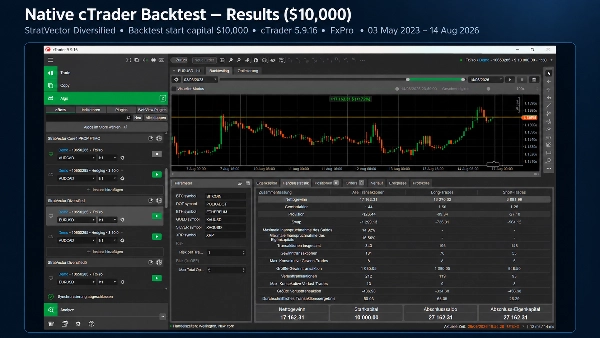
시작 잔액: $10,000
최종 잔액: $27,162.31
순이익: +$17,162.31
수익률: +171.62%
이익 계수: 1.44
총 거래 수: 343
승리 거래 수: 131
패배 거래 수: 212
최대 잔액 감소: 14.92%
최대 자본 감소: 16.56%
롱 거래 수: 195
숏 거래 수: 148
원본 cTrader 보고서는 343건의 종료된 거래를 확인하며, 이 중 131건은 승리, 212건은 패배입니다.
백테스트 구성
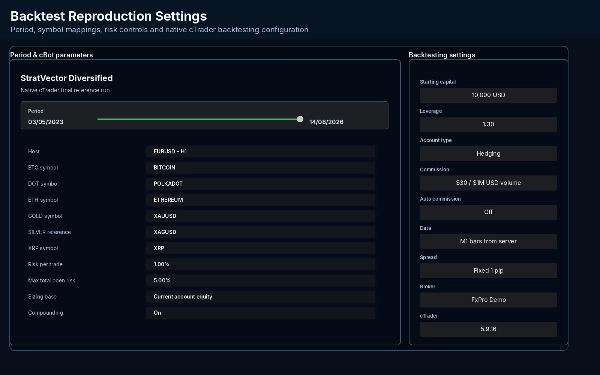
플랫폼: cTrader 데스크톱
브로커: FxPro 데모
계좌: USD · 헤징
시작 잔액: $10,000
레버리지: 1:30
기간: 2023년 5월 3일 – 2026년 8월 14일
호스트: EURUSD · H1
과거 데이터: 서버에서 제공하는 M1 바
스프레드: 고정 1 핍
수수료: 백만 달러당 $30
거래당 위험: 1.00%
최대 총 오픈 위험: 5.00%
원본 보고서는 $10,000 시작 잔액, $27,162.31 종료 잔액, +171.62% 수익률 및 전체 테스트 기간을 확인합니다.
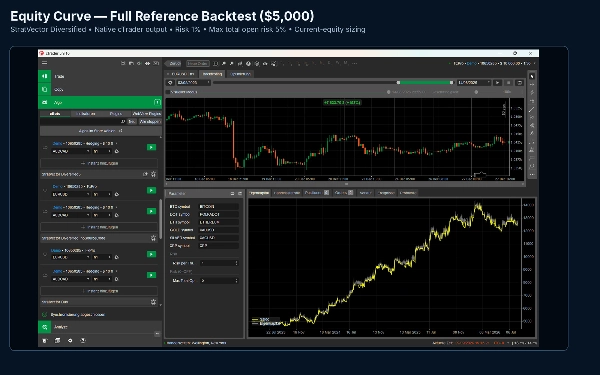
추가 $5,000 자본 테스트
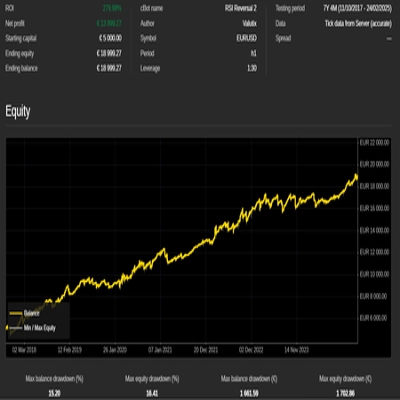
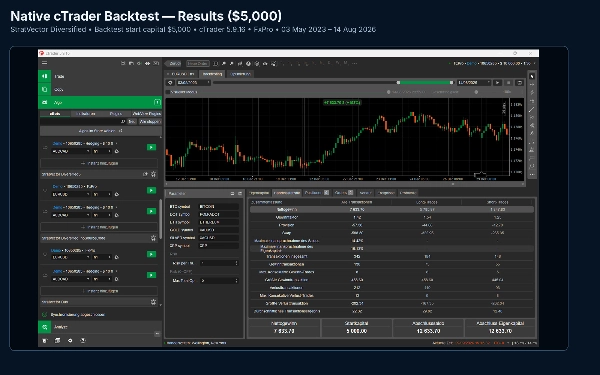
두 번째 원본 cTrader 백테스트는 동일한 전략 구성과 참조 기간을 사용하여 시작 잔액을 $5,000로 줄여 수행되었습니다.
시작 잔액: $5,000
수익률: +152.67%
순이익: +$7,633.70
최종 잔액: $12,633.70
이익 계수: 1.42
최대 잔액 감소: 14.42%
최대 자본 감소: 16.13%
거래 수: 342
이 추가 테스트는 권장 시작 자본 수준 주변의 포지션 크기 조정 동작을 문서화하기 위해 포함되었습니다.
Diversified가 아닌 것
StratVector Diversified는 지속적인 시장 노출을 강제하도록 설계되지 않았습니다.
다음에 기반하지 않습니다:
- 지속적인 거래 활동
- 무제한 포트폴리오 노출
- 수동으로 선택된 거래
- 모든 시장에서 동일한 논리
각 전략 모듈은 자체 사전 정의된 조건을 기다립니다.
그 선택성은 시스템의 의도된 부분입니다.
중요 정보
올바른 브로커 심볼 매핑이 필요합니다.
심볼 이름, 계약 사양, 최소 거래 크기, 거래량 증분, 스프레드, 수수료, 스왑 및 실행 조건은 브로커마다 다를 수 있습니다.
과거 백테스트는 테스트 중 사용된 특정 브로커 데이터 및 거래 조건에 따라 달라집니다.
실제 거래 결과는 과거 백테스트 결과와 크게 다를 수 있습니다.
거래에는 위험이 따릅니다. 과거 성과가 미래 결과를 보장하지 않습니다.
호환성
cTrader 데스크톱 5.10.16에서 검증됨5.10.16.
cTrader 5.10.16 호환성을 위해 전략이나 위험 모델 변경이 필요하지 않았습니다.
요약
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.