
Descrição
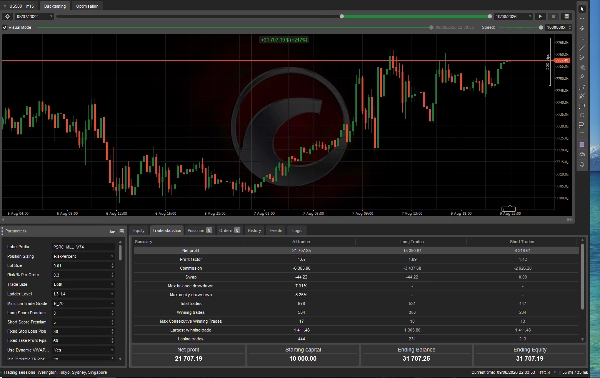
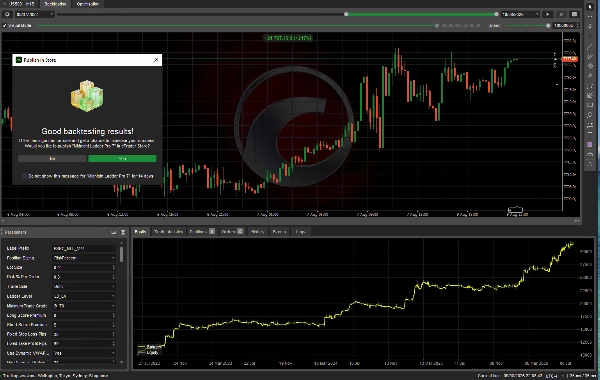
A estratégia é construída em torno da observação de que o preço intradiário frequentemente ultrapassa a liquidez além dos extremos óbvios da sessão ou do intervalo anterior, para depois reverter em direção a referências de valor justo, como o VWAP da sessão. O objetivo não é prever cada movimento. É fornecer liquidez seletivamente em níveis mais profundos predefinidos onde a relação risco-recompensa melhora, enquanto se recusa a operar contra condições que se assemelham a uma reprecificação direcional persistente.
Fluxo Completo de Decisão
O cBot avalia o mercado na seguinte ordem:
1. Reinício do dia/semana de Nova York; inicializar abertura da meia-noite de NY, intervalos da sessão e acumuladores VWAP.
2. Atualizar o contexto confirmado de timeframe superior a partir dos dados Diários e H4.
3. Calcular o Viés Diário Institucional e o regime/persistência de Markov.
4. Atualizar máxima/mínima do dia anterior, intervalo asiático, VWAP da meia-noite, VWAP semanal e níveis adaptativos da escada.
5. Determinar se o modo de expansão L4/L5 está ativo a partir do deslocamento normalizado pelo ATR.
6. Avaliar o estado do dia de tendência, inclinação do VWAP, estado do VWAP semanal e estado de leilão falhado.
7. Calcular as pontuações institucionais de Compra e Venda.
8. Aplicar proteções rígidas: interruptor de emergência, perda/queda diária, máximo de negociações, perdas consecutivas, sessão, spread, violação L4.
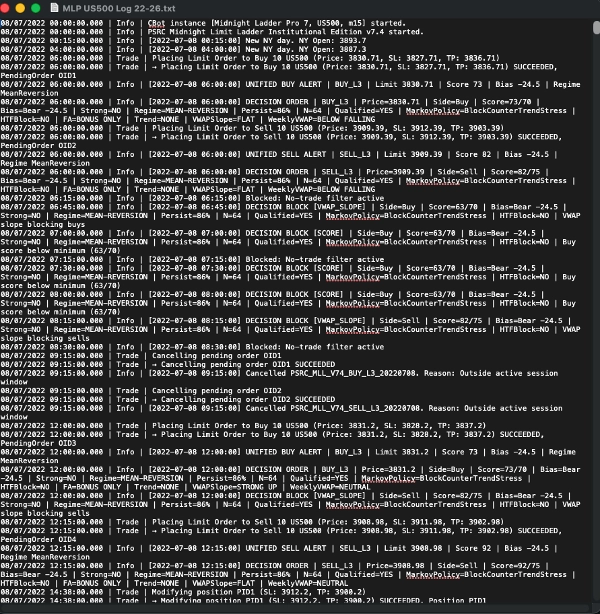
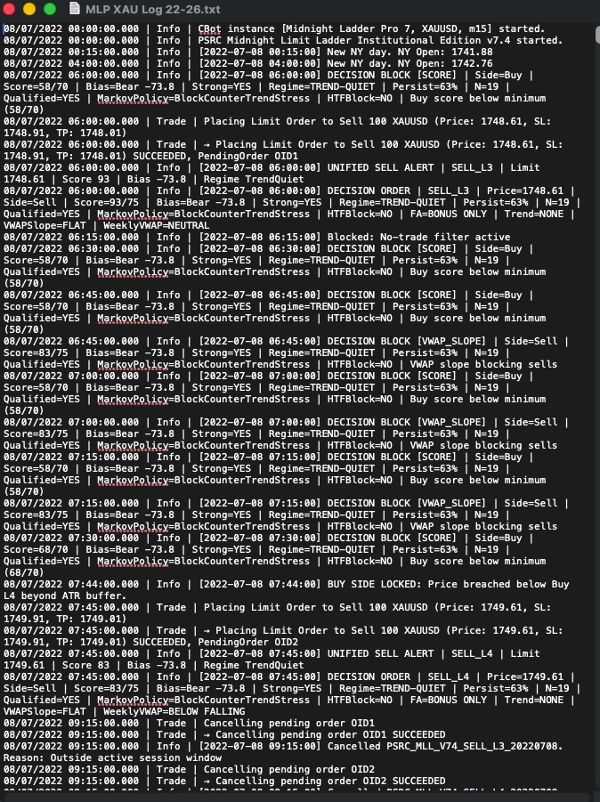
9. Aplicar política HTF: forte contra-viés persistente Trend-Stress pode vetar o lado.
10. Aplicar limite de pontuação do lado: padrão Compra >= 70, Venda >= 75.
11. Colocar ordens limite elegíveis L3/L4, sujeito à aprovação do limite de risco.
12. Após preenchimento: armar/verificar SL/TP absoluto do lado do corretor, gerenciar fechamento parcial, ponto de equilíbrio e stop móvel opcional.
Árvore de decisão simplificada
SESSÃO ATIVA?
NÃO -> cancelar ordens pendentes do bot (se habilitado)
SIM
|
RISCOS / SPREAD / LIMITES DIÁRIOS APROVADOS?
NÃO -> BLOQUEAR
SIM
|
NÍVEIS L3/L4 PRONTOS?
NÃO -> AGUARDAR
SIM
|
VIÉS DIÁRIO + CONTEXTO MARKOV
|
TREND-STRESS PERSISTENTE CONTRA A NEGOCIAÇÃO?
SIM -> BLOQUEIO RÍGIDO
NÃO
|
POLÍTICA VWAP / TENDÊNCIA / PONTUAÇÃO / LEILÃO FALHADO APROVADA?
NÃO -> BLOQUEAR
SIM -> COLOCAR ORDEM LIMITADA -> VERIFICAÇÃO DE RISCO -> ORDEM AO CORRETOR
Viés Diário Institucional
O Viés Diário v7.5 é uma previsão contínua e confirmada diariamente que varia aproximadamente de -100 a +100. Não é a convenção de varejo de simplesmente comparar o preço com uma única média móvel. Seu propósito é estimar a assimetria direcional usando tendência normalizada pela volatilidade e estrutura diária recente.
Motor de Regime Markov
A camada Markov modela o mercado como uma sequência de estados econômicos e estima a probabilidade de o estado atual persistir com base nas transições diárias observadas. É projetada especificamente para distinguir um ambiente de reversão média negociável de uma expansão direcional persistente perigosa.
Como o estado é medido
· A Razão de Eficiência ao estilo Kaufman mede a persistência direcional ao longo da janela diária configurada.
· A volatilidade realizada é calculada a partir dos retornos logarítmicos diários confirmados.
· A volatilidade realizada atual é classificada contra uma distribuição percentual histórica móvel.
· Uma matriz de transição conta com que frequência cada estado se move para cada outro estado.
· Persistência é a probabilidade empírica do estado atual transitar para ele mesmo.
· O estado é considerado qualificado somente quando a contagem de amostras e o limite de persistência são ambos aprovados.
Escada de Liquidez L3/L4
O motor de execução constrói limites de compra e venda em camadas usando a estrutura do intervalo do dia anterior, níveis fracionários ao estilo Goldbach, abertura da meia-noite de NY, VWAP da meia-noite, extremos da sessão asiática e buffers ATR. A configuração padrão de pesquisa ao vivo foca em L3 e L4.
Pontuação e Qualificação de Negociação
A versão 7.5 separa pontuação de vetos. A pontuação classifica a qualidade da configuração; vetos rígidos são reservados para condições que ameaçam materialmente a vantagem da estratégia ou o capital.
Execução, TP, Fechamento Parcial e Ponto de Equilíbrio
Proteção inicial
Ordens limite pendentes são enviadas com preços absolutos de stop-loss e take-profit do lado do corretor. Após o preenchimento, o cBot verifica se a proteção existe e reativa stops ausentes, se necessário.
Take-profit dinâmico VWAP
Quando habilitado, o cBot usa o VWAP da meia-noite como o alvo preferido de valor justo, sujeito a restrições mínimas e máximas de distância do TP. Isso permite que fades profundos lucrativos saiam em valor justo dinâmico em vez de forçar cada negociação a um alvo fixo.
Gerenciamento de posição
· Fechamento parcial de 50% a 50% da distância ativa do TP.
· Mover stop para ponto de equilíbrio após fechamento parcial bem-sucedido.
· Buffer configurável positivo para ponto de equilíbrio.
· Stop móvel opcional (desativado por padrão).
· Proteção absoluta do lado do corretor permanece como a principal camada de segurança.
Pilha de Proteção e Controles de Risco
A versão 7.5 adiciona verificações de risco monetário orientadas para produção antes que uma ordem pendente seja enviada.
Risco por ordem
Risco máximo por símbolo do mesmo lado
Risco máximo aberto do bot
Máximo de lotes por ordem
Tolerância de sanidade de risco
Máximo de perdas consecutivas
Máximo de negociações diárias
Interruptor de emergência
Filtro de spread
Interruptor de violação L4
Resumo
The bot’s decision process involves multiple steps: initializing session data at the New York day/week reset, updating higher-timeframe context, computing institutional daily bias and a Markov regime model to assess market state persistence, and determining adaptive liquidity ladder levels based on prior-day ranges and volatility measures. It applies strict risk controls including emergency kill switches, daily loss limits, spread filters, and maximum trade constraints.
Orders are placed at L3/L4 liquidity ladder levels when scoring thresholds for buy or sell signals are met, subject to risk approval. After order fills, the bot manages positions with broker-side stop-loss and take-profit orders, partial closes at 50% of target distance, break-even stops with configurable buffers, and optional trailing stops.
The strategy incorporates quantitative analysis with indicators such as VWAP, ATR, and efficiency ratios, focusing on mean-reversion trading in high-frequency intraday sessions. It supports fixed risk percentage models and is suitable for prop firm trading with recommended minimum balances and leverage settings.
Avaliações de clientes
Conversa
Perguntas frequentes
Também poderá gostar de
Preço