
说明
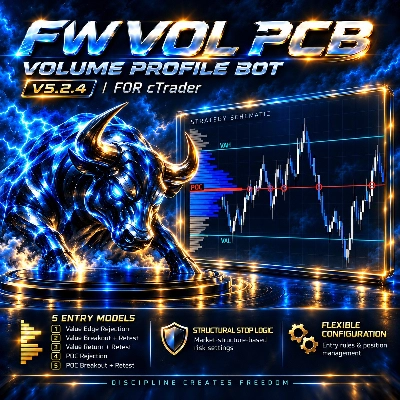
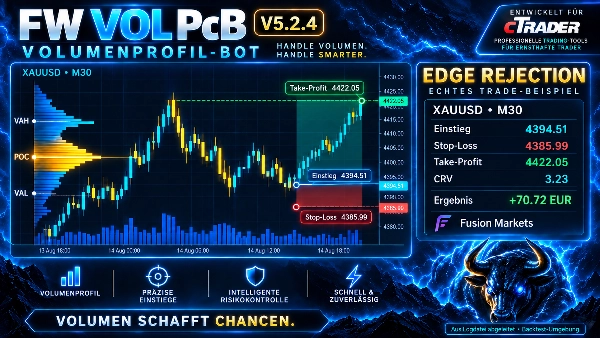
FW Vol PCB V5.2.4 – 用于 cTrader 的成交量剖面交易系统
系统性地交易成交量剖面结构。分析关键价值区域。控制执行和风险。
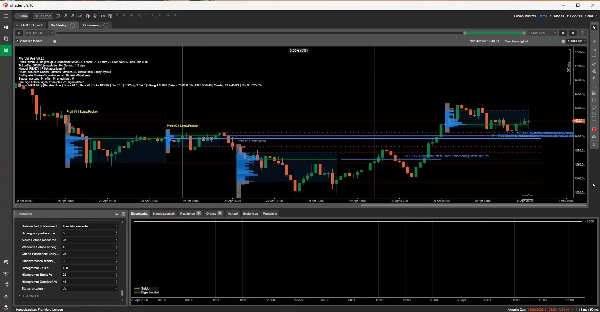
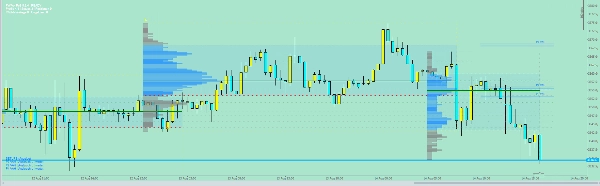
FW Vol PCB 是一个可配置的、基于规则的 cTrader 自动交易系统,使用内部计算的成交量剖面分析市场结构。
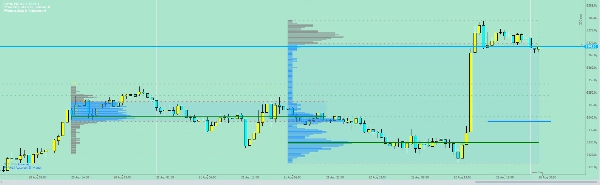
该系统聚焦于三个核心剖面水平:
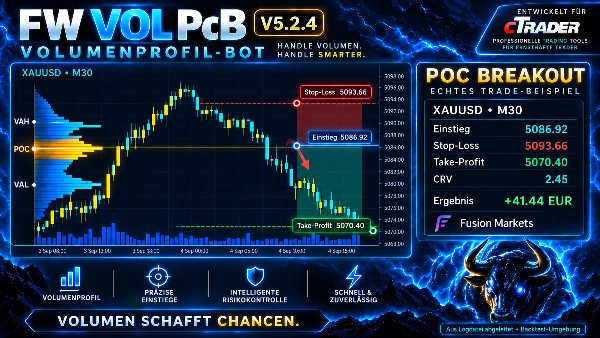
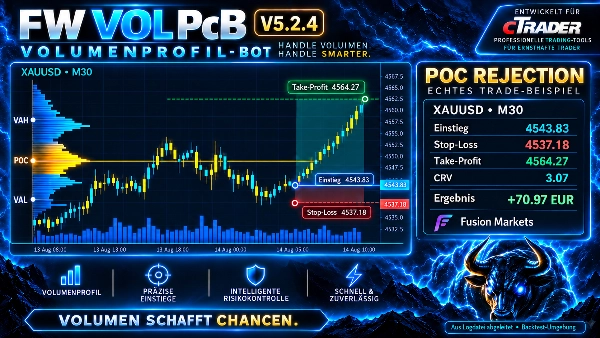
POC – 控制点
VAH – 价值区高点
VAL – 价值区低点
这些水平、它们周围的价值区以及额外的基于剖面的价格区间被用来识别结构化的交易机会。
FW Vol PCB 结合了发展中的和符合条件的历史剖面,配合透明的基于规则的入场、止损、目标和风险管理逻辑。
该系统设计用于希望自动化成交量剖面概念,同时保持对入场模型、市场过滤器、头寸规模、保护和执行参数控制的交易者。
五个独立的入场模型
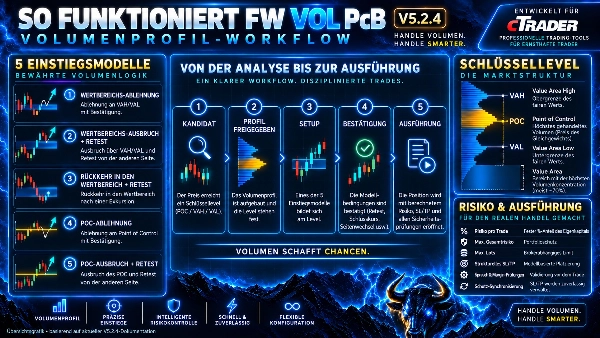
FW Vol PCB V5.2.4 提供五个独立的交易模型:
- 价值边缘拒绝
- 价值突破 + 回测
- 价值回归 + 回测
- POC 拒绝
- POC 突破 + 回测
这使系统能够评估重要剖面区域的反应以及结构化的突破、回归和回测情景。
每个入场模型可以根据所选配置单独启用或禁用。
基于结构的入场逻辑
交易不会仅仅因为价格达到成交量剖面水平而开启。
根据活动模型和配置,FW Vol PCB 可以评估包括以下在内的额外条件:
- 基于剖面的价格区间
- 确认条件
- 市场结构
- 突破
- 回归
- 回测
- 剖面年龄
- 剖面有效性
- 特定入场的结构条件
这将重要的成交量剖面区域与实际用于确认交易的规则区分开来。
基于结构的止损和止盈
止损和止盈的设置也基于所选配置和周围的剖面结构。
目标可以链接到相关的成交量剖面区域,而止损位置则根据活动交易模型和市场结构确定。
额外的控制可以包括:
- 最小止损距离
- 最小目标距离
- 最小风险/回报要求
- 执行前的结构验证
因此,当配置的保护或目标结构不满足所需条件时,交易可以被拒绝。
风险和头寸管理
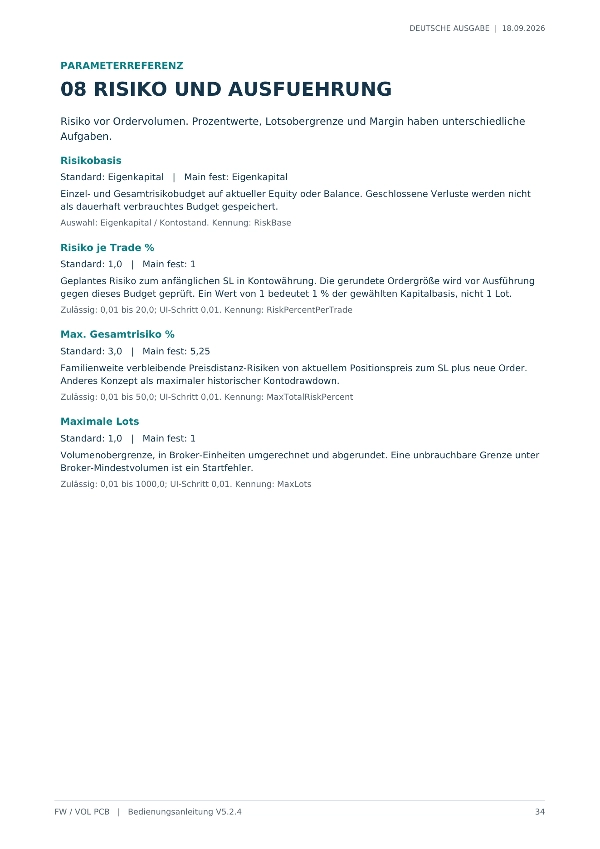
FW Vol PCB 包含可配置的风险和执行控制,例如:
- 基于百分比的每笔交易风险
- 以权益或余额作为风险基础
- 机器人家族的最大总风险
- 最大头寸规模
- 最大头寸数量
- 点差检查
- 保证金检查
- 成交后风险验证
根据所选配置,系统还可以提供:
- 保本管理
- 追踪功能
- 利润保护
这些功能是可配置的,不需要在每个设置中都激活。
灵活的配置
FW Vol PCB V5.2.4 提供 117 个可配置参数。
因此,系统可以针对不同的以下内容进行研究和配置:
- 交易品种
- 市场
- 时间框架
- 经纪商环境
- 交易条件
- 风险要求
- 入场模型
- 头寸管理方法
FW Vol PCB 不限于 XAUUSD 或 M30。
所选的开发、回测和优化工作是在 Fusion Markets 的 XAUUSD M30 上进行的,但这并不代表专属的交易品种或时间框架要求。
每个预期的配置都应在用户自己的经纪商、账户和市场条件下独立测试。
成交量剖面数据来源
内部成交量剖面计算使用 由连接的经纪商提供的成交量活动,并使用买卖中间价分配该活动。
这些数据不得被解释为:
- 集中交易所交易的成交量
- 真实的 COMEX 交易量
- 主动方订单流差额
计算出的剖面被 FW Vol PCB 用于分析:
- POC
- VAH
- VAL
- 价值区
- 相关价格区间
- 基于剖面的市场结构
不同的经纪商、数据历史和市场条件因此可能产生不同的剖面结构。
回测和复现信息
回测结果必须始终与用于生成它们的确切配置和交易环境一起评估。
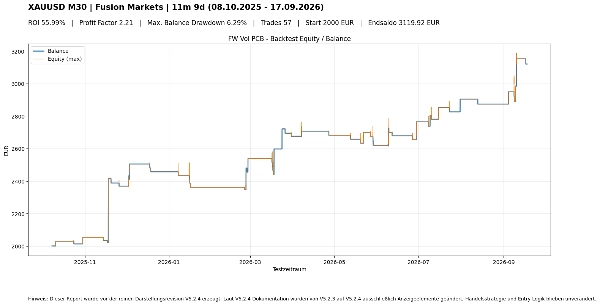
与 FW Vol PCB 相关的历史开发和回测示例是在以下条件下生成的:
- 测试机器人版本: 5.2.1
- 当前产品版本: 5.2.4
- 经纪商: Fusion Markets
- 交易品种: XAUUSD
- 时间框架: M30
- 账户货币: EUR
- 账户类型: 对冲
- 初始资本: EUR 2,000
- 测试期间: 2025年10月8日至2026年9月17日
- 历史数据来源: cTrader 服务器成交量数据
- 测试使用的账户杠杆: 1:500
- 每笔交易风险: 1%
- 机器人家族最大总风险: 5.25%
- 最大持仓数量: 3
- 最大持仓规模: 1 手
- 机器人点差过滤: 4 点
该历史示例启用的入场模型为:
- 价值边缘拒绝 – 启用
- 价值突破 + 回测 – 启用
- 价值回归 + 回测 – 禁用
- POC 拒绝 – 禁用
- POC 突破 + 回测 – 禁用
该示例的头寸管理使用:
- 保本 – 禁用
- 追踪 – 禁用
- 利润保护 – 启用
相关参数配置标识为:
FW-PCB-3-R2-V521
该历史配置包含 109 个机器人参数。
当前 V5.2.4 产品包含更多参数,不应被视为该历史测试原本使用 V5.2.4 执行。
要获得可比的回测行为,必须使用相同的机器人版本、参数配置、交易品种、时间框架、历史数据来源、账户货币、杠杆、风险设置、经纪商条件和交易成本假设。
不同的经纪商数据、点差、佣金、滑点、品种规格或执行条件可能显著影响结果。
因此,无法保证在不同交易环境中精确数值复现。
历史开发和优化测试不是实时交易结果,也不是独立验证的业绩记录。
FW 下一阶段资源 – 开发中
专门的 FW 下一阶段网络资源区 正在为我们的 cBots 用户开发中。
计划中的环境旨在提供围绕 FW Vol PCB 的额外技术资源,包括以下领域:
- 优化集
- 参数和配置示例
- 入场模型设置变体
- 回测和优化信息
- 有文档的策略运行
- 精选性能和运行数据
- 可用时的精选实时运行信息
- 版本和策略更新
- 技术文档
- 用于理解和测试系统的额外资源
这些资源的目的是使配置、测试、优化和系统行为更易于理解和评估。
任何提供的优化集、参数配置、设置示例、有文档的运行或性能信息均仅供 技术研究、测试和信息参考。
它们不构成个性化投资建议、交易信号、财务推荐或未来结果保证。
用户仍需自行负责选择、测试和评估其配置、经纪商环境和风险参数。
为不同交易环境设计
FW Vol PCB 可配置为支持 cTrader 及连接经纪商的不同交易品种、市场和时间框架。
由于交易品种规格、点差、佣金、滑点、流动性、数据历史和执行条件在不同经纪商和账户类型间存在差异,每个预期配置应首先在用户自身的交易条件下测试。
强烈建议用户在考虑真实资金交易前,使用预期参数和经纪商环境进行自己的回测和(如适用)前向测试。
FW Vol PCB 适合谁?
FW Vol PCB 适用于希望使用透明且可配置规则自动化基于成交量剖面的交易概念的交易者。
建议具备 cTrader、成交量剖面概念、回测、优化和风险管理的基础知识。
高度的可配置性允许用户研究不同的交易方法,同时保持对系统入场逻辑、风险参数和头寸管理的直接控制。
FW Vol PCB 为在 cTrader 中自动化基于成交量剖面的交易提供了结构化且可配置的框架。
风险披露
交易存在风险。过去的表现不保证未来结果。
交易和自动交易可能导致财务损失。
止损、保本、追踪、利润保护及其他风险管理功能无法保证特定的最大亏损,因为执行可能受到跳空、滑点、点差变化、流动性、连接性、经纪商执行和异常市场条件的影响。
历史回测、优化结果、参数集、有文档的策略运行和以往表现不保证未来结果。
经纪商条件、市场行为、数据历史和执行可能显著影响表现。
用户应使用 cTrader 回测和模拟环境独立验证和测试其预期配置和风险设置,方可考虑真实资金交易。
摘要
The system offers five independent entry models—Value Edge Rejection, Value Breakout + Retest, Value Return + Retest, POC Rejection, and POC Breakout + Retest—allowing it to respond to reactions and breakouts at important volume profile levels. Entry decisions are based on multiple conditions including price zones, market structure, breakouts, retests, and profile validity, rather than just price touching a level.
Stop-loss and take-profit placements are structure-based, linked to volume profile areas and market conditions, with configurable minimum distance and risk/reward checks. Risk and position management features include configurable percentage risk per trade, maximum position size, maximum open positions, spread and margin checks, and optional break-even, trailing, and profit protection functions.
The bot supports flexible configuration with 117 parameters, adaptable to various symbols, markets, timeframes, brokers, and trading conditions. Volume profile data is derived from broker-supplied tick activity using the bid/ask midpoint price. Users should test configurations under their own trading environments before live deployment.
讨论
客户评价
5 | 0 % | |
4 | 100 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |