说明
STRATVECTOR 多元化
五大战略。五个市场。一个系统化投资组合。
StratVector 多元化是一个适用于 cTrader 的多策略 cBot,结合了五个独立的系统化交易模块,涵盖 比特币、DOT、以太坊、黄金和 XRP。
多元化并不依赖单一市场或交易方法,而是在多个独立策略模块、市场行为和时间框架中分散交易机会。
目标很简单:
在一个自动交易系统内实现更广泛的多样化——结合基于权益的头寸规模和投资组合级风险控制。
为什么选择多元化?
多元化设计适合希望接触多个不同市场而无需运行多个独立机器人交易者。
该投资组合结合了:
- 比特币 — 多头
- DOT — 空头
- 以太坊 — 多头
- 黄金 — 多头
- XRP — 空头
每个模块独立运行,仅在满足其预定义条件时进行交易。
这意味着投资组合 不需要所有市场同时表现。
某些模块可能长时间保持不活跃,而其他模块则产生交易机会。
五个独立策略模块
比特币
针对比特币的系统化多头策略。
DOT
针对 DOT 的系统化空头策略。
以太坊
针对以太坊的系统化多头策略。
黄金
使用黄金及额外的白银市场数据作为参考输入的系统化多头策略。
XRP
带有动态交易管理逻辑的系统化空头策略。
每个模块使用其预定义的入场、出场和交易管理规则。
专有信号阈值和内部策略逻辑嵌入在 cBot 中,不作为用户可配置的策略参数公开。
交易市场
活跃交易:
比特币
DOT
以太坊
黄金
XRP
白银 / XAG 仅作为参考数据。
多元化 不 开仓白银头寸。
投资组合风险管理
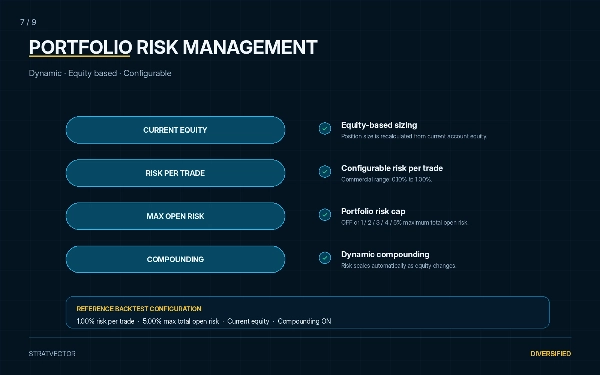
多元化使用中央投资组合级风险引擎。
每笔交易风险
可配置范围:
默认值:
最大总开仓风险
可用设置:
关闭 · 1% · 2% · 3% · 4% · 5%
默认值:
头寸规模根据 当前账户权益 动态计算。
随着权益变化,头寸规模自动调整。
投资组合风险引擎还监控已开仓位的计划风险总和,当配置的最大总开仓风险将被超出时,可以阻止额外入场。
动态复利
已启用。
风险规模随当前账户权益自动调整。
自动化投资组合执行
配置完成后,StratVector 多元化自动处理:
- 信号评估
- 头寸规模
- 投资组合风险检查
- 交易入场
- 止损管理
- 交易出场
- 策略特定的交易管理
该系统设计为 系统化投资组合,而非高频交易机器人。
当有效交易设置缺失时,交易较少或无交易的时期是正常的。
推荐起始资金
建议 $5,000 或以上。
多元化使用基于百分比的权益规模,但经纪商的最小交易规模和交易量增量可能会降低非常小账户的规模精度。
起始余额 $5,000 或以上可在不同市场间提供更好的头寸规模粒度。
较小余额技术上可行,但可能更受经纪商最小交易量限制的影响。
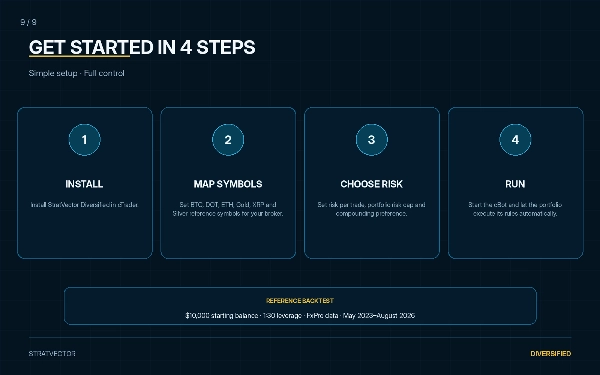
默认符号映射
FxPro 的参考配置:
BTC: 比特币
DOT: 波卡
Ethereum: 以太坊
Gold: XAUUSD
XRP: XRP
白银参考: XAGUSD
经纪商符号名称可能不同。
因此,所有市场映射均可通过公共 cBot 参数进行调整。
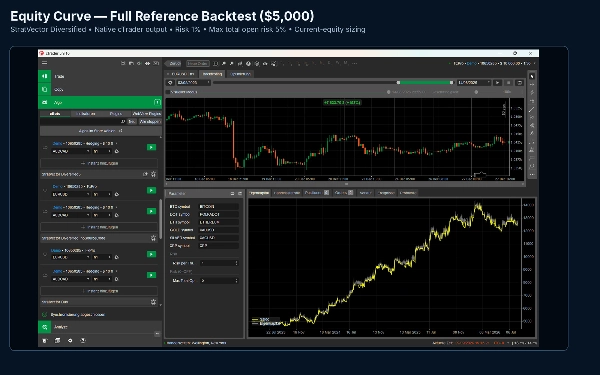
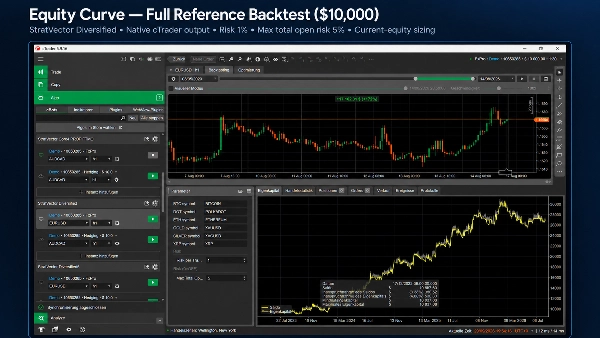
当前参考回测正是使用这些映射,配合 1.00% 每笔交易风险 和 5.00% 最大总开仓风险。
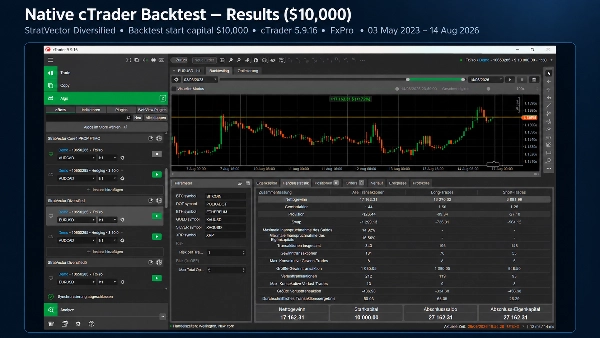
参考回测
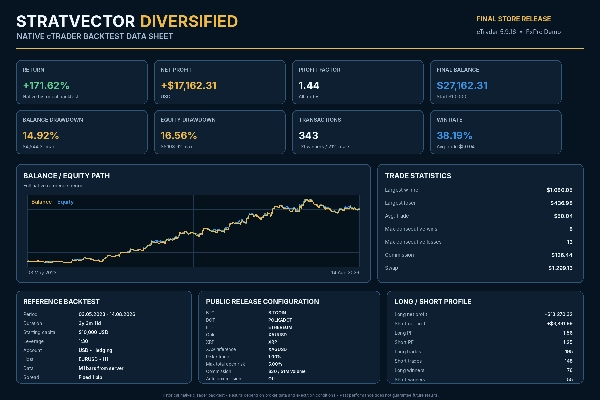
起始余额: $10,000
最终余额: $27,162.31
净利润: +$17,162.31
回报率: +171.62%
盈利因子: 1.44
总交易次数: 343
盈利交易: 131
亏损交易: 212
多头交易: 195
空头交易: 148
本地 cTrader 报告确认了 343 笔已平仓交易,其中包括 131 笔盈利和 212 笔亏损。
回测配置
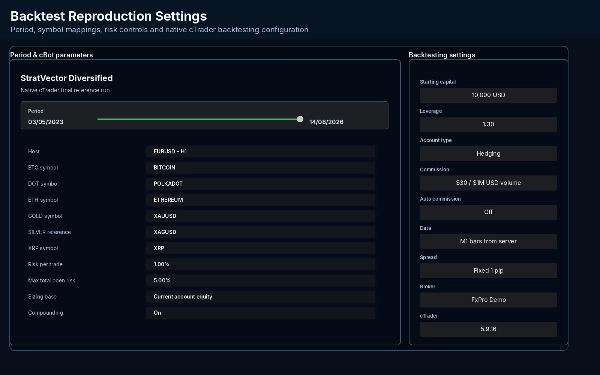
平台: cTrader 桌面版
经纪商: FxPro 模拟账户
账户: USD · 对冲
起始余额: $10,000
杠杆: 1:30
期间: 2023年5月3日 – 2026年8月14日
主机: EURUSD · H1
历史数据: 来自服务器的 M1 K线
点差: 固定 1 点
佣金: 每百万美元交易量 $30
每笔交易风险: 1.00%
最大总开仓风险: 5.00%
本地报告确认了 $10,000 的起始余额,$27,162.31 的结束余额,+171.62% 的回报率和完整的测试期间。
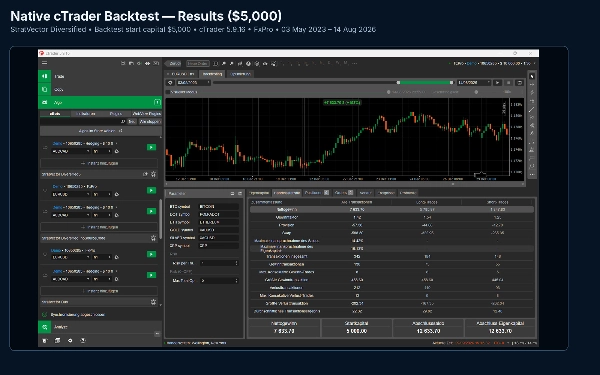
额外 $5,000 资金测试
第二次本地 cTrader 回测使用相同的策略配置和参考期间,但起始余额减少至 $5,000。
起始余额: $5,000
回报率: +152.67%
净利润: +$7,633.70
最终余额: $12,633.70
盈利因子: 1.42
最大余额回撤: 14.42%
最大权益回撤: 16.13%
交易次数: 342
此额外测试旨在记录推荐起始资金水平附近的头寸规模行为。
多元化不是
StratVector 多元化 并非设计为强制持续市场敞口。
它不是基于:
- 持续的交易活动
- 无限的投资组合敞口
- 手动选择的交易
- 所有市场采用相同逻辑
每个策略模块等待其预定义条件。
这种选择性是系统的有意设计。
重要信息
需要正确的经纪商符号映射。
符号名称、合约规格、最小交易规模、交易量增量、点差、佣金、掉期和执行条件在不同经纪商间可能有所不同。
历史回测依赖于测试期间使用的特定经纪商数据和交易条件。
实盘交易结果可能与历史回测结果有显著差异。
交易有风险。过去的表现不保证未来的结果。
兼容性
已在 cTrader 桌面版 5.10.16.
未对策略或风险模型进行更改即可兼容 cTrader 5.10.16。
摘要
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.