
Descrizione
OTTIMIZZIAMO SEMPRE I NOSTRI ALGORITMI ALLE CONDIZIONI DI MERCATO, IL CHE SIGNIFICA CHE ANCHE TU PUOI FARLO!
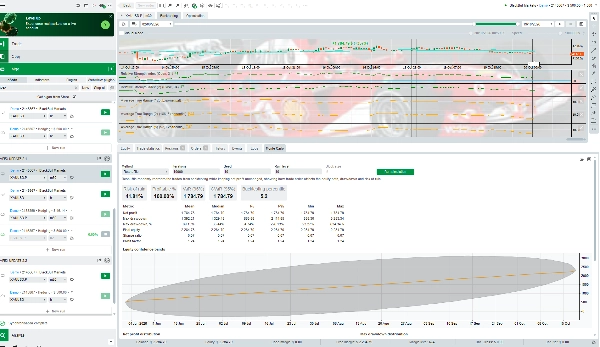
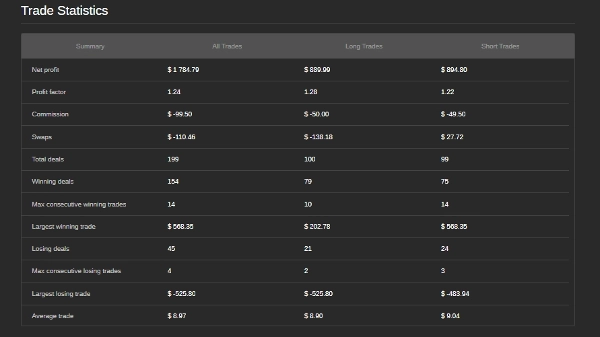
CLICCA SUL LINK PER VEDERE LE STATISTICHE IN TEMPO REALE: https://ctrader.blackbull.com/investor/TfC86A5ztw?lang=en&theme=light&platform=ios
Per ogni trader che acquista APEX 2.1, Datarum Algorithmica regalerà un plugin gratuito per eseguire simulazioni Monte Carlo per la tua Ottimizzazione e Backtest. Il plugin sarà inviato via email al tuo ID cTrader unico (senza codice sorgente). Acquista 1 cBot, ottieni 1 plugin gratis! L'ultimo aggiornamento dell'algoritmo disponibile nello store è APEX 7.0
APEX SYSTEM LIVE cBot Forex & Oro Multi-Trigger Nativo (USDJPY / XAUUSD)
I mercati non si muovono in linee rette — e neanche la tua strategia dovrebbe farlo. Apex è un sistema di trading progettato con precisione che interpreta l'azione del prezzo attraverso molteplici prospettive simultaneamente, adattando poi la sua risposta in tempo reale.
Perché funziona
- Nativo tick, non chiusura barra. I segnali vengono valutati sulla barra in formazione ad ogni tick in arrivo. Le entrate scattano nel momento in cui le condizioni sono soddisfatte — non alla chiusura della barra successiva — così catturi il movimento invece di inseguirlo. MA, VWAP, StochRSI e lo stato del regime vengono tutti ricalcolati sulla barra in formazione ad ogni tick.
- Molteplici trigger indipendenti. Un trigger di tendenza veloce/lento, un trigger EMA×VWAP e un opzionale scalper veloce possono funzionare insieme o indipendentemente. Ognuno è controllato da un arm-gate così un singolo incrocio produce una singola entrata, anche attraverso centinaia di tick.
- Un motore di rischio per tutto. Break-even, trailing stop, trailing break-even e profit-lock misurano tutti dal picco di profitto raggiunto, non dal prezzo corrente. Un picco non viene mai dimenticato nel momento in cui il prezzo ritraccia. Il trailing stop non scende mai sotto il break-even lock.
- Stop e target adattivi. Distanze consapevoli della volatilità (blendate con ATR) con un pavimento rigido, così gli stop non collassano mai sotto il minimo configurato. È disponibile la modalità a distanza fissa se la preferisci.
- Griglia con guardrail. Media opzionale con un tetto rigido di distanza, limite massimo di livello e un cooldown tra le gambe — così una tendenza in fuga non può continuare ad aggiungere esposizione all'infinito.
- Consapevolezza di sessione e spread. Operazioni solo nelle ore configurate, solo quando lo spread è entro i limiti, e solo quando il mercato è effettivamente aperto. Una mediana dello spread rolling (non una singola quotazione errata) decide se le condizioni sono negoziabili.
- Sicurezza feed e orologio. Se il feed dati si blocca, gli ordini in attesa vengono cancellati e le nuove entrate bloccate fino al recupero del feed. La discrepanza dell'orologio tra terminale e server ferma le entrate. Nessun trading su prezzi obsoleti.
- Controlli di margine e budget. Prima di ogni ordine, il bot controlla il margine libero disponibile e un budget opzionale di posizione/rischio a livello di conto, così non si sovraimpegna mai.
- Verifica esito ordine. Se una risposta del broker viene persa dopo l'accettazione, il bot risolve il fill contro il libro live invece di ritentare ciecamente — prevenendo posizioni duplicate che costano soldi veri.
Evidenza backtest — H1 (USDJPY.P, 23/06/2026 – 19/10/2026)
Risultato metrica
Profitto netto
+$339,95 (+34,0% ROI) su $1.000
Totale operazioni
110 (73 long / 37 short)
Tasso di vincita
93,6% (103 vittorie / 7 perdite)
Fattore di profitto
Massime vittorie consecutive
29
Perdita singola più grande
-$160,90 (isolata, max striscia di 2 perdite)
Fonte dati
Dati tick dal server (tick reali, nessuno spread sintetico)
Commissioni
$0,10 per $1M, applicate
La curva di equity è liscia e monotona con drawdown modesti; l'unica flessione notevole è una singola perdita anomala da cui la logica trailing si è ripresa nella stessa sessione.
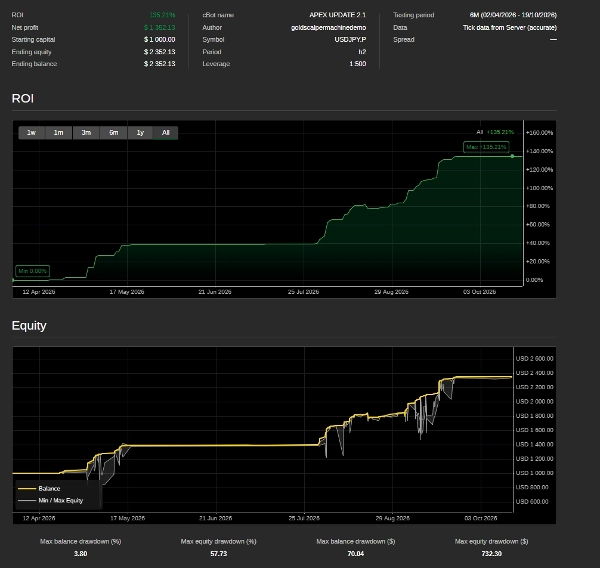
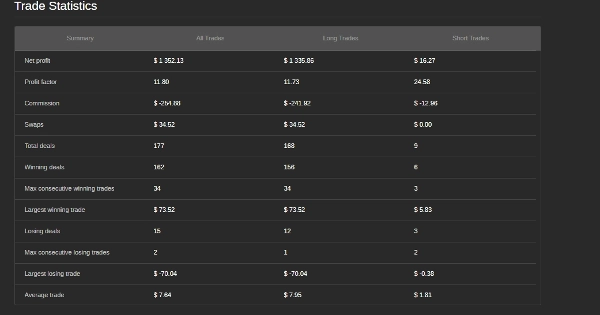
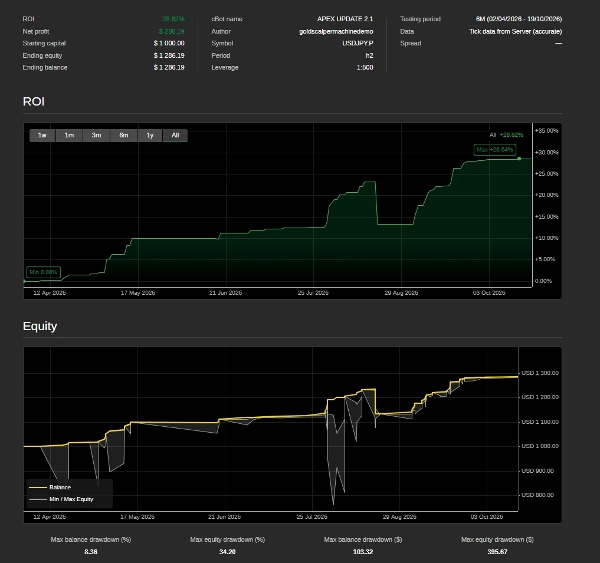
4. Evidenza walk-forward — H2 (USDJPY.P, 02/04/2026 – 19/10/2026)
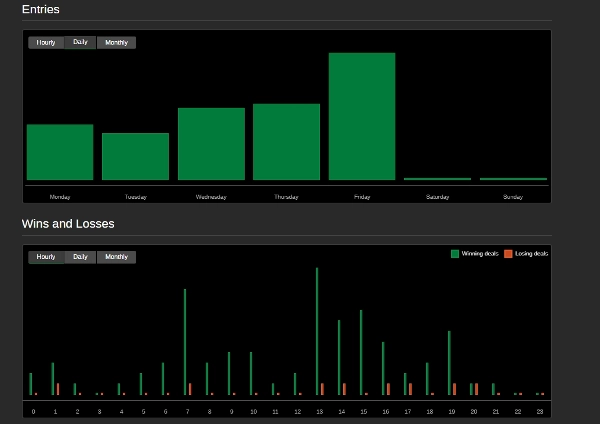
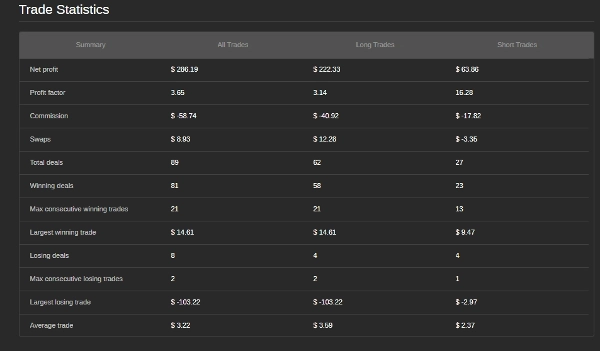
Un secondo test più lungo (~6,5 mesi, 89 operazioni) conferma che il vantaggio non è specifico del timeframe e diventa più pulito man mano che il rumore viene filtrato:
Confronto: su un timeframe più lento il bot fa meno operazioni (89 vs 110) ma ciascuna è di qualità superiore — il fattore di profitto quasi raddoppia (3,65 vs 1,94), la peggiore perdita singola è il 36% più piccola (-$103 vs -$161), e gli short sono eccezionalmente puliti (PF 16,28, perdita massima solo -$2,97). La strategia mantiene ~91% del tasso di vincita mentre riduce la perdita peggiore di un terzo. Questa è la firma di un vantaggio trend-following che diventa più pulito man mano che il rumore viene filtrato, non uno che dipende da un alto turnover ad alta frequenza.
5. Robustezza Monte Carlo — 6 suite, 60.000 percorsi simulati
I risultati del backtest non sono casi isolati. Il resampling delle operazioni 10.000 volte con tre metodi (Bootstrap, Reshuffle, Stationary Bootstrap, blocco di dimensione 5) su entrambi i timeframe
Cosa significa Monte Carlo per un acquirente
I risultati sono riproducibili, non fortunati. Tutti e tre i metodi si centrano su +$340–$344 (H1) / +$286–$288 (H2) — entro l'1,2% l'uno dall'altro. Il profitto netto del backtest si colloca al 45°–65° percentile della distribuzione simulata, cioè è un tipico, non un eccezionale, risultato. Nessuna firma di curve-fitting.
Guadagni in ~94 casi su 100 (H1) / ~98,5 su 100 (H2) storie alternative. Bootstrap e Stationary Bootstrap (che preservano la dipendenza temporale delle operazioni originali) mostrano probabilità di profitto del 93,9% / 94,9% (H1) e 98,5% / 98,4% (H2). Il risultato al 5° percentile è essenzialmente in pareggio su H1 (-$31 / -$2,40) e positivo su H2 (+$72,57 / +$72,59) — la coda al ribasso è bassa o inesistente.
Il rischio di rovina è zero su tutti i 60.000 percorsi simulati (10.000 × 3 metodi × 2 timeframe), contro un pavimento di rovina di $10 su un conto da $1.000. Anche il peggior 5% dei percorsi non azzera mai il conto.
I drawdown sono controllati e prevedibili. Drawdown peggiore mediano ~13% (H1) / ~8,3% (H2); 95° percentile 20,6–30,7% (H1) / 10,2–17,0% (H2). L'unico outlier al 96,6% nel semplice Bootstrap H1 è un artefatto dell'assunzione di operazioni indipendenti di quel metodo (riordina liberamente le operazioni, il che può sovrapporre la perdita di -$160,90 su se stessa); lo Stationary Bootstrap — il metodo che rispetta l'ordine temporale originale — limita il peggior caso a 71,05% (H1) / 40,40% (H2). Nel trading live le protezioni di sessione/spread/rischio del bot limitano ulteriormente questo.
Il fattore di profitto rimane sopra 2 nel percorso mediano (2,06 / 1,94 / 2,02 su H1; 3,77 / 3,65 / 3,80 su H2). Il fattore di profitto medio è gonfiato dai molti scenari ad alta vincita — la mediana è il numero onesto, ed è comodamente sopra 1,0 in entrambi i timeframe.
L'avvertenza onesta. Sharpe è modesto (media 0,16–0,26 su H1, 0,27–0,55 su H2) perché il vantaggio del sistema è un alto tasso di vincita su guadagni piccoli e frequenti piuttosto che pochi grandi runner. Questo è un profilo di coerenza, non un profilo da colpo grosso — che è esattamente ciò che suggeriscono il tasso di vincita 91–93,6% e le strisce vincenti di 21–29 operazioni. Se cerchi colpi da 5R, questo non è quel bot; se vuoi un bot che vinca la maggior parte dei giorni e componga costantemente, il Monte Carlo dice che lo fa, su entrambi i timeframe.
In sintesi: due timeframe indipendenti, due backtest indipendenti, sei suite Monte Carlo (60.000 curve di equity simulate), zero rovina in ognuna, probabilità di profitto 94% (H1) / 98,5% (H2), drawdown mediano 13% / 8,3%, fattore di profitto 1,94 / 3,65. Il vantaggio si riproduce attraverso metodi, timeframe e schemi di resampling — non è un singolo mese fortunato.
Trasparenza che puoi verificare
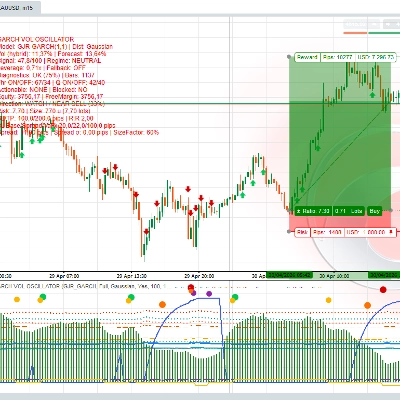
- Pannello sul grafico mostra stato live, ATR, VWAP, posizioni per trigger, P/L giornaliero, % drawdown, striscia vincente e una linea di riconciliazione.
- Attribuzione per trigger — ogni operazione chiusa è attribuita al trigger che l'ha aperta (netto/lordo, commissione, swap, pips, MFE, MAE, drawdown massimo, multiplo R). Stampato allo stop e persistente tra i riavvii.
- Filtro di rifiuto — conta perché i segnali muoiono (spread, sessione, rischio, limite, LDC, cooldown, VWAP, stocastico, distanza griglia, stato mercato, feed obsoleto, discrepanza orologio, budget, margine, piano, broker, limite di velocità). Una linea per intervallo.
- Multipli R — R medio, deviazione standard R, quota di operazioni ≥ 2R e rapporto di cattura MFE per trigger. Confronto diretto tra trigger indipendentemente dalla dimensione del lotto.
- Persistenza — il profitto massimo per posizione sopravvive a un riavvio, così il trailing non dimentica mai un massimo già bloccato.
Gestione del rischio a colpo d'occhio
- Stop iniziale sempre allegato (nessuna posizione "nuda" su nuove entrate).
- Blocco break-even con trigger e offset configurabili; il trailing non scende mai sotto il blocco break-even.
- Watchdog controlla periodicamente ogni posizione e ripara livelli mancanti o errati.
- Riconciliazione all'avvio: ripristina stato, attribuisce chiusure offline, cancella pendenti non sicuri, blocca nuove entrate fino a pulizia.
- Obiettivo di profitto giornaliero / protezione da perdite consecutive (opzionale).
- Monitoraggio drawdown picco-equity.
- Verifica esito ordine previene posizioni duplicate su risposte broker perse.
📊 NOTA IMPORTANTE SU STATISTICHE LIVE E OTTIMIZZAZIONE DELL'ALGORITMO
Le Statistiche Live visualizzate in questa pagina dello store (inclusi Tasso di Vincita, Fattore di Profitto, Rapporto Sharpe e Drawdown) rappresentano una delle molte possibili configurazioni di questo algoritmo di trading. Questi dati sono puramente rappresentativi e illustrativi di una specifica configurazione di trading applicata a una specifica condizione di mercato durante un periodo storico specifico.
Il tuo successo dipende dall'ottimizzazione
I mercati finanziari sono dinamici e non esiste una configurazione "taglia unica". Incoraggiamo fortemente tutti i trader a interagire attivamente con il motore di ottimizzazione di cTrader per perfezionare questo algoritmo. Ottimizzando i parametri, puoi allineare la strategia con:
- Lo strumento CFD scelto (es. Forex, Indici, Metalli o Crypto).
- La dimensione specifica del tuo conto e la valuta base (per gestire efficacemente i requisiti di margine).
- La tua tolleranza al rischio individuale (regolando Stop Loss, Take Profit e dimensionamento del lotto).
Puoi superare le statistiche base
Poiché le statistiche live visualizzate sono solo una base, è del tutto possibile — e anzi previsto — che i trader scoprano combinazioni di parametri che superano significativamente i valori mostrati qui. Ti incoraggiamo attivamente a sperimentare, fare backtest e forward-test per trovare la configurazione ottimale che si adatta al tuo stile di trading unico.
⚠️ Avviso sul rischio
Il trading di strumenti finanziari comporta un alto livello di rischio e potrebbe non essere adatto a tutti gli investitori. Le prestazioni passate, i risultati di replay storici o i dati di backtest non sono indicativi di risultati futuri. APEX-Adaptive Multi-Engine Position Algorithmic System è progettato per assistere nel trading sistematico e basato su regole ma non garantisce profitti né elimina la possibilità di perdite. Gli utenti sono gli unici responsabili della comprensione dei rischi di mercato, dell'esecuzione di test approfonditi e della gestione della propria allocazione di capitale. Opera sempre con fondi che puoi permetterti di perdere.
Per il backtesting del prodotto di prova, puoi inserire questi parametri per conti standard e ECN raw.
Con l'ottimizzazione del prodotto di prova, ogni trader può trovare molte configurazioni da testare e provare con il Demo.
⚠️ Avvertenze importanti
- Nessuna garanzia di prestazioni: Il trading di strumenti finanziari comporta rischi sostanziali. Le prestazioni passate, inclusi i risultati di backtest o replay storici, non indicano risultati futuri. Lo sviluppatore non fornisce dichiarazioni o garanzie riguardo a redditività, coerenza o comportamento dei drawdown nei mercati live.
- Dipendenza da mercato e broker: I risultati effettivi variano in base alla qualità di esecuzione del broker, condizioni di spread, slippage, liquidità, volatilità delle notizie e infrastruttura del server. I filtri e la logica di copertura dell'algoritmo presumono ambienti di esecuzione stabili e a bassa latenza.
- Responsabilità dei parametri: Tutte le impostazioni configurabili (spaziatura griglia, moltiplicatori, rischio per operazione, filtri di sessione, dimensionamento lotto, ecc.) sono regolabili dall'utente. Una configurazione impropria può aumentare l'esposizione, violare i limiti di margine o causare clustering di posizioni indesiderato. Gli utenti devono testare accuratamente i set di parametri in ambienti demo prima della distribuzione live.
- Uso a proprio rischio: Installando o eseguendo CBOT, riconosci di aver letto, compreso e accettato tutti i requisiti tecnici, le responsabilità di configurazione e le avvertenze sul rischio. Lo sviluppatore non si assume alcuna responsabilità per perdite, margin call, errori di piattaforma o deviazioni di esecuzione derivanti dal trading live.
- Electronic Communication Network (Finanza/Trading): un sistema computerizzato che abbina automaticamente ordini di acquisto e vendita di titoli. Permette a grandi broker e trader individuali di operare direttamente senza un intermediario come uno specialista di borsa. La qualità del motore di matching e dell'esecuzione degli ordini varia nell'industria e richiede ai trader di monitorare attivamente slippage e spread, limitando spread massimo e slippage massimo per ottenere un matching ottimale. È importante capire che i desk dei broker spesso non corrispondono alle strategie algoritmiche dei trader retail, a causa dei requisiti tecnici di latenza VPS <1ms e delle scelte di routing dei broker. I CFD sono prezzi sintetici, non compensati centralmente a livello di borsa, ma abbinati algoritmicamente dai desk dei broker.
Importante sui requisiti di ottimizzazione
Questo algoritmo è progettato sia per trader principianti che esperti, ma non è assolutamente adatto a trader pigri. Per ogni strumento finanziario che desideri negoziare, che sia una coppia di valute, un indice, una commodity come oro o argento, o un'azione individuale, devi eseguire il tuo processo di ottimizzazione per trovare le impostazioni ottimali. Il comportamento del mercato differisce significativamente tra gli strumenti, e ciò che funziona perfettamente su un simbolo non funzionerà su un altro senza un adeguato tuning. L'algoritmo fornisce un framework all'avanguardia, di alta qualità, e strumenti unici di ottimizzazione della fitness, ma devi essere disposto a investire lo sforzo per adattarlo ai mercati scelti. Questo è uno strumento di precisione per trader seri e attivi che comprendono che l'adattamento al mercato è la chiave per la redditività a lungo termine.
Le prestazioni passate, inclusi i risultati del backtest, non garantiscono risultati futuri. Le prestazioni dell'algoritmo varieranno in base alle condizioni di mercato, alla qualità di esecuzione del broker, alla latenza e alla configurazione dei parametri. Non si fa alcuna dichiarazione che alcun conto otterrà o è probabile che ottenga profitti o perdite simili a quelli mostrati nei backtest.
L'algoritmo richiede ottimizzazione specifica per strumento. I parametri che funzionano bene su un simbolo o timeframe possono causare perdite su un altro. Gli utenti sono gli unici responsabili di condurre i propri test e validazioni prima di utilizzare l'algoritmo su un conto live.
© APEX-Adaptive Multi-Engine Position Algorithmic System | Progettato per la piattaforma cTrader | Architettura adattiva multi-asset
© 2026 Datarum Algorithmica. Tutti i diritti riservati.
Apex — Adaptive Multi-Engine Position Algorithmic System è la proprietà intellettuale esclusiva di Datarum Algorithmica. Tutto il codice sorgente, gli algoritmi, le strutture logiche, le configurazioni dei parametri, la documentazione e i materiali associati sono protetti da leggi e trattati internazionali sul copyright.
La riproduzione, distribuzione, ingegneria inversa, decompilazione, smontaggio, modifica, noleggio, rivendita o creazione di opere derivate — in tutto o in parte — è severamente vietata senza il consenso scritto espresso di Datarum Algorithmica.
Questo software è concesso in licenza, non venduto. L'acquisto di una licenza concede all'acquirente diritti non esclusivi e non trasferibili di utilizzare Apex sul numero specificato di conti di trading per scopi personali o proprietari. Le licenze non possono essere condivise, sublicenziate o ridistribuite.
Il nome, il logo e gli identificatori di prodotto Datarum Algorithmica sono marchi registrati. Tutti gli altri marchi citati sono proprietà dei rispettivi proprietari.
Avviso sul rischio: Il trading sul mercato forex comporta un alto livello di rischio e potrebbe non essere adatto a tutti gli investitori. Le prestazioni passate di qualsiasi sistema o metodologia di trading non sono necessariamente indicative di risultati futuri. Datarum Algorithmica non garantisce redditività, crescita del conto o mitigazione del rischio. L'utente si assume la piena responsabilità di tutte le decisioni e risultati di trading.
Riepilogo
The algorithm features a modular architecture with a conservative default configuration and additional engines for precision scalping and profit accumulation, which can be unlocked as account size and risk tolerance grow. It operates primarily on mid-to-higher timeframes (H1 and above) and is optimized for exotic FX pairs but adaptable to majors, minors, indices, and commodities with sufficient liquidity.
Risk management tools include fixed lot sizing, stop loss, take profit, trailing stops, break-even management, session and spread filters, daily profit targets, and automatic equity protection. The system supports market, limit, stop, and stop-limit orders, with a maximum of 50 simultaneous positions and a recommended minimum balance of $1,000. Users must perform instrument-specific optimization and use a reliable VPS for uninterrupted execution. The product is suitable for systematic, rule-based trading with configurable risk parameters.
Recensioni dei clienti
5 | 33 % | |
4 | 33 % | |
3 | 33 % | |
2 | 0 % | |
1 | 0 % |