
Opis
CoreQuant Apex US100 — Autonomiczny Instytucjonalny Silnik Nasdaq
Koduj. Handluj. Dominuj. 🚀
CoreQuant Apex US100 to instytucjonalnej klasy, w pełni zautomatyzowany cBot wykonawczy zaprojektowany wyłącznie dla Nasdaq 100 (US TECH 100 / NAS100 / NQ). Zbudowany natywnie w C# dla cTrader, system eliminuje emocjonalne uprzedzenia, wahania i błędy ręcznych obliczeń, wdrażając model wykonawczy Smart Money oparty na podwójnej macierzy.
📊 Strategia i Architektura Rynku
• Wykonanie Podwójnej Macierzy: Łączy odwrócenia wyczerpania na makro ekstremach z cofnięciami trendu o wysokim impetcie w kierunku sesyjnego VWAP. • Konfluencja Smart Money: Ocena wieloczynnikowych kryteriów instytucjonalnych przed wejściem w zlecenie: pozycjonowanie sesyjnego VWAP, automatyczne cofnięcia Fibonacci Golden Pocket, potwierdzone przemieszczeniem bloki zleceń oraz wewnątrzsesyjne zamiatanie płynności. • Makro Zamiatanie PDH/PDL: Aktywne wykorzystywanie instytucjonalnych stop-runów poza Poprzedni Dzień Wysoki (PDH) i Poprzedni Dzień Niski (PDL) w celu uchwycenia szybkich impulsów powrotu do średniej.
⚡ Wykonanie i Asymetryczna Architektura Zysku
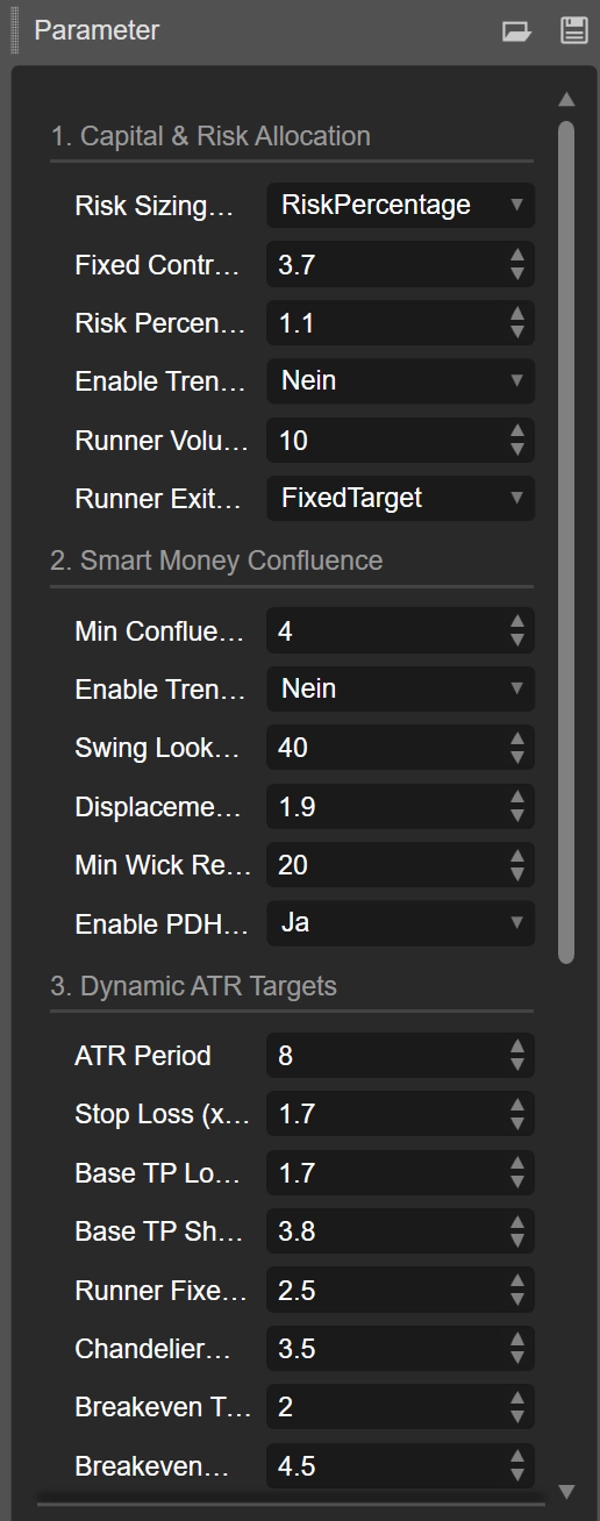
• Zarządzanie Zleceniami w Podwójnym Koszyku: Dzieli ustawienia na podstawowy bilet przepływu gotówki i nieograniczonego biegacza trendu. • Asymetryczna Dynamika Krótkich Pozycji: Wymusza przyspieszone realizowanie zysków na pozycjach krótkich (1,8x ATR), aby zabezpieczyć przepływ gotówki przed gwałtownymi odbiciami rynku Nasdaq w kształcie litery V. • Dynamiczne Śledzenie ATR Chandelier: Chroni zgromadzone zyski, pozwalając biegaczom na uchwycenie ekspansji momentum powyżej 100 punktów bez twardych limitów. • Automatyczna Osłona Punktu Równowagi: Przekształca stop lossy w zyski, gdy cena przekracza początkowy próg zmienności.
🛡️️ Instytucjonalne Ryzyko i Obrona Firm Prop
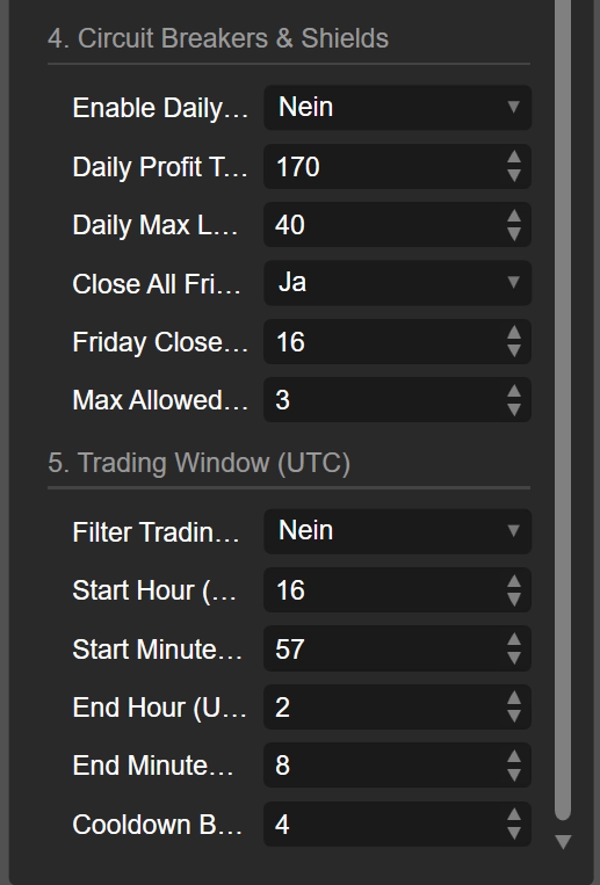
• Automatyczne Dobieranie Kapitału: Dynamicznie oblicza wolumen pozycji na podstawie bieżących odległości stop-loss ATR, aby wymusić dokładne ryzyko kapitału na poziomie 1,0% na ustawienie. • Dzienny Wyłącznik Bezpieczeństwa: Twardo blokuje bota po osiągnięciu dziennej maksymalnej straty lub dziennego celu zysku, aby wyeliminować handel odwetowy i zabezpieczyć dzienną wydajność. • Ochrona Przerwy Weekendowej: Automatycznie likwiduje i zamyka wszystkie aktywne ekspozycje rynkowe w każdy piątkowy wieczór przed zamknięciem rynku. • Ochrona Przed Spreadem: Blokuje wykonanie zleceń podczas okien wysokiego spreadu rollover i poważnych poślizgów informacyjnych.
⚙️ Optymalne Specyfikacje i Parametry
• Instrument: US TECH 100, NAS100, US100.cash, NQ • Interwał Czasowy: M5 do M15 (skalibrowany pod kątem wysokiej prędkości wolumenu sesji nowojorskiej) • Okno Aktywnego Handlu: Sesja Nowojorska (13:30 – 19:00 UTC) • Tryb Ryzyka: Stałe Kontrakty lub Dynamiczny Procent Ryzyka (zalecane 1,0%)
🎯 Docelowa Grupa Odbiorców i Profil Konta
• Docelowa Grupa: Inwestorzy ilościowi, zdyscyplinowani traderzy indeksowi oraz kandydaci firm proprietary poszukujący precyzji algorytmicznej. • Kompatybilność Konta: W pełni zgodny z zasadami firm prop (FTMO, FundedNext, Alpha Capital itd.) oraz standardowymi kontami brokerskimi (hedging/netting). • Profil Kapitału: Optymalizowany dla kont od 5 000 USD wzwyż (w tym wyzwania firm prop od 25 tys. do 150 tys. USD).
⚠️ Zastrzeżenie Ryzyka
Wyniki hipotetyczne lub historyczne mają pewne wrodzone ograniczenia i nie odzwierciedlają rzeczywistego handlu. Automatyczny handel wiąże się z wysokim ryzykiem utraty kapitału. Zawsze dokładnie weryfikuj parametry algorytmu na środowisku demo przed wdrożeniem prawdziwego kapitału.
Podsumowanie
Key features include dual-basket order management separating base cashflow trades from trend runners, asymmetric profit-taking on short positions, dynamic ATR-based trailing stops, and an automated breakeven stop loss adjustment. Risk management tools enforce a fixed 1.0% capital risk per trade, daily circuit breakers to halt trading after reaching loss or profit limits, spread protection during volatile periods, and automatic position liquidation before weekend gaps.
The bot operates primarily during the New York trading session (13:30–19:00 UTC) on 5- to 15-minute timeframes and supports both fixed contract and dynamic risk sizing. It is compatible with proprietary trading firm accounts (e.g., FTMO, FundedNext) and standard broker accounts, optimized for capital starting at $5,000. The system targets quantitative investors and disciplined index traders seeking algorithmic precision with institutional-grade execution and risk controls.
Dyskusja
Opinie klientów
5 | 0 % | |
4 | 100 % | |
3 | 0 % | |
2 | 0 % | |
1 | 0 % |