Descrição
STRATVECTOR DIVERSIFICADO
CINCO ESTRATÉGIAS. CINCO MERCADOS. UM PORTFÓLIO SISTEMÁTICO.
StratVector Diversified é um cBot multi-estratégia para cTrader que combina cinco módulos independentes de negociação sistemática em Bitcoin, DOT, Ethereum, Ouro e XRP.
Em vez de depender de um único mercado ou abordagem de negociação, Diversified distribui oportunidades de negociação por vários módulos de estratégia independentes, comportamentos de mercado e prazos.
O objetivo é simples:
Diversificação mais ampla dentro de um sistema de negociação automatizado — combinada com dimensionamento de posição baseado em patrimônio e controle de risco a nível de portfólio.
POR QUE DIVERSIFICADO?
Diversified é projetado para traders que desejam exposição a vários mercados diferentes sem executar vários bots separados.
O portfólio combina:
- Bitcoin — Longo
- DOT — Curto
- Ethereum — Longo
- Ouro — Longo
- XRP — Curto
Cada módulo opera independentemente e só negocia quando suas próprias condições predefinidas são atendidas.
Isso significa que o portfólio não precisa que todos os mercados performem ao mesmo tempo.
Alguns módulos podem permanecer inativos por períodos prolongados enquanto outros geram oportunidades de negociação.
CINCO MÓDULOS DE ESTRATÉGIA INDEPENDENTES
Bitcoin
Estratégia sistemática longa operando em Bitcoin.
DOT
Estratégia sistemática curta operando em DOT.
Ethereum
Estratégia sistemática longa operando em Ethereum.
Ouro
Estratégia sistemática longa usando Ouro junto com dados adicionais do mercado de Prata como referência.
XRP
Estratégia sistemática curta com lógica dinâmica de gerenciamento de trades.
Cada módulo usa suas próprias regras predefinidas de entrada, saída e gerenciamento de trades.
Limiares proprietários de sinal e lógica interna da estratégia estão incorporados dentro do cBot e não são expostos como parâmetros configuráveis pelo usuário.
MERCADOS NEGOCIADOS
Ativamente negociados:
Bitcoin
DOT
Ethereum
Ouro
XRP
Prata / XAG é apenas dado de referência.
Diversified não abre posições em Prata.
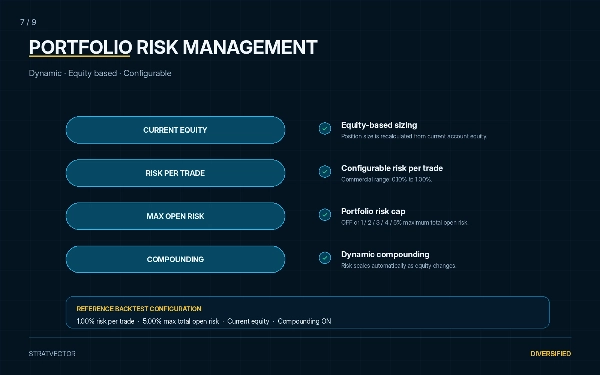
GERENCIAMENTO DE RISCO DO PORTFÓLIO
Diversified usa um motor central de risco a nível de portfólio.
Risco por Trade
Configurável de:
Padrão:
Risco Máximo Total Aberto
Configurações disponíveis:
DESLIGADO · 1% · 2% · 3% · 4% · 5%
Padrão:
O dimensionamento da posição é calculado dinamicamente a partir do patrimônio atual da conta.
À medida que o patrimônio muda, o dimensionamento da posição ajusta-se automaticamente.
O motor de risco do portfólio também monitora o risco planejado combinado das posições abertas e pode bloquear entradas adicionais quando o risco máximo total aberto configurado seria excedido.
Composição Dinâmica
Ativada.
O dimensionamento do risco escala automaticamente com o patrimônio atual da conta.
EXECUÇÃO AUTOMATIZADA DO PORTFÓLIO
Uma vez configurado, StratVector Diversified gerencia automaticamente:
- avaliação de sinais
- dimensionamento de posição
- verificações de risco do portfólio
- entrada de trades
- gerenciamento de stops
- saídas de trades
- gerenciamento de trades específico da estratégia
O sistema é projetado para funcionar como um portfólio sistemático, não como um bot de negociação de alta frequência.
Períodos com menos trades — ou nenhum trade — são normais quando setups válidos estão ausentes.
CAPITAL INICIAL RECOMENDADO
Recomenda-se $5.000 ou mais.
Diversified usa dimensionamento de patrimônio baseado em porcentagem, mas os tamanhos mínimos de trade e incrementos de volume do corretor podem reduzir a precisão do dimensionamento em contas muito pequenas.
Um saldo inicial de $5.000 ou mais proporciona melhor granularidade no dimensionamento de posições entre os diferentes mercados.
Saldos menores podem funcionar tecnicamente, mas podem ser mais afetados por restrições mínimas de volume do corretor.
MAPEAMENTO PADRÃO DE SÍMBOLOS
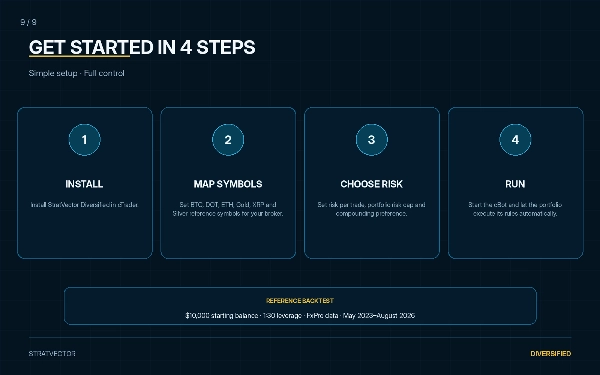
Configuração de referência usada com FxPro:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Ouro: XAUUSD
XRP: XRP
Referência Prata: XAGUSD
Os nomes dos símbolos dos corretores podem diferir.
Todos os mapeamentos de mercado podem, portanto, ser ajustados através dos parâmetros públicos do cBot.
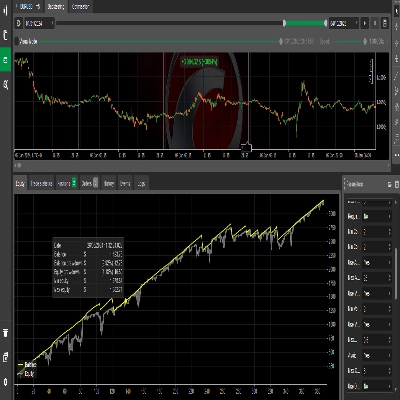
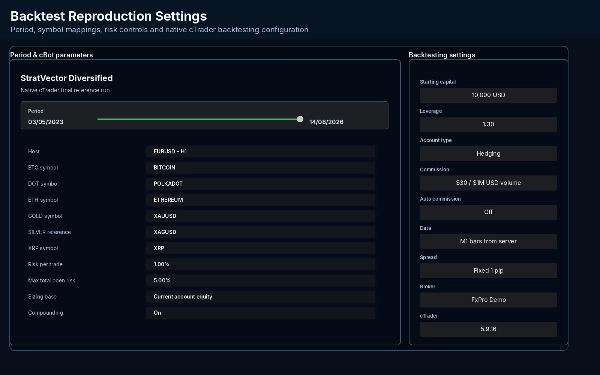
O backtest de referência atual usou exatamente esses mapeamentos junto com 1,00% de risco por trade e 5,00% de risco máximo total aberto.
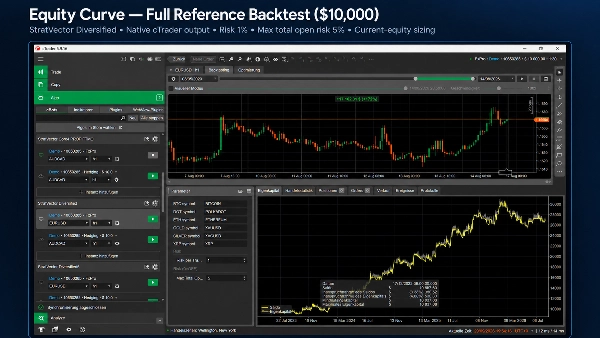
BACKTEST DE REFERÊNCIA
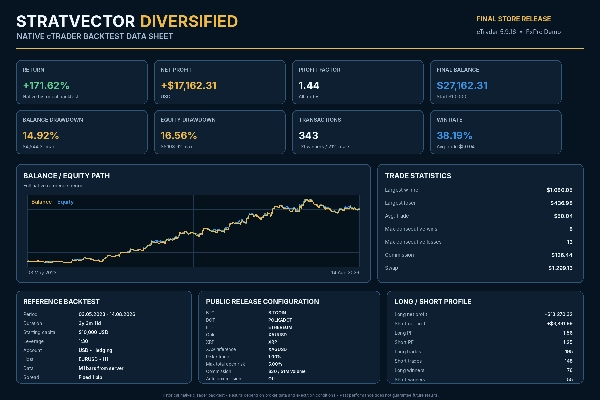
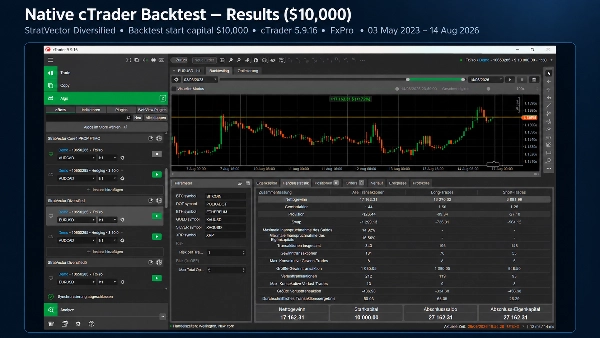
Saldo inicial: $10.000
Saldo final: $27.162,31
Lucro líquido: +$17.162,31
Retorno: +171,62%
Fator de lucro: 1,44
Total de trades: 343
Trades vencedores: 131
Trades perdedores: 212
Máxima queda do saldo: 14,92%
Máxima queda do patrimônio: 16,56%
Trades longos: 195
Trades curtos: 148
O relatório nativo do cTrader confirma 343 trades fechados, incluindo 131 vencedores e 212 perdedores.
Configuração do Backtest
Plataforma: cTrader Desktop
Corretor: FxPro Demo
Conta: USD · Hedge
Saldo inicial: $10.000
Alavancagem: 1:30
Período: 03 Maio 2023 – 14 Agosto 2026
Host: EURUSD · H1
Dados históricos: Barras M1 do servidor
Spread: Fixo 1 pip
Comissão: $30 por $1 milhão USD de volume
Risco por trade: 1,00%
Risco máximo total aberto: 5,00%
O relatório nativo confirma o saldo inicial de $10.000, saldo final de $27.162,31, +171,62% de retorno e o período completo do teste.
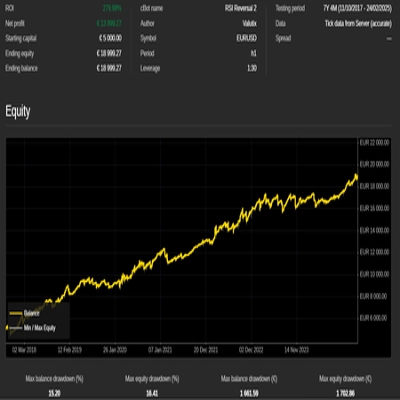
TESTE ADICIONAL DE CAPITAL DE $5.000
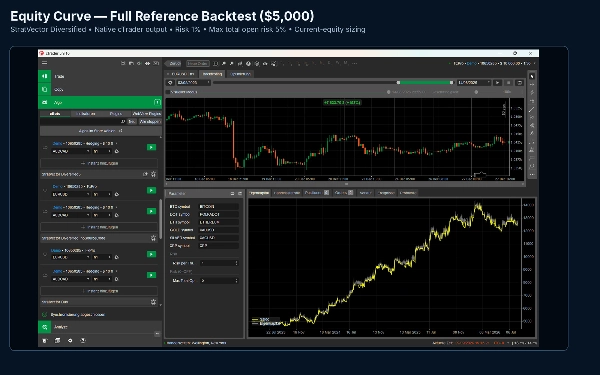
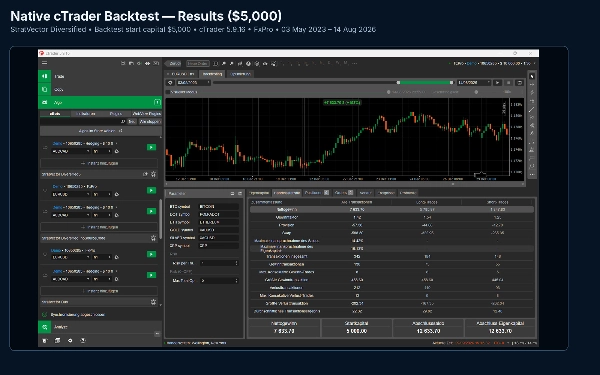
Um segundo backtest nativo do cTrader foi realizado usando a mesma configuração de estratégia e período de referência com um saldo inicial reduzido de $5.000.
Saldo inicial: $5.000
Retorno: +152,67%
Lucro líquido: +$7.633,70
Saldo final: $12.633,70
Fator de lucro: 1,42
Máxima queda do saldo: 14,42%
Máxima queda do patrimônio: 16,13%
Trades: 342
Este teste adicional é incluído para documentar o comportamento do dimensionamento de posições em torno do nível de capital inicial recomendado.
O QUE DIVERSIFICADO NÃO É
StratVector Diversified não é projetado para forçar exposição constante ao mercado.
Não é construído em torno de:
- atividade constante de negociação
- exposição ilimitada do portfólio
- trades selecionados manualmente
- lógica idêntica em todos os mercados
Cada módulo de estratégia espera por suas próprias condições predefinidas.
Essa seletividade é uma parte intencional do sistema.
INFORMAÇÕES IMPORTANTES
É necessário o mapeamento correto dos símbolos do corretor.
Nomes de símbolos, especificações de contratos, tamanhos mínimos de trade, incrementos de volume, spreads, comissões, swaps e condições de execução podem variar entre corretores.
Backtests históricos dependem dos dados específicos do corretor e das condições de negociação usadas durante os testes.
Resultados de negociação ao vivo podem diferir materialmente dos resultados de backtests históricos.
Negociar envolve riscos. Desempenho passado não garante resultados futuros.
COMPATIBILIDADE
Verificado no cTrader Desktop 5.10.16.
Nenhuma mudança na estratégia ou no modelo de risco foi necessária para a compatibilidade com o cTrader 5.10.16.
Resumo
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.