Beschreibung
STRATVECTOR DIVERSIFIED
FÜNF STRATEGIEN. FÜNF MÄRKTE. EIN SYSTEMATISCHES PORTFOLIO.
StratVector Diversified ist ein Multi-Strategie-cBot für cTrader, der fünf unabhängige systematische Handelsmodule über Bitcoin, DOT, Ethereum, Gold und XRP kombiniert.
Anstatt sich auf einen einzelnen Markt oder Handelsansatz zu verlassen, verteilt Diversified Handelsmöglichkeiten über mehrere unabhängige Strategiemodule, Marktverhalten und Zeitrahmen.
Das Ziel ist einfach:
Breitere Diversifikation innerhalb eines automatisierten Handelssystems – kombiniert mit eigenkapitalbasierter Positionsgrößenbestimmung und Portfoliorisikokontrolle.
WARUM DIVERSIFIED?
Diversified ist für Trader konzipiert, die Zugang zu mehreren verschiedenen Märkten wünschen, ohne mehrere separate Bots betreiben zu müssen.
Das Portfolio kombiniert:
- Bitcoin – Long
- DOT – Short
- Ethereum – Long
- Gold – Long
- XRP – Short
Jedes Modul arbeitet unabhängig und handelt nur, wenn seine eigenen vordefinierten Bedingungen erfüllt sind.
Das bedeutet, das Portfolio muss nicht jeden Markt gleichzeitig performen.
Einige Module können über längere Zeiträume inaktiv bleiben, während andere Handelsmöglichkeiten generieren.
FÜNF UNABHÄNGIGE STRATEGIEMODULE
Bitcoin
Systematische Long-Strategie, die auf Bitcoin operiert.
DOT
Systematische Short-Strategie, die auf DOT operiert.
Ethereum
Systematische Long-Strategie, die auf Ethereum operiert.
Gold
Systematische Long-Strategie, die Gold zusammen mit zusätzlichen Silber-Marktdaten als Referenzeingabe verwendet.
XRP
Systematische Short-Strategie mit dynamischer Trade-Management-Logik.
Jedes Modul verwendet seine eigenen vordefinierten Ein- und Ausstiegs- sowie Trade-Management-Regeln.
Proprietäre Signalgrenzwerte und interne Strategielogik sind im cBot eingebettet und werden nicht als benutzerkonfigurierbare Strategieparameter offengelegt.
GEHANDELTE MÄRKTE
Aktiv gehandelt:
Bitcoin
DOT
Ethereum
Gold
XRP
Silber / XAG ist nur Referenzdaten.
Diversified eröffnet keine Silber-Positionen.
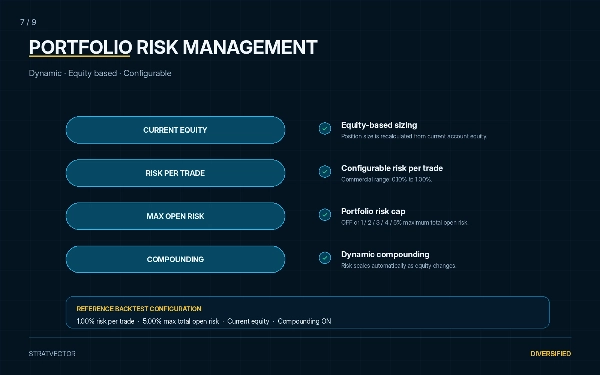
PORTFOLIO-RISIKOMANAGEMENT
Diversified verwendet eine zentrale Risiko-Engine auf Portfolioebene.
Risiko pro Trade
Konfigurierbar von:
Standard:
Maximales Gesamtrisiko offener Positionen
Verfügbare Einstellungen:
AUS · 1% · 2% · 3% · 4% · 5%
Standard:
Die Positionsgröße wird dynamisch aus dem aktuellen Kontoeigenkapital berechnet.
Mit der Veränderung des Eigenkapitals passt sich die Positionsgröße automatisch an.
Die Risiko-Engine des Portfolios überwacht auch das kombinierte geplante Risiko offener Positionen und kann zusätzliche Einstiege blockieren, wenn das konfigurierte maximale Gesamtrisiko offener Positionen überschritten würde.
Dynamisches Compounding
Aktiviert.
Die Risikogröße skaliert automatisch mit dem aktuellen Kontoeigenkapital.
AUTOMATISIERTE PORTFOLIO-AUSFÜHRUNG
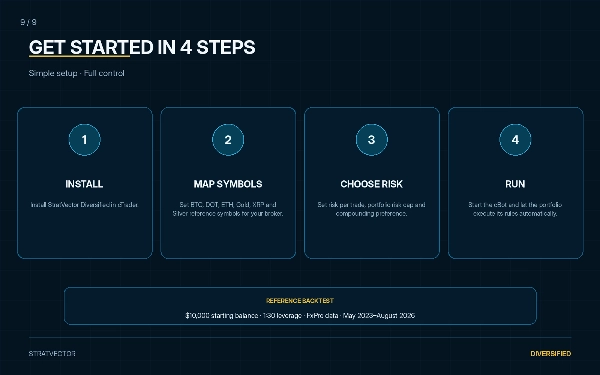
Einmal konfiguriert, übernimmt StratVector Diversified automatisch:
- Signalauswertung
- Positionsgrößenbestimmung
- Portfoliorisikoprüfungen
- Trade-Einstieg
- Stop-Management
- Trade-Ausstiege
- Strategie-spezifisches Trade-Management
Das System ist darauf ausgelegt, als systematisches Portfolio zu laufen, nicht als Hochfrequenz-Handelsbot.
Phasen mit weniger Trades – oder gar keinen Trades – sind normal, wenn gültige Setups fehlen.
EMPFOHLENES STARTKAPITAL
5.000 $ oder mehr werden empfohlen.
Diversified verwendet prozentuale Eigenkapitalgrößenbestimmung, aber Mindesthandelsgrößen und Volumeninkremente des Brokers können die Präzision der Größenbestimmung bei sehr kleinen Konten verringern.
Ein Startguthaben von 5.000 $ oder mehr bietet eine bessere Granularität der Positionsgrößen über die verschiedenen Märkte hinweg.
Kleinere Guthaben können technisch funktionieren, sind aber stärker von Mindestvolumenbeschränkungen des Brokers betroffen.
STANDARD-SYMBOLZUORDNUNG
Referenzkonfiguration verwendet mit FxPro:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Gold: XAUUSD
XRP: XRP
Silber-Referenz: XAGUSD
Broker-Symbolnamen können abweichen.
Alle Marktzuordnungen können daher über die öffentlichen cBot-Parameter angepasst werden.
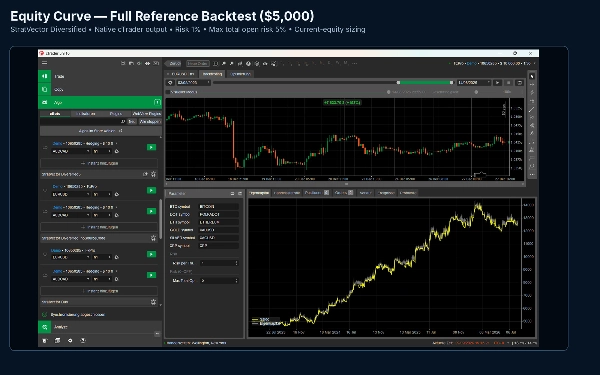
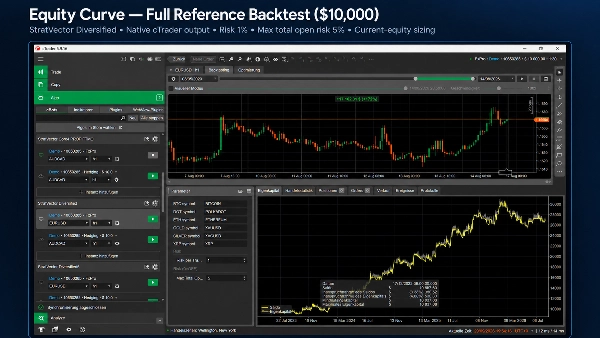
Der aktuelle Referenz-Backtest verwendete genau diese Zuordnungen zusammen mit 1,00% Risiko pro Trade und 5,00% maximalem Gesamtrisiko offener Positionen.
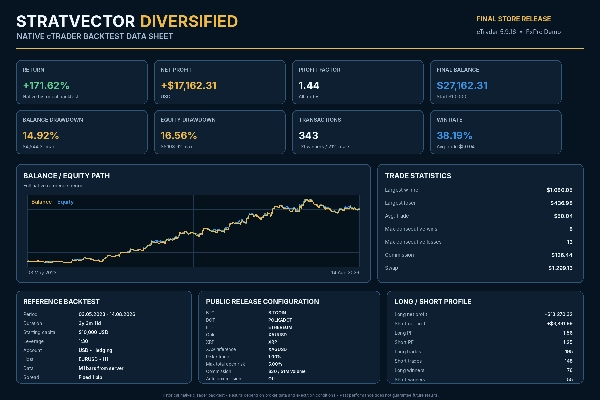
REFERENZ-BACKTEST
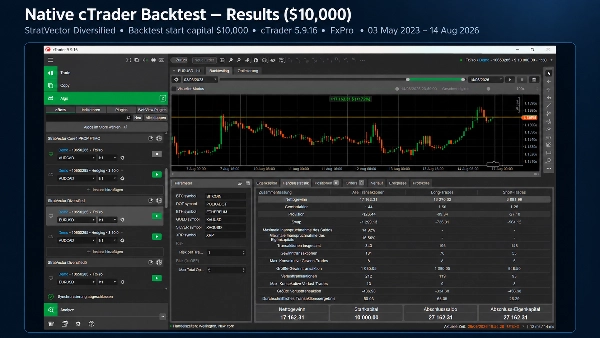
Startguthaben: 10.000 $
Endguthaben: 27.162,31 $
Nettogewinn: +17.162,31 $
Rendite: +171,62%
Profitfaktor: 1,44
Gesamtzahl der Trades: 343
Gewinntrades: 131
Verlusttrades: 212
Max. Kontostand-Rückgang: 14,92%
Max. Eigenkapital-Rückgang: 16,56%
Long-Trades: 195
Short-Trades: 148
Der native cTrader-Bericht bestätigt 343 geschlossene Trades, darunter 131 Gewinner und 212 Verlierer.
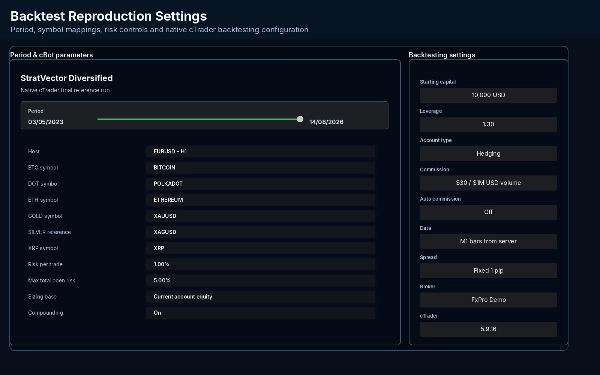
Backtest-Konfiguration
Plattform: cTrader Desktop
Broker: FxPro Demo
Konto: USD · Hedging
Startguthaben: 10.000 $
Hebel: 1:30
Zeitraum: 03. Mai 2023 – 14. August 2026
Host: EURUSD · H1
Historische Daten: M1-Bars vom Server
Spread: Fest 1 Pip
Kommission: 30 $ pro 1 Million USD Volumen
Risiko pro Trade: 1,00%
Max. Gesamtrisiko offener Positionen: 5,00%
Der native Bericht bestätigt das Startguthaben von 10.000 $, das Endguthaben von 27.162,31 $, +171,62% Rendite und den gesamten Testzeitraum.
ZUSÄTZLICHER 5.000 $ KAPITALTEST
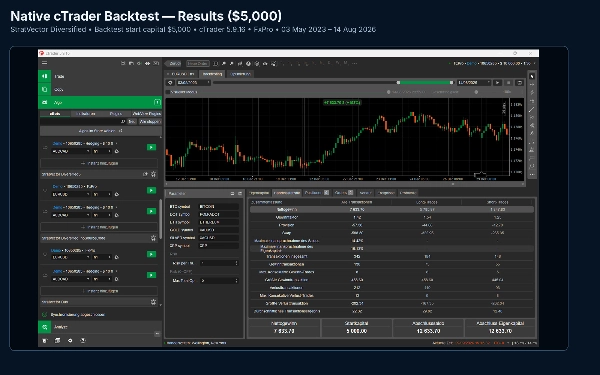
Ein zweiter nativer cTrader-Backtest wurde mit derselben Strategiekonfiguration und Referenzperiode bei einem reduzierten Startguthaben von 5.000 $ durchgeführt.
Startguthaben: 5.000 $
Rendite: +152,67%
Nettogewinn: +7.633,70 $
Endguthaben: 12.633,70 $
Profitfaktor: 1,42
Max. Kontostand-Rückgang: 14,42%
Max. Eigenkapital-Rückgang: 16,13%
Trades: 342
Dieser zusätzliche Test dient zur Dokumentation des Positionsgrößenverhaltens rund um das empfohlene Startkapitalniveau.
WAS DIVERSIFIED NICHT IST
StratVector Diversified ist nicht darauf ausgelegt, eine konstante Marktexposition zu erzwingen.
Es basiert nicht auf:
- konstanter Handelsaktivität
- unbegrenzter Portfolio-Exposition
- manuell ausgewählten Trades
- identischer Logik über alle Märkte hinweg
Jedes Strategiemodul wartet auf seine eigenen vordefinierten Bedingungen.
Diese Selektivität ist ein bewusster Teil des Systems.
WICHTIGE INFORMATIONEN
Eine korrekte Broker-Symbolzuordnung ist erforderlich.
Symbolnamen, Vertragsspezifikationen, Mindesthandelsgrößen, Volumeninkremente, Spreads, Kommissionen, Swaps und Ausführungsbedingungen können zwischen Brokern variieren.
Historische Backtests hängen von den spezifischen Brokerdaten und Handelsbedingungen ab, die während der Tests verwendet wurden.
Live-Handelsergebnisse können erheblich von historischen Backtestergebnissen abweichen.
Handel beinhaltet Risiken. Vergangene Leistungen garantieren keine zukünftigen Ergebnisse.
KOMPATIBILITÄT
Verifiziert auf cTrader Desktop 5.10.16.
Für die Kompatibilität mit cTrader 5.10.16 waren keine Änderungen an Strategie oder Risikomodell erforderlich.
Zusammenfassung
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.