Description
STRATVECTOR DIVERSIFIÉ
CINQ STRATÉGIES. CINQ MARCHÉS. UN PORTEFEUILLE SYSTÉMATIQUE.
StratVector Diversified est un cBot multi-stratégies pour cTrader qui combine cinq modules de trading systématiques indépendants sur Bitcoin, DOT, Ethereum, Or et XRP.
Au lieu de s'appuyer sur un seul marché ou une seule approche de trading, Diversified répartit les opportunités de trading sur plusieurs modules stratégiques indépendants, comportements de marché et horizons temporels.
L'objectif est simple :
Une diversification plus large au sein d'un système de trading automatisé — combinée à une taille de position basée sur les fonds propres et un contrôle du risque au niveau du portefeuille.
POURQUOI DIVERSIFIÉ ?
Diversified est conçu pour les traders qui souhaitent une exposition à plusieurs marchés différents sans gérer plusieurs bots séparés.
Le portefeuille combine :
- Bitcoin — Long
- DOT — Short
- Ethereum — Long
- Or — Long
- XRP — Short
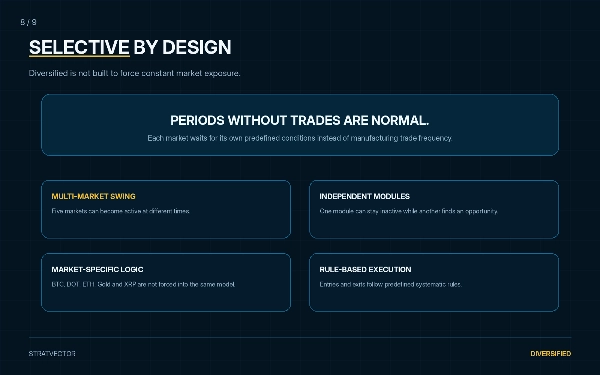
Chaque module fonctionne indépendamment et ne trade que lorsque ses propres conditions prédéfinies sont remplies.
Cela signifie que le portefeuille n'a pas besoin que tous les marchés performent en même temps.
Certains modules peuvent rester inactifs pendant de longues périodes tandis que d'autres génèrent des opportunités de trading.
CINQ MODULES STRATÉGIQUES INDÉPENDANTS
Bitcoin
Stratégie systématique longue opérant sur Bitcoin.
DOT
Stratégie systématique courte opérant sur DOT.
Ethereum
Stratégie systématique longue opérant sur Ethereum.
Or
Stratégie systématique longue utilisant l'Or avec des données supplémentaires du marché de l'Argent comme référence.
XRP
Stratégie systématique courte avec une logique dynamique de gestion des trades.
Chaque module utilise ses propres règles prédéfinies d'entrée, de sortie et de gestion des trades.
Les seuils de signal propriétaires et la logique interne de la stratégie sont intégrés dans le cBot et ne sont pas exposés comme paramètres configurables par l'utilisateur.
MARCHÉS TRADÉS
Activement tradés :
Bitcoin
DOT
Ethereum
Or
XRP
L'Argent / XAG est uniquement une donnée de référence.
Diversified n'ouvre pas de positions sur l'Argent.
GESTION DU RISQUE DU PORTEFEUILLE
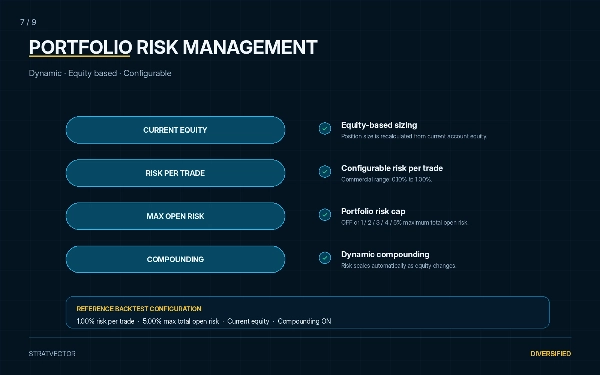
Diversified utilise un moteur de risque central au niveau du portefeuille.
Risque par trade
Configurable de :
Par défaut :
Risque total maximum ouvert
Paramètres disponibles :
OFF · 1% · 2% · 3% · 4% · 5%
Par défaut :
La taille des positions est calculée dynamiquement à partir des fonds propres actuels du compte.
Au fur et à mesure que les fonds propres évoluent, la taille des positions s'ajuste automatiquement.
Le moteur de risque du portefeuille surveille également le risque total planifié des positions ouvertes et peut bloquer des entrées supplémentaires lorsque le risque total maximum configuré serait dépassé.
Composition dynamique
Activée.
La taille du risque s'adapte automatiquement aux fonds propres actuels du compte.
EXÉCUTION AUTOMATISÉE DU PORTEFEUILLE
Une fois configuré, StratVector Diversified gère automatiquement :
- l'évaluation des signaux
- la taille des positions
- les contrôles de risque du portefeuille
- l'entrée des trades
- la gestion des stops
- la sortie des trades
- la gestion des trades spécifique à chaque stratégie
Le système est conçu pour fonctionner comme un portefeuille systématique, et non comme un bot de trading haute fréquence.
Les périodes avec moins de trades — ou sans trades du tout — sont normales lorsque les configurations valides sont absentes.
CAPITAL DE DÉPART RECOMMANDÉ
5 000 $ ou plus est recommandé.
Diversified utilise une taille de position basée sur un pourcentage des fonds propres, mais les tailles minimales de trade et les incréments de volume du courtier peuvent réduire la précision de la taille sur des comptes très petits.
Un solde de départ de 5 000 $ ou plus offre une meilleure granularité de la taille des positions à travers les différents marchés.
Des soldes plus petits peuvent techniquement fonctionner mais peuvent être plus affectés par les restrictions de volume minimum du courtier.
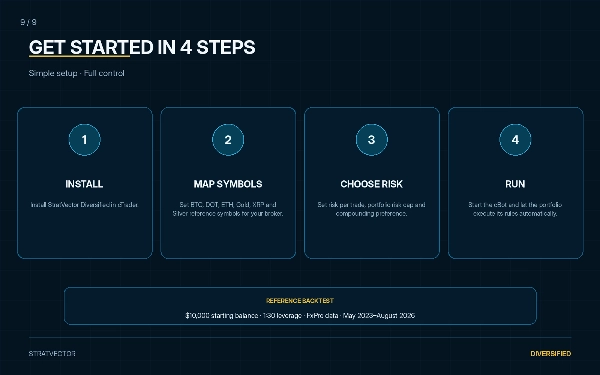
MAPPAGE DES SYMBOLES PAR DÉFAUT
Configuration de référence utilisée avec FxPro :
BTC : BITCOIN
DOT : POLKADOT
Ethereum : ETHEREUM
Or : XAUUSD
XRP : XRP
Référence Argent : XAGUSD
Les noms des symboles chez les courtiers peuvent différer.
Tous les mappages de marché peuvent donc être ajustés via les paramètres publics du cBot.
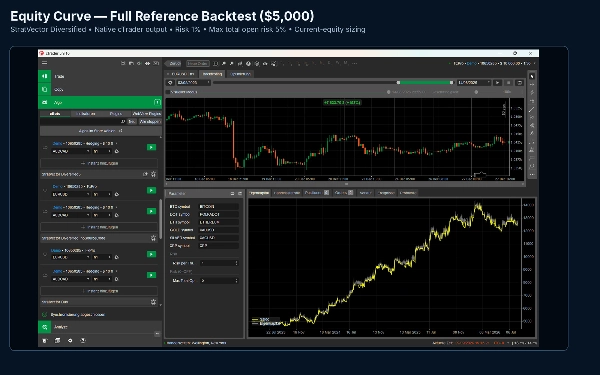
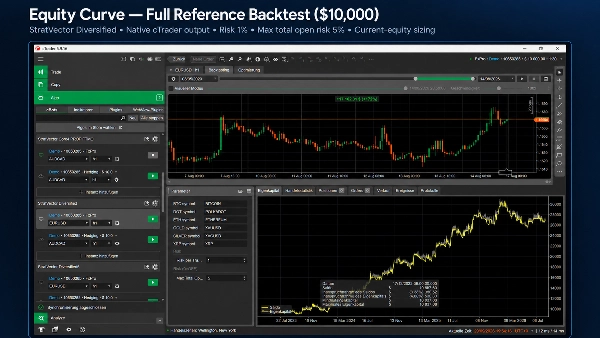
Le backtest de référence actuel a utilisé exactement ces mappages avec 1.00% de risque par trade et 5.00% de risque total maximum ouvert.
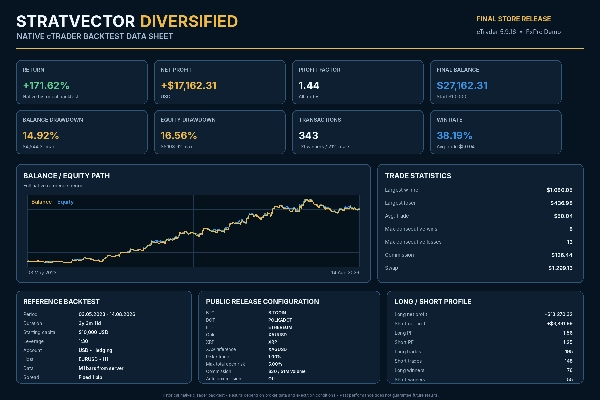
BACKTEST DE RÉFÉRENCE
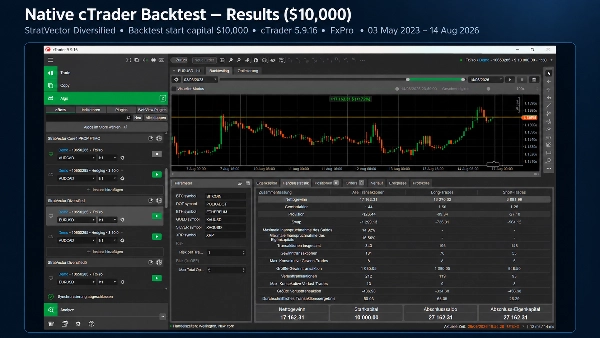
Solde de départ : 10 000 $
Solde final : 27 162,31 $
Profit net : +17 162,31 $
Rendement : +171,62%
Facteur de profit : 1,44
Nombre total de trades : 343
Trades gagnants : 131
Trades perdants : 212
Drawdown max. du solde : 14,92%
Drawdown max. des fonds propres : 16,56%
Trades longs : 195
Trades shorts : 148
Le rapport natif de cTrader confirme 343 trades clôturés, dont 131 gagnants et 212 perdants.
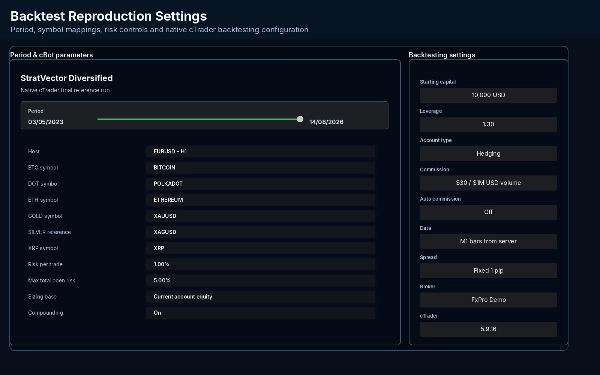
Configuration du backtest
Plateforme : cTrader Desktop
Courtier : FxPro Demo
Compte : USD · Couverture
Solde de départ : 10 000 $
Effet de levier : 1:30
Période : 03 mai 2023 – 14 août 2026
Hôte : EURUSD · H1
Données historiques : Barres M1 du serveur
Spread : Fixe 1 pip
Commission : 30 $ par volume de 1 million USD
Risque par trade : 1.00%
Risque total maximum ouvert : 5.00%
Le rapport natif confirme le solde de départ de 10 000 $, le solde final de 27 162,31 $, +171,62% de rendement et la période complète du test.
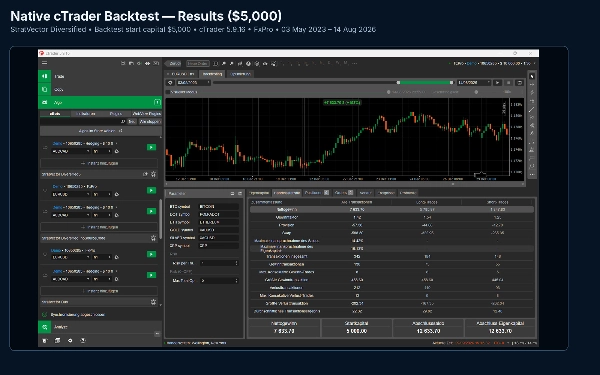
TEST SUPPLÉMENTAIRE AVEC 5 000 $ DE CAPITAL
Un second backtest natif cTrader a été réalisé avec la même configuration de stratégie et la même période de référence, mais avec un solde de départ réduit à 5 000 $.
Solde de départ : 5 000 $
Rendement : +152,67%
Profit net : +7 633,70 $
Solde final : 12 633,70 $
Facteur de profit : 1,42
Drawdown max. du solde : 14,42%
Drawdown max. des fonds propres : 16,13%
Trades : 342
Ce test supplémentaire est inclus pour documenter le comportement de la taille des positions autour du niveau de capital de départ recommandé.
CE QUE DIVERSIFIÉ N'EST PAS
StratVector Diversified n'est pas conçu pour forcer une exposition constante au marché.
Il n'est pas construit autour de :
- une activité de trading constante
- une exposition illimitée du portefeuille
- des trades sélectionnés manuellement
- une logique identique sur chaque marché
Chaque module de stratégie attend ses propres conditions prédéfinies.
Cette sélectivité fait partie intégrante du système.
INFORMATIONS IMPORTANTES
Un mappage correct des symboles du courtier est requis.
Les noms des symboles, les spécifications des contrats, les tailles minimales de trade, les incréments de volume, les spreads, les commissions, les swaps et les conditions d'exécution peuvent varier selon les courtiers.
Les backtests historiques dépendent des données spécifiques du courtier et des conditions de trading utilisées lors des tests.
Les résultats du trading en direct peuvent différer considérablement des résultats des backtests historiques.
Le trading comporte des risques. Les performances passées ne garantissent pas les résultats futurs.
COMPATIBILITÉ
Vérifié sur cTrader Desktop 5.10.16.
Aucun changement de stratégie ou de modèle de risque n'a été nécessaire pour la compatibilité avec cTrader 5.10.16.
Résumé
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.