Description
STRATVECTOR DIVERSIFIED5 — VERSION DE TEST
CINQ STRATÉGIES. CINQ MARCHÉS. UN PORTEFEUILLE SYSTÉMATIQUE.
StratVector Diversified5 est un cBot multi-stratégies pour cTrader qui combine cinq modules de trading systématique indépendants sur Bitcoin, DOT, Ethereum, Or et XRP.
Au lieu de s'appuyer sur un seul marché ou une seule approche de trading, Diversified5 répartit les opportunités de trading entre plusieurs modules de stratégie indépendants, comportements de marché et horizons temporels.
L'objectif est simple :
Une diversification plus large au sein d'un système de trading automatisé — combinée à une taille de position basée sur l'équité et un contrôle des risques au niveau du portefeuille.
Cette VERSION DE TEST gratuite vous permet d'évaluer le système directement dans cTrader avant d'acheter la Version Complète.
Les tests historiques et l'optimisation sont activés.
Le trading en temps réel sur les comptes Démo et Réels est désactivé.
CE QUE VOUS POUVEZ TESTER
La VERSION DE TEST gratuite vous permet de :
- Effectuer des backtests historiques sur cTrader
- Utiliser l'optimisation cTrader
- Tester différents réglages de risque
- Examiner les trades, l'équité et le drawdown
- Tester le système avec les données de votre propre courtier
- Configurer les correspondances de symboles spécifiques au courtier
- Évaluer le portefeuille avant d'acheter la Version Complète
La VERSION DE TEST utilise la même logique de portefeuille sous-jacente que la Version Complète pour les backtests historiques et l'optimisation.
POURQUOI DIVERSIFIED5 ?
Diversified5 est conçu pour les traders qui souhaitent une exposition à plusieurs marchés différents sans exécuter plusieurs bots séparés.
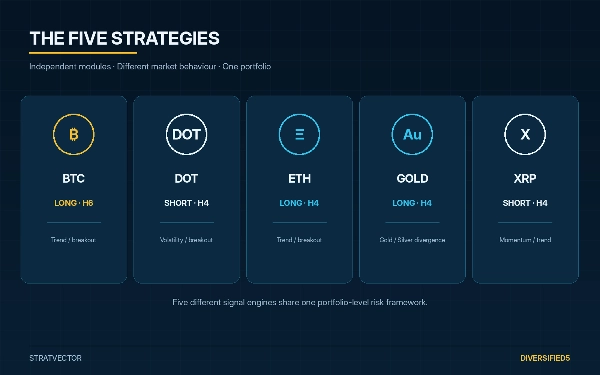
Le portefeuille combine :
- Bitcoin — Long
- DOT — Short
- Ethereum — Long
- Or — Long
- XRP — Short
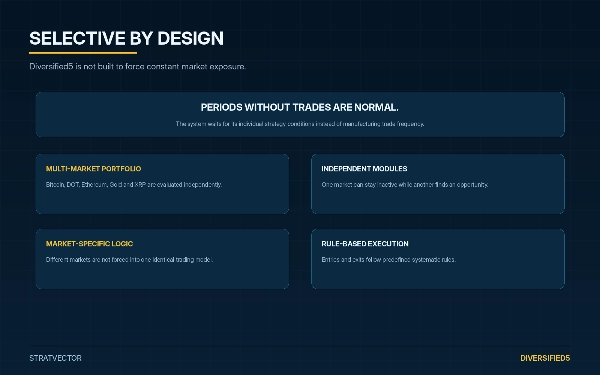
Chaque module fonctionne indépendamment et ne trade que lorsque ses propres conditions prédéfinies sont remplies.
Cela signifie que le portefeuille n'a pas besoin que tous les marchés performent en même temps.
Certains modules peuvent rester inactifs pendant de longues périodes tandis que d'autres génèrent des opportunités de trading.
CINQ MODULES DE STRATÉGIE INDÉPENDANTS
Bitcoin
Module systématique orienté long opérant sur Bitcoin.
DOT
Module systématique orienté short opérant sur DOT.
Ethereum
Module systématique orienté long opérant sur Ethereum.
Or
Module systématique orienté long utilisant l'Or avec des données supplémentaires du marché de l'Argent comme référence.
XRP
Module systématique orienté short avec une logique dynamique de gestion des trades.
Chaque module utilise ses propres règles prédéfinies d'entrée, de sortie et de gestion des trades.
Les seuils de signal propriétaires et la logique interne de la stratégie restent intégrés dans le cBot et ne sont pas exposés comme paramètres de stratégie configurables par l'utilisateur.
MARCHÉS TRADÉS
Activement tradés :
Bitcoin
DOT
Ethereum
Or
XRP
L'Argent / XAG est uniquement une donnée de référence.
Diversified5 n'ouvre pas de positions sur l'Argent via le module de référence Or.
GESTION DU RISQUE DU PORTEFEUILLE
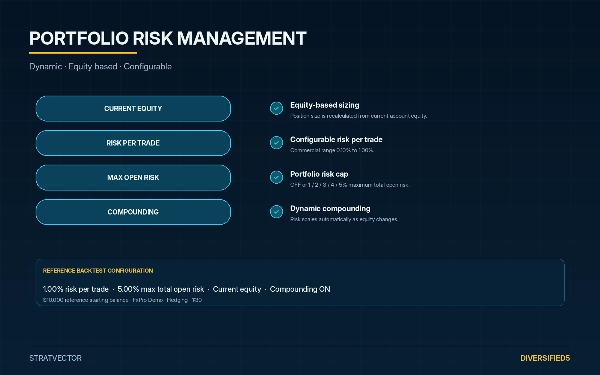
Diversified5 utilise un moteur de risque central au niveau du portefeuille.
Risque par trade
Configurable de :
Par défaut :
Risque total maximum ouvert
Paramètres disponibles :
OFF · 1% · 2% · 3% · 4% · 5%
Par défaut :
La taille des positions est calculée dynamiquement à partir de l'équité actuelle du compte.
Au fur et à mesure que l'équité change, la taille des positions s'ajuste automatiquement.
Le moteur de risque du portefeuille surveille également le risque total planifié des positions ouvertes et peut bloquer des entrées supplémentaires lorsque le risque total maximum configuré serait dépassé.
Composition dynamique
Activée.
La taille du risque s'adapte automatiquement à l'équité actuelle du compte.
EXÉCUTION AUTOMATISÉE DU PORTEFEUILLE
Lors des backtests historiques et de l'optimisation, StratVector Diversified5 gère :
- Évaluation des signaux
- Dimensionnement des positions
- Contrôles du risque du portefeuille
- Entrée des trades
- Gestion des stops
- Sorties des trades
- Gestion des trades spécifique à la stratégie
Le système est conçu comme un portefeuille systématique, pas comme un bot de trading haute fréquence.
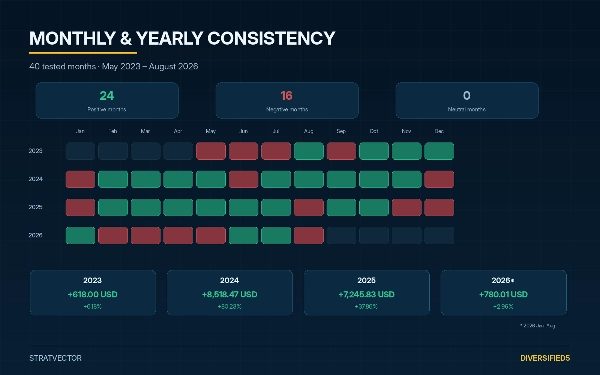
Les périodes avec moins de trades — ou sans trades du tout — sont normales lorsque les configurations valides sont absentes.
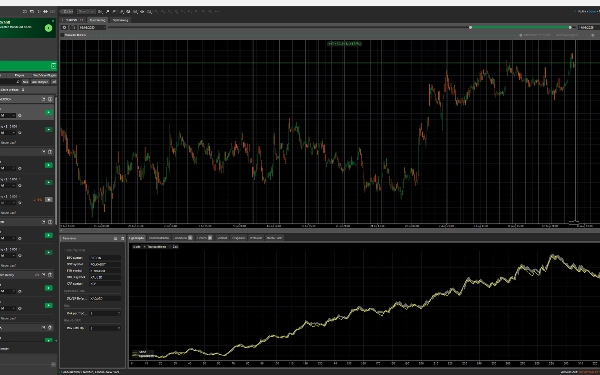
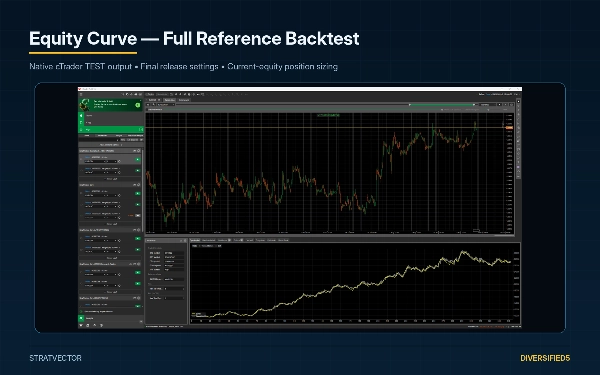
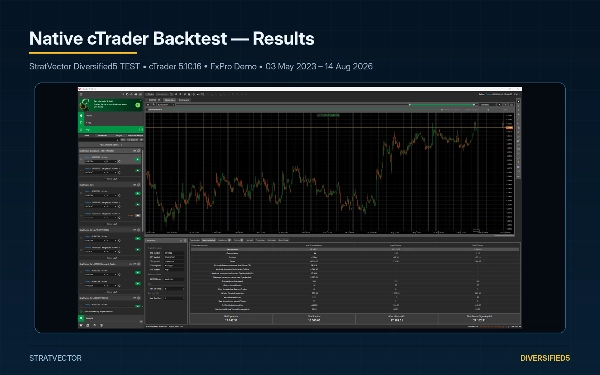
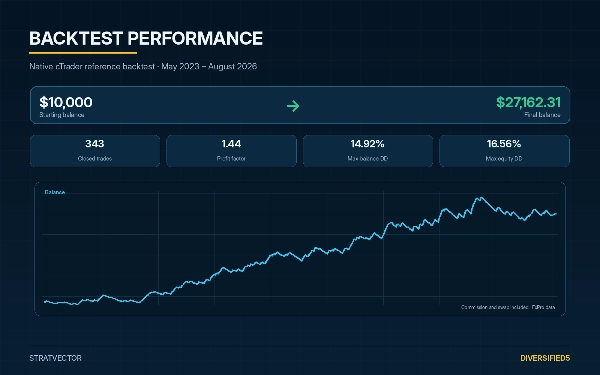
BACKTEST DE RÉFÉRENCE
Backtest natif cTrader
Période : 03 mai 2023 – 14 août 2026
Solde initial : 10 000 $
Solde final : 27 162,31 $
Profit net : +17 162,31 $
Rendement : +171,62%
Facteur de profit : 1,44
Nombre total de trades : 343
Trades gagnants : 131
Trades perdants : 212
Trades longs : 195
Trades shorts : 148
Drawdown max. du solde : 14,92%
Drawdown max. de l'équité : 16,56%
Le backtest de référence inclut les commissions du courtier et les coûts de swap.
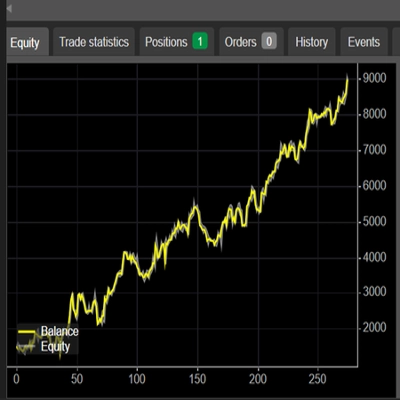
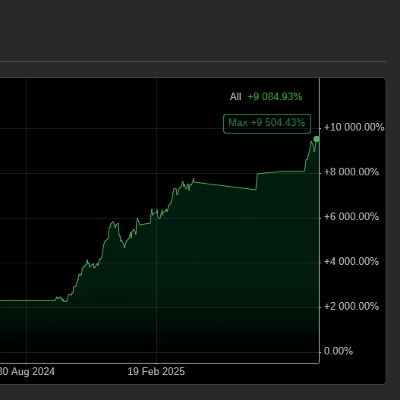
Des informations détaillées sur la performance, l'équité et le drawdown sont affichées dans la galerie du produit.
CONFIGURATION DU BACKTEST DE RÉFÉRENCE
Plateforme : cTrader Desktop
Courtier : FxPro Démo
Compte : USD · Couverture
Solde initial : 10 000 $
Effet de levier : 1:30
Période : 03 mai 2023 – 14 août 2026
Hôte : EURUSD · H1
Données historiques : Barres M1 du serveur
Spread : Fixe 1 pip
Commission : 30 $ par volume de 1 million USD
Risque par trade : 1,00%
Risque total maximum ouvert : 5,00%
Correspondance des symboles de référence :
BTC : BITCOIN
DOT : POLKADOT
Ethereum : ETHEREUM
Or : XAUUSD
XRP : XRP
Référence Argent : XAGUSD
Les noms des symboles chez les courtiers peuvent différer.
Toutes les correspondances de marché peuvent donc être ajustées via les paramètres publics du cBot.
TEST SUPPLÉMENTAIRE AVEC UN CAPITAL DE 5 000 $
Un second backtest natif cTrader a été réalisé en utilisant la même configuration de stratégie et la même période de référence avec un solde initial réduit de 5 000 $.
Solde initial : 5 000 $
Rendement : +152,67%
Profit net : +7 633,70 $
Solde final : 12 633,70 $
Facteur de profit : 1,42
Drawdown max. du solde : 14,42%
Drawdown max. de l'équité : 16,13%
Trades : 342
Ce test supplémentaire documente le comportement de la taille des positions autour du niveau de capital de départ recommandé.
CAPITAL DE DÉPART RECOMMANDÉ
5 000 $ ou plus est recommandé.
Diversified5 utilise un dimensionnement basé sur un pourcentage de l'équité, mais les tailles minimales de trade et les incréments de volume du courtier peuvent réduire la précision du dimensionnement sur des comptes très petits.
Un solde de départ de 5 000 $ ou plus offre une meilleure granularité de dimensionnement des positions à travers les différents marchés.
Des soldes plus petits peuvent techniquement fonctionner mais peuvent être plus affectés par les restrictions de volume minimum du courtier.
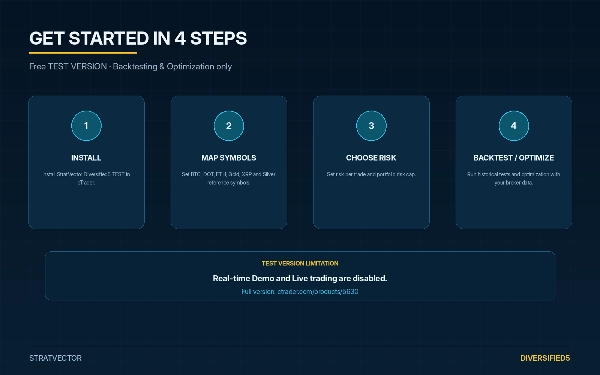
LIMITATION DE LA VERSION DE TEST
Cette VERSION DE TEST gratuite est destinée à :
Backtesting et optimisation uniquement.
L'exécution en temps réel est désactivée sur :
- Comptes Démo
- Comptes Réels
Il n'y a pas d'essai en temps réel sur Démo dans cette version.
Si vous souhaitez utiliser Diversified5 pour une exécution en temps réel, utilisez la Version Complète.
VERSION COMPLÈTE
La Version Complète permet l'exécution en temps réel sur les comptes Démo et Réels compatibles cTrader.
Version Complète :
https://ctrader.com/products/5630
CE QUE DIVERSIFIED5 N'EST PAS
StratVector Diversified5 n'est pas conçu pour forcer une exposition constante au marché.
Il n'est pas construit autour de :
- Une activité de trading constante
- Une exposition illimitée du portefeuille
- Des trades sélectionnés manuellement
- Une logique identique sur tous les marchés
Chaque module de stratégie attend ses propres conditions prédéfinies.
Cette sélectivité fait partie intégrante du système.
INFORMATIONS IMPORTANTES
Une correspondance correcte des symboles du courtier est requise.
Les noms des symboles, les spécifications des contrats, les tailles minimales de trade, les incréments de volume, les spreads, les commissions, les swaps et les conditions d'exécution peuvent varier selon les courtiers.
Les backtests historiques dépendent des données spécifiques du courtier et des conditions de trading utilisées lors des tests.
Les résultats de trading réels peuvent différer sensiblement des résultats des backtests historiques.
Le trading comporte des risques. Les performances historiques et les backtests ne garantissent pas les résultats futurs.
COMPATIBILITÉ
Vérifié sur cTrader Desktop 5.10.16.
Aucun changement de stratégie ou de modèle de risque n'a été nécessaire pour la compatibilité avec cTrader 5.10.16.
Résumé
This test version supports historical backtesting and optimization within cTrader but disables real-time trading on demo and live accounts. Users can evaluate the system's performance, test various risk settings, review trade history, and configure broker-specific symbol mappings. Position sizing is dynamically calculated based on current account equity, with configurable risk per trade (default 1%) and maximum total open risk (default 5%). Dynamic compounding is enabled to scale risk sizing automatically.
The bot is designed for low-frequency, swing trading with a focus on trend-following strategies using indicators such as ADX, Keltner Channels, and Donchian Channels. It manages trade entries, stops, exits, and portfolio-level risk controls systematically. Recommended starting capital is $5,000 or more to ensure effective position sizing.
Backtests covering May 2023 to August 2026 on FxPro Demo account data show a net return of approximately 171.6% with a profit factor of 1.44 and maximum drawdowns below 17%. The test version uses the same portfolio logic as the full version, which enables real-time trading.