説明
STRATVECTOR DIVERSIFIED
5つの戦略。5つの市場。1つのシステマティックポートフォリオ。
StratVector Diversifiedは、cTrader用のマルチストラテジーcBotで、Bitcoin、DOT、Ethereum、Gold、XRPの5つの独立したシステマティックトレーディングモジュールを組み合わせています。
単一の市場や取引手法に依存するのではなく、Diversifiedは複数の独立した戦略モジュール、市場の動向、時間軸にわたって取引機会を分散させます。
目標はシンプルです:
1つの自動取引システム内での幅広い分散投資 — 株式ベースのポジションサイズ調整とポートフォリオレベルのリスク管理を組み合わせています。
なぜDiversifiedなのか?
Diversifiedは、複数の異なる市場にエクスポージャーを持ちたいが、複数の別々のボットを稼働させたくないトレーダー向けに設計されています。
ポートフォリオは以下を組み合わせています:
- Bitcoin — ロング
- DOT — ショート
- Ethereum — ロング
- Gold — ロング
- XRP — ショート
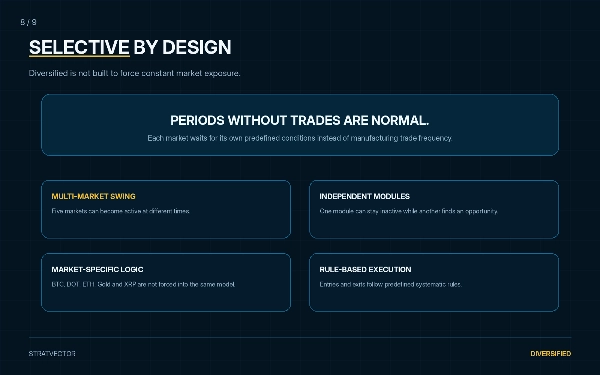
各モジュールは独立して動作し、それぞれの事前定義された条件が満たされた場合にのみ取引を行います。
これは、ポートフォリオがすべての市場が同時にパフォーマンスを発揮する必要がないことを意味します。
一部のモジュールは長期間非アクティブのままであることもあり、その間に他のモジュールが取引機会を生み出します。
5つの独立した戦略モジュール
Bitcoin
Bitcoinで動作するシステマティックなロング戦略。
DOT
DOTで動作するシステマティックなショート戦略。
Ethereum
Ethereumで動作するシステマティックなロング戦略。
Gold
Goldを使用し、追加のSilver市場データを参照入力として利用するシステマティックなロング戦略。
XRP
動的な取引管理ロジックを備えたシステマティックなショート戦略。
各モジュールは独自の事前定義されたエントリー、エグジット、取引管理ルールを使用します。
独自のシグナル閾値と内部戦略ロジックはcBot内に組み込まれており、ユーザーが設定可能な戦略パラメータとしては公開されていません。
取引される市場
積極的に取引される市場:
Bitcoin
DOT
Ethereum
Gold
XRP
Silver / XAGは参照データのみです。
DiversifiedはSilverのポジションを開きません。
ポートフォリオリスク管理
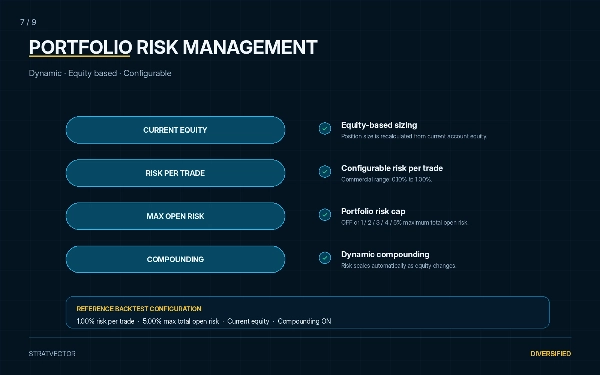
Diversifiedは中央のポートフォリオレベルのリスクエンジンを使用します。
取引ごとのリスク
設定可能範囲:
デフォルト:
最大合計オープンリスク
利用可能な設定:
OFF · 1% · 2% · 3% · 4% · 5%
デフォルト:
ポジションサイズは現在の口座資本から動的に計算されます。
資本が変動すると、ポジションサイズも自動的に調整されます。
ポートフォリオリスクエンジンは、オープンポジションの合計計画リスクも監視し、設定された最大合計オープンリスクを超える場合は追加のエントリーをブロックできます。
動的複利
有効。
リスクサイズは現在の口座資本に応じて自動的にスケールします。
自動ポートフォリオ実行
一度設定されると、StratVector Diversifiedは自動的に以下を処理します:
- シグナル評価
- ポジションサイズ調整
- ポートフォリオリスクチェック
- 取引エントリー
- ストップ管理
- 取引エグジット
- 戦略固有の取引管理
このシステムはシステマティックポートフォリオとして動作するよう設計されており、高頻度取引ボットではありません。
有効なセットアップがない場合、取引が少ない期間や全く取引がない期間が発生することは正常です。
推奨開始資本
5,000ドル以上を推奨します。
Diversifiedはパーセンテージベースの資本サイズ調整を使用しますが、ブローカーの最小取引サイズやボリューム単位の増分により、非常に小さな口座ではサイズ調整の精度が低下する可能性があります。
5,000ドル以上の開始残高は、異なる市場間でのポジションサイズの粒度を向上させます。
小さい残高でも技術的には機能しますが、ブローカーの最小ボリューム制限の影響を受けやすくなります。
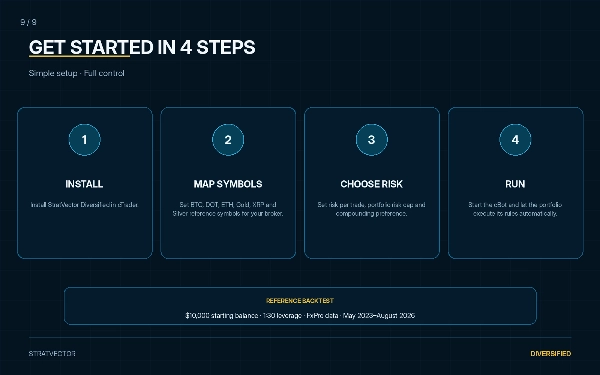
デフォルトのシンボルマッピング
FxProで使用される参照設定:
BTC: BITCOIN
DOT: POLKADOT
Ethereum: ETHEREUM
Gold: XAUUSD
XRP: XRP
Silver参照: XAGUSD
ブローカーのシンボル名は異なる場合があります。
したがって、すべての市場マッピングは公開されているcBotパラメータを通じて調整可能です。
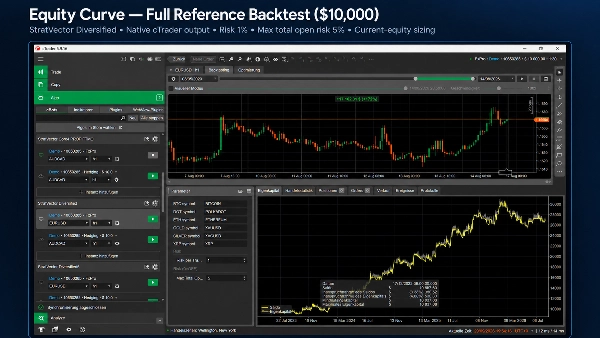
現在の参照バックテストは、これらのマッピングと1.00%の取引ごとのリスクおよび5.00%の最大合計オープンリスクを使用しています。
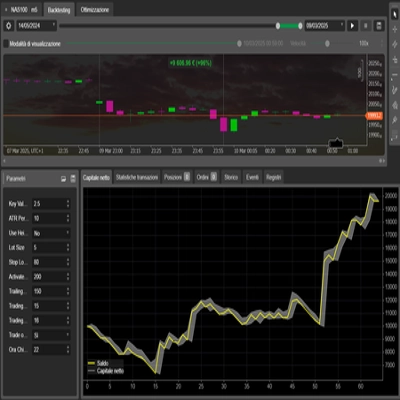
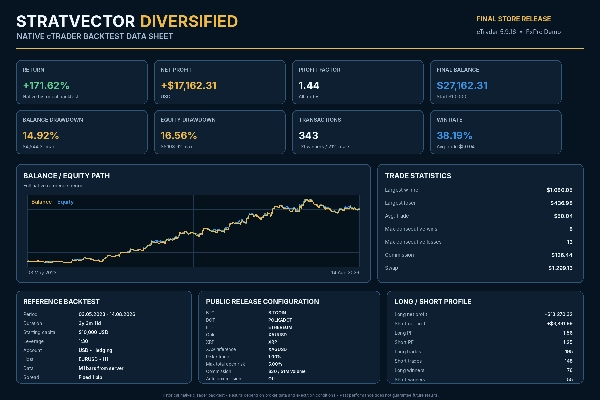
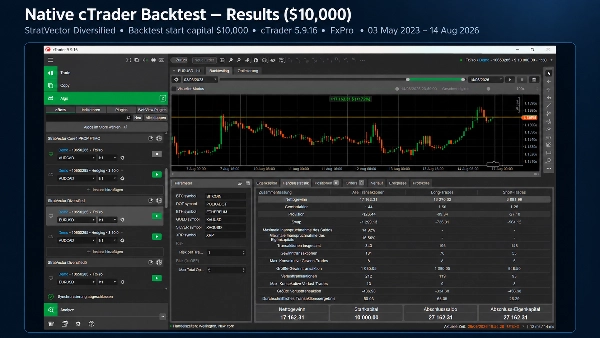
参照バックテスト
開始残高: $10,000
最終残高: $27,162.31
純利益: +$17,162.31
リターン: +171.62%
利益率: 1.44
総取引数: 343
勝ち取引数: 131
負け取引数: 212
最大残高ドローダウン: 14.92%
最大資本ドローダウン: 16.56%
ロング取引数: 195
ショート取引数: 148
ネイティブのcTraderレポートは、343件のクローズドトレード(131勝ち、212負け)を確認しています。
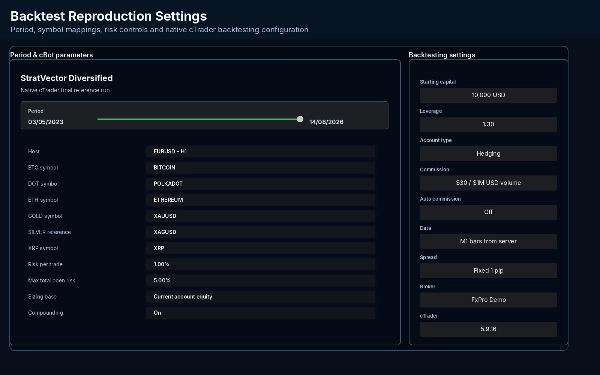
バックテスト設定
プラットフォーム: cTrader Desktop
ブローカー: FxPro Demo
アカウント: USD · ヘッジング
開始残高: $10,000
レバレッジ: 1:30
期間: 2023年5月3日 – 2026年8月14日
ホスト: EURUSD · H1
履歴データ: サーバーからのM1バー
スプレッド: 固定1ピップ
手数料: 100万米ドルあたり30ドル
取引ごとのリスク: 1.00%
最大合計オープンリスク: 5.00%
ネイティブレポートは、$10,000の開始残高、$27,162.31の終了残高、+171.62%のリターンおよび全テスト期間を確認しています。
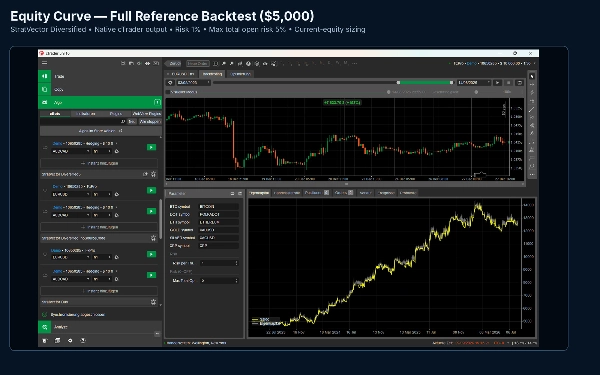
追加の$5,000資本テスト
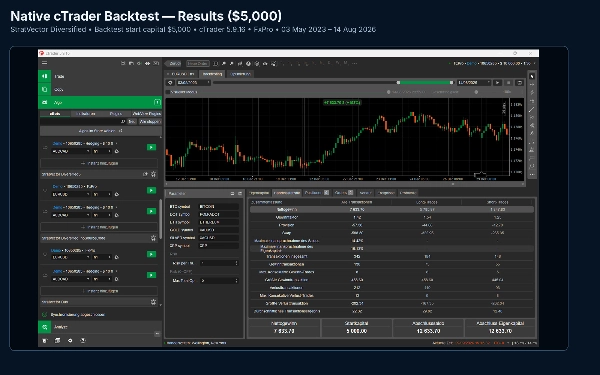
同じ戦略設定と参照期間を使用して、開始残高を$5,000に減らした2回目のネイティブcTraderバックテストが実施されました。
開始残高: $5,000
リターン: +152.67%
純利益: +$7,633.70
最終残高: $12,633.70
利益率: 1.42
最大残高ドローダウン: 14.42%
最大資本ドローダウン: 16.13%
取引数: 342
この追加テストは、推奨開始資本レベル周辺のポジションサイズの挙動を記録するために含まれています。
Diversifiedが「ではない」もの
StratVector Diversifiedは常に市場エクスポージャーを強制するようには設計されていません。
以下を基盤として構築されていません:
- 常時取引活動
- 無制限のポートフォリオエクスポージャー
- 手動で選択された取引
- すべての市場で同一のロジック
各戦略モジュールはそれぞれの事前定義された条件を待ちます。
その選択性はシステムの意図的な一部です。
重要な情報
正しいブローカーのシンボルマッピングが必要です。
シンボル名、契約仕様、最小取引サイズ、ボリューム単位の増分、スプレッド、手数料、スワップ、実行条件はブローカーによって異なる場合があります。
履歴バックテストは、テスト時に使用された特定のブローカーデータと取引条件に依存します。
ライブ取引の結果は、履歴バックテストの結果と大きく異なる場合があります。
取引にはリスクが伴います。過去のパフォーマンスは将来の結果を保証するものではありません。
互換性
cTrader Desktop 5.10.16.で検証済み
cTrader 5.10.16の互換性のために戦略やリスクモデルの変更は必要ありませんでした。
概要
The system employs a multi-market, multi-timeframe architecture with equity-based dynamic position sizing and compounding. Portfolio-level risk controls include configurable risk per trade (default 1%) and maximum total open risk (default 5%), with automatic trade and position management to maintain risk limits. The cBot supports long and short strategies, applying centralized risk management that can reject new entries if risk thresholds are exceeded.
Recommended starting capital is $5,000 or more to ensure adequate position-sizing granularity given typical broker constraints. Backtests on cTrader with FxPro data (1:30 leverage, May 2023–August 2026) show returns above 150% with maximum drawdowns around 15%, a profit factor near 1.4, and over 340 trades executed.
Broker symbol mappings are adjustable to accommodate different naming conventions and contract specifications. The system operates with market orders on hourly charts and uses indicators such as ADX, Keltner Channels, and Donchian Channels within its trend-following, low-frequency swing trading approach.