説明
STRATVECTOR DIVERSIFIED5 — テストバージョン
5つの戦略。5つの市場。1つのシステマティックポートフォリオ。
StratVector Diversified5は、cTrader用のマルチストラテジーcBotで、ビットコイン、DOT、イーサリアム、ゴールド、XRPの5つの独立したシステマティックトレーディングモジュールを組み合わせています。
単一の市場や取引手法に依存する代わりに、Diversified5は複数の独立した戦略モジュール、市場の動向、時間軸にわたって取引機会を分散させます。
目標はシンプルです:
1つの自動取引システム内でのより広範な分散投資 — 株式ベースのポジションサイズ調整とポートフォリオレベルのリスク管理を組み合わせています。
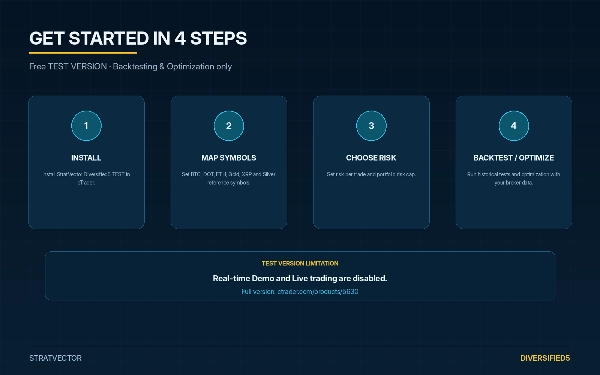
この無料のテストバージョンでは、フルバージョンを購入する前にcTrader内で直接システムを評価できます。
バックテストと最適化が可能です。
デモおよびライブアカウントでのリアルタイム取引は無効です。
テストできる内容
無料のテストバージョンで以下が可能です:
- 過去のcTraderバックテストの実行
- cTrader最適化の使用
- 異なるリスク設定のテスト
- 取引、エクイティ、ドローダウンのレビュー
- 自身のブローカーデータでのシステムテスト
- ブローカー固有のシンボルマッピングの設定
- フルバージョン購入前のポートフォリオ評価
テストバージョンは、フルバージョンと同じ基盤となるポートフォリオロジックを使用して、過去のバックテストと最適化を行います。
なぜDiversified5なのか?
Diversified5は、複数の異なる市場にエクスポージャーを持ちたいが、複数の別々のボットを稼働させたくないトレーダー向けに設計されています。
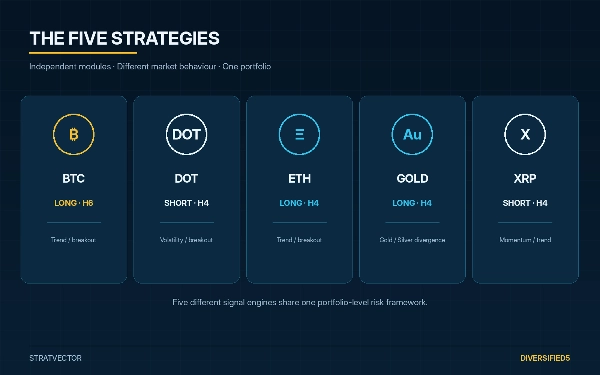
ポートフォリオは以下を組み合わせています:
- ビットコイン — ロング
- DOT — ショート
- イーサリアム — ロング
- ゴールド — ロング
- XRP — ショート
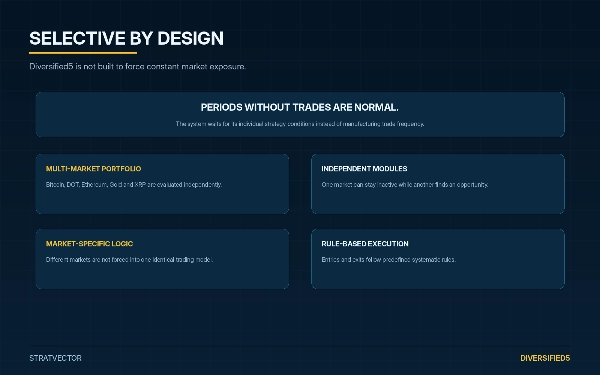
各モジュールは独立して動作し、それぞれの事前定義された条件が満たされた時のみ取引を行います。
つまり、ポートフォリオはすべての市場が同時にパフォーマンスを発揮する必要はありません。
一部のモジュールは長期間非アクティブのままで、他のモジュールが取引機会を生み出すことがあります。
5つの独立した戦略モジュール
ビットコイン
ビットコインで動作するシステマティックなロング志向モジュール。
DOT
DOTで動作するシステマティックなショート志向モジュール。
イーサリアム
イーサリアムで動作するシステマティックなロング志向モジュール。
ゴールド
ゴールドを使用し、追加のシルバー市場データを参照入力として利用するシステマティックなロング志向モジュール。
XRP
動的な取引管理ロジックを持つシステマティックなショート志向モジュール。
各モジュールは独自の事前定義されたエントリー、エグジット、取引管理ルールを使用します。
独自のシグナル閾値と内部戦略ロジックはcBot内に組み込まれており、ユーザーが設定可能な戦略パラメータとしては公開されていません。
取引市場
積極的に取引されている市場:
ビットコイン
DOT
イーサリアム
ゴールド
XRP
シルバー / XAGは参照データのみです。
Diversified5はシルバーのポジションをゴールド参照モジュールを通じて開きません。
ポートフォリオリスク管理
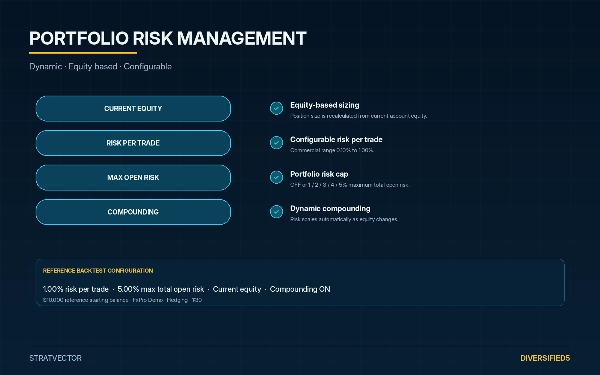
Diversified5は中央のポートフォリオレベルのリスクエンジンを使用します。
取引ごとのリスク
設定可能範囲:
デフォルト:
最大総オープンリスク
利用可能な設定:
OFF · 1% · 2% · 3% · 4% · 5%
デフォルト:
ポジションサイズは現在の口座エクイティから動的に計算されます。
エクイティが変動すると、ポジションサイズも自動的に調整されます。
ポートフォリオリスクエンジンは、オープンポジションの合計計画リスクも監視し、設定された最大総オープンリスクを超える場合は追加のエントリーをブロックできます。
動的複利
有効
リスクサイズは現在の口座エクイティに応じて自動的にスケールします。
自動ポートフォリオ実行
過去のバックテストと最適化の中で、StratVector Diversified5は以下を処理します:
- シグナル評価
- ポジションサイズ調整
- ポートフォリオリスクチェック
- 取引エントリー
- ストップ管理
- 取引エグジット
- 戦略固有の取引管理
このシステムはシステマティックポートフォリオとして設計されており、高頻度取引ボットではありません。
有効なセットアップがない場合、取引が少ない期間や全く取引がない期間が通常あります。
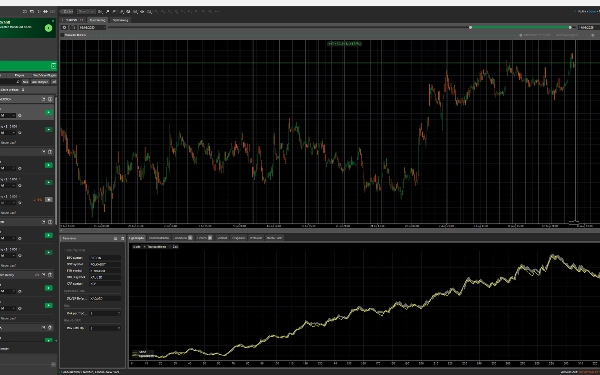
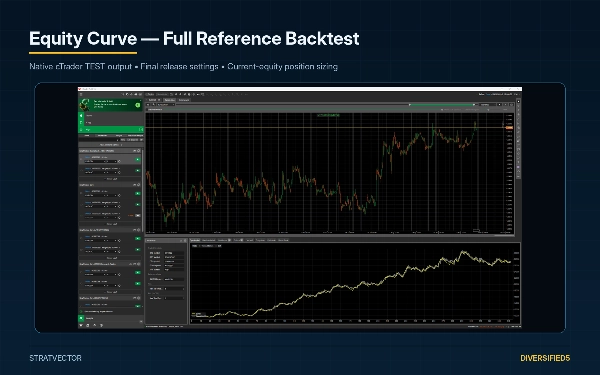
参照バックテスト
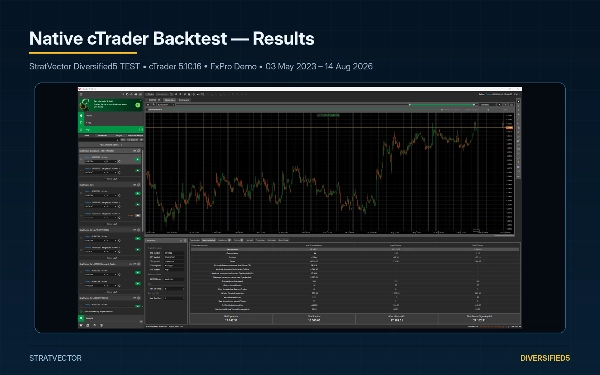
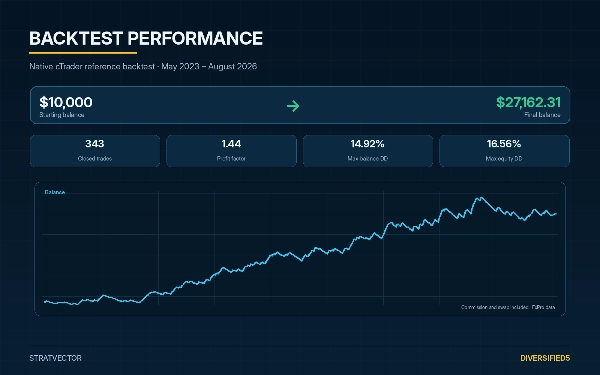
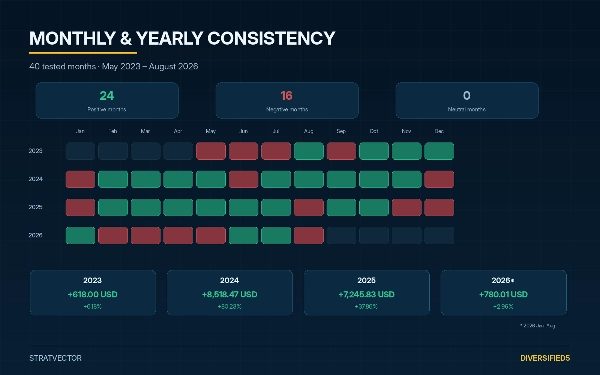
ネイティブcTraderバックテスト
期間:2023年5月3日 – 2026年8月14日
開始残高:$10,000
最終残高:$27,162.31
純利益:+$17,162.31
リターン: +171.62%
利益率: 1.44
総取引数:343
勝ち取引数:131
負け取引数:212
ロング取引数:195
ショート取引数:148
最大残高ドローダウン: 14.92%
最大エクイティドローダウン: 16.56%
参照バックテストにはブローカーの手数料およびスワップコストが含まれています。
詳細なパフォーマンス、エクイティ、ドローダウン情報は製品ギャラリーに表示されます。
参照バックテスト設定
プラットフォーム:cTraderデスクトップ
ブローカー:FxProデモ
アカウント:USD・ヘッジング
開始残高:$10,000
レバレッジ:1:30
期間:2023年5月3日 – 2026年8月14日
ホスト:EURUSD・H1
履歴データ:サーバーからのM1バー
スプレッド:固定1ピップ
手数料:100万米ドルの取引量あたり30ドル
取引ごとのリスク: 1.00%
最大総オープンリスク: 5.00%
参照シンボルマッピング:
BTC:BITCOIN
DOT:POLKADOT
イーサリアム:ETHEREUM
ゴールド:XAUUSD
XRP:XRP
シルバー参照:XAGUSD
ブローカーのシンボル名は異なる場合があります。
すべての市場マッピングは公開されたcBotパラメータを通じて調整可能です。
追加の$5,000資本テスト
同じ戦略設定と参照期間を使用し、開始残高を$5,000に減らして2回目のネイティブcTraderバックテストを実施しました。
開始残高:$5,000
リターン: +152.67%
純利益:+$7,633.70
最終残高:$12,633.70
利益率: 1.42
最大残高ドローダウン: 14.42%
最大エクイティドローダウン: 16.13%
取引数:342
この追加テストは推奨開始資本レベル周辺のポジションサイズの挙動を示しています。
推奨開始資本
$5,000以上を推奨します。
Diversified5はパーセンテージベースのエクイティサイズ調整を使用しますが、ブローカーの最小取引サイズやボリューム単位の増分により非常に小さい口座ではサイズの精度が低下する可能性があります。
$5,000以上の開始残高は、異なる市場間でのポジションサイズの粒度を向上させます。
より小さい残高でも技術的には機能しますが、ブローカーの最小ボリューム制限の影響を受けやすくなります。
テストバージョンの制限
この無料テストバージョンは以下を目的としています:
バックテストと最適化のみ。
リアルタイム実行は以下で無効です:
- デモアカウント
- ライブアカウント
このバージョンにはリアルタイムのデモトライアルはありません。
リアルタイム実行にDiversified5を使用したい場合は、フルバージョンを使用してください。
フルバージョン
フルバージョンでは、対応するcTraderのデモおよびライブアカウントでリアルタイム実行が可能です。
フルバージョン:
https://ctrader.com/products/5630
Diversified5が何でないか
StratVector Diversified5は常に市場にエクスポージャーを強制するようには設計されていません。
以下を基盤としていません:
- 常時取引活動
- 無制限のポートフォリオエクスポージャー
- 手動で選択された取引
- すべての市場で同一のロジック
各戦略モジュールは自身の事前定義された条件を待ちます。
その選択性はシステムの意図的な部分です。
重要な情報
正しいブローカーシンボルマッピングが必要です。
シンボル名、契約仕様、最小取引サイズ、ボリューム単位の増分、スプレッド、手数料、スワップ、実行条件はブローカーによって異なる場合があります。
過去のバックテストは、テスト時に使用された特定のブローカーデータと取引条件に依存します。
実際の取引結果は過去のバックテスト結果と大きく異なる場合があります。
取引にはリスクが伴います。過去の実績やバックテストのパフォーマンスは将来の結果を保証するものではありません。
互換性
cTraderデスクトップ 5.10.16.
cTrader 5.10.16との互換性のために戦略やリスクモデルの変更は必要ありませんでした。
概要
This test version supports historical backtesting and optimization within cTrader but disables real-time trading on demo and live accounts. Users can evaluate the system's performance, test various risk settings, review trade history, and configure broker-specific symbol mappings. Position sizing is dynamically calculated based on current account equity, with configurable risk per trade (default 1%) and maximum total open risk (default 5%). Dynamic compounding is enabled to scale risk sizing automatically.
The bot is designed for low-frequency, swing trading with a focus on trend-following strategies using indicators such as ADX, Keltner Channels, and Donchian Channels. It manages trade entries, stops, exits, and portfolio-level risk controls systematically. Recommended starting capital is $5,000 or more to ensure effective position sizing.
Backtests covering May 2023 to August 2026 on FxPro Demo account data show a net return of approximately 171.6% with a profit factor of 1.44 and maximum drawdowns below 17%. The test version uses the same portfolio logic as the full version, which enables real-time trading.